הנדסת הנטו של משרד האוצר תעלה ביוקר לפנסיה שלכם
3.8.2026

בקצרה
- משרד האוצר בוחן צמצום שיעור הפרשות החובה לפנסיה מ-12.5% מהשכר, במטרה להגדיל את השכר נטו באופן מיידי, אך מהלך זה צפוי לפגוע קשות באפקט הריבית דריבית ולהקטין דרמטית את קצבת הפרישה העתידית של החוסכים, במיוחד לאור העלייה בתוחלת החיים ושיעור האוכלוסייה המבוגרת.
- רפורמת 'חשבון ההשקעות המאוחד' מציעה לאגד מכשירי חיסכון נזילים תחת קורת גג אחת, אך קובעת תקרת פטור קשיחה ומצטברת של 200,000 שקלים בלבד לכל החיים, מה שמבטל את הטבת הפטור ממס רווחי הון על מיליוני שקלים שהייתה קיימת בקופות גמל להשקעה ופוגע אנושות בחיסכון לטווח בינוני-ארוך.
- הגבלת תקרת הפטור בחשבון ההשקעות המאוחד ל-200 אלף שקלים, יחד עם צמצום ההפקדות לפנסיה, נועדה למנוע אובדן הכנסות עתידי ממס רווחי הון ולחסוך מיליארדי שקלים לקופת המדינה בטווח הקצר, ובכך לסגור את הבור התקציבי שנוצר בעקבות המלחמה.
- המהלכים המוצעים, הכוללים צמצום הפרשות לפנסיה והגבלת הטבות מס בחשבונות השקעה, מהווים כלי יעיל לצמצום הטבות המס היקרות ביותר של המדינה, המוערכות בכ-31 מיליארד שקלים בשנה, ומטרתם העיקרית היא הגדלת הכנסות המדינה ממסים בטווח הקצר על חשבון החיסכון הפנסיוני ארוך הטווח של הציבור.
ההבטחה להגדיל את הנטו נשמעת מפתה, אך מאחורי הקלעים של חוק ההסדרים מסתתר מהלך מחושב לצמצום הטבות המס היקרות ביותר של הציבור. ניתוח המנגנון הפיננסי שיממן את הגירעון על חשבון העתיד שלכם.
הפחתת ההפרשות לפנסיה, חופש בחירה או מימון הגירעון?
על פי טיוטות העבודה הפנימיות של משרד האוצר, צוות מקצועי בוחן המלצה לצמצם את שיעור הפרשות החובה לפנסיה במשק, העומד כיום על 12.5% מהשכר (המורכב מ6% הפרשת עובד ו6.5% הפרשת מעסיק, ללא רכיב הפיצויים שעומד על 6% לפחות).
המטרה המוצהרת היא להקטין את שיעור ההפקדות החודשיות ובכך להגדיל באופן מיידי את השכר נטו של העובדים.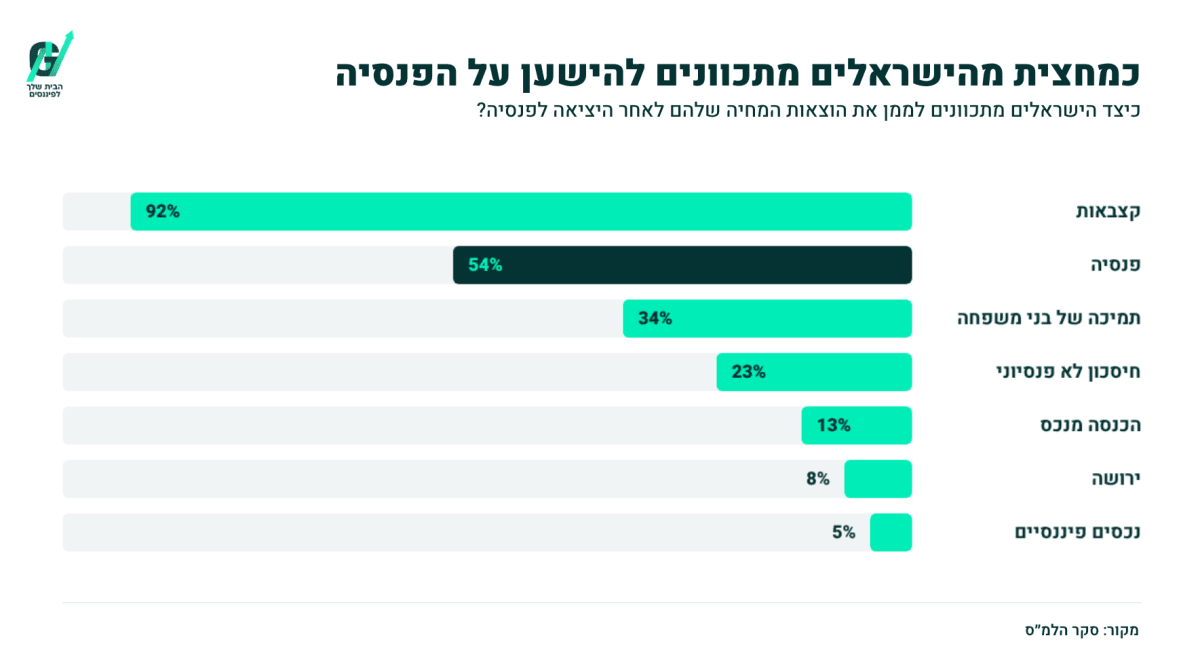
מצדדי המהלך באוצר וברשות ניירות ערך נשענים על תפיסה של צמצום הפטרנליזם הממשלתי.
הטיעון המרכזי שלהם הוא שהמהלך מעניק לפרט חופש להחליט כיצד לנהל את כספו, כאשר הגדלת הנטו צפויה להגביר את הצריכה הפרטית, להניע את גלגלי המשק ולסייע לצמיחה הכלכלית.
מנגד, בנק ישראל, רשות שוק ההון וארגוני העובדים, ובהם ההסתדרות הכללית וההסתדרות הלאומית בראשות יואב שמחי, מתנגדים למהלך בחריפות ומכנים אותו פגיעה במעמד הביניים ובשכבות החלשות. לטענתם, פגיעה בהפרשות השוטפות תפגע קשות באפקט הריבית דריבית לאורך עשרות שנים, ותקטין דרמטית את קצבת הפרישה של החוסכים.
הנתונים הדמוגרפיים הרשמיים מחדדים את גודל הסיכון, שיעור האוכלוסייה המבוגרת בישראל עומד כיום על כ13% וצפוי לעלות ל15% בתוך 25 שנה, זאת לצד עלייה של 16% בתוחלת החיים בחצי היובל האחרון.
צמצום החיסכון הפנסיוני בעידן של הארכת חיים מייצר לכאורה סיכון ממשי לעוני בקרב קשישים בעתיד, ומטיל נטל כבד לטווח הארוך על קופת הביטוח הלאומי.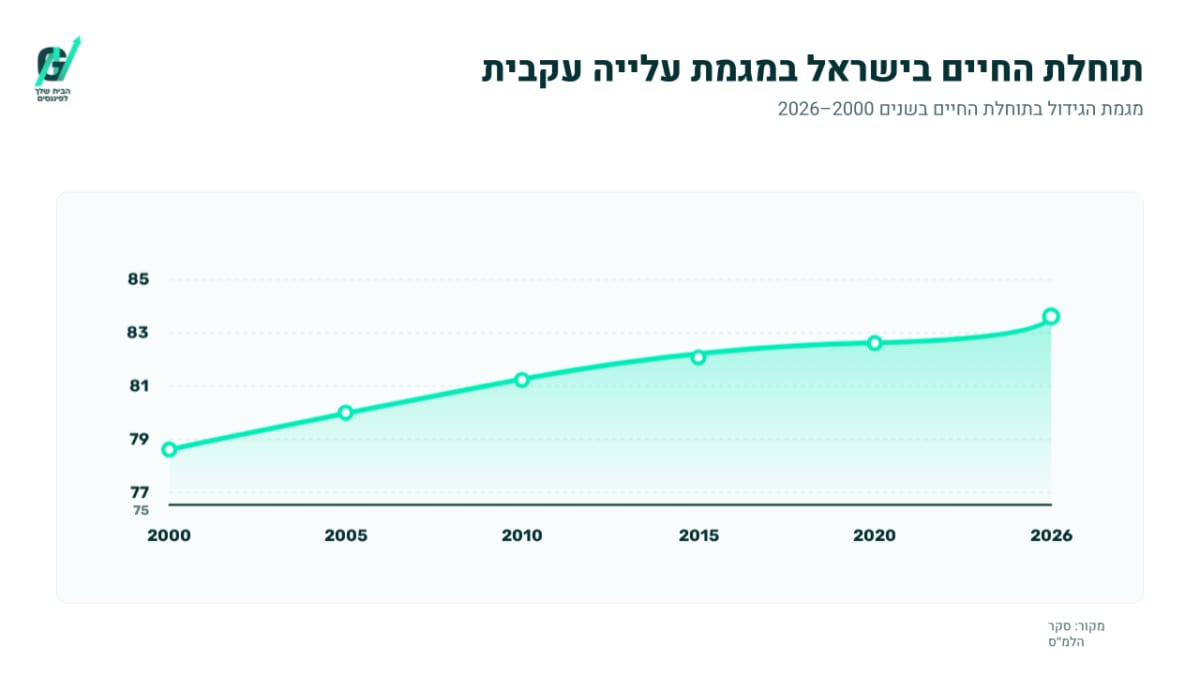
חשבון ההשקעות המאוחד: האותיות הקטנות של הטבת המס
הרפורמה השנייה, שזכתה לתמיכתה של רשות ניירות ערך בראשות היו"ר ספי זינגר, היא הקמת "חשבון השקעה" ייעודי.
החשבון אמור לאגד תחת קורת גג אחת שלושה מכשירי חיסכון נזילים, קופות גמל להשקעה, פוליסות חיסכון וקרנות נאמנות, ויאפשר מעבר חופשי בין מסלולים ומוצרים ללא הגדרת המעבר כאירוע מס.
על הנייר, מדובר בבשורה צרכנית שמפשטת את עולם החיסכון ומעודדת תחרות.
בפועל, הנוסח הסופי של הרפורמה קובע תקרת פטור קשיחה ומצטברת של 200,000 שקלים בלבד לכל החיים לתושב. הגבלה זו משנה לחלוטין את כדאיות המכשיר עבור חוסכים לטווח בינוני וארוך.
כיום, קופת גמל להשקעה מאפשרת תקרת הפקדה שנתית של כ84,000 שקלים, המאפשרת צבירת פטור מלא ממס רווחי הון על מיליוני שקלים במשיכה כקצבה לאחר גיל 60. הרפורמה החדשה תבטל הטבה זו ותגביל אותה לתקרת ה200 אלף שקלים המצטברת לכל החיים. באוצר מצדיקים את התקרה בכך ש91% מחשבונות קופות הגמל להשקעה מחזיקים כיום יתרה הנמוכה מסכום זה, ולכן המהלך משרת את רוב הציבור באופן שוויוני.
אולם מתנגדי הרפורמה, ובראשם הממונה על שוק ההון עמית גל (שאף נעדר במחאה מהצגת הרפורמה), מזהירים כי קביעת תקרת פטור קשיחה לכל החיים מהווה פגיעה אנושה בחיסכון לטווח בינוניארוך. חוסכים שהתרגלו להפקיד מדי שנה עשרות אלפי שקלים יאבדו את הטבות המס המשמעותיות שלהם. בנוסף, חיוב החוסכים לעבור דרך חשבון השקעה מנוהל בבנקים או בבתי השקעות עלול לגרור עמלות תיווך ודמי ניהול חדשים שיקזזו את התועלת הצרכנית.
התמריץ האמיתי: מי באמת נהנה מהמהלך?
כדי להבין את המניע מאחורי שילוב שתי הרפורמות, יש לעקוב אחר זרמי הכספים של המדינה. הטבות המס על החיסכון הפנסיוני הן הטבת המס היקרה ביותר של המדינה, ומחירן השנתי מוערך בכ31 מיליארד שקלים בהכנסות ממסים שהמדינה מוותרת עליהן.
צמצום ההפקדות לפנסיה מקטין באופן מיידי את הטבות המס שהמדינה נדרשת להעניק לחוסכים, ובכך חוסך לקופת המדינה מיליארדי שקלים בטווח הקצר.
במקביל, הגדלת השכר נטו של העובדים מתורגמת ברובה לצריכה פרטית מיידית, שממנה המדינה גובה מסים עקיפים כמו מע"מ ומסי קנייה.
הגבלת תקרת חשבון ההשקעות המאוחד ל200 אלף שקלים מונעת אובדן הכנסות עתידי ממס רווחי הון. שני המהלכים משמשים כלי יעיל לצמצום הטבות המס של הציבור ולהגדלת הכנסות המדינה ממסים בטווח הקצר, במטרה לסגור את הבור התקציבי שנוצר בעקבות המלחמה.
המנגנון הפיננסי, כיצד זה ישפיע על המשקיע והשוק?
אם הרפורמות הללו יעברו בחוק ההסדרים, המנגנון הפיננסי ישפיע על המשקיע הישראלי בשני ערוצים מרכזיים:
ראשית, מנגנון דחיית המס בתיק ההשקעות ישתנה.
כיום, משקיע שמנהל תיק השקעות עצמאי ומבקש לבצע שינוי (למשל, מכירת קרן נאמנות מנייתית שעשתה רווחים ומעבר לקרן אג"חית) נתקל באירוע מס ומחויב לשלם באופן מיידי 25% מס רווחי הון ריאלי, מה שמקטין את הקרן המושקעת.
תחת הרפורמה, בתוך חשבון ההשקעה המאוחד, ניתן יהיה לבצע מעברים אלו ללא תשלום מס מיידי. עם זאת, הטבה זו תוגבל אך ורק עד לסכום הפקדה מצטבר של 200,000 שקלים.
כל שקל שיופקד מעבר לתקרה זו לא ייהנה מדחיית מס במעבר בין מסלולים, בניגוד למצב הקיים כיום בקופות גמל להשקעה ובפוליסות חיסכון שבהן אין תקרת צבירה לדחיית מס במעבר מסלולים.
שנית, המהלך ישפיע על מנגנון נזילות השוק המקומי.
הפחתת שיעור הפרשות החובה לפנסיה תקטין את זרם הכספים החודשי המוזרם על ידי הציבור לקרנות הפנסיה.
מכיוון שקרנות הפנסיה הן המשקיע המוסדי הגדול ביותר בשוק ההון הישראלי, צמצום ההפקדות יקטין את היקף הנזילות והביקושים שהגופים המוסדיים מייצרים לנכסים מקומיים, כמו מניות ואיגרות חוב בבורסת תל אביב.
המציאות הכלכלית מציבה כעת שני מבחני עמידות קריטיים, הראשון הוא יכולתם של משקי הבית לפצות על אובדן החיסכון הפנסיוני המצטבר בעידן של הארכת תוחלת החיים, והשני הוא יכולתו של שוק ההון המקומי להתמודד עם צמצום זרם המזומנים המוסדי הקבוע בשנים הבאות.