עסקת הפארמה שמסעירה את השוק עשויה להגיע עד קומפיוג'ן
3.8.2026

בקצרה
- חברות הפארמה אסטרהזנקה ובריסטול מאיירס סקוויב בוחנות מיזוג פוטנציאלי, שיכול ליצור ענקית תרופות בשווי שוק משולב של כ-400 מיליארד דולר, מה שמשקף את שאיפתן להרחיב את נתח השוק והיכולות התפעוליות שלהן בעולם.
- אסטרהזנקה, שנסחרת בשווי של כ-263 מיליארד דולר, רואה בבריסטול מאיירס סקוויב הזדמנות להעמיק את אחיזתה בשוק האמריקאי הרווחי, במקום לבנות מערך שיווק מאפס, ובכך לקצר שנים של פיתוח עסקי.
- בריסטול מאיירס סקוויב, עם שווי שוק של כ-133 מיליארד דולר והכנסות שנתיות של כ-48.2 מיליארד דולר ב-2025, מתמודדת עם 'צוק פטנטים' קרוב, כאשר תרופות מפתח שלה צפויות לאבד את ההגנה הבלעדית, מה שעלול לפגוע משמעותית בהכנסותיה העתידיות.
- תגובת השוק לדיווחים על המיזוג הפוטנציאלי כללה ירידה של כ-7% במניית אסטרהזנקה ועלייה של כ-6.4% במניית בריסטול, מה שמעיד על חשש המשקיעים שאסטרהזנקה תשלם פרמיה גבוהה מדי ותיקח על עצמה סיכונים משמעותיים.
למי שלא עוקב מקרוב אחרי עולם התרופות, AstraZeneca ובריסטול מאיירס סקוויב הן לא סתם עוד שתי חברות פארמה גדולות.
AstraZeneca שנסחרת כAZN היא חברת תרופות בריטית שבנתה בשנים האחרונות מנועי צמיחה חזקים בתחומים כמו סרטן, מחלות לב, כליות ומחלות נדירות.
Bristol Myers Squibb שנסחרת כBMY היא ענקית תרופות אמריקאית שמחזיקה בכמה תרופות שמכניסות מיליארדי דולרים בשנה, בעיקר בתחומי הסרטן, מחלות הדם ומניעת קרישי דם.
יחד, שתי החברות מייצרות הכנסות שנתיות של יותר מ100 מיליארד דולר, וכעת הן בוחנות מהלך שיכול לשנות את מפת הפארמה העולמית.
לפי הדיווחים, החברות קיימו בחודשים האחרונים שיחות על חיבור אפשרי, שיוכל ליצור ענקית תרופות בשווי שוק משולב של קרוב ל400 מיליארד דולר.
חשוב לעצור כאן לרגע, הסכום הזה לא מייצג מחיר רכישה, אלא את שווי השוק המשותף של שתי החברות. השיחות עדיין נמצאות בשלב מוקדם, החברות לא אישרו אותן רשמית ולא פורסמו פרטים על מחיר, פרמיה לבעלי המניות או מבנה אפשרי לעסקה.
על הנייר, אפשר להבין למה הרעיון הזה נמצא על השולחן, AstraZeneca מביאה צמיחה חזקה, צבר רחב של תרופות בפיתוח ונוכחות משמעותית בתחומים שנחשבים למנועי הצמיחה של תעשיית התרופות.
בריסטול מביאה תרופות מצליחות, הכנסות גדולות ומערך מסחרי חזק מאוד בארצות הברית.
אבל כאן גם מתחילה הבעיה, חלק מהתרופות החשובות ביותר של בריסטול מתקרבות לסיום תקופת הפטנט שלהן.
ברגע שההגנה תיחלש, מתחרות יוכלו להשיק חלופות זולות יותר ולנגוס בהכנסות שהיום נראות יציבות.
לכן זו לא רק שאלה של גודל, השאלה האמיתית למשקיעים היא האם AstraZeneca יכולה להשתמש בבריסטול כדי לחזק את הפעילות שלה בארצות הברית ולהוסיף לעצמה מנועי הכנסה חדשים, או שהיא עומדת לשלם סכום גדול כדי לקבל יחד עם התרופות המצליחות גם בעיית פטנטים שהשעון עליה כבר התחיל לתקתק.
עסקת ענק שעדיין לא נחתמה
המספר של כמעט 400 מיליארד דולר נולד מחיבור שווי השוק של שתי החברות, AstraZeneca, נסחרת לפי שווי של כ263 מיליארד דולר, ובריסטול מאיירס סקוויב, לפי כ133 מיליארד דולר.
זה לא מחיר העסקה, אם אסטרהזנקה תרכוש את בריסטול, היא כנראה תצטרך להציע לבעלי המניות פרמיה מעל מחיר השוק.
אחרת היא מיזוג באמצעות החלפת מניות, כל עוד לא פורסמו מחיר ומבנה, נכון לדבר על חיבור אפשרי בין שתי ענקיות תרופות, לא על עסקה של 400 מיליארד דולר.
תגובת השוק כבר הראתה מי נתפסת כרוכשת ומי כיעד, מניית אסטרהזנקה ירדה בכמעט 7%, בעוד מניית בריסטול עלתה בכ6.4%, המסר היה ברור, המשקיעים מצפים שבעלי המניות של בריסטול יקבלו פרמיה, אבל מפחדים שאסטרהזנקה תשלם מחיר גבוה ותיקח על עצמה סיכונים חדשים.
אסטרהזנקה רוצה להעמיק את האחיזה באמריקה
אסטרהזנקה, סיימה את 2025 עם הכנסות של 58.7 מיליארד דולר, עלייה של 9%.
תחום האונקולוגיה, כלומר תרופות לסרטן, צמח ב15% והכניס 25.6 מיליארד דולר.
היעד של החברה הוא להגיע להכנסות של 80 מיליארד דולר עד 2030.
כדי להגיע לשם היא צריכה לא רק לפתח תרופות חדשות, אלא גם למכור יותר בשוק האמריקאי, אחד משוקי התרופות הגדולים והרווחיים בעולם.
הכיוון הזה כבר היה ברור בפברואר 2026, כשהמניה החלה להיסחר ישירות גם בבורסת ניו יורק.
אסטרהזנקה לא עזבה את לונדון, אבל היא הפכה את המניה לנגישה יותר למשקיעים אמריקאים.
חיבור עם בריסטול יכול לקצר לה דרך של שנים, במקום לבנות מאפס מערך שיווק, קשרים עם רופאים, בתי חולים ומבטחים, אסטרהזנקה יכולה לקבל בבת אחת מכונת מכירות אמריקאית שכבר עובדת.
בריסטול עדיין מכניסה מיליארדים, אבל הפטנטים כבר מתחילים ללחוץ
כדי להבין למה בריסטול מאיירס סקוויב (BMY) יכולה להיות פתוחה לעסקה, צריך להכיר את המושג צוק פטנטים, בגדול זה אומר שתרופה חדשה נהנית מהגנה מוגבלת מפני תחרות.
כשההגנה מסתיימת, חברות אחרות יכולות להשיק חלופות זולות יותר ולפגוע במהירות במכירות.
כשכמה תרופות גדולות מגיעות לנקודה הזאת באותו זמן, גם חברה שמכניסה מיליארדים יכולה למצוא את עצמה עם חור משמעותי בהכנסות.
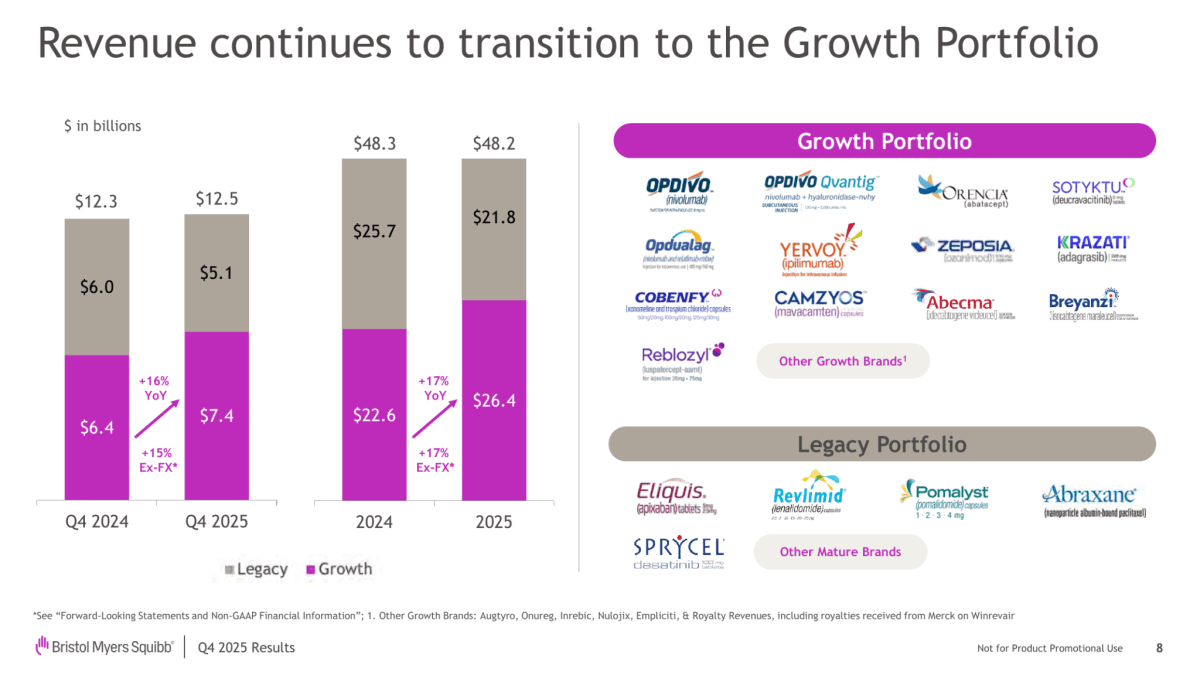
בריסטול סיימה את 2025 עם הכנסות של כ48.2 מיליארד דולר, כמעט ללא שינוי לעומת 2024, אבל מתחת ליציבות הזאת, העסק כבר משתנה.
תיק התרופות שהחברה מגדירה כמנועי צמיחה גדל ב17% והכניס 26.4 מיליארד דולר, בעוד ההכנסות מהתרופות הוותיקות ירדו מ25.7 מיליארד דולר ל21.8 מיליארד דולר.
אליקוויס, התרופה לדילול דם שבריסטול משווקת עם פייזר (PFE), עדיין מכניסה סכומים גדולים, אך כבר מתמודדת עם תחרות גנרית בחלק מהשווקים וצפויה לאבד הגנות נוספות.
בפשטות, בריסטול צריכה שהתרופות החדשות יצמחו מהר יותר מהקצב שבו התרופות הוותיקות נשחקות.
חיבור עם אסטרהזנקה (AZN) יכול לתת לה גישה לצנרת רחבה יותר של תרופות בפיתוח ולהפחית את התלות במספר קטן של מוצרים.
מבחינת אסטרהזנקה, כאן נמצא גם הסיכון המרכזי לצד הפעילות האמריקאית והתרופות המצליחות, היא יכולה לקבל גם חברה שנמצאת במרוץ להחלפת מיליארדי דולרים של הכנסות.
התרופות החדשות צומחות, אבל עדיין צריכות לסגור את הפער
התרשים מציג היטב את האתגר של בריסטול מאיירס סקוויב (BMY).
הכנסות תיק הצמיחה עלו מ22.6 מיליארד דולר ב2024 ל26.4 מיליארד דולר ב2025, בעוד ההכנסות מהתרופות הוותיקות ירדו מ25.7 מיליארד דולר ל21.8 מיליארד דולר.
התרופות החדשות צומחות בקצב יפה, אבל חלק גדול מהצמיחה שלהן עדיין משמש כדי להחליף הכנסות שנשחקות, במקום לייצר צמיחה חדשה לחברה כולה.
זו בדיוק הסיבה שבריסטול יכולה להיות יעד מעניין, אבל לא בהכרח יעד פשוט.
קרדיט: Bristol Myers Squibb, מצגת תוצאות 2025
מה זה אומר למשקיעים
ההזדמנות נמצאת בפער בין השווי הנוכחי של בריסטול לבין הערך שהתרופות החדשות שלה עשויות לייצר בעתיד.
אם תיק הצמיחה ימשיך להתרחב ויצליח להחליף את ההכנסות מהתרופות הוותיקות, הרווחים של בריסטול עשויים להתייצב והמשקיעים יוכלו להסתכל שוב על החברה כחברת צמיחה ולא רק כחברה שמנסה להגן על ההכנסות הקיימות.
מיזוג עם אסטרהזנקה (AZN) יכול להאיץ את התהליך בעזרת תקציבי מחקר גדולים יותר, מערך שיווק רחב ושילוב בין תרופות וניסויים של שתי החברות.
אבל זו לא הזדמנות ללא סיכון.
אם התרופות החדשות לא יצמחו מהר מספיק, או אם אסטרהזנקה תשלם מחיר גבוה מדי, חלק גדול מהערך של העסקה עלול להיעלם בתוך הירידה הצפויה בתרופות הוותיקות.
לכן המשקיעים צריכים לעקוב פחות אחרי גודל העסקה ויותר אחרי שלושה דברים, קצב הצמיחה של התרופות החדשות, קצב הירידה בתרופות הוותיקות והמחיר שאסטרהזנקה תהיה מוכנה לשלם.
מה שהופך את העסקה להגיונית יכול גם למנוע ממנה להתקדם
חיבור בין אסטרהזנקה לבריסטול מאיירס סקוויב יכול ליצור את אחת מצנרות הפיתוח המרשימות בענף, במיוחד בתחום הסרטן, אסטרהזנקה מחזיקה בתרופות כמו טגריסו, אימפינזי, אניהרטו ולינפרזה, בעוד בריסטול מחזיקה באופדיבו, ירבוי ואופדואלאג.
שתי החברות מפתחות טיפולים שמסייעים למערכת החיסון לתקוף גידולים, ולעיתים מתחרות על אותם סוגי סרטן, אותם רופאים ואותם מטופלים.
מבחינה עסקית, החפיפה יכולה לאפשר לחברה המאוחדת לבחור את התרופות המבטיחות ביותר, לשלב בין מערכי המחקר ולצמצם הוצאות כפולות.
אבל אותה חפיפה עלולה לעורר התנגדות מצד רשויות התחרות בארצות הברית, באירופה ובשווקים נוספים.
הרגולטורים לא יבדקו רק את התרופות שכבר נמכרות, אלא גם אם איחוד צנרות הפיתוח יצמצם את מספר הטיפולים המתחרים שעשויים להגיע לשוק בעתיד.
כדי לקבל אישור, החברות עשויות להידרש למכור זכויות על תרופות מסוימות או לוותר על תוכניות פיתוח, אך בשלב הזה אין דרך לדעת אילו נכסים יעמדו במוקד.
זו הסיבה שמיזוג בין חברות תרופות מורכב הרבה יותר מחיבור של הכנסות ושווי שוק.
חלק גדול מהערך נמצא בניסויים קליניים שעדיין לא הסתיימו. חלקם עשויים להפוך לתרופות שמכניסות מיליארדי דולרים, בעוד אחרים עלולים להיכשל לאחר שנים של מחקר והשקעה.
הזווית הישראלית עוברת דרך קומפיוג'ן
קומפיוג'ן (CGEN) היא חברת ביוטכנולוגיה מחולון שמשתמשת בכלים חישוביים כדי לזהות מטרות ביולוגיות חדשות לטיפול בסרטן.
במילים פשוטות, החברה מחפשת מנגנונים בגוף שעדיין לא נוצלו מספיק לפיתוח תרופות, מפתחת טיפולים שמכוונים אליהם ולעיתים מעניקה את הזכויות לחברות פארמה גדולות.
הנכס שמחבר אותה לאסטרהזנקה נקרא rilvegostomig.
זהו נוגדן שפועל במקביל על שני מנגנונים שמשפיעים על היכולת של מערכת החיסון לתקוף גידולים.
החלק בתרופה שמכוון למנגנון TIGIT מבוסס על תוכנית שפותחה בקומפיוג'ן, בעוד אסטרהזנקה אחראית לפיתוח התרופה ולניהול הניסויים הקליניים.
בדצמבר 2025 מכרה קומפיוג'ן חלק קטן מזכויות התמלוגים העתידיים שלה בתרופה וקיבלה 65 מיליון דולר מראש.
החברה עשויה לקבל 25 מיליון דולר נוספים עם השגת אבן הדרך הבאה, ושמרה על רוב זכויות התמלוגים שלה.
לפי הודעת החברה, היא נותרה זכאית לתשלומים עתידיים של עד 195 מיליון דולר, סכום שכולל גם את התשלום האפשרי של 25 מיליון דולר.
העסקה חיזקה את מצבה הפיננסי של קומפיוג'ן, בסוף 2025 היו בקופתה כ145.6 מיליון דולר, ולפי הערכת החברה הסכום אמור לממן את פעילותה לתוך 2029.
המשמעות היא שקומפיוג'ן כבר הפכה חלק מהזכויות למזומן, אבל שמרה על חשיפה משמעותית להצלחת התרופה.
התרופה שמחברת את קומפיוג'ן למיזוג האפשרי
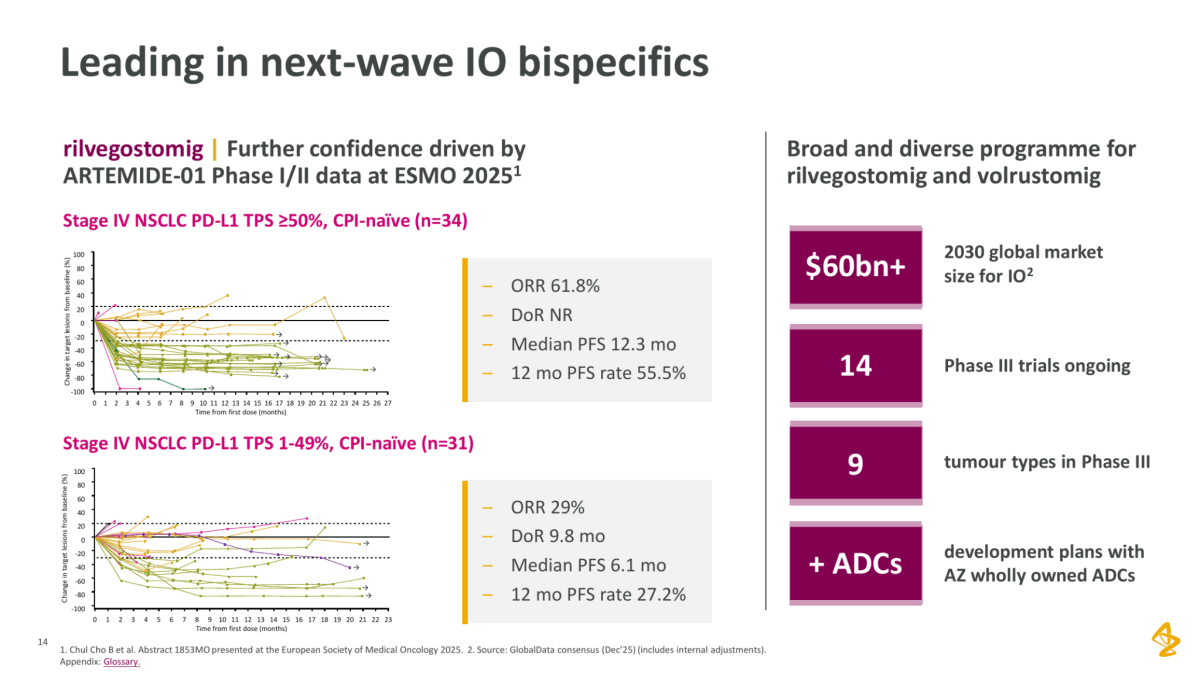
השקף מציג את תוכנית הפיתוח של rilvegostomig, התרופה של אסטרהזנקה שהרכיב המכוון לTIGIT בה מבוסס על תוכנית של קומפיוג'ן.
נכון למועד פרסום המצגת, התוכנית כללה 14 ניסויי שלב 3 בתשעה סוגי גידולים, לצד שילובים מתוכננים עם טיפולים נוספים של אסטרהזנקה.
זהו נכס משמעותי לקומפיוג'ן, אבל חשוב לשמור על פרופורציות.
מיזוג אפשרי לא מבטיח הצלחה לתרופה ולא יוצר בהכרח תשלום מיידי לחברה הישראלית.
השאלה החשובה היא אם החברה המאוחדת תמשיך להשקיע בתוכנית באותו היקף, תאיץ אותה או תבחן אותה מחדש מול התרופות המתחרות בצנרת של בריסטול.
 קרדיט: AstraZeneca, מצגת המשקיעים
גם פה מבחינת קומפיוג'ן השאלה היא לא אם יהיה מיזוג, אלא מה יקרה לתרופה
התרחיש החיובי עבור קומפיוג'ן (CGEN) הוא שהחברה המאוחדת תראה בrilvegostomig אחת התרופות המבטיחות בצנרת שלה ותבחר להשקיע יותר בניסויים ובהיערכות להשקה.
לבריסטול יש ניסיון רב בפיתוח ובשיווק טיפולים שמפעילים את מערכת החיסון נגד גידולים, ולכן היא יכולה לסייע בקידום התרופה, כמובן רק אם תוצאות הניסויים יצדיקו זאת.
מבחינת קומפיוג'ן, התקדמות מהירה יותר והצלחה מסחרית עתידית יכולות להיות משמעותיות, משום שהחברה זכאית לתשלומים הקשורים לאבני דרך ולתמלוגים עתידיים.
אבל יש גם תרחיש פחות נוח.
חברה מאוחדת תחזיק במספר גדול מאוד של תרופות וניסויים בתחום הסרטן ותצטרך להחליט אילו תוכניות יקבלו תקציב ואילו יידחקו בסדר העדיפויות.
גם רשויות התחרות עשויות לדרוש מכירה של זכויות על נכסים מסוימים בגלל חפיפות, אך בשלב הזה אין סימן לכך שrilvegostomig תהיה אחת מהם.
מבחינת המשקיעים בקומפיוג'ן, עצם הדיווח על השיחות לא משנה את התשלום שכבר התקבל.
ההשפעה הכלכלית האמיתית תלויה בתוצאות הניסויים, בקצב ההתקדמות לעבר אישור ובמעמד שתקבל התרופה בתוך תיק המוצרים העתידי.
אם הפיתוח ימשיך להתקדם, קומפיוג'ן עשויה ליהנות מתשלומים נוספים ובהמשך גם מתמלוגים על המכירות.
אם סדר העדיפויות ישתנה, הדרך להכנסות האלה עלולה להתארך.
חשוב גם לדייק שהקשר הפעיל של קומפיוג'ן לעסקה עובר כיום בעיקר דרך אסטרהזנקה.
בריסטול השקיעה בעבר בקומפיוג'ן ושיתפה איתה פעולה בניסויים קליניים, אך ההסכם הקליני ביניהן הסתיים ב2022, לכן לא נכון להציג את קומפיוג'ן כשותפה פעילה של שתי החברות במקביל.
לפני שתקום ענקית פארמה חדשה, יש עוד דרך ארוכה
על הנייר, שתי החברות יכולות להרוויח מהחיבור.
אסטרהזנקה תקבל פעילות חזקה בארצות הברית ותיק תרופות רחב, בעוד בריסטול מאיירס סקוויב תצטרף לחברה שצומחת מהר יותר ויכולה לעזור לה להתמודד עם השחיקה בתרופות הוותיקות.
אבל החיבור הזה מגיע גם עם מחיר, אסטרהזנקה עלולה לקבל יחד עם התרופות המצליחות גם פטנטים שמתקרבים לפקיעה, חפיפה בין תוכניות פיתוח ואתגר גדול בחיבור בין שתי חברות ענק.
לפני שעסקה כזאת תוכל לצאת לפועל, הצדדים יצטרכו להסכים על המחיר, לשכנע את בעלי המניות ולעבור בדיקות רגולטוריות מורכבות בארצות הברית, באירופה ובשווקים נוספים.
מבחינת המשקיעים, ההזדמנות לא נמצאת בעצם ההכרזה על המיזוג, היא נמצאת בשאלה אם החברה המאוחדת תצליח לבחור נכון בין עשרות תרופות וניסויים, להביא יותר טיפולים לשוק ולהפוך את הצנרת הרחבה לצמיחה ולרווחים שיצדיקו את מחיר העסקה.
מבחינת קומפיוג'ן , כל עוד אין עסקה ואין שינוי בפיתוח של rilvegostomig, מדובר באפשרות מעניינת בלבד ולא באירוע שכבר משנה את שווי החברה.
בסופו של דבר, השוק לא ימדוד את המיזוג הזה לפי מספר התרופות, גודל ההכנסות או השווי של החברה שתקום.
הוא ימדוד אותו לפי דבר אחד בלבד, האם החיבור ייצור יותר תרופות מצליחות ויותר רווחים, או רק ענקית גדולה יותר שתצטרך לפתור את הבעיות של שתי החברות יחד.