סיכום דו״ח Q2 2026 חברת American Bitcoin (ABTC)
3.8.2026

בקצרה
- חברת American Bitcoin (ABTC) הציגה ברבעון השני של 2026 עלייה משמעותית בתפוקת הכרייה ל-932 ביטקוין, גידול של 14% לעומת הרבעון הקודם, מה שמוכיח את יכולתה להרחיב את הפעילות התפעולית ולייצר ביטקוין בעלות נמוכה ממחיר השוק, ובכך מחזקת את תזת ההשקעה התפעולית שלה.
- החברה רשמה הפסד נקי של 57.2 מיליון דולר, בעיקר עקב ירידת ערך של 71.2 מיליון דולר בנכסי הביטקוין שלה, כתוצאה מירידת מחיר המטבע מ-68,222 דולר ל-59,847 דולר, מה שממחיש את התלות הגבוהה של תוצאותיה הפיננסיות בתנודתיות מחיר הביטקוין ומציג סיכון מהותי למשקיעים.
- American Bitcoin הגדילה את עתודת הביטקוין המיוחסת לכל מניה בכ-11% במהלך הרבעון, מ-7,021 ל-8,002 ביטקוין, בעוד מספר המניות גדל ב-3% בלבד, מה שמעיד על הצלחה בהגדלת חשיפת בעלי המניות לביטקוין גם לאחר דילול ומחזק את תזת ההשקעה ארוכת הטווח בחברה.
- החברה מימנה את פעילותה והשקעותיה, שכללו שריפת 63.8 מיליון דולר בפעילות שוטפת ורכישת ביטקוין ב-65.3 מיליון דולר, באמצעות גיוס של 144.1 מיליון דולר נטו ממכירת מניות, מה שמעלה חשש לדילול עתידי של בעלי המניות ומציג סיכון פיננסי הנובע מהסתמכות על הנפקות הון.
עיקרי הדוח
• הכנסות: 67 מיליון דולר, עלייה של 121% לעומת הרבעון המקביל.
• הפסד למניה: 0.80 דולר למניה.
• הפסד נקי: 57.2 מיליון דולר, בעיקר בשל ירידת ערך של 71.2 מיליון דולר בנכסי הביטקוין.
• תפוקת הכרייה: כ932 ביטקוין, עלייה של 14% לעומת הרבעון הקודם ויותר מפי שלושה לעומת השנה שעברה.
החברה, שדיווחה היום לפני פתיחת המסחר, מנסה להציע למשקיעים חשיפה לביטקוין דרך שילוב בין פעילות כרייה תפעולית לבין בניית עתודה גדולה של המטבע.
זה הבדל חשוב, משום שהחברה אינה מסתפקת ברכישת ביטקוין בשוק, אלא מנסה לייצר אותו בעצמה בעלות נמוכה ממחירו.
ברבעון השני היא הוכיחה שהפלטפורמה התפעולית שלה מסוגלת להתרחב במהירות, עם שיא של כ932 ביטקוין שנכרו והכנסות של 67 מיליון דולר.
מנגד, הדוח גם המחיש עד כמה התוצאות החשבונאיות תלויות במחיר הביטקוין, ירידה במחיר המטבע יצרה הפסד כבד על הנכסים הדיגיטליים והעבירה את החברה להפסד נקי של 57.2 מיליון דולר.
תזת ההשקעה התפעולית השתפרה בזכות העלייה בתפוקה והיציבות היחסית בעלות הכרייה, אך התזה הפיננסית נשארה מסוכנת בשל התנודתיות, ההפסדים וההסתמכות על הנפקת מניות.
התרחיש השורי
מנוע הצמיחה המרכזי הוא הרחבת כוח המחשוב של החברה.
הפעלתם המלאה של כ11,298 מכונות כרייה חדשות באתר Drumheller הוסיפה קיבולת של כ3.05 EH/s, מדד שמתאר את כוח החישוב המשמש לכריית ביטקוין.
בסוף הרבעון החזיקה החברה כ89,242 מכונות עם קיבולת כוללת של כ28.1 EH/s, מתוכן כ58,999 מכונות פעילות שהפיקו כ25 EH/s.
הרחבת הקיבולת, יחד עם הציוד שהותקן באתר Vega במהלך 2025, הובילה לכריית כ932 ביטקוין, לעומת כ817 ברבעון הקודם וכ308 בלבד ברבעון המקביל.
כל עוד החברה מצליחה להוסיף קיבולת יעילה בלי לאבד שליטה על עלויות החשמל, היא יכולה להגדיל את קצב הצבירה גם בלי לרכוש את כל הביטקוין בשוק.
הנקודה החיובית השנייה היא שהחברה הגדילה את הביטקוין המיוחס לכל מניה. העתודה גדלה מכ7,021 לכ8,002 ביטקוין במהלך הרבעון, בעוד מספר המניות גדל בכ3% בלבד. כתוצאה מכך, מספר יחידות הסאטושי המיוחסות לכל מניה עלה בכ11%.
סאטושי היא יחידת המשנה הקטנה ביותר של ביטקוין, והשימוש במדד הזה מאפשר לבחון אם בעלי המניות מקבלים חשיפה הולכת וגדלה לביטקוין גם לאחר דילול.
זהו מדד מרכזי לתזה, משום שהגדלת מספר הביטקוינים לבדה אינה יוצרת בהכרח ערך אם החברה מנפיקה מניות בקצב מהיר יותר.
התרחיש הדובי
הסיכון הבולט ביותר הוא התלות הישירה במחיר הביטקוין.
מחיר המטבע ירד במהלך הרבעון מכ68,222 דולר לכ59,847 דולר, והחברה רשמה הפסד של 71.2 מיליון דולר על נכסיה הדיגיטליים.
ההפסד הזה אינו משקף הידרדרות בפעילות הכרייה עצמה, אך הוא ממחיש שהמאזן ודוח הרווח וההפסד עלולים להשתנות בחדות גם כשהתפוקה עולה.
ההכנסה הממוצעת מכל ביטקוין שנכרה ירדה לכ71,900 דולר, לעומת כ76,000 דולר ברבעון הקודם וכ98,425 דולר בשנה שעברה.
ירידה נוספת במחיר הביטקוין עלולה להקטין את ההכנסות, ללחוץ על מרווח הכרייה ולהעמיק את ההפסדים על העתודה.
הסיכון השני הוא מבנה המימון.
במחצית הראשונה החברה שרפה 63.8 מיליון דולר בפעילות השוטפת והשקיעה 65.3 מיליון דולר ברכישת ביטקוין.
כדי לממן זאת היא גייסה נטו כ144.1 מיליון דולר באמצעות מכירת מניות. מאז הקמת תוכנית ההנפקה בספטמבר 2025 ועד סוף הרבעון גייסה החברה כ385.2 מיליון דולר ברוטו.
הגיוס מאפשר להרחיב את העתודה ואת הפעילות, אך עלול לדלל את בעלי המניות. בנוסף, כ3,090 ביטקוין מתוך העתודה משועבדים במסגרת הסכמים לרכישת מכונות כרייה, מולם נרשמה התחייבות של כ371.7 מיליון דולר.
המשמעות היא שלא כל הביטקוין המדווח זמין לחברה באותה מידה.
האם משהו השתנה בתזת החברה?
הדוח מחזק את ההוכחה התפעולית לכך שAmerican Bitcoin מסוגלת להרחיב את הכרייה ולשמור על עלות הפקה יציבה יחסית גם בסביבה פחות נוחה.
מנגד, ההפסד החשבונאי, תזרים המזומנים השלילי והצורך בהנפקת מניות מונעים מהשיפור התפעולי להפוך עדיין לתזה פיננסית מלאה.
המשתנה החשוב ביותר הוא לא רק כמה ביטקוין החברה תחזיק, אלא האם היא תמשיך להגדיל את הביטקוין לכל מניה בלי להישען על דילול משמעותי.
הנושאים המרכזיים
שיא בכרייה, למרות חולשה במחיר הביטקוין
החברה כרָתה כ932 ביטקוין ברבעון, עלייה של כ14% לעומת הרבעון הקודם וכ203% לעומת השנה שעברה. ההכנסות צמחו ב8% לעומת הרבעון הקודם וב121% לעומת הרבעון המקביל.
הצמיחה הגיעה בעיקר מהגדלת כוח המחשוב ולא מעלייה במחיר הביטקוין, ולכן היא משקפת שיפור אמיתי ביכולת הייצור.
עם זאת, ההכנסה הממוצעת מכל ביטקוין ירדה והקטינה חלק מהתרומה של העלייה בתפוקה.
עלות הכרייה נשארה יציבה
עלות הכרייה הממוצעת עמדה על כ36,500 דולר לביטקוין, לעומת כ36,200 דולר ברבעון הקודם.
מרווח הכרייה הגולמי, לפני פחת והוצאות הנהלה, נשאר קרוב ל50%, למרות ירידה של כ12% במחיר הביטקוין במהלך התקופה.
זהו הישג תפעולי חשוב, משום שהוא מצביע על עמידות מסוימת של הפלטפורמה.
מנגד, עלייה במחירי החשמל או בקושי הכרייה ברשת עלולה לפגוע במרווח גם בלי שינוי במחיר הביטקוין.
התרשים מטה מציג את הירידה בהכנסה הממוצעת מכל ביטקוין שנכרה, לצד עלות כרייה שנותרה יציבה יחסית ברבעונים האחרונים.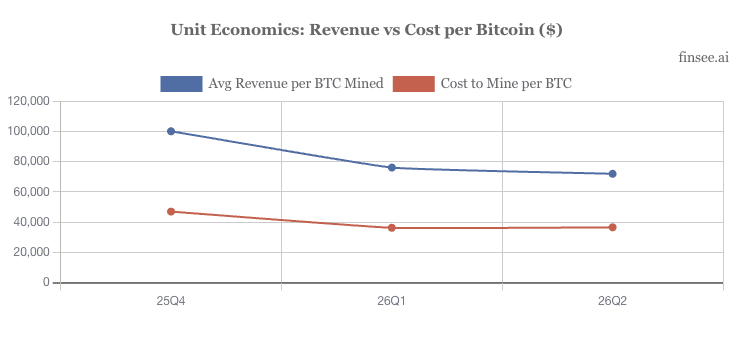
מקור: Finsee
הפסד חשבונאי גדול לצד שיפור רבעוני
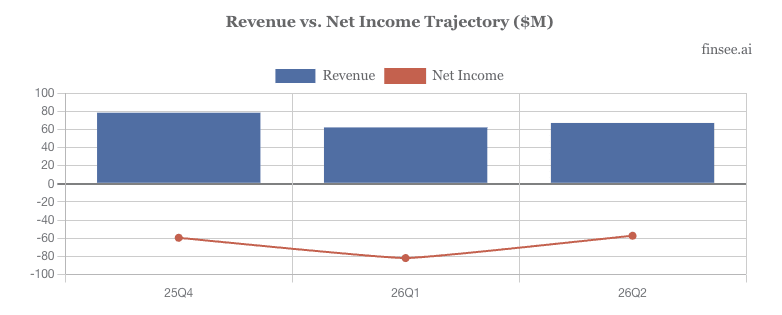
ההפסד הנקי הסתכם ב57.2 מיליון דולר, לעומת רווח של 3.4 מיליון דולר ברבעון המקביל.
ההפסד המתואם לפני ריבית, מסים, פחת והפחתות, מדד Non GAAP שמנטרל חלק מהשפעות מבנה ההון והחשבונאות, הסתכם ב45 מיליון דולר.
מדובר בשיפור לעומת הפסד מתואם של 91.3 מיליון דולר ברבעון הקודם, אך בהרעה משמעותית לעומת רווח מתואם של 15.2 מיליון דולר בשנה שעברה.
עיקר הפער נבע מהשינוי במחיר הביטקוין ולא מקריסה בפעילות הכרייה.
התרשים מטה מציג כי ההכנסות התאוששו ברבעון השני של 2026, אך American Bitcoin עדיין רשמה הפסד נקי משמעותי, בעיקר בשל הירידה בערך עתודת הביטקוין.
מקור: Finsee
העתודה גדלה, אבל איכות הצמיחה חשובה יותר מהכמות
החברה סיימה את הרבעון עם כ8,002 ביטקוין, גידול של כ981 מטבעות בתוך שלושה חודשים. העלייה של 11% בסאטושי למניה מצביעה על כך שהעתודה צמחה מהר יותר ממספר המניות, אך הפער ביניהם אינו גדול.
אם קצב ההנפקות יואץ, החברה עלולה להגדיל את מספר הביטקוינים הכולל בלי לייצר אותה רמת צמיחה לכל בעל מניה.
התרשים מטה מציג את העלייה בכמות הביטקוין שAmerican Bitcoin כרתה בכל רבעון, לצד הצמיחה המתמשכת בעתודה האסטרטגית של החברה.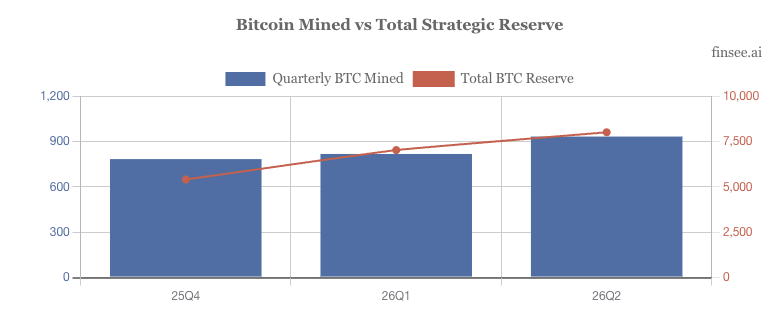
מקור: Finsee
שאלות מפתח
-
מהו קצב הנפקת המניות המרבי שההנהלה מוכנה לקבל כדי להמשיך להגדיל את עתודת הביטקוין בלי לפגוע בצמיחת הסאטושי למניה?
-
כיצד צפויים קושי הכרייה ברשת, מחירי החשמל והפעלת ציוד נוסף להשפיע על העלות הממוצעת לכריית ביטקוין ברבעונים הקרובים?
-
כמה מתוך כ3,090 הביטקוינים המשועבדים צפויים להיפדות בחזרה, וכמה עשויים לשמש בפועל לתשלום עבור ציוד הכרייה?
למה לשים לב ברבעון הבא
ביטקוין לכל מניה
המשך עלייה בסאטושי למניה יעיד שהחברה מגדילה את העתודה בקצב מהיר יותר מהדילול.
צמיחה דו ספרתית נוספת תהיה חיובית, בעוד עצירה או ירידה במדד תעיד שהנפקת המניות מתחילה לנטרל את צבירת הביטקוין.
עלות הכרייה והמרווח הגולמי
שמירה על עלות כרייה באזור 36,500 דולר ועל מרווח קרוב ל50% תעיד שהרחבת הפעילות אינה פוגעת ביעילות.
עלייה מהותית בעלות החשמל או ירידה חדה במרווח יצביעו על כך שהפלטפורמה רגישה יותר לתנאי השוק מכפי שנראה ברבעון הנוכחי.
תזרים המזומנים והנפקת המניות
המשקיעים צריכים לבדוק אם פעילות הכרייה מתחילה לייצר יותר מזומנים ואם החברה מפחיתה את התלות במכירת מניות.
המשך שריפת מזומנים גבוהה לצד הנפקות נוספות יגדיל את סיכון הדילול, גם אם עתודת הביטקוין הכוללת תמשיך לצמוח.
סיכום
American Bitcoin יצאה מהרבעון עם פעילות כרייה גדולה ויעילה יותר, אך גם עם המחשה ברורה לסיכון שבשילוב בין עתודת ביטקוין גדולה, הפסדים חשבונאיים ומימון באמצעות מניות. עד הדוח הבא, המדד החשוב ביותר יהיה הצמיחה בביטקוין לכל מניה, ולא גודל העתודה בפני עצמו.
המניה יורדת בטרום המסחר בכ0.36%, לפי הנתון העדכני שנבדק בזמן הכנת הסיכום.