סיכום דו״ח Q2 2026 חברת Marriott International (MAR)
3.8.2026

בקצרה
- Marriott International הציגה רווח מתואם למניה של 3.19 דולר ברבעון השני של 2026, גבוה מהצפי של 3.05 דולר, מה שמעיד על יכולת החברה להמיר גידול בפעילות לצמיחה מהירה יותר ברווחיות למרות הכנסות נמוכות מהצפוי.
- הכנסות Marriott מעמלות זיכיון וניהול בסיסיות צמחו ב-14% והגיעו ל-1.366 מיליארד דולר, נתון המדגיש את הצלחת המודל העסקי שלה להרחיב את בסיס הרווחים דרך גידול במספר החדרים ועלייה ב-RevPAR, ללא צורך בהשקעות הון משמעותיות בהקמת מלונות.
- צבר הפיתוח של Marriott הגיע לשיא של כ-629 אלף חדרים בכ-4,200 נכסים, כאשר 44% מהם כבר בבנייה, מה שמספק לחברה מנוע צמיחה עתידי משמעותי ומבטיח הרחבה מתמשכת של בסיס העמלות שלה בשנים הקרובות.
- למרות צמיחה של 5% ב-RevPAR בארה"ב ובקנדה, Marriott חוותה ירידה של 43% ב-RevPAR במזרח התיכון, מה שמדגיש את הסיכון הגלובלי לחשיפה להבדלים אזוריים משמעותיים העלולים לפגוע בהכנסות מעמלות באזורים מסוימים.
דגשים עיקריים מהדו״ח
• רווח מתואם למניה: 3.19 דולר, לעומת צפי של 3.05 דולר.
• הכנסות: 7.07 מיליארד דולר, לעומת צפי של 7.22 מיליארד דולר.
• רווח נקי מתואם: 844 מיליון דולר, לעומת צפי של 809 מיליון דולר.
• רווח נקי מדווח: 766 מיליון דולר, לעומת 763 מיליון דולר ברבעון המקביל.
מי שמסתכל על Marriott ורואה רק רשת מלונות, מפספס את החלק המעניין באמת בעסק.
החברה לא חייבת להחזיק ברוב המלונות בעצמה, אלא מאפשרת לבעלי נכסים להשתמש במותגים שלה, מנהלת עבורם מלונות וגובה בתמורה עמלות.
החברה, שדיווחה היום לפני מספר דקות, הראתה ברבעון השני למה המודל הזה כל כך מושך, מספר החדרים המשיך לגדול, ההכנסות מעמלות צמחו בקצב דו ספרתי והרווח המתואם השתפר, גם בלי זינוק משמעותי בתפוסה.
RevPAR, שהיא ההכנסה הממוצעת מכל חדר זמין שמשקללת את מחיר החדר ואת שיעור התפוסה, עלה ב3.4% בעולם, אך מאחורי הנתון הזה הסתתר פער חד בין צמיחה של 5% בארצות הברית ובקנדה לבין ירידה של 43% במזרח התיכון.
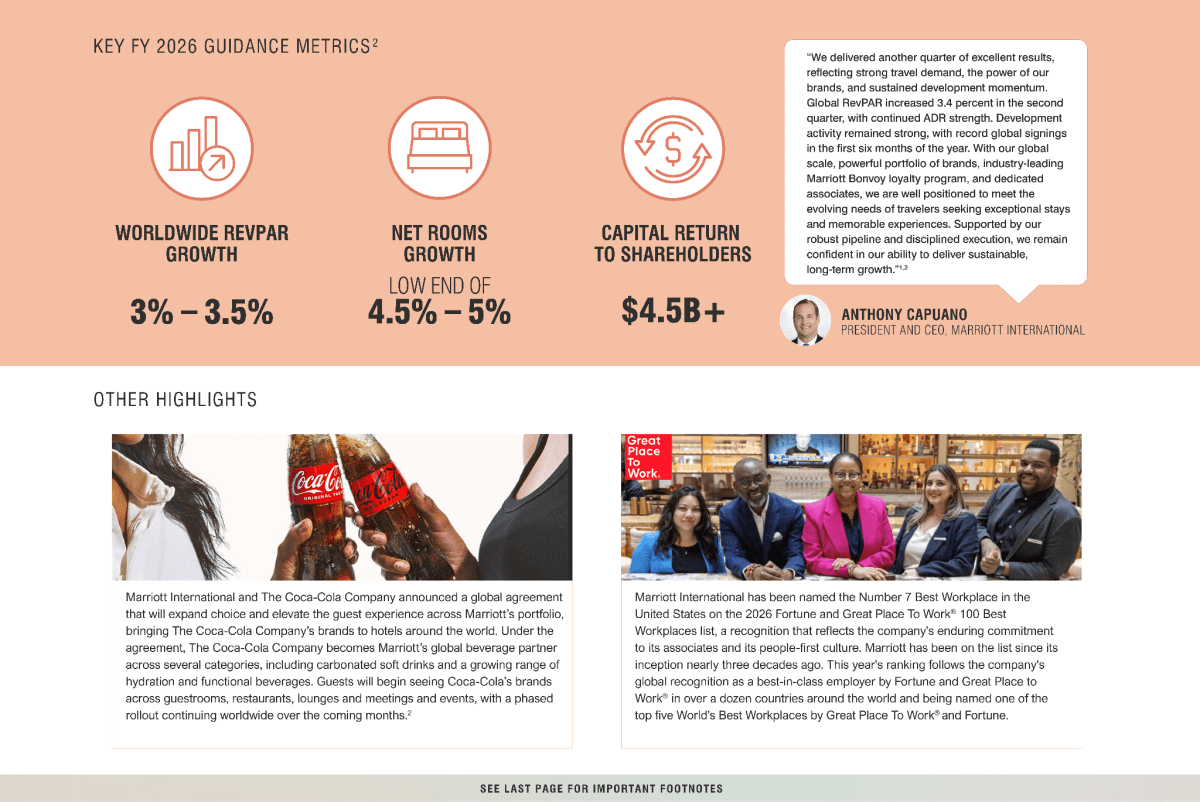
למרות הפגיעה האזורית, החברה העלתה את תחזית הצמיחה השנתית בRevPAR לטווח של 3% עד 3.5%.
במילים פשוטות, Marriott יצאה מהרבעון חזקה יותר, אך הדוח גם הזכיר למשקיעים שעסק גלובלי נהנה מפיזור רחב, ובאותה נשימה חשוף להבדלים גדולים בין אזור לאזור.
העמלות צומחות למרות הפערים בין האזורים
ברבעון השני Marriott רשמה צמיחה של 3.4% בRevPAR העולמי, הרווח המתואם למניה עלה ל3.19 דולר וצבר הפיתוח הגיע לכ629 אלף חדרים.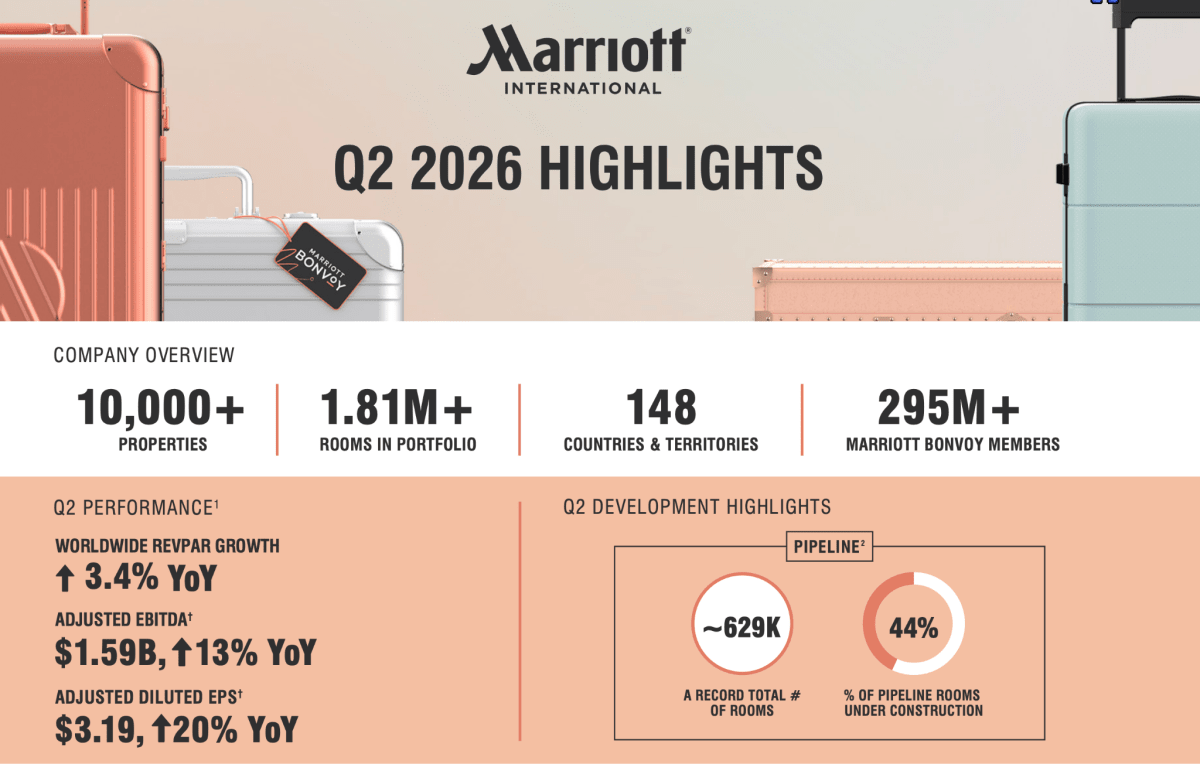
מקור: Marriott International, Q2 2026 Earnings Release
התרחיש השורי
הנקודה החזקה ביותר בדוח היא שהצמיחה ברשת ממשיכה להגיע לשורת הרווח.
הכנסות Marriott מעמלות זיכיון ומניהול בסיסי צמחו ב14% והגיעו ל1.366 מיליארד דולר, בזכות הרחבת מספר החדרים, העלייה בRevPAR והכנסות גבוהות יותר מכרטיסי האשראי המשותפים.
הרווח התפעולי המתואם עלה ב12% ל1.329 מיליארד דולר, הרווח הנקי המתואם צמח ב16% ל844 מיליון דולר והרווח המתואם למניה עלה ב20% ל3.19 דולר.
זה חשוב משום שהחברה אינה רק פותחת עוד חדרים, אלא מצליחה להפוך את הגידול בפעילות לצמיחה מהירה יותר ברווח.
כל עוד העמלות ממשיכות לצמוח מהר ממספר החדרים, Marriott נהנית ממודל עסקי שמאפשר להתרחב בלי לשאת בעצמה בכל ההשקעה הנדרשת להקמת המלונות.
המנוע השני נמצא במלונות שעדיין לא נפתחו.
החברה הוסיפה ברבעון כ17,900 חדרים נטו, ומספר החדרים הכולל שלה היה גבוה ב4.5% לעומת סוף הרבעון המקביל.
במקביל, צבר הפיתוח הגיע לשיא של כ629 אלף חדרים בכ4,200 נכסים.
כ44% מהחדרים בצבר כבר נמצאים בבנייה או בתהליך הסבה, ויותר ממחציתם ממוקמים מחוץ לארצות הברית ולקנדה. עבור המשקיע, המשמעות פשוטה, כל מלון חדש שמתחיל לפעול מרחיב את הבסיס שממנו Marriott יכולה לגבות עמלות במשך שנים.
עם זאת, הצבר הוא עדיין הבטחה ולא הכנסה, והתרחיש החיובי תלוי ביכולת החברה להפוך את הפרויקטים המתוכננים לחדרים פעילים בקצב מספק.
צבר של 629 אלף חדרים מזין את הצמיחה העתידית, כ629 אלף חדרים, כ4,200 נכסים, 44% מהחדרים שכבר נמצאים בבנייה או בהסבה ויותר ממחצית מהצבר בשווקים בינלאומיים.
הצבר הגדול מעניק לMarriott מסלול להרחבת בסיס העמלות, אך הערך יגיע רק כשהחדרים המתוכננים יהפכו למלונות פעילים.
התרחיש הדובי
הסיכון הבולט ביותר הוא הפער בין האזורים.
RevPAR בארצות הברית ובקנדה עלה ב5%, אך בשווקים הבינלאומיים הוא ירד ב0.5%, בעיקר בעקבות ירידה של 43% במזרח התיכון.
הפגיעה באזור הייתה חזקה מספיק כדי למחוק את הצמיחה שנרשמה באירופה, באסיה ובסין.
זה לא כשל במודל העסקי של Marriott, אלא סיכון חיצוני הנובע מסביבת הפעילות. עם זאת, מבחינת המשקיע התוצאה זהה: פחות אורחים ופחות לילות במלונות פירושם פחות הכנסות שעליהן החברה יכולה לגבות עמלות.
התאוששות באזור תחזיר מנוע צמיחה שנפגע, בעוד שהמשך העימות עלול להכביד גם ברבעונים הבאים.
הסיכון השני נמצא באיכות הרווח ובמאזן.
הרווח הנקי המדווח נותר כמעט ללא שינוי והסתכם ב766 מיליון דולר, בזמן שהרווח התפעולי המדווח ירד קלות ל1.229 מיליארד דולר.
הפער מול השיפור בתוצאות המתואמות נבע בין היתר מהפחתה של 68 מיליון דולר הקשורה למכירת מלון ומהפרשה משפטית של 27 מיליון דולר.
במקביל, החוב הכולל עלה מ16.2 מיליארד דולר בסוף 2025 ל16.9 מיליארד דולר, בזמן שהחברה השקיעה 1.1 מיליארד דולר ברכישה עצמית של מניות ברבעון.
הרכישות מקטינות את מספר המניות ותומכות ברווח למניה, אך כשהן מתבצעות לצד עלייה בחוב, כדאי לבדוק אם החברה שומרת לעצמה מספיק גמישות למקרה שסביבת התיירות תיחלש.
שורה תחתונה
תזת ההשקעה התחזקה משום שהחברה הראתה שהרחבת הרשת ממשיכה לייצר צמיחה גבוהה בעמלות וברווח המתואם.
צבר הפיתוח הגיע לשיא והתחזית השנתית עלתה, כך שהחברה אינה נשענת רק על תוצאות הרבעון הנוכחי.
הנקודה שתקבע אם המגמה תימשך היא השילוב בין קצב פתיחת החדרים, שמירה על הביקוש בארצות הברית ובקנדה והתאוששות הדרגתית בשווקים שנפגעו.
הנושאים המרכזיים
Marriott צומחת בלי לקנות כל מלון
ההכנסות הכוללות עלו ב5% ל7.071 מיליארד דולר, אך הנתון שמספר טוב יותר את הסיפור הוא צמיחה של 13% בהכנסות העמלות הגולמיות ל1.578 מיליארד דולר.
הסיבה היא שעמלות הזיכיון והניהול נמצאות בלב המודל העסקי של Marriott. ככל שיותר מלונות פועלים תחת מותגי החברה וככל שההכנסות שלהם גדלות, Marriott יכולה להגדיל את הכנסותיה בלי לרכוש בעצמה את הקרקע, לבנות את המלון ולשאת בכל עלויות התפעול.
זה אינו אומר שהמודל חסר סיכון, אך הוא מאפשר לחברה להתרחב בצורה יעילה יותר מבחינת הון.
המחיר עלה יותר מהתפוסה
הצמיחה העולמית בRevPAR נבעה בעיקר מעלייה של 3.5% במחיר היומי הממוצע לחדר, בזמן שהתפוסה ירדה ב0.1 נקודת אחוז ל71.6%.
במילים אחרות, Marriott ייצרה יותר הכנסה מכל חדר זמין בעיקר משום שהצליחה לגבות מחיר גבוה יותר, ולא משום שמכרה הרבה יותר לילות.
זה מעיד על כוחם של המותגים ועל נכונות הלקוחות לשלם, אך גם מציב גבול ברור: העלאת מחירים יכולה לתמוך בצמיחה, אך לאורך זמן החברה תצטרך גם יציבות או שיפור בתפוסה.
Marriott Bonvoy הוא הרבה יותר ממועדון הטבות
מועדון הלקוחות Marriott Bonvoy חצה 295 מיליון חברים, והחברה חתמה על הסכמים ארוכי טווח חדשים עם JPMorgan Chase וAmerican Express בנוגע לכרטיסי האשראי המשותפים בארצות הברית.
ההסכמים צפויים להתחיל לתרום לתוצאות כבר במהלך 2026. מבחינת Marriott, המועדון אינו רק דרך להעניק נקודות על לינה.
הוא מעודד לקוחות להזמין ישירות דרך החברה, מחזק את הקשר שלהם למותגים ומאפשר לMarriott לייצר הכנסות גם מהוצאות שהם מבצעים מחוץ למלונות.
העלאת התחזית מראה שההנהלה מסתכלת מעבר לחולשה האזורית
Marriott צופה כעת צמיחה עולמית של 3% עד 3.5% בRevPAR בשנת 2026 ושל 3.5% עד 4% ברבעון השלישי.
החברה צופה רווח מתואם למניה של 11.64 עד 11.81 דולר וEBITDA מתואם, רווח לפני ריבית, מסים, פחת והפחתות, של 5.965 עד 6.025 מיליארד דולר.
בנוסף, היא מתכננת להחזיר לבעלי המניות יותר מ4.5 מיליארד דולר במהלך השנה.
התחזית מצביעה על ביטחון בהמשך הביקוש ובתרומה מכרטיסי האשראי, אך גם מעלה את רף הציפיות שהחברה תצטרך לעמוד בו.
Marriott מעלה תחזית וממשיכה להרחיב את הרשת
החברה צופה צמיחה שנתית של 3% עד 3.5% בRevPAR, גידול של 4.5% עד 5% במספר החדרים נטו והחזרת הון של יותר מ4.5 מיליארד דולר לבעלי המניות.
מקור: Marriott International, Q2 2026 Earnings Release
שאלות מפתח
-
כמה מהתרומה הצפויה מכרטיסי האשראי בשנת 2026 נובעת מהשיפור בתנאי ההסכמים, וכמה משקפת צמיחה מתמשכת במספר החברים ובהוצאות שלהם?
-
עד כמה התחזית השנתית מניחה התאוששות בפעילות במזרח התיכון, ומה תהיה ההשפעה אם החולשה באזור תימשך זמן רב יותר?
-
כיצד החברה מאזנת בין רכישות עצמיות בהיקף גבוה, עלייה בחוב וההשקעות הנדרשות כדי להפוך את צבר הפיתוח לחדרים פעילים?
למה לשים לב ברבעון הבא
RevPAR והפער בין האזורים
החברה צופה צמיחה עולמית של 3.5% עד 4% בRevPAR ברבעון השלישי.
עמידה בטווח הזה, לצד התייצבות בשווקים הבינלאומיים, תראה שהפגיעה במזרח התיכון נשארת ממוקדת ולא מעידה על היחלשות רחבה בביקוש.
האטה בארצות הברית ובקנדה, לצד המשך ירידה בינלאומית, תהפוך את תמונת הצמיחה לפחות יציבה.
קצב פתיחת החדרים
המשך צמיחה לכיוון הקצה הנמוך של טווח שנתי של 4.5% עד 5% במספר החדרים נטו יהיה חשוב כדי לתמוך בהכנסות העמלות העתידיות.
קצב פתיחות יציב יחזק את ההנחה שצבר הפיתוח הופך בפועל להכנסות.
דחיות בפרויקטים או האטה בהסבות יגדילו את הפער בין הצבר הגדול לבין התוצאות שמגיעות לדוח.
צמיחת העמלות והרווחיות
ברבעון השלישי Marriott צופה הכנסות עמלות גולמיות של 1.474 עד 1.483 מיליארד דולר וEBITDA מתואם של 1.439 עד 1.468 מיליארד דולר.
עמידה בטווחים האלה תראה שהצמיחה במספר החדרים, בRevPAR ובפעילות כרטיסי האשראי ממשיכה להגיע גם לרווח.
היחלשות בקצב העמלות או עלייה מהירה בהוצאות יאותתו שהמינוף התפעולי מתחיל להיחלש.
שורה תחתונה
החברה הציגה רבעון שממחיש היטב את היתרון של מודל המבוסס על מותגים, ניהול ועמלות.
החברה ממשיכה להוסיף חדרים, להרחיב את מועדון הלקוחות ולשפר את הרווח המתואם, גם כשאזור משמעותי אחד סובל מפגיעה חריפה.
עד הדוח הבא, השאלה המרכזית תהיה אם הצמיחה בצפון אמריקה וצבר הפיתוח ימשיכו לפצות על החולשה בשווקים הבינלאומיים.