איומי איראן מחדדים את המחיר של השבתת אסדות הגז
2.8.2026
בקצרה
- המשק הישראלי תלוי באופן קריטי בגז טבעי, המהווה למעלה מ-70% מייצור החשמל, ולכן השבתת אסדות כמו לווייתן וכריש, גם ללא פגיעה פיזית, גורמת לנזק כלכלי עצום המוערך בכ-1.7 מיליארד שקל בחודש, כפי שאירע בהשבתה של 33-40 ימים בתחילת 2026.
- השבתת מאגרי גז טבעי מובילה להפסדי הכנסות משמעותיים לחברות האנרגיה, לירידה בתמלוגים ובמסים למדינה, ומאלצת את יצרני החשמל לעבור לדלקים יקרים ומזהמים יותר כמו פחם וסולר, מה שמעלה את עלויות התפעול במשק בטווח הארוך.
- חברות כמו ניו-מד אנרג'י, המחזיקה ב-45.34% מלווייתן, חשופות מאוד להשבתות, כאשר למרות הערכתה כי 33 ימי השבתה לא יפגעו מהותית בתזרים לשנת 2026, השבתות ממושכות יותר יקשו על פיצוי ההכנסות שנדחו וישפיעו ישירות על רווחיותה.
- רציו אנרגיות, המחזיקה ב-15% מלווייתן, נמצאת בסיכון ממוקד יותר עקב תלותה הגבוהה במאגר ומקורות הכנסה מוגבלים, מה שמחייב את המשקיעים לבחון בקפידה את היקף מכירותיה, חובותיה ויכולתה לחלק רווחים במקרה של עצירה ממושכת בהפקת הגז.
כמעט כל פעם שאנחנו מדליקים מזגן, מטעינים את הטלפון או מפעילים מכונת כביסה, חלק גדול מהחשמל מגיע מגז שמופק מכמה מאגרים בים התיכון.
יותר מ70% מהחשמל בישראל מיוצר באמצעות גז טבעי, ולכן לווייתן, תמר וכריש הם הרבה יותר מנכסים של חברות אנרגיה, הם חלק מרכזי מהתשתית שמחזיקה את המשק הישראלי בשגרה.
כאן נמצא הסיפור המעניין למשקיע, אסדה לא צריכה להיפגע כדי שהחברות והמשק ירגישו את העלות.
בתקופה ביטחונית רגישה המדינה יכולה לעצור את ההפקה כאמצעי זהירות. המתקן נשאר שלם, אבל הגז מפסיק לזרום, המכירות נעצרות, המדינה מקבלת פחות תמלוגים ויצרני החשמל עוברים לדלקים יקרים יותר.
ההחלטה של נשיא ארצות הברית דונלד טראמפ לעצור בשלב הזה תקיפה נוספת באיראן הורידה קצת את הסיכון המיידי, אבל עדיין אין הסכם סופי, עבור המשקיעים בניו מד, רציו, אנרג׳יאן ושותפויות תמר, השאלה כבר לא עוסקת רק באיום על האסדות,השאלה החשובה היא כמה עולה כל יום של השבתה, ואיזו חברה יכולה להתמודד איתו בצורה הטובה ביותר.
אסדה לא צריכה להיפגע כדי שהמשק ישלם
כדי להבין את גודל החשיפה, לא צריך לדמיין פגיעה ישירה באסדה.
מספיק להסתכל על מה שקרה בתחילת המערכה מול איראן.
ב28 בפברואר 2026 הורתה המדינה לעצור את ההפקה מלווייתן ומכריש כאמצעי זהירות, בעוד שתמר המשיך לפעול וסיפק חלק מצורכי המשק המקומי.
לווייתן חזר לפעילות לאחר 33 ימים וכריש לאחר כ40 יום, לפי הערכות, חודש ללא לווייתן עלה למשק כמיליארד שקל, והשבתת כריש נאמדה בכ500 מיליון שקל בחודש, בסך הכול, הנזק שנגרם בתקופת ההשבתה של שני המאגרים הוערך בכ1.7 מיליארד שקל.
העלות הזאת לא נובעת רק מהגז שלא נמכר.
חברות האנרגיה מאבדות הכנסות בישראל וביצוא, המדינה מקבלת פחות תמלוגים ומסים ויצרני החשמל נאלצים להשתמש יותר בפחם ובסולר, שהם יקרים ומזהמים יותר.
חשוב גם לדייק במספרים, ההערכה של כ1.5 מיליארד שקל בחודש מתייחסת ללווייתן ולכריש, ולא לתמר וללווייתן. תמר המשיך לפעול באותה תקופה ושימש בפועל כרשת הביטחון של המשק.
עצירת מאגר לא מעלה מיד את חשבון החשמל של כל משק בית.
תעריף החשמל נקבע באמצעות מנגנון מסודר ומושפע מגורמים נוספים. אבל ככל שההשבתה מתארכת, המשק משתמש במשך זמן רב יותר בדלקים יקרים, והעלות מתחילה להיערם במקום אחר במערכת.
יותר מ70% מהחשמל בישראל כבר מיוצר מגז טבעי
חלקו של הגז הטבעי בייצור החשמל בישראל עלה מכ17% בשנת 2012 לכ71% בשנת 2024.
המעבר הפחית את השימוש בפחם, אבל גם הגדיל את הרגישות של המשק להשבתת מאגר או תשתית מרכזית.
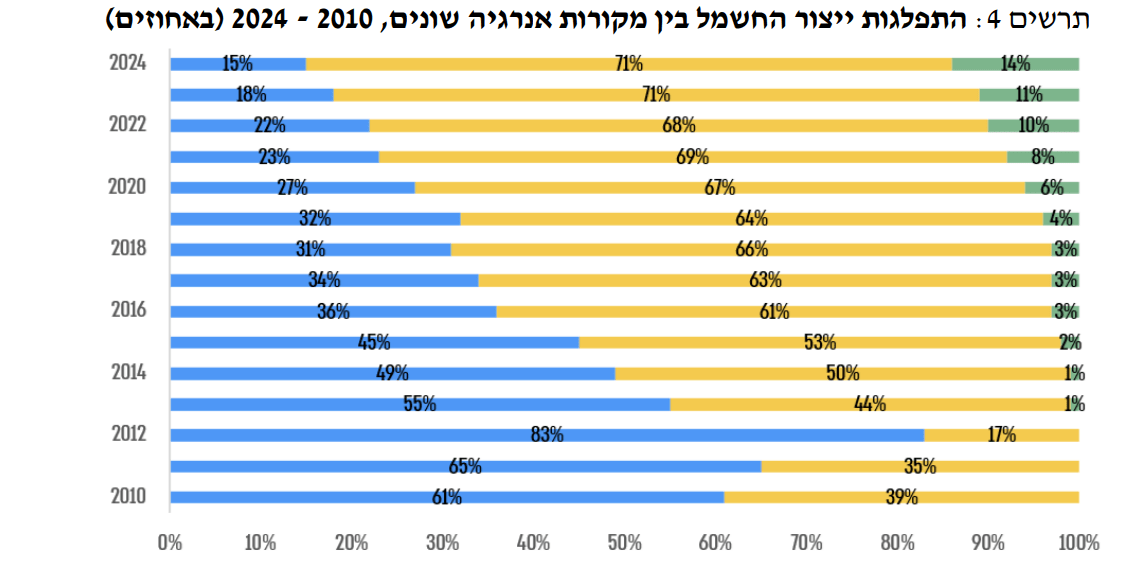
מקור: רשות הגז הטבעי ומשרד מבקר המדינה.
ניו מד ורציו מחזיקות באותו מאגר, אבל לא באותה רמת סיכון
ניו מד אנרג׳י מחזיקה ב45.34% מלווייתן, רציו אנרגיות מחזיקה ב15% ושברון, שמפעילה את המאגר, מחזיקה ב39.66%.
לווייתן מוכר גז ללקוחות בישראל, במצרים ובירדן. כשההפקה נעצרת, הפגיעה לא מסתכמת רק בשוק המקומי.
גם היצוא נפסק וההכנסות של השותפות נפגעות.
בשביל ניו מד, לווייתן הוא הנכס המרכזי ומקור התזרים העיקרי.
כל יום שבו המאגר מושבת מצמצם את המכירות. מצד שני, חוזים ארוכי טווח, נזילות ויכולת להשלים חלק מהמכירות בהמשך יכולים לרכך אירוע קצר.
לאחר ההשבתה האחרונה העריכה ניו מד כי 33 ימים ללא הפקה לא צפויים לפגוע בצורה מהותית בתזרים החזוי לשנת 2026.
חשוב לזכור שזו הערכת החברה, לא התחייבות. ככל שהשבתה נמשכת זמן רב יותר, קשה יותר לפצות על ההכנסות שנדחו.
רציו מחזיקה חלק קטן יותר בלווייתן, אבל תלויה בו בצורה ממוקדת יותר. ברבעון הראשון של 2026 הפיקה השותפות 1.9 מיליארד מטרים מעוקבים של גז ורשמה הכנסות של 54 מיליון דולר, לאחר שההשבתה פגעה בכמות שנמכרה.
במקרה של רציו, המשקיע צריך לבדוק לא רק את היקף המכירות, אלא גם את החוב, התזרים והיכולת להמשיך לחלק רווחים.
לחברה יש פחות מקורות הכנסה שיכולים לאזן עצירה ממושכת בלווייתן.
קבוצת דלק מספקת חשיפה עקיפה למאגר דרך השליטה בניו מד, ההשפעה עליה פחות ממוקדת, מפני שתוצאות הקבוצה כוללות פעילויות ונכסים נוספים.
33 ימי השבתה כבר ניכרו במכירות לווייתן
מכירות הגז מלווייתן ירדו ל1.9 BCM ברבעון הראשון של 2026, לעומת 2.9 BCM ברבעון המקביל. ההשבתה הייתה גורם מרכזי, אבל צריך להביא בחשבון גם תחזוקה, תזמון מכירות ושינויים בביקוש.
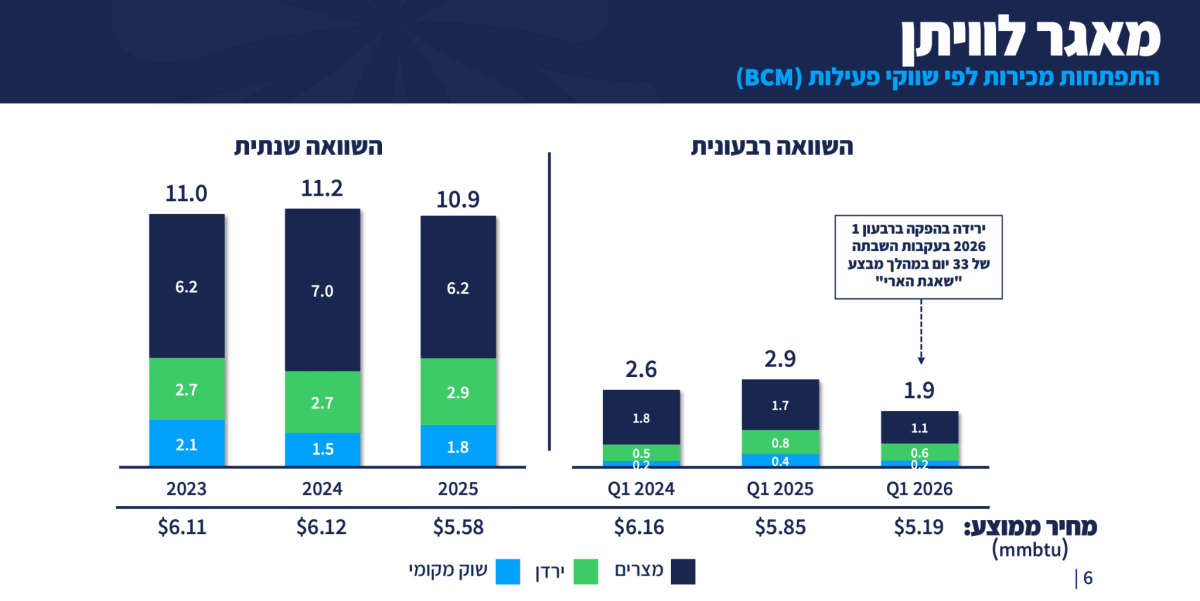
מקור:רציו אנרגיות, מצגת שוק ההון לרבעון הראשון של 2026.
אנרג׳יאן הראתה איך השבתה מגיעה עד לדיבידנד
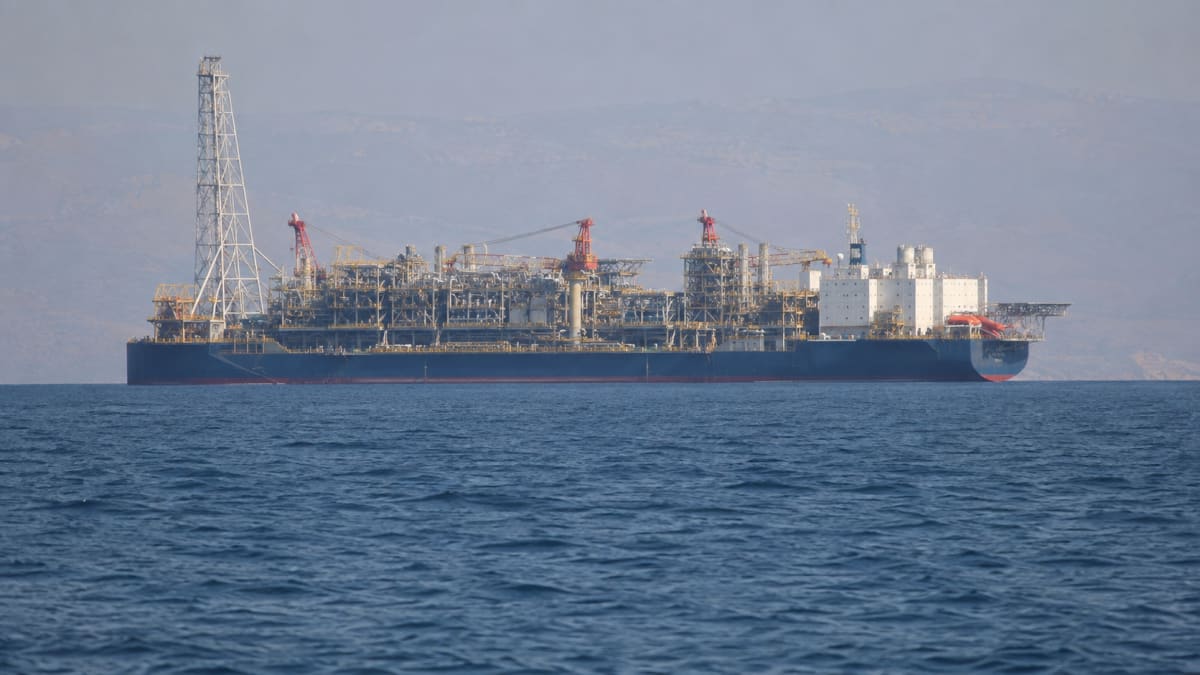
אנרג׳יאן, שמניותיה נסחרות גם בתל אביב, מפעילה את מאגר כריש באמצעות מתקן הפקה צף בשם FPSO.
במילים פשוטות, מדובר בספינה גדולה שמפיקה ומעבדת את הגז בלב הים.
אנרג׳יאן פועלת גם במדינות נוספות, אבל כריש הוא נכס מרכזי עבורה.
ההשבתה שנמשכה 41 ימים פגעה בתפוקה וברווח ברבעון הראשון. בעקבותיה החברה הורידה את תחזית ההפקה השנתית וקיצצה את הדיבידנד הרבעוני מ30 סנט ל10 סנט למניה.
זו דוגמה ברורה לאופן שבו החלטה ביטחונית מגיעה לכיס של המשקיע.
פחות ימי הפקה הובילו לפחות הכנסות, לתחזית חלשה יותר ולחלוקה נמוכה יותר לבעלי המניות.
מצד שני, לא כל ההכנסה בהכרח נעלמת. הגז שנשאר במאגר יכול להימכר בהמשך.
הבעיה היא שהוצאות קבועות, התחייבויות לבנקים ועלויות תפעול ממשיכות להצטבר גם בזמן שההפקה נעצרת.
תמר יכול להפוך שוב לרשת הביטחון של המשק
ישראמקו ותמר פטרוליום מעניקות חשיפה ישירה למאגר תמר.
כאשר לווייתן וכריש הושבתו, תמר נשאר המאגר הפעיל היחיד וקיבל תפקיד מרכזי בשמירה על אספקת הגז לישראל.
אבל לא נכון להניח שהשותפויות בתמר מרוויחות אוטומטית מהשבתת המתחרות.
היכולת להגדיל את ההפקה תלויה במגבלות טכניות, בחוזים ובהנחיות המדינה.
גם תמר עצמו מופיע במסגרת האיומים האיראניים.
המשמעות היא שהנכס ששימש כרשת הביטחון בסבב הקודם עלול להפוך בעצמו למוקד סיכון בסבב הבא.
נכון למועד הכנת הסקירה לא נמצא דיווח בורסאי מאומת על הוראה חדשה להשבית את תמר, לווייתן או כריש.
אם תתקבל החלטה כזאת, יהיה צורך לבדוק מחדש את ההשפעה על כל אחת מהחברות.
מה באמת חשוב למשקיע עכשיו
איומים מאיראן יכולים להשפיע מיד על מצב הרוח במניות הגז, אבל הדוחות ייקבעו לפי מה שיקרה בפועל.
השאלות החשובות הן האם תינתן הוראה לעצור את ההפקה, כמה זמן תימשך ההשבתה ובאיזו מהירות המאגר יחזור לעבוד.
בניו מד וברציו כדאי לעקוב אחר המכירות מלווייתן, היצוא, התזרים ותוכנית ההרחבה.
באנרג׳יאן חשוב לבדוק את תחזית ההפקה, העלויות הקבועות והדיבידנד.
בישראמקו ובתמר פטרוליום צריך לבחון אם תמר מצליח לשמור על רציפות ולענות על ביקוש מקומי גבוה יותר.
האירוע האחרון הראה שישראל יכולה להמשיך לייצר חשמל גם כששני מאגרים מושבתים.
הוא גם הראה כמה זה עולה, דלקים יקרים יותר, פחות הכנסות למדינה ופגיעה ישירה בחברות.
האסדות לא צריכות להיפגע כדי שהמשק ישלם. לפעמים מספיק שהסיכון הביטחוני משאיר אותן כבויות.