החברה שכולם אוהבים לשנוא, אבל ממשיכה להדפיס מיליארדים, בואו נדבר על אדובי
31.7.2026

בקצרה
- אדובי הציגה תוצאות פיננסיות חזקות ברבעון האחרון, עם הכנסות של 6.62 מיליארד דולר וצמיחה של 13% לעומת השנה הקודמת, מה שמעיד על המשך כוחה הכלכלי ויכולתה לייצר רווחים משמעותיים למרות חששות השוק.
- החברה רשמה רווח תפעולי מתואם של 2.95 מיליארד דולר והכנסה שנתית חוזרת של 27.1 מיליארד דולר, נתונים המצביעים על מודל עסקי יציב ורווחיות גבוהה, המבססים את מעמדה כחברה בעלת תזרים מזומנים חזק.
- המעבר של אדובי למודל מנויים הגדיל את הכנסותיה באופן משמעותי, אך יצר תסכול בקרב לקוחות עקב עלויות ביטול גבוהות ומחירים עולים, מה שהוביל להסדר של 150 מיליון דולר עם הרשויות בארה"ב וחושף את פוטנציאל הסיכון מתלונות לקוחות.
- עליית הבינה המלאכותית והתחזקות מתחרות כמו Canva ו-Figma מאיימות על כוח התמחור והצמיחה העתידית של אדובי, שכן הן מציעות חלופות זולות וקלות יותר לשימוש, מה שעלול לשחוק את נתח השוק שלה בטווח הארוך.
בואו נדבר על אחת המניות המוזרות בוול סטריט חברת אדובי ( ADBE) העסק ממשיך לצמוח, הרווחים נערמים והלקוחות ממשיכים לשלם, אבל השוק מתמחר אותה כאילו מישהו כבר ביקש מהבינה המלאכותית להחליף את כל החברה.
אני אספר לכם איך אני רואה את זה ,יש חברות שהלקוחות אוהבים והמניה שלהן מאכזבת, יש חברות שהלקוחות לא סובלים אבל המשקיעים מוכנים לסלוח להן כל עוד הכסף ממשיך להיכנס ואז יש את אדובי.
הלקוחות מתלוננים על המחירים, על המנויים ועל הדרך הארוכה והמפותלת שצריך לעבור כדי להיפרד מהם.
המעצבים מוקפים בחלופות חדשות, המשקיעים מפחדים מהבינה המלאכותית והמניה מתנהגת כאילו Photoshop עומדת להצטרף לפקס ולנגן הMP3 יש רק בעיה אחת עם הסיפור הזה.
אדובי ממשיכה לייצר הרבה מאוד כסף.
ברבעון האחרון החברה הכניסה 6.62 מיליארד דולר, צמחה ב13% לעומת השנה הקודמת והציגה רווח תפעולי מתואם של 2.95 מיליארד דולר, ההכנסה השנתית החוזרת שלה הגיעה ל27.1 מיליארד דולר ותזרים המזומנים מפעילות עמד על 2.17 מיליארד דולר ברבעון אחד.
תבינו, אלה לא מספרים של חברה שהלקוחות נטשו, אלא של חברה שהשוק כבר לא בטוח מה היא תהיה בעוד חמש שנים וזאת בדיוק הסיבה שאדובי הפכה לאחת המניות המעניינות בשוק, הוויכוח הוא לא אם Photoshop, Illustrator, Premiere או Acrobat ייעלמו מחר, הם כנראה לא ייעלמות, הוויכוח הוא אם בעולם שבו כל משתמש יכול לבקש מתוכנה ליצור תמונה, לערוך סרטון או לבנות מודעה בתוך שניות, עדיין צריך לשלם לאדובי כדי ללמוד איך לעשות את זה בעצמו, במשך יותר מארבעה עשורים אדובי מכרה לאנשים כלים, עכשיו העולם רוצה לקנות תוצאות.
העסק המשיך לצמוח, המניה נשארה מאחור
בזמן שהכנסות אדובי המשיכו לעלות, מחיר המניה נשחק בחדות, הפער הזה מסכם את כל הסיפור.
השוק לא מפחד מההווה של אדובי, אלא מהשאלה אם היא תצליח לשמור על כוח התמחור והצמיחה שלה בעידן הAI.
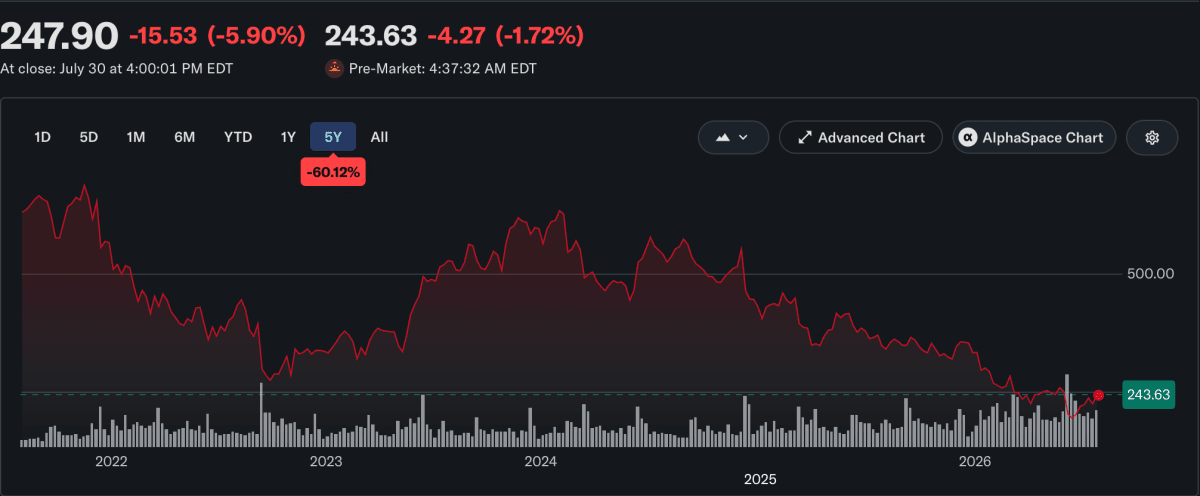
מקור: yahoo finance
החברה שהפכה מתוכנה להרגל
כדי להבין את הכוח של אדובי צריך להיזכר במה שהיא באמת הצליחה לבנות, פוטושופ היא לא רק תוכנת עריכת תמונות, היא הפכה לפועל, אנחנו לא אומרים שמישהו ערך תמונה בצורה דיגיטלית. אנחנו אומרים שהוא עשה לה פוטושופ.
PDF הוא לא סתם קובץ, הוא חלק כמעט בלתי נראה מהדרך שבה עסקים, ממשלות, עורכי דין, רואי חשבון, סטודנטים ועובדים שולחים מסמכים.
Premiere וAfter Effects יושבות בתוך תהליכי עבודה של עורכים, אולפנים, סוכנויות וחברות מדיה. Illustrator וInDesign הן חלק מהשפה המקצועית של מעצבים.
כשמוצר הופך להרגל, הוא קשה מאוד להחלפה, הבעיה מתחילה כשההרגל הופך גם למשהו שהלקוחות מרגישים שהם תקועים איתו.
אדובי עברה לפני יותר מעשור ממכירת רישיונות חדפעמיים למודל מנויים. מבחינה עסקית זה היה מהלך כמעט מושלם, במקום לחכות שהלקוחות יקנו גרסה חדשה פעם בכמה שנים, החברה התחילה לקבל מהם תשלום בכל חודש.
מבחינת הלקוחות, העסקה הייתה הרבה פחות רומנטית, מנויים שנתיים, חבילות גדולות, עלויות ביטול ומחירים שעולים לאורך זמן הפכו את אדובי לחברה שמשתמשים רבים צריכים, אבל לא תמיד אוהבים.
התחושה הזאת קיבלה חיזוק גם מחוץ לרשתות החברתיות.
במרץ 2026 אדובי הגיעה להסדר של 150 מיליון דולר עם הרשויות בארצות הברית סביב טענות לכך שהקשתה על לקוחות להבין את דמי הביטול ולצאת ממנויים. החברה לא הודתה בעבירות, אך ההסדר כלל קנס ושירותים ללקוחות.
זה חשוב למשקיעים לא בגלל הקנס עצמו 150 מיליון דולר הם סכום שאדובי יכולה לספוג.
הנקודה החשובה היא שהכעס של הלקוחות לא נולד יחד עם הAI.
הבינה המלאכותית פשוט נתנה להם לראשונה סיבה להאמין שיש דרך החוצה.
כולם הגיעו למסיבה של אדובי
במשך שנים האלטרנטיבות לפוטושופ ולשאר מוצרי אדובי התמודדו עם בעיה פשוטה.
הן היו זולות יותר, אבל בדרך כלל גם פחות טובות, פחות מוכרות או פחות נוחות לעבודה מקצועית.
הפער הזה הולך ומצטמצם, Canva הפכה עיצוב לפעולה שגם מי שלא יודע מהי שכבה יכול לבצע, (Figma,(FIG, בנתה סביבת עבודה שיתופית שהפכה לכלי מרכזי אצל מעצבי מוצרים וצוותי תוכנה.
DaVinci Resolve מציעה כלי עריכת וידאו מקצועיים בגרסה חינמית חזקה.
Blender ממשיכה להוכיח שתוכנה פתוחה יכולה להתחרות בכלים יקרים, וAffinity מציעה חלופות זולות יותר לכלי העיצוב המסורתיים.
הבעיה של אדובי היא שכבר לא צריך לעזוב אותה ביום אחד הרי אפשר להשתמש בCanva בשביל פוסט, בFigma בשביל עבודה עם צוות, בDaVinci בשביל וידאו ובכלי AI בשביל תמונה מהירה.
כל כלי כזה לוקח מאדובי רק משימה אחת, זה נשמע קטן, אבל אלפי משימות קטנות יכולות להפוך עם הזמן לאיום גדול, הסיכון הוא לא בהכרח שמיליוני משתמשים יבטלו מחר את המנוי,אלא שהם יתחילו לשאול על מה בדיוק הם עדיין משלמים.
הAI לא צריך להיות טוב יותר מפוטושופ
כאן חשוב להבין משהו, הבינה המלאכותית לא חייבת להיות טובה יותר ממעצב מקצועי היא רק צריכה להיות מספיק טובה בשביל רוב האנשים.
בעלת עסק קטן לא תמיד צריכה קמפיין מושלם,לפעמים היא רק צריכה תמונה טובה לפוסט שעולה הערב.
סטודנט לא תמיד צריך ללמוד עריכת וידאו, לפעמים הוא רק רוצה שמצגת תיראה פחות כמו מצגת.
במשך שנים הדרך לקבל תוצאה טובה הייתה ללמוד כלי, היום מספיק יותר ויותר פעמים להסביר מה רוצים.
זה ההבדל בין לפתוח את Photoshop, לבחור שכבות, לסמן אזורים, לתקן צבעים ולבצע עוד עשרה צעדים, לבין לכתוב משפט ולחכות כמה שניות.
הAI לא מוחק מיד את המקצוע, הוא מוחק קודם את המשימות הפשוטות שבגללן אנשים רגילים היו צריכים תוכנה מקצועית וזה בדיוק המקום שבו אדובי יכולה להיפגע בלי לאבד אפילו מעצב בכיר אחד, מספיק שהיא תאבד את המשתמשים שרוצים תוצאה, אבל לא רוצים להפוך למעצבים.
הדוחות עדיין לא מספרים סיפור של קריסה
וכאן הסיפור נהיה מעניין מבחינתי אם אדובי כבר נמצאת בדרך להפוך לחברה של העבר, קשה לראות את זה במספרים.
ההכנסות ממשיכות לצמוח, בסיס המנויים עדיין עצום ותזרים המזומנים נשאר חזק, הלקוחות אולי מתלוננים, אבל הם עדיין משלמים וזו בדיוק המלכודת של המשקיעים, הדוחות מראים מה קורה עכשיו.
המניה מנסה לתמחר את מה שיקרה בעוד כמה שנים וזו הסיבה השוק לא מחכה שההכנסות יתחילו לרדת.
הוא כבר שואל אם אדובי תוכל להמשיך להעלות מחירים, לשמור על הלקוחות ולהגן על המוצרים שלה בעולם שבו אלטרנטיבות חדשות מגיעות כמעט בכל שבוע.
זו הסיבה שהמניה יכולה להיראות זולה גם כשהעסק נראה מצוין, המחיר הנמוך הוא לא ויכוח על הרווחים של היום.
הוא ויכוח על כמה מהם יישארו מחר.
אדובי לא נשארה לעמוד בצד
אדובי מבינה היטב מה קורה סביבה, התשובה שלה נקראת Firefly ואני אסביר, Firefly מאפשרת ליצור תמונות, להחליף רקעים, להרחיב סצנות ולבנות גרסאות חדשות בעזרת טקסט, וכל זה מתוך המערכת שהלקוחות כבר מכירים.
על הנייר, זה בדיוק מה שאדובי צריכה לעשות, במקום לתת ללקוחות לברוח לכלי AI חיצוניים, היא מכניסה את הAI ישר לתוך Photoshop, Illustrator ושאר המוצרים שלה, מבחינת המשתמש זה נשמע מעולה.
מבחינת המשקיע עולה שאלה קריטית, איך עושים מזה כסף? ההכנסה השנתית החוזרת ממוצרים חדשים שמבוססים על AI כבר חצתה 500 מיליון דולר וצמחה במהירות, זה מספר יפה אבל מול הכנסה שנתית חוזרת כוללת של 27.1 מיליארד דולר, הוא עדיין קטן.
אדובי כבר הוכיחה שאנשים רוצים להשתמש בAI שלה, היא עדיין לא הוכיחה שהוא מספיק גדול כדי לשנות את קצב הצמיחה של החברה כולה.
וכאן היא נכנסת למצב כמעט מצחיק, אם היא לא תציע מספיק AI, הלקוחות ילכו למתחרות ואם היא תציע אותו בחינם, המשקיעים ישאלו איפה הכסף, אם היא תגבה עליו יותר, הלקוחות שכבר כועסים על המחירים יכעסו אפילו יותר.
אדובי יכולה להשיק מוצר אדיר, להביא מיליוני משתמשים ועדיין לקבל מוול סטריט את השאלה הכי מעליבה שאפשר לשאול חברת תוכנה, יפה מאוד, אבל איפה ההכנסות?
היתרון שאולי השוק מפספס
הצד האופטימי בסיפור מתחיל במקום שבו רוב הדיונים על AI נגמרים.
יצירת תמונה היא רק ההתחלה, אחרי שהתמונה נוצרה, מישהו עדיין צריך לערוך אותה, להתאים אותה למותג, לייצר עשרות גרסאות, להעביר אותה לאישור ולשלב אותה בקמפיין.
חברת אופנה לא צריכה רק תמונה יפה של נעל, היא צריכה את אותה נעל באתר, באינסטגרם, בפרסומת, במייל ובחנויות, לפעמים בעשרות שפות וגדלים.
כאן אדובי עדיין חזקה מאוד, היא לא מוכרת רק כפתור שמייצר תמונה, היא מחזיקה חלק גדול מתהליך העבודה שמתחיל ברעיון ונגמר בתוכן שמגיע ללקוח.
ככל שהAI ייצור יותר תוכן, הבעיה הגדולה יכולה לעבור מהיצירה עצמה לניהול שלה, מי יוודא שהתמונה מתאימה למותג, מי יחליט איזו גרסה נכונה, מי יאשר את השימוש ומי יהפוך אלפי יצירות לקמפיין שאפשר באמת לנהל.
אדובי רוצה להיות החברה שמחזיקה את כל הצינור הזה, אם היא תצליח, הAI לא יחליף אותה אלא יכול לגרום ללקוחות להשתמש ביותר מהמוצרים שלה.
מה המשקיעים צריכים לראות
עוד רבעון טוב כנראה לא יספיק, השוק כבר יודע שאדובי יודעת להרוויח כסף.
הוא רוצה לראות שהיא יודעת לצמוח בעולם שבו היצירה הופכת זולה, מהירה ופשוטה יותר.
החברה צריכה להוכיח שהמשתמשים שמגיעים לכלי הAI הופכים בסוף ללקוחות משלמים.
היא צריכה להראות שההכנסות החדשות גדלות מהר יותר מהלחץ על המנויים הישנים והיא צריכה להוכיח שהמערכת השלמה שלה חזקה יותר מכל אפליקציה בודדת.
Photoshop יכולה לפגוש מתחרה טובה יותר, Premiere יכולה להילחץ מכלי זול יותר אבל אם החיבור בין כל המוצרים יוצר סביבת עבודה שקשה להחליף, היתרון של אדובי עדיין חי.
זה המבחן האמיתי, לא אם היא יכולה להוסיף עוד כפתור AI, אלא אם היא יכולה להפוך את הAI לסיבה חדשה להישאר בתוך המערכת שלה.
אז אדובי זולה או זולה מסיבה טובה?
התשובה היא כנראה גם וגם.
מצד אחד, מדובר בחברה עם בסיס עצום של הכנסות חוזרות, מוצרים שהם סטנדרט מקצועי, רווחיות גבוהה ותזרים מזומנים חזק, מצד שני, השוק לא משלם על מה שהחברה הייתה, הוא משלם על מה שהיא תהיה.
אם Firefly יחזק את Creative Cloud, יביא לקוחות חדשים ויגדיל את כמות התוכן שעוברת דרך אדובי, המניה יכולה להיראות בדיעבד כמו עסק מצוין שנמכר במחיר של חברה במשבר.
אם המשתמשים יגלו שהם יכולים לקבל את רוב מה שהם צריכים מכלים פשוטים, זולים ומהירים יותר, הרווחים של היום עלולים להפוך לתמונה יפה של עבר שכבר התחיל להיעלם.
אדובי היא לא רק סיפור על מניה זולה היא מבחן לכל תעשיית התוכנה, האם הבינה המלאכותית תחזק את החברות שמחזיקות בתהליכי העבודה, או תהפוך את הכלים שלהן למוצרים שקל להחליף?
אדובי לימדה במשך עשרות שנים את העולם איך ליצור עכשיו היא צריכה להוכיח שהעולם עדיין צריך אותה, גם אחרי שהיצירה הפכה לדבר שאפשר לבקש במשפט אחד.