סיכום דו״ח Q2 2026 חברת AXT Inc (AXTI)
31.7.2026

בקצרה
- הכנסות חברת AXT זינקו לשיא של 47.6 מיליון דולר ברבעון השני של 2026, עלייה של 77% מהרבעון הקודם ו-165% משנה לשנה, מה שמעיד על התממשות מהירה של הביקוש לחומרים מתקדמים לתשתיות בינה מלאכותית ומרכזי נתונים.
- שיעור הרווח הגולמי של AXT עלה באופן דרמטי ל-44.9% ברבעון הנוכחי, לעומת 29.6% ברבעון הקודם ו-8% בלבד בשנה שעברה, שיפור המעיד על יעילות תפעולית משופרת ומעבר למוצרים בעלי ערך גבוה יותר, המשפרים את רווחיות החברה באופן ניכר.
- הביקוש לאינדיום פוספיד, המשמש לייצור רכיבים אופטיים מהירים, הגיע לשיא של 30.7 מיליון דולר והיווה כמעט שני שלישים מהכנסות AXT, מה שמדגיש את חשיבותו כמנוע צמיחה מרכזי עבור החברה בתחום התקשורת המהירה במרכזי נתונים.
- צבר ההזמנות של AXT עולה על 100 מיליון דולר ונמשך לתוך 2027, מה שמצביע על ביקוש חזק ועקבי למוצריה, אך גם מעלה את האתגר של החברה להרחיב את כושר הייצור ולנהל את התלות בהיתרי יצוא מסין כדי לעמוד בביקוש הגובר.
רוב המשקיעים שמחפשים חשיפה למהפכת הבינה המלאכותית מסתכלים על השבבים הגדולים, אבל חלק מהסיפור נמצא הרבה יותר עמוק בתוך שרשרת האספקה.
חברת AXT, מייצרת פרוסות מוליכים למחצה מחומרים מתקדמים כמו אינדיום פוספיד, גליום ארסניד וגרמניום, חומרים שנמצאים בבסיס של רכיבי תקשורת מהירים, חיישנים ויישומים אופטיים.
ככל שמרכזי הנתונים מוסיפים יותר כוח מחשוב, הם צריכים להעביר כמויות גדולות יותר של מידע במהירות גבוהה יותר ובצריכת חשמל נמוכה יותר, וזה בדיוק המקום שבו החומרים של AXT הופכים לחשובים.
בדוח האחרון נראה שהביקוש הזה כבר לא נשאר כהבטחה לעתיד.
הכנסות החברה הגיעו לשיא של 47.6 מיליון דולר, עלייה של כ77% לעומת הרבעון הקודם ושל כ165% לעומת התקופה המקבילה בשנה שעברה, בפשוטות, החברה עברה בתוך רבעון אחד מחברה עם סיפור מעניין לחברה שהמספרים שלה מתחילים להוכיח שהסיפור באמת קורה.
החומר שנמצא מאחורי מהפכת התקשורת במרכזי הנתונים
מקור: TMPI
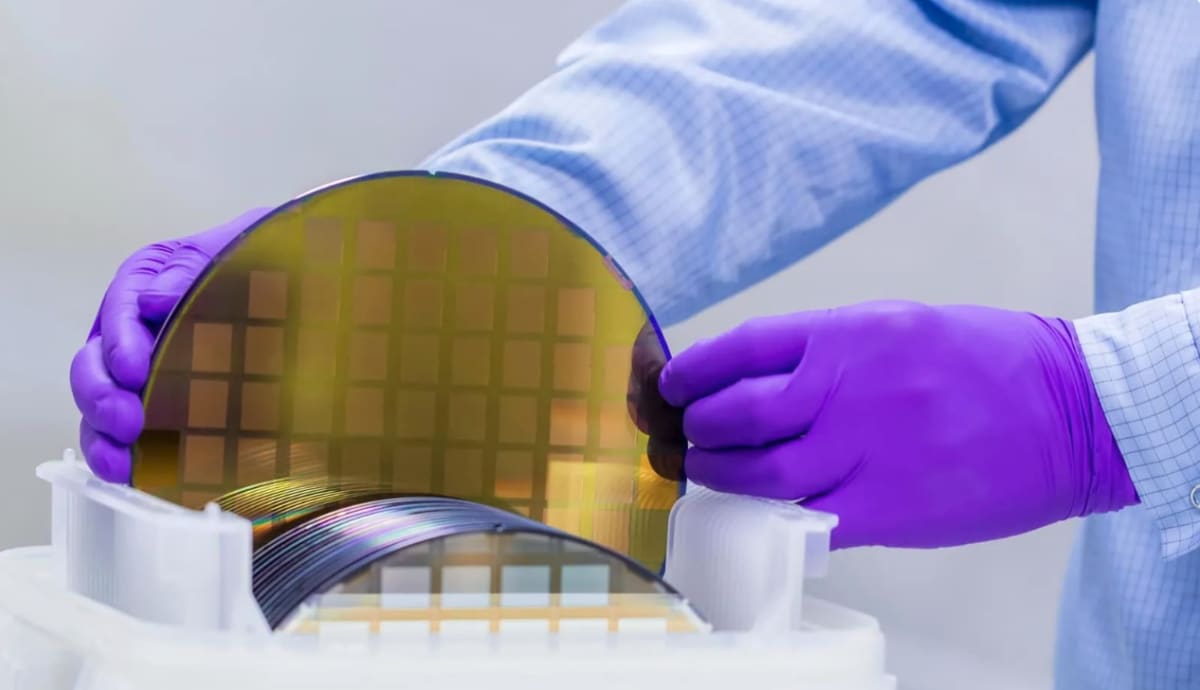
פרוסת אינדיום פוספיד, אחד מחומרי הבסיס שבהם משתמשים לייצור רכיבים אופטיים מהירים.
החברה נמצאת בתחילת שרשרת האספקה ומספקת את המצע שעליו מיוצרים חלק מהלייזרים והגלאים שמעבירים מידע באמצעות אור.
השינוי היה חד עוד יותר ברווחיות, שיעור הרווח הגולמי לפי GAAP, כללי החשבונאות המקובלים, עלה ל44.9%, לעומת 29.6% ברבעון הקודם ו8% בלבד בשנה שעברה.
החברה גם עברה מהפסד לרווח נקי וסיפקה תחזית חזקה יותר לרבעון השלישי.
ההכנסות זינקו, אבל השינוי הגדול באמת התרחש ברווחיות
בתוך שנה ההכנסות של AXT עלו מ18 מיליון דולר ל47.6 מיליון דולר, אבל השינוי החריף יותר נרשם בשיעור הרווח הגולמי, שעלה מ8% ל44.9%.
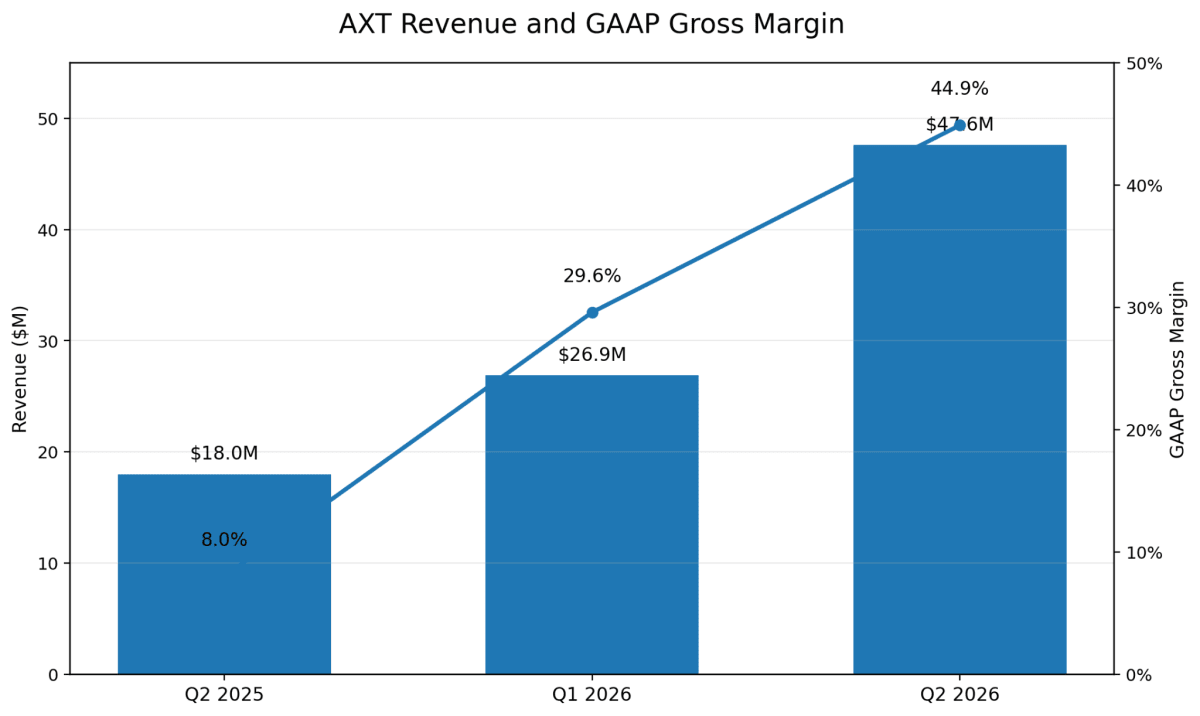
מקור:AXT , תוצאות Q2 2026
מה שהופך את הסיפור של החברה למעניין הוא המיקום שלה באחת הנקודות החשובות בתשתיות הבינה המלאכותית.
מרכזי נתונים לא צריכים רק שבבים חזקים יותר,הם צריכים גם להעביר מידע במהירות בין המעבדים, השרתים ומערכות האחסון וככל שכמות המידע גדלה, החיבור בין המערכות הופך לצוואר בקבוק בפני עצמו, וכאן נכנסים הרכיבים האופטיים והחומרים שעליהם הם מיוצרים.
החברה לא מוכרת את שבב הבינה המלאכותית עצמו, אלא חומר בסיס שמאפשר לחלק מהתקשורת סביבו לפעול במהירות גבוהה יותר.
הדוח מחזק משמעותית את תזת הצמיחה, אבל הוא גם מעלה את רף הציפיות.
הביקוש כבר מתחיל להופיע במספרים, ולכן המבחן עובר כעת לביצוע.
החברה תצטרך להוכיח שהיא מסוגלת להרחיב את הייצור בקצב הנדרש, לשמור על הרווחיות הגבוהה ולהתמודד עם התלות בקבלת היתרי יצוא מסין.
התרחיש השורי
מנוע הצמיחה המרכזי הוא אינדיום פוספיד, חומר המשמש לייצור לייזרים וגלאים שמעבירים מידע במהירות גבוהה באמצעות אור.
ההכנסות מהתחום הגיעו לשיא של 30.7 מיליון דולר והיוו כמעט שני שלישים מהכנסות החברה.
הביקוש מגיע מהמעבר של מרכזי נתונים לקישורים אופטיים מהירים יותר, בהם רכיבי 100G ו1.6T, המסמנים את קצב העברת הנתונים של הרכיב.
ככל שמרכזי הנתונים מצטיידים ביותר מעבדים גרפיים ומאיצי בינה מלאכותית, גדל הצורך להעביר כמויות עצומות של מידע במהירות ובצריכת חשמל נמוכה.
צבר ההזמנות, הזמנות שהתקבלו אבל עדיין לא הוכרו כהכנסה, כבר גבוה מ100 מיליון דולר ומגיע גם לתוך 2027. הביקוש ממשיך לעלות מהר יותר מהיכולת של AXT להוסיף קיבולת ייצור, ולכן מגבלת הצמיחה כרגע נמצאת בעיקר בצד ההיצע ולא בצד הלקוחות.
המנוע השני הוא השילוב בין הגדלת נפח הייצור, שיפור הפריון ומעבר למוצרים בעלי ערך גבוה יותר.
העלייה בנפח מאפשרת לחברה לפזר את העלויות הקבועות על יותר יחידות, בעוד שהמשקל הגבוה יותר של אינדיום פוספיד משפר את תמהיל הרווחיות.
התוצאה הייתה מעבר מהפסד תפעולי לפי GAAP של 6.7 מיליון דולר ברבעון המקביל לרווח תפעולי של 10.4 מיליון דולר ברבעון הנוכחי.
ההנהלה צופה הכנסות של כ66 מיליון דולר ברבעון השלישי, צמיחה נוספת של כ39% ברצף, ורווח מתואם של 0.300.32 דולר למניה.
התחזית מבוססת על הזמנות שכבר קיבלו היתרי יצוא או שאינן זקוקות להיתר, כך שרמת הביטחון של ההנהלה גבוהה יחסית ואף קיים פוטנציאל לתוצאה גבוהה יותר אם יתקבלו היתרים נוספים.
התרחיש הדובי
הסיכון המרכזי נשאר התלות בהיתרי יצוא מסין.
מרבית הייצור של החברה מתבצע בסין, ומשלוחים מסוימים של אינדיום פוספיד ללקוחות מחוץ למדינה דורשים אישור של הרשויות, ההנהלה אומנם רואה סדירות טובה יותר בתהליך, אבל הדגישה שאינה יכולה לחזות מתי יתקבל היתר עבור הזמנה מסוימת.
עיכוב בהיתרים עלול לדחות הכנסות, להגדיל את המלאי וליצור פער בין הביקוש הגבוה לבין היכולת לספק אותו. הצמיחה בשוק הסיני, שבו אין צורך בהיתר יצוא, מספקת איזון מסוים, אבל אינה מבטלת את החשיפה למתיחות בין סין לארצות הברית.
הסיכון השני הוא שהחברה נדרשת לבצע התרחבות תעשייתית מהירה מאוד בזמן שהציפיות כבר עלו בצורה חדה.
החברה שואפת להגיע לקיבולת הכנסות רבעונית של כ60 מיליון דולר מאינדיום פוספיד בסוף 2026 ולכ130 מיליון דולר בסוף 2027.
כדי להגיע לשם היא צריכה להתקין קווי ייצור, לשפר תפוקות ולשמור על איכות גבוהה. במקביל, גיוס המניות באפריל הכניס כ632 מיליון דולר לפני הוצאות וחיזק מאוד את המאזן, אבל הגדיל את מספר המניות. החברה צופה כ66.5 מיליון מניות לצורך חישוב הרווח ברבעון השלישי, לעומת כ43.7 מיליון מניות ברבעון המקביל, עלייה של יותר מ50%. המשמעות היא שהפעילות צריכה לצמוח במהירות כדי שהצמיחה ברווח הכולל תתורגם במלואה גם לרווח למניה.
מסקנה
תזת ההשקעה התחזקה באופן משמעותי.
החברה הוכיחה שהביקוש לתשתיות אופטיות עבור מרכזי נתונים יכול להתבטא לא רק בהזמנות, אלא גם בצמיחה חדה, רווחיות תפעולית ותחזית חזקה.
המשתנה המרכזי מעכשיו הוא הביצוע: האם AXT תצליח להרחיב את הקיבולת בקצב שתכננה, לקבל את היתרי היצוא הדרושים ולשמור על שיעור רווח גולמי מעל 40% בזמן שהפעילות גדלה במהירות.
הנושאים המרכזיים
אינדיום פוספיד הפך לליבת הפעילות
הכנסות האינדיום פוספיד הגיעו ל30.7 מיליון דולר, שיא רבעוני חדש.
החומר משמש בלייזרים ובגלאים הנדרשים להעברת מידע אופטית מהירה בתוך מרכזי נתונים.
ההנהלה רואה מחזור ביקוש רב שנתי, שמונע מהמעבר לקישורים מהירים יותר ומהתפתחות של אופטיקה קרובה למעבד ואופטיקה המשולבת באריזת השבב.
אלה פתרונות שמקרבים את העברת המידע האופטית למעבדים כדי להפחית צריכת חשמל ולשפר את מהירות התקשורת.
הרווחיות השתנתה בקצב מהיר מההכנסות
שיעור הרווח הגולמי לפי GAAP עלה ל44.9%, שיפור של 15.3 נקודות אחוז מהרבעון הקודם ושל 36.9 נקודות אחוז מהרבעון המקביל.
הרווח התפעולי הגיע ל10.4 מיליון דולר ושיעור הרווח התפעולי עמד על כ21.9%. גם לפי NonGAAP, נתון מתואם שמנטרל תגמול מבוסס מניות, החברה הציגה רווח תפעולי של 11.2 מיליון דולר ורווח נקי של 11.9 מיליון דולר, השיפור נבע מנפח ייצור גבוה יותר, תמהיל מוצרים טוב יותר ועלייה בפריון.
התחזית מצביעה על האצה נוספת
החברה צופה כי ברבעון השלישי ההכנסות יעמדו על כ66 מיליון דולר, לצד רווח מתואם של 0.30 עד 0.32 דולר למניה.
בהשוואה לרבעון השני, מדובר בצמיחה צפויה של כ39% בהכנסות ושל כ58%68% ברווח המתואם למניה.
החברה מחזיקה כבר בהיתרים הדרושים להכנסות האלה, או שהמוצרים אינם זקוקים להיתר, ולכן התחזית אינה מבוססת רק על תקווה לקבלת אישורים חדשים.
מאזן חזק, אבל במחיר של דילול
בסוף הרבעון החזיקה החברה כ749 מיליון דולר במזומן, מזומן מוגבל והשקעות, לעומת כ123 מיליון דולר בסוף מרץ.
עיקר העלייה הגיע מגיוס מניות בהיקף של כ632 מיליון דולר לפני הוצאות.
המזומן מעניק לAXT יכולת לממן את הרחבת הקיבולת ולהתמודד גם עם זכות פדיון אפשרית של כ49 מיליון דולר מצד משקיעי Tongmei, החברה הבת בסין.
מנגד, גידול חד במספר המניות מדלל את חלקם היחסי של בעלי המניות הקיימים.
שאלות מפתח
-
איזה חלק מיעד הקיבולת של כ60 מיליון דולר ברבעון באינדיום פוספיד בסוף 2026 כבר מגובה בציוד פעיל ובתפוקות מוכחות, ואיזה חלק עדיין תלוי בהתקנות ובשיפור פריון?
-
כיצד צפוי להשתנות שיעור הרווח הגולמי כאשר אינדיום פוספיד יתפוס חלק גדול יותר מההכנסות, והאם המעבר לפרוסות בקוטר גדול יותר יכול להביא לשיפור נוסף מעבר לרמה של 45%?
-
כמה מהצבר הגבוה מ100 מיליון דולר תלוי בהיתרי יצוא שטרם התקבלו, ומהו הסיכון לדחיית הכנסות אם קצב האישורים ייחלש?
למה לשים לב ברבעון הבא
מימוש תחזית ההכנסות
המדד הראשון יהיה היכולת להגיע להכנסות של כ66 מיליון דולר.
תוצאה באזור התחזית תאשר שהרחבת הקיבולת מתורגמת בפועל למשלוחים.
תוצאה גבוהה יותר, במיוחד בעקבות קבלת היתרים נוספים, תחזק את ההערכה שהביקוש עדיין גבוה מהתחזיות.
פספוס משמעותי יעורר שאלות לגבי קצב הייצור או תהליך האישורים.
שמירה על הרווח הגולמי
ההנהלה מכוונת לשיעור שמתחיל בספרה ארבע וציינה כי רמה של כ45% היא הנחה סבירה בשלב זה.
יציבות או שיפור ברווחיות לצד צמיחה של כ39% בהכנסות יעידו על יתרון תפעולי ועל תמהיל מוצרים איכותי.
ירידה חדה תאותת שעלויות ההתרחבות, מחירי המכירה או תפוקות הייצור מתחילים להכביד.
קצב הרחבת קיבולת האינדיום פוספיד
החברה מתכננת להגיע לקיבולת רבעונית של כ60 מיליון דולר בסוף 2026 וליותר מהכפלה נוספת במהלך 2027.
עמידה בלוחות הזמנים תחזק את תזת הצמיחה הרב שנתית.
עיכובים בהפעלת קווים, בהשגת חומרי גלם או בשיפור התפוקות ישאירו את החברה מוגבלת בהיצע וידחו הכנסות למרות הביקוש הגבוה.
סיכום
הרבעון השני מסמן שינוי אמיתי בקנה המידה של AXT, לא רק משום שההכנסות עלו, אלא משום שכמה חלקים בתזה התחילו להתחבר באותו זמן.
החברה הציגה זינוק במכירות, שיפור חד ברווחיות וצבר הזמנות גבוה, בזמן שאינדיום פוספיד הפך למנוע המרכזי של הפעילות ולחיבור הישיר ביותר שלה לצמיחה בתשתיות בינה מלאכותית.
עד עכשיו השאלה המרכזית הייתה אם הביקוש באמת יגיע, אחרי הדוח הזה, השאלה השתנתה.
הביקוש כבר נמצא שם, ולכן המבחן עובר ליכולת של AXT להרחיב את הייצור, לשמור על איכות ורווחיות, ולקבל את היתרי היצוא הדרושים כדי להפוך את הצבר למשלוחים ולהכנסות.
גם תגובת המניה מראה עד כמה הדוח שינה את ציפיות השוק.
המניה עלתה בכ27% במהלך המסחר הרגיל, ולאחר פרסום התוצאות הוסיפה עוד כ23.7% במסחר המאוחר.
זו לא הייתה רק תגובה לרבעון חזק, אלא תמחור מחדש של האפשרות שAXT נכנסת לשלב צמיחה מהיר יותר ממה שהשוק העריך קודם.