סיכום דו״ח Q2 2026 חברת Rivian Automotive (RIVN)
31.7.2026
בקצרה
- חברת Rivian Automotive הציגה זינוק בהכנסות ובמסירות ברבעון השני של 2026, עם מעבר לרווח גולמי של 179 מיליון דולר מהפסד של 206 מיליון דולר, ושיפור בתחזית השנתית ל-65-70 אלף כלי רכב, מה שמצביע על התקדמות משמעותית ביכולת הייצור והביקוש לדגמיה.
- השקת דגם ה-R2 החדש מהווה התפתחות קריטית עבור Rivian, שכן הוא נועד לפנות לקהל רחב יותר ותרם לעלייה במסירות ולשיא של למעלה מ-57 אלף נסיעות הדגמה, מה שיכול להוביל לניצול יעיל יותר של המפעל, פיזור עלויות קבועות וצמיחה ארוכת טווח אם החברה תצליח להגדיל את הייצור ביעילות.
- פעילות התוכנה והשירותים של Rivian הציגה צמיחה מרשימה עם עלייה של 37% בהכנסות ל-515 מיליון דולר ורווח גולמי של 215 מיליון דולר, המשקף שיעור רווח גולמי גבוה של כ-42%, בעיקר בזכות שיתוף הפעולה עם Volkswagen, מה שעשוי לשפר את תמהיל הרווח הכולל של החברה ולהפוך אותה לחברת רכב וטכנולוגיה.
- למרות השיפור ברווח הגולמי הכולל, מגזר הרכב של Rivian עדיין רשם הפסד גולמי של 36 מיליון דולר, כאשר חלק מההכנסות הגיעו ממכירת זיכויים רגולטוריים והחזר מכסים, ובמקביל החברה שרפה 849 מיליון דולר בתזרים מזומנים חופשי, מה שמדגיש את הצורך בשיפור הרווחיות הבסיסית של ייצור הרכב וצמצום התלות במימון חיצוני.
יכול להיות שכבר ראיתם רכב של Rivian בלי לדעת שזה שלה.
החברה האמריקאית מייצרת את הטנדר החשמלי R1T, את רכב הפנאי R1S וגם את רכבי המשלוחים החשמליים שמביאים חבילות של Amazon לבתים ברחבי ארצות הברית.
אבל Rivian, סימבול RIVN, עלתה השבוע לכותרות מסיבה אחרת לגמרי.
אחרי שנים שבהן נחשבה לאחת ההבטחות הגדולות של עולם הרכב החשמלי, היא סוף סוף התחילה למסור את R2, הרכב שאמור לקחת אותה משוק רכבי היוקרה אל קהל הרבה יותר רחב.
זה לא עוד דגם חדש, עבור Rivian, זה הרכב שיכול לקבוע אם היא תהפוך ליצרנית גדולה ורווחית, או תישאר חברה שמייצרת רכבים מרשימים אבל ממשיכה להפסיד מאות מיליוני דולרים.
הדוח לרבעון השני סיפק למשקיעים לא מעט סיבות לאופטימיות.
ההכנסות זינקו, המסירות עלו, התחזית השנתית שופרה והרווח הגולמי עבר מהפסד של 206 מיליון דולר לרווח של 179 מיליון דולר.
המניה הגיבה בעליות לאחר פרסום התוצאות, בעיקר בזכות הביקוש הראשוני לR2 והתקדמות פעילות התוכנה של החברה.
אבל כאן מתחיל החלק המעניין באמת, החברה עדיין שורפת הרבה מזומן, פעילות ייצור הרכב עדיין לא רווחית בפני עצמה וחלק מהשיפור הגיע מהכנסות שלא בטוח יחזרו בכל רבעון.
בפשוטות, החברה הוכיחה שהיא יודעת לבנות מכונית שהלקוחות רוצים, עכשיו היא צריכה להוכיח שהיא יודעת גם להרוויח ממנה.
התרחיש השורי
תחילת המסירות של R2 היא ההתפתחות החשובה ביותר ברבעון.
הדגם נועד לפנות לקהל רחב יותר מזה של רכבי R1 היקרים, וכבר ברבעון ההשקה תרם לעלייה במסירות ולשיא של יותר מ57 אלף נסיעות הדגמה.
החברה גם הגדילה את תחזית המסירות השנתית ל65-70 אלף כלי רכב, לאחר שהעריכה מחדש את קצב הייצור והמסירות במחצית השנייה.
אם Rivian תצליח להגדיל את ייצור R2 בלי לפגוע באיכות ובלי לייצר עלויות חריגות, הדגם עשוי לשפר את ניצול המפעל, לפזר את העלויות הקבועות על פני יותר כלי רכב ולהפוך לבסיס לצמיחה ארוכת טווח.
מנוע הצמיחה השני הוא פעילות התוכנה והשירותים.
הכנסות המגזר עלו ב37% ל515 מיליון דולר והרווח הגולמי הגיע ל215 מיליון דולר, המשקף שיעור רווח גולמי של כ42%.
מתוך הכנסות המגזר, 308 מיליון דולר הגיעו משיתוף הפעולה עם Volkswagen לפיתוח ארכיטקטורה חשמלית ותוכנה לרכב.
זהו עסק בעל רווחיות גבוהה משמעותית מייצור כלי רכב, ולכן המשך התרחבותו עשוי לשפר את תמהיל הרווח של Rivian ולהפוך אותה בהדרגה מיצרנית רכב בלבד לחברת רכב וטכנולוגיה.
התרשים מטה מציג את הצמיחה הרציפה בפעילות התוכנה והשירותים, שנהנית משיתוף הפעולה עם Volkswagen וממוצרים בתשלום כמו Autonomy+.
שיעור רווח גולמי של 42% ממחיש את הפער הגדול בינה לבין פעילות ייצור הרכב.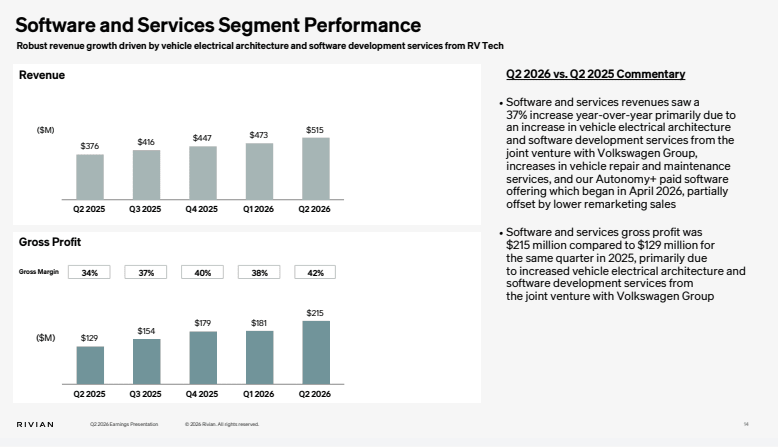
מקור: מצגת משקיעים Rivian
התרחיש הדובי
הרווח הגולמי החיובי עדיין אינו מעיד שפעילות הרכב הגיעה לרווחיות יציבה.
מגזר הרכב רשם הפסד גולמי של 36 מיליון דולר, אף שהכנסותיו כללו 106 מיליון דולר ממכירת זיכויים רגולטוריים וכן הטבה מהחזר מכסים.
במקביל, העלאת קצב הייצור של R2 הוסיפה כ100 מיליון דולר לעלות המכר לעומת קצב ייצור רגיל.
המשמעות היא שהכלכלה הבסיסית של ייצור הרכב השתפרה מאוד, אך עדיין נותר להוכיח שהיא יכולה לייצר רווח גם ללא הכנסות רגולטוריות והטבות חד פעמיות.
הסיכון השני הוא שריפת המזומנים. תזרים המזומנים החופשי, המזומן שנותר לאחר הפעילות השוטפת וההשקעות ההוניות, היה שלילי בגובה 849 מיליון דולר, לעומת תזרים שלילי של 398 מיליון דולר ברבעון המקביל.
ההחמרה נבעה בין היתר מהצטברות מלאי לקראת השקת R2, בעוד שהוצאות המחקר, הפיתוח, השיווק והתשתיות ממשיכות לעלות.
Rivian מחזיקה בנזילות משמעותית ואף גייסה כ1.317 מיליארד דולר נטו בהנפקת מניות ביולי, אך הגיוס גם מדלל את בעלי המניות וממחיש שהחברה עדיין תלויה במימון חיצוני לצורך הרחבת הפעילות.
האם השתנה משהו בתזת החברה?
הדוח חיזק את תזת ההשקעה משום שR2 עבר משלב ההבטחה למסירות בפועל, ההכנסות צמחו בקצב גבוה וההנהלה שיפרה את התחזית השנתית.
עם זאת, נקודת המבחן המרכזית נותרה זהה, היכולת להגדיל במהירות את ייצור R2 תוך מעבר לרווח גולמי חיובי בפעילות הרכב וצמצום שריפת המזומנים.
עד הדוח הבא המשקיעים צריכים להתמקד פחות ברווח הגולמי המאוחד ויותר ברווחיות הרכב ללא זיכויים רגולטוריים והטבות חד פעמיות.
הנושאים המרכזיים
R2 מתחיל לשנות את היקף הפעילות
Rivian החלה במסירות חיצוניות של R2 ביוני וייצרה ברבעון 12,613 כלי רכב, לעומת 5,979 ברבעון המקביל.
הייצור מתבצע בשלב זה במפעל החברה באילינוי, בעוד שהמפעל המתוכנן בג׳ורג׳יה צפוי להוסיף בעתיד כושר ייצור שנתי של עד 300 אלף כלי רכב.
הצלחה בהגדלת הייצור עשויה להוריד את העלות הממוצעת לרכב ולהרחיב את בסיס הלקוחות, אך העלייה חייבת להתרחש ללא תקלות ייצור, עודפי מלאי או פגיעה ברווחיות.
ההכנסות צומחות, אך התמהיל חשוב מהכותרת
הכנסות החברה עלו ב27% ל1.658 מיליארד דולר.
מגזר הרכב צמח ב23% ל1.143 מיליארד דולר, בעקבות העלייה במסירות והכנסות גבוהות יותר מזיכויים רגולטוריים, אך מחיר המכירה הממוצע ירד בשל משקל גבוה יותר של המסחריות החשמליות ושל R2.
המשמעות היא שהיקף המכירות גדל, אך המעבר לדגמים זולים יותר מחייב הפחתה מהירה בעלויות כדי שהצמיחה תתורגם לרווחיות.
שיפור מהותי ברווחיות, אך עדיין אין רווח תפעולי
הרווח הגולמי המאוחד הגיע ל179 מיליון דולר, שיעור רווח גולמי של כ10.8%, לעומת הפסד גולמי של 206 מיליון דולר אשתקד.
גם ההפסד התפעולי הצטמצם ב278 מיליון דולר ל836 מיליון דולר וההפסד למניה ירד מ0.97 דולר ל0.63 דולר.
מנגד, ההוצאות התפעוליות עלו ל1.015 מיליארד דולר בעקבות השקעות בR2, בבינה מלאכותית, בנהיגה אוטונומית ובהרחבת מערך המכירות והשירות. החברה מתייעלת ברמת הייצור, אך בסיס ההוצאות עדיין גבוה.
התרשים מציג שיפור חד ברווחיות פעילות הרכב של Rivian.
ההפסד הגולמי הצטמצם מ335 מיליון דולר ברבעון המקביל ל36 מיליון דולר בלבד, אך התוצאה עדיין נעזרה בהכנסות מזיכויים רגולטוריים ובהחזר מכסים.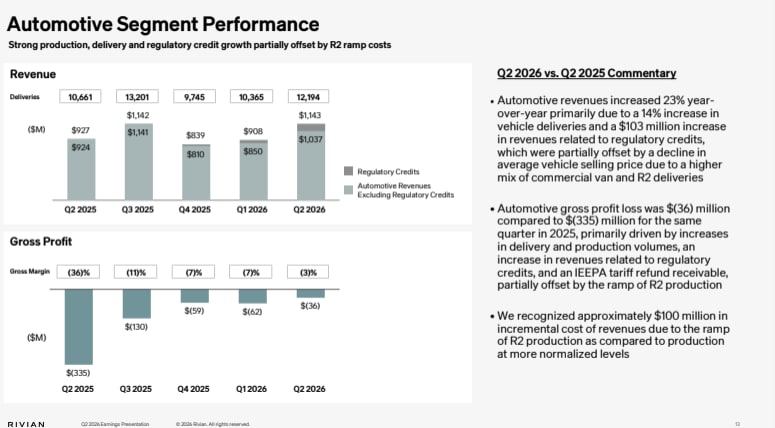
מקור: מצגת משקיעים Rivian
התחזית משתפרת, אך הדרך לאיזון נותרה ארוכה
החברה צופה למסור בשנת 2026 בין 65 אלף ל70 אלף כלי רכב.
החברה מעריכה שההפסד התפעולי המתואם שלה לפני ריבית, מסים, פחת והפחתות, מדד המכונה באנגלית Adjusted EBITDA, יעמוד על 1.8 עד 2 מיליארד דולר.
הוצאות ההשקעה, כלומר הכסף שהחברה צפויה להוציא על מפעלים, ציוד, תשתיות והרחבת הייצור, צפויות להסתכם ב1.7 עד 1.8 מיליארד דולר.
ההנהלה שיפרה את התחזיות למסירות, להפסד המתואם ולהוצאות ההשקעה, אך גם לאחר השיפור Rivian עדיין צפויה להוציא לאורך השנה הרבה יותר מזומן מכפי שהיא מייצרת.
שאלות מפתח
-
איזה חלק מהרווח הגולמי ברבעון נבע מהחזר המכסים, ומה הייתה רווחיות מגזר הרכב ללא ההחזר וללא הזיכויים הרגולטוריים?
-
באיזה קצב צפויה עלות הייצור של R2 לרדת במהלך המחצית השנייה, ומהו היקף הייצור הדרוש כדי להגיע לרווח גולמי חיובי בדגם?
-
כיצד מתכוונת החברה לצמצם את תזרים המזומנים השלילי בזמן שהיא מממנת במקביל את הרחבת ייצור R2, את מפעל ג׳ורג׳יה ואת פעילות הנהיגה האוטונומית?
למה לשים לב ברבעון הבא
קצב ייצור ומסירות R2
עלייה עקבית בייצור ובמסירות R2, ללא הצטברות חריגה של מלאי, תעיד שההשקה מתקדמת בהתאם לתכנון ותחזק את הסיכוי לעמידה בתחזית השנתית.
האטה בקצב המסירות או פער הולך וגדל בין הייצור למסירות עלולים להעיד על בעיית ביקוש או על קשיים תפעוליים.
הרווח הגולמי של מגזר הרכב
שיפור מהפסד גולמי של 36 מיליון דולר לרווח חיובי, בעיקר ללא תלות בזיכויים רגולטוריים ובהחזרים חד פעמיים, יהיה ההוכחה המשמעותית ביותר להתקדמות העסקית.
חזרה להפסד גולמי גדול יותר תעלה חשש שהגדלת ייצור R2 יקרה מהצפוי ושנקודת האיזון מתרחקת.
תזרים המזומנים החופשי
ירידה בקצב שריפת המזומנים ביחס ל849 מיליון דולר תהיה סימן לכך שההשקעה במלאי לקראת ההשקה הייתה זמנית.
המשך שריפת מזומנים בקצב דומה, לצד השקעות ההון הגבוהות, יגדיל את הסיכון לגיוסי הון נוספים ולדילול נוסף של בעלי המניות.
סיכום
Rivian יצאה מהרבעון חזקה יותר מבחינה תפעולית, R2 הגיע ללקוחות, המסירות וההכנסות צמחו והתחזית השנתית השתפרה.
עם זאת, הרווחיות המאוחדת נשענת במידה משמעותית על תוכנה, זיכויים רגולטוריים והטבות נוספות, בזמן שפעילות הרכב עדיין מפסידה ושורפת מזומנים.
המבחן המרכזי מעתה הוא האם הגדלת ייצור R2 תהפוך את השיפור החשבונאי למודל עסקי רווחי ובר קיימא.
נכון לרגע כתיבת הסיכום המניה עלתה לאחר שעות המסחר בכ3%, לאחר שסיימה את המסחר הרגיל בעלייה של כ3.1%.
התגובה החיובית שיקפה את הצמיחה בהכנסות, תחילת מסירות R2 והעלאת תחזית המסירות, לצד צמצום תחזית ההפסד והוצאות ההשקעה.