סיכום דו״ח Q3 2026 חברת Apple (AAPL)
31.7.2026

בקצרה
- חברת Apple הציגה ברבעון הפיסקאלי השלישי של 2026 הכנסות שיא של 109.4 מיליארד דולר, המבטאות צמיחה של 16% לעומת השנה הקודמת, ורווח מדולל של 2.02 דולר למניה, עלייה של 29%, מה שמעיד על המשך כוחה של החברה לייצר צמיחה משמעותית גם בהיקפים גדולים.
- הצמיחה המרשימה של Apple נבעה בעיקר מזינוק במכירות ה-iPhone וה-Mac, שגדלו ב-21.7% ל-54.25 מיליארד דולר וב-28.7% ל-10.35 מיליארד דולר בהתאמה, דבר המצביע על ביקוש חזק למוצרי הליבה ועל יכולת החברה לחדש את מחזורי השדרוג, מה שתומך בצמיחה ארוכת טווח גם בשירותים ואביזרים.
- הכנסות השירותים של Apple עלו ב-12.1% ל-30.74 מיליארד דולר, והחברה דיווחה על שיא חדש במספר המכשירים הפעילים בכל הקטגוריות והאזורים הגיאוגרפיים, כולל צמיחה של 22.4% בסין ובאירופה, מה שמחזק את בסיס המשתמשים ויוצר הכנסות חוזרות יציבות יותר.
- איכות הרווחים של Apple ברבעון הושפעה מהטבה חד פעמית של החזרי מכסים, שהוסיפו כ-2 נקודות אחוז לשיעור הרווח הגולמי וכ-0.11 דולר לרווח למניה, ולכן המשקיעים צריכים לבחון את יכולת החברה לשמור על רווחיות גבוהה גם ללא גורמים חיצוניים אלו, כדי להעריך את ביצועי הליבה האמיתיים.
Apple כבר מזמן לא צריכה להסביר לעולם מי היא.
האתגר שלה הוא אחר, להמשיך לצמוח בקצב משמעותי גם כשהiPhone נמצא כמעט בכל כיס, בסיס הלקוחות שלה עצום והציפיות ממנה גבוהות במיוחד.
ברבעון הפיסקאלי השלישי(תקופה של שלושה חודשים בשנת הכספים של החברה, שלא תמיד חופפת לשנה הקלנדרית) שהסתיים ב27 ביוני 2026, החברה הראתה שמנוע הצמיחה שלה עדיין עובד.
החברה הציגה את רבעון יוני החזק בתולדותיה, עם הכנסות של 109.4 מיליארד דולר, צמיחה של 16% לעומת השנה הקודמת, ורווח מדולל של 2.02 דולר למניה, עלייה של 29%.
הצמיחה הייתה רחבה ונשענה בעיקר על זינוק במכירות הiPhone והMac, לצד המשך התרחבות השירותים ועלייה בהכנסות בכל האזורים הגיאוגרפיים.
אבל מתחת למספרים המרשימים הסתתר פרט שחשוב לא לפספס.
החזרי מכסים הוסיפו כ2 נקודות אחוז לשיעור הרווח הגולמי וכ0.11 דולר לרווח למניה, ולכן חלק מהשיפור ברווחיות לא הגיע מפעילות הליבה ולא צפוי בהכרח לחזור ברבעונים הבאים.
הביקוש למוצרי Apple היה חזק מאוד, אך כדי להבין את איכות הרבעון צריך להפריד בין השיפור האמיתי בעסק לבין הטבה חדפעמית שהפכה תוצאה חזקה לתוצאה שנראית אפילו טובה יותר.
התרחיש השורי
הגורם החיובי הבולט ביותר היה החזרה לצמיחה חזקה במוצרי הליבה.
הכנסות הiPhone גדלו בכ21.7% והגיעו לשיא רבעוני של 54.25 מיליארד דולר, בעוד הכנסות הMac זינקו בכ28.7% ל10.35 מיליארד דולר.
שני התחומים יחד הוסיפו כ11.97 מיליארד דולר להכנסות לעומת התקופה המקבילה, ולכן לא מדובר רק בתרומה שולית של מוצרים חדשים.
אם Apple תצליח להמשיך לחדש את מחזורי השדרוג ולתרגם את בסיס המכשירים הפעילים לשימור לקוחות, הצמיחה החזקה עשויה לתמוך גם במכירת שירותים ואביזרים לאורך זמן.
מנוע הצמיחה השני הוא השילוב בין השירותים להתרחבות הגיאוגרפית. הכנסות השירותים עלו בכ12.1% ל30.74 מיליארד דולר, והחברה דיווחה על שיא חדש במספר המכשירים הפעילים בכל קטגוריות המוצרים והאזורים.
במקביל, ההכנסות צמחו בכל האזורים, כולל עלייה של כ22.4% בסין הגדולה וכ22.4% באירופה.
הרחבת בסיס המכשירים חשובה משום שהיא מגדילה את מספר המשתמשים שיכולים לרכוש אחסון, יישומים, תוכן ושירותי תשלום, וכך מחזקת את ההכנסות החוזרות של החברה.
התרחיש הדובי
הסיכון הראשון הוא שאיכות הרווח המדווחת גבוהה פחות מכפי שנראה בכותרת.
שיעור הרווח הגולמי הגיע ל50.1%, אך החזרי מכסים תרמו לו כ2 נקודות אחוז.
בנטרול ההשפעה הזאת, שיעור הרווח הגולמי היה כ48.1%. גם הרווח למניה כלל תרומה של 0.11 דולר מההחזר.
מדובר בהטבה שלא נכון להניח שתחזור מדי רבעון, ולכן המשקיעים צריכים לבחון אם Apple מסוגלת לשמור על רווחיות גבוהה גם ללא סיוע מגורם חד פעמי.
הסיכון השני נמצא בתמהיל הצמיחה ובהוצאות.
הכנסות הiPad ירדו בכ5.9% ל6.19 מיליארד דולר, בעוד הוצאות המחקר והפיתוח גדלו בכ32.3% ל11.73 מיליארד דולר, קצב מהיר משמעותית מצמיחת ההכנסות.
בנוסף, המלאי כמעט הוכפל מסוף שנת הכספים והגיע ל11.09 מיליארד דולר. אין במקור פירוט שמאפשר לקבוע אם העלייה במלאי נובעת מהיערכות להשקות, משינוי בשרשרת האספקה או מהאטה במכירות מסוימות, אך זהו סעיף שמצריך מעקב.
אם ההשקעות הגבוהות לא יתורגמו למוצרים ולמקורות הכנסה חדשים, הן עלולות להכביד על המינוף התפעולי, כלומר על היכולת להגדיל רווחים מהר יותר מההכנסות.
האם השתנה משהו בתזת החברה?
תזת ההשקעה התחזקה מבחינה תפעולית, בעיקר בעקבות הצמיחה הרחבה במוצרי הליבה, בשירותים ובכל האזורים הגיאוגרפיים.
עם זאת, החזרי המכסים שיפרו מהותית את הרווחיות המדווחת, ולכן איכות התוצאות נמוכה מעט מהמספרים הראשיים.
המשתנה המרכזי להמשך יהיה יכולתה של Apple לשמר את קצב הביקוש למכשירים, תוך שמירה על רווחיות גבוהה גם ללא הטבות חד פעמיות.
הנושאים המרכזיים
הiPhone והMac חזרו להוביל את הצמיחה
מכירות הiPhone והMac הציגו צמיחה דו ספרתית חזקה וקבעו שיאים חדשים לרבעון יוני.
חשוב במיוחד שהצמיחה הגיעה משני קווי מוצר גדולים ולא ממקור הכנסה נקודתי.
התוצאה מצביעה על ביקוש חזק למערכת המוצרים של Apple ומרחיבה את הבסיס שממנו החברה יכולה להגדיל בעתיד את הכנסות השירותים.
התרשים מטה מציג את האצת הצמיחה ברבעון האחרון: הכנסות Apple עלו בכ16% לעומת אשתקד, בהובלת צמיחה של כ21.7% בiPhone וכ28.7% בMac.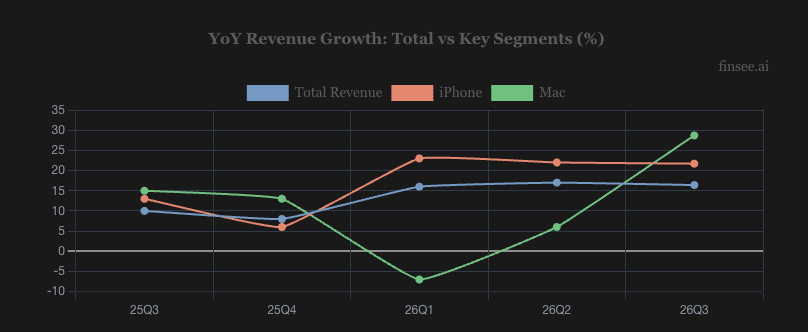
מקור: Finsee
השירותים ממשיכים לבנות שכבת הכנסות חוזרות
הכנסות השירותים הגיעו ל30.74 מיליארד דולר והיוו כ28.1% מהכנסות החברה.
שיעור הרווח הגולמי של השירותים עמד על כ75.6%, לעומת כ40.1% במוצרים.
המשמעות היא שהמשך צמיחת השירותים יכול לשפר את איכות ההכנסות והרווחיות לאורך זמן, גם אם מכירות החומרה ינועו בין מחזורי השקה ושדרוג.
הרווחיות חזקה, אבל הושפעה מהטבה חד פעמית
הרווח התפעולי עלה בכ26.6% ל35.70 מיליארד דולר והרווח הנקי צמח בכ27.1% ל29.79 מיליארד דולר.
עם זאת, החזרי המכסים תרמו כ2.19 מיליארד דולר לרווח הגולמי וכ0.11 דולר לרווח למניה.
המשקיעים צריכים להתייחס בנפרד לשיפור העסקי ולתרומה החשבונאית החד פעמית, כדי להעריך נכון את קצב הרווחיות הבסיסי.
התרשים מטה מראה כי שיעור הרווח הגולמי עלה ל50.1%, בעוד שיעור הרווח התפעולי עמד על כ32.6%. חשוב לזכור שהחזרי מכסים תרמו כ2 נקודות אחוז לרווח הגולמי, כך שבנטרולם הוא עמד על כ48.1%.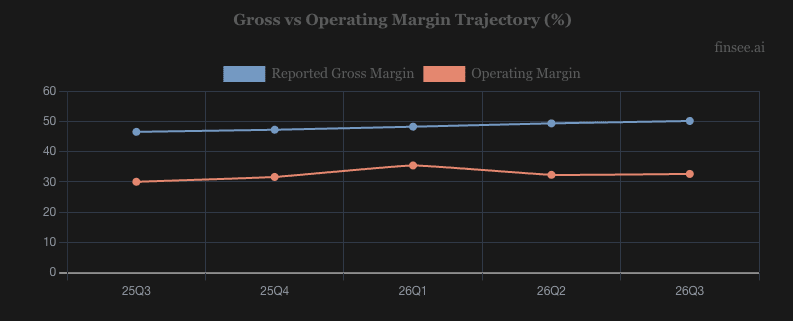
מקור: Finsee
ייצור המזומנים ממשיך לתמוך בהחזר ההון
בתשעת החודשים הראשונים של שנת הכספים Apple ייצרה 117 מיליארד דולר מפעילות שוטפת, לעומת 81.75 מיליארד דולר בתקופה המקבילה.
החברה השתמשה ב62.09 מיליארד דולר לרכישה חוזרת של מניות ושילמה 11.78 מיליארד דולר בדיבידנדים.
הדירקטוריון הכריז גם על דיבידנד רבעוני של 0.27 דולר למניה. ייצור המזומנים הגבוה מאפשר לחברה להמשיך להשקיע בפיתוח ובה בעת להחזיר הון לבעלי המניות.
שאלות מפתח
-
איזה חלק מהצמיחה החזקה במכירות הiPhone והMac נבע ממחזור שדרוגים שניתן לשמר, ואיזה חלק נבע מהשפעות נקודתיות ברבעון?
-
כיצד צפויים שיעור הרווח הגולמי והרווח למניה להתפתח כאשר החזרי המכסים לא יחזרו על עצמם?
-
מה עומד מאחורי העלייה החדה במלאי, והאם היא משקפת היערכות להשקות, שינויים בשרשרת האספקה או חולשה בביקוש לקטגוריות מסוימות?
למה לשים לב ברבעון הבא
המשך הביקוש לiPhone ולMac
צמיחה נוספת בשתי הקטגוריות תחזק את ההערכה שהחברה נמצאת במחזור מוצרים חזק ולא נהנתה רק מרבעון חריג.
האטה חדה, במיוחד בiPhone, תעלה חשש שהזינוק ברבעון הנוכחי כלל הקדמת רכישות ולא מגמה מתמשכת.
הרווח הגולמי בנטרול השפעות חד פעמיות
המשקיעים צריכים לבחון אם Apple מצליחה לשמור על שיעור רווח גולמי הקרוב לרמה הבסיסית של כ48.1%.
יציבות או שיפור יעידו על כוח תמחור ותמהיל הכנסות איכותי, בעוד ירידה משמעותית עלולה להצביע על עלויות גבוהות יותר או לחץ תחרותי.
מלאי ותזרים המזומנים
ירידה במלאי לצד המשך ייצור מזומנים חזק תהיה סימן לכך שהחברה מנהלת היטב את שרשרת האספקה ואת הביקוש.
המשך עלייה במלאי ללא צמיחה מקבילה במכירות יחייב בדיקה עמוקה יותר של איכות הצמיחה ושל הסיכון להאטה.
סיכום
החברה הציגה רבעון חזק עם צמיחה רחבה, התאוששות משמעותית במוצרי הליבה וייצור מזומנים גבוה.
החברה יצאה מהרבעון חזקה יותר מבחינה עסקית, אך חלק מהשיפור ברווחיות נבע מהחזרי מכסים ולא מפעילות שוטפת.
עד הדוח הבא, המבחן המרכזי יהיה שימור הביקוש והרווחיות ללא אותה הטבה חד פעמית.
נכון לכתיבת סיכום זה, המניה ירדה לאחר שעות המסחר בכ7.8%, לאחר שתחזית הצמיחה לרבעון ספטמבר והקשיים באספקת רכיבים העיבו על התוצאות החזקות.