סיכום דו״ח Q2 2026 חברתAmazon (AMZN)
31.7.2026

בקצרה
- חטיבת שירותי הענן של אמזון, AWS, הציגה צמיחה מרשימה של 37% בהכנסות ל-42.2 מיליארד דולר וזינוק של 64% ברווח התפעולי ל-16.6 מיליארד דולר ברבעון השני, מה שמעיד על ביקוש גובר לשירותי ענן ותשתיות בינה מלאכותית ומחזק את מעמדה כמנוע הרווח המרכזי של החברה.
- הרווח הנקי של אמזון זינק ל-62.6 מיליארד דולר, אך רוב הזינוק, כ-53.4 מיליארד דולר, נבע מעליית ערך ההשקעה ב-Anthropic ולא מפעילות הליבה, לכן המשקיעים צריכים להתמקד בשיפור הרווח התפעולי ובצמיחת AWS כאינדיקטורים מהותיים יותר לביצועי החברה.
- ההשקעה האגרסיבית של אמזון בתשתיות בינה מלאכותית גרמה לתזרים המזומנים החופשי להפוך לשלילי, מ-18.2 מיליארד דולר חיובי ל-7.6 מיליארד דולר שלילי, מה שמדגיש את התלות בהחזר עתידי על השקעות הענק ומעלה את רף ההוכחה ליעילותן.
- התחזית לרבעון השלישי מצביעה על האטה בקצב הצמיחה הכולל של אמזון ל-9%-12% בהכנסות, מה שמחדד את הפער בין ההאצה בענן לצמיחה מתונה יותר בפעילות הקבוצה ומחייב את AWS להמשיך ולשאת בנטל הגדול ביותר של הרחבת הרווחים.
חברת Amazon הענקית שמזמן כבר לא רק פלטפורמה למסחר דיגיטלי מהגדולות בעולם אלא גם בעלת זרועות בשירותי ענן, פרסום דיגיטלי, מנויים ותשתיות בינה מלאכותית, דיווחה אתמול בלילה (חמישי) לאחר סיום המסחר בארה״ב, והציגה רבעון חזק במיוחד בפעילות הליבה, בהובלת האצה משמעותית בAWS, חטיבת שירותי הענן של החברה.
ההכנסות צמחו ב20% ל200.6 מיליארד דולר והרווח התפעולי עלה ב43% ל27.5 מיליארד דולר.
הרווח הנקי, שזינק ל62.6 מיליארד דולר או 5.75 דולר למניה, אינו משקף רק את הפעילות העסקית.
הוא כולל רווח של 53.4 מיליארד דולר לפני מס, בעיקר מעליית ערך ההשקעה בAnthropic.
לכן, הסיפור המרכזי בדוח אינו הזינוק החריג ברווח למניה, אלא השיפור בפעילות הענן והרווח התפעולי. במקביל, ההשקעה האגרסיבית בתשתיות בינה מלאכותית הפכה את תזרים המזומנים החופשי לשלילי.
תזת ההשקעה התחזקה בזכות ההאצה בAWS, אך התלות בהחזר עתידי על השקעות הענק נעשתה משמעותית יותר.
התרשים מטה מציג את צמיחת ההכנסות הכוללת וחלוקתן בין צפון אמריקה, הפעילות הבין לאומית וAWS.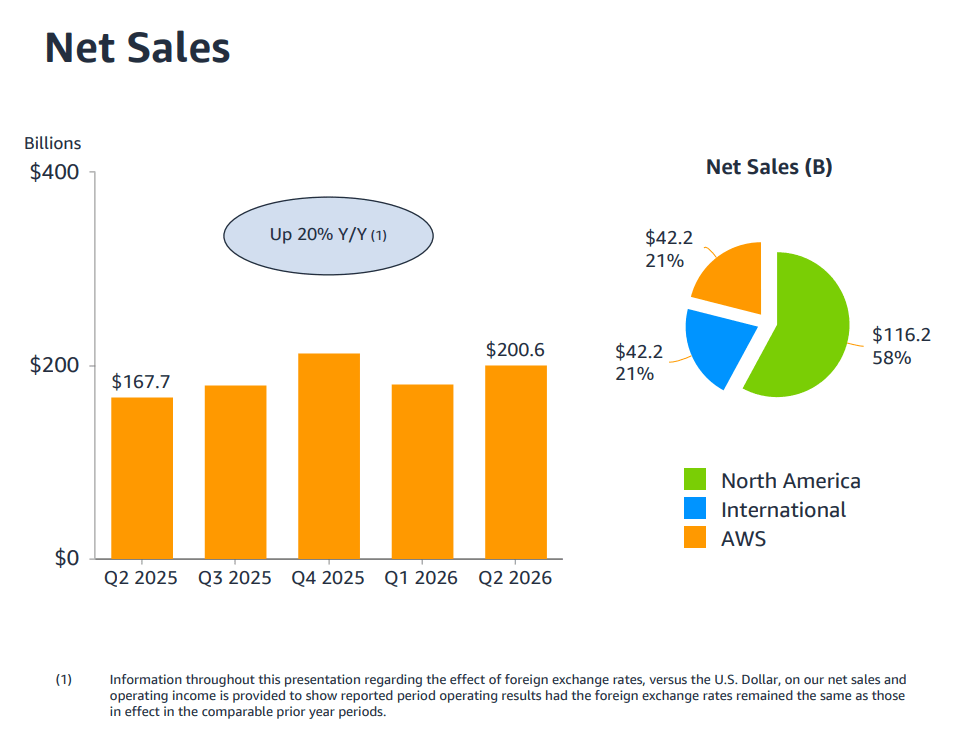
התרחיש השורי
AWS הציגה את קצב הצמיחה המהיר ביותר שלה ב18 הרבעונים האחרונים.
הכנסות החטיבה צמחו ב37% ל42.2 מיליארד דולר, לעומת צמיחה של 28% ברבעון הקודם, והרווח התפעולי זינק ב64% ל16.6 מיליארד דולר, שיעור הרווח התפעולי הגיע ל39.4%.
הנתונים מעידים שהביקוש לשירותי ענן ולתשתיות בינה מלאכותית גדל מהר יותר מהרחבת העלויות, ומחזקים את מעמדה של AWS כמנוע הרווח המרכזי של הקבוצה.
הצמיחה אינה נשענת רק על השכרת כוח מחשוב.
פעילות הבינה המלאכותית של AWS ופעילות השבבים של Amazon חצו כל אחת קצב הכנסות שנתי של 25 מיליארד דולר, כאשר שתיהן צומחות בשיעור תלת ספרתי.
במקביל, הכנסות הפרסום עלו ב26% ל19.8 מיליארד דולר.
המשמעות היא שAmazon מפתחת מספר מנועים בעלי רווחיות גבוהה, שיכולים להגדיל את הרווח מהר יותר מההכנסות אם הביקוש יישאר חזק.
התרחיש הדובי
הסיכון המרכזי הוא המחיר הכבד של מרוץ הבינה המלאכותית. תזרים המזומנים התפעולי ב12 החודשים האחרונים עלה ב33% ל161.4 מיליארד דולר, אך ההשקעות ברכוש ובציוד גדלו ל169 מיליארד דולר.
כתוצאה מכך, תזרים המזומנים החופשי, הכסף שנותר לאחר הוצאות ההשקעה, עבר מתזרים חיובי של 18.2 מיליארד דולר לתזרים שלילי של 7.6 מיליארד דולר.
החברה מייצרת יותר מזומנים מהפעילות, אבל משקיעה אותם בקצב מהיר אף יותר.
התחזית לרבעון השלישי מצביעה על האטה בקצב הצמיחה הכולל.
Amazon צופה הכנסות של 197-202 מיליארד דולר, המשקפות צמיחה של 9%-12%, ורווח תפעולי של 22.5 עד 26.5 מיליארד דולר.
חלק מההאטה מוסבר בהבדלים בעיתוי אירוע Prime Day, אך התחזית עדיין מחדדת את הפער בין ההאצה בענן לבין צמיחה מתונה יותר ברמת הקבוצה.
אם פעילות המסחר תיחלש או שההוצאות על תשתיות ימשיכו לעלות, AWS תצטרך לשאת חלק גדול עוד יותר מהתרחבות הרווח.
האם השתנה משהו בתזת החברה?
תזת ההשקעה התחזקה בעיקר בזכות ההאצה החדה בAWS והשיפור ברווחיות התפעולית.
החברה מראה שההשקעות בבינה מלאכותית כבר מייצרות צמיחה בהכנסות הענן, בשבבים ובשירותים חדשים.
עם זאת, הזינוק החשבונאי ברווח הנקי אינו מייצג את פעילות הליבה, והמעבר לתזרים חופשי שלילי מעלה את רף ההוכחה.
עד הדוח הבא, המשקיעים יצטרכו לבחון האם AWS ממשיכה לצמוח מהר מספיק כדי להצדיק את היקף ההשקעות.
הנושאים המרכזיים
AWS חוזרת להאיץ
הכנסות AWS הגיעו ל42.2 מיליארד דולר, קצב הכנסות שנתי של כ169 מיליארד דולר.
מעבר לצמיחה של 37%, השיפור ברווחיות חשוב במיוחד, החטיבה ייצרה כ60% מהרווח התפעולי של Amazon, אף שהיא אחראית לכ21% בלבד מההכנסות.
המשמעות היא שכל האצה נוספת בענן עשויה להשפיע באופן לא פרופורציונלי על רווחי הקבוצה.
הגרף מטה מציג השוואת ההכנסות והרווח התפעולי של AWS, כולל צמיחה של 37% ו64% בהתאמה.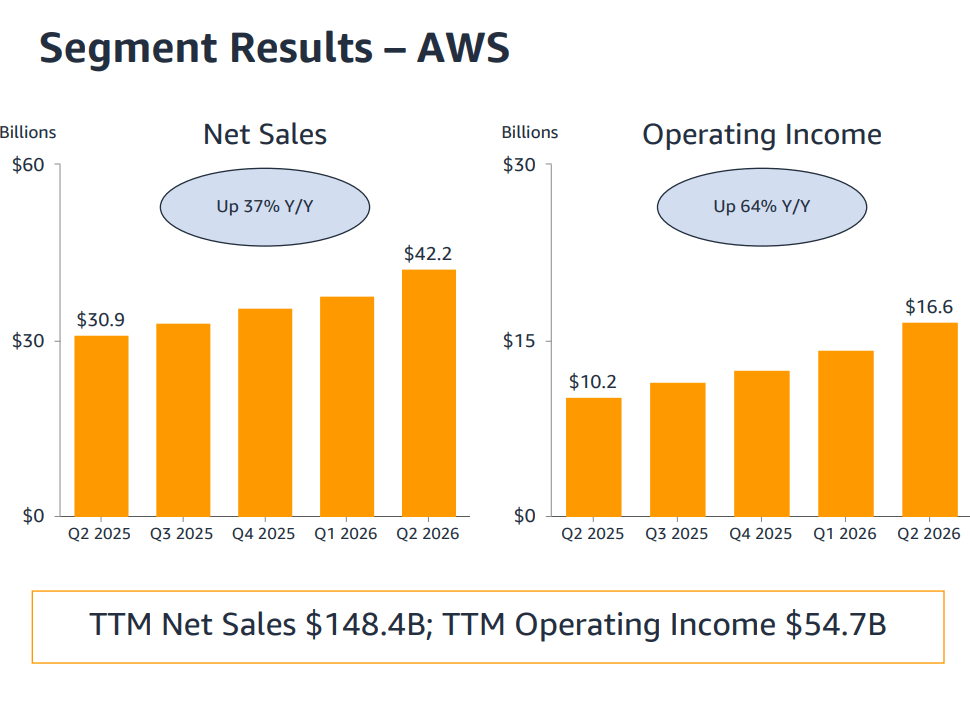
מקור: מצגת משקיעים Amazon
פעילות המסחר ממשיכה להשתפר
הכנסות צפון אמריקה צמחו ב16% ל116.2 מיליארד דולר והרווח התפעולי עלה ל9.1 מיליארד דולר, לעומת 7.5 מיליארד דולר אשתקד.
הפעילות הבינלאומית הציגה צמיחה של 15% ל42.2 מיליארד דולר ורווח תפעולי של 1.7 מיליארד דולר. השיפור מלמד שמנוע המסחר אינו רק מקור הכנסות גדול, אלא פעילות שממשיכה לייצר רווח גם לצד השקעות במשלוחים מהירים ובהרחבת התשתית.
הרווח הנקי דורש התאמה
הרווח המדולל לפי כללי החשבונאות המקובלים, GAAP, הסתכם ב5.75 דולר למניה, לעומת 1.68 דולר ברבעון המקביל.
עם זאת, עיקר העלייה הגיע מרווח לא תפעולי הקשור להשקעה בAnthropic.
לכן, לצורך הערכת איכות הדוח נכון להתמקד ברווח התפעולי, שעלה ב43%, ולא להתייחס לקפיצה ברווח למניה כאל שיפור שחוזר על עצמו.
ההשקעות עולות מהר מהתזרים
Amazon הגדילה את תזרים המזומנים התפעולי, אך היקף רכישות הרכוש והציוד זינק ב66.1 מיליארד דולר לעומת השנה הקודמת, בעיקר בשל השקעות בבינה מלאכותית.
זהו מהלך שעשוי לבנות יתרון תחרותי ארוך טווח, אך הוא גם מגדיל את הסיכון במקרה שהביקוש, המחירים או ניצולת מרכזי הנתונים יהיו נמוכים מהצפוי.
הגרף מטה מציג את ירידת תזרים המזומנים החופשי מ18.2 מיליארד דולר לתזרים שלילי של 7.6 מיליארד דולר. 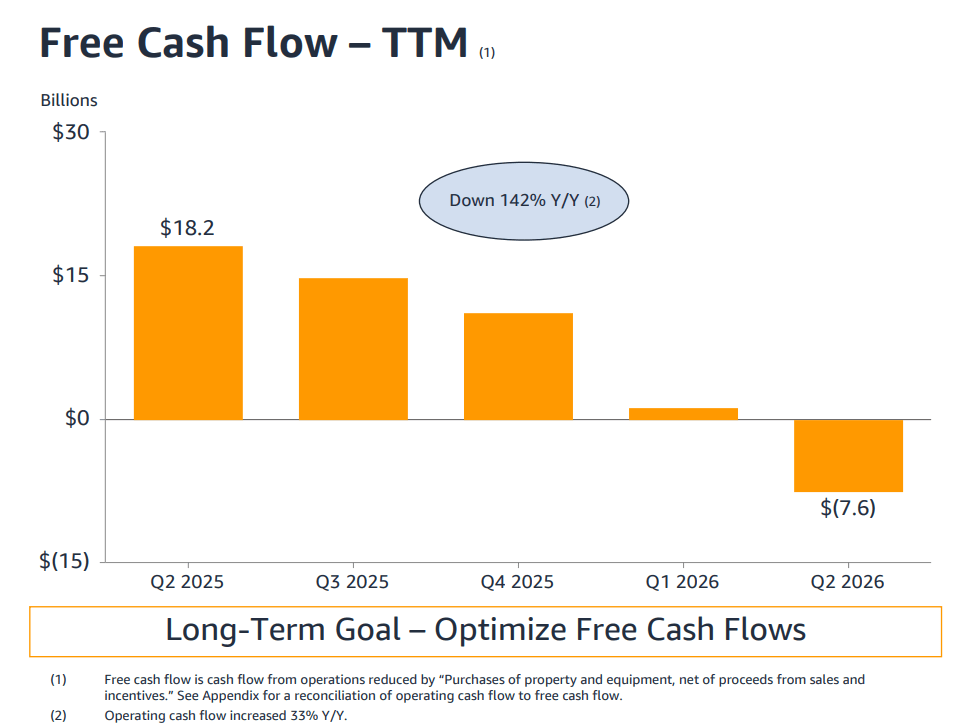
מקור: מצגת משקיעים Amazon
שאלות מפתח
-
איזה חלק מההאצה בAWS מגיע מביקוש מתמשך של לקוחות קיימים, ואיזה חלק נובע מהתחייבויות גדולות שעשויות להיות תנודתיות בין רבעונים?
-
מתי צפויה ההתרחבות בכושר המחשוב להתחיל לשפר את תזרים המזומנים החופשי, ומהי רמת הניצולת הנדרשת כדי להשיג תשואה מספקת על ההשקעות?
-
עד כמה שיעור הרווח התפעולי הגבוה של AWS בר קיימא כאשר החברה מרחיבה תשתיות, משיקה שבבים חדשים ומגדילה את הוצאות החשמל והציוד?
למה לשים לב ברבעון הבא
קצב הצמיחה בAWS
המשך צמיחה באזור 35% ומעלה יחזק את ההערכה שההאצה מבנית ומונעת מביקוש אמיתי לבינה מלאכותית ולענן.
האטה חדה תחזיר את השאלה האם החברה מרחיבה את התשתית מהר מדי ביחס לביקוש.
שיעור הרווחיות של AWS
שמירה על שיעור רווח תפעולי הקרוב ל39% תראה שהצמיחה אינה נקנית באמצעות לחץ על מחירים או זינוק בלתי נשלט בהוצאות.
ירידה משמעותית עלולה להעיד שהרחבת התשתיות מתחילה להכביד על איכות הרווח.
תזרים המזומנים החופשי
התמתנות בקצב ההשקעות או המשך צמיחה בתזרים התפעולי יכולים לצמצם את התזרים השלילי ולחזק את התזה.
העמקה נוספת של התזרים השלילי תגדיל את התלות בכך שהשקעות הבינה המלאכותית יניבו תשואה גבוהה בשנים הקרובות.
סיכום
Amazon יצאה מהרבעון עם פעילות ליבה חזקה יותר, בעיקר בזכות האצה משמעותית בAWS ושיפור ברווח התפעולי.
מנגד, איכות הרווח הנקי נמוכה מכפי שהכותרת החשבונאית מציגה, וההשקעות הכבדות הפכו את התזרים החופשי לשלילי.
השאלה החשובה עד הדוח הבא היא האם צמיחת הענן תמשיך להצדיק את קצב ההשקעות.
המניה עלתה לאחר שעות המסחר ונכון לכתיבת סיכום זה בכ8.4%, לאחר שההאצה בAWS גברה בשלב זה על החששות מהתזרים השלילי ומהתחזית המתונה יותר לרבעון השלישי.