ההשקעה נראית בטוחה, עד שמגיע רגע המשיכה
30.7.2026

בקצרה
- הכנסת אישרה ב-28 ביולי 2026 מסגרת חדשה לקרנות השקעה פרטיות בנאמנות, המאפשרת לציבור הרחב להיחשף לנכסים לא סחירים כמו הלוואות פרטיות, חברות פרטיות, נדל"ן ותשתיות, ובכך פותחת עולם השקעות שהיה נגיש עד כה בעיקר למשקיעים עשירים וגופים מוסדיים.
- החידוש המרכזי בקרנות אלו טמון ביכולתן להשקיע בנכסים שאינם נזילים, בניגוד לקרנות נאמנות מסורתיות המחזיקות נכסים סחירים, מה שיוצר פרדוקס שבו השקעה עם מחיר יציב לכאורה עלולה להיתקל בקשיי נזילות משמעותיים בעת ניסיון משיכה המוני של כספים.
- למרות הפיקוח של רשות ניירות ערך על קרנות אלו, החוק אינו הופך נכסים לא נזילים לנזילים, ולכן המשקיעים חייבים לבחון היטב את תנאי המשיכה, לוחות הזמנים הצפויים להבשלת ההשקעה (עד 15 שנים), ואת אופן התמודדות הקרן עם מצבי פדיון המוני, מעבר ליעד התשואה המוצהר.
- פתיחת שוק ההשקעות הפרטיות לציבור הרחב דרך קרנות מפוקחות משפרת את פיזור התיק ומאפשרת חשיפה למקורות תשואה נוספים מחוץ לבורסה, אך הפיקוח משפר רק את ניהול הסיכון והצגתו, ולא מבטל את הסיכון הטבוע בנכסים לא נזילים, מה שמחייב הבנה מעמיקה של המנגנונים והסיכונים.
קרנות השקעה פרטיות בנאמנות עומדות לפתוח לציבור הישראלי דלת לעולם שהיה שמור עד היום בעיקר למשקיעים עשירים ולגופים מוסדיים.
דרך קרן מפוקחת יהיה אפשר להיחשף להלוואות פרטיות, לחברות שאינן נסחרות בבורסה, לפרויקטים בתחום הנדל״ן והתשתיות ואפילו לנכסים דיגיטליים מסוימים.
על פניו, זה נשמע כמו צעד מצוין. במקום להעביר סכום גדול לפרויקט יחיד או להלוות כסף ישירות לחברה פרטית, המשקיע יוכל לרכוש יחידות בקרן שמפזרת את הכסף בין מספר נכסים ומנוהלת בידי אנשי מקצוע.
אבל לפני שמתלהבים, כדאי להתעכב על מילה אחת, נזילות.
נזילות בעיני היא היכולת להפוך השקעה לכסף במהירות, בלי להיאלץ להתפשר משמעותית על המחיר.
מניה של חברה גדולה אפשר בדרך כלל למכור בתוך שניות, לעומת זאת, הלוואה לחברה פרטית, זכות בפרויקט תשתית או חלק בנכס נדל״ן אינם מוצרים שמישהו בהכרח מחכה לקנות בכל רגע.
כאן בדיוק נמצא הפרדוקס, דווקא השקעה שהמחיר שלה כמעט לא משתנה יכולה להרגיש בטוחה יותר, אפילו שלפעמים היא פשוט לא קיבלה מחיר אמיתי כבר זמן רב, המבחן האמיתי של הקרנות החדשות לא יגיע ביום שבו הציבור יכניס אליהן כסף, הוא יגיע ביום שבו הרבה משקיעים ירצו את הכסף בחזרה באותו זמן.
מה בעצם השתנה בחוק
עד היום, מי שרצה להשקיע דרך קרן נאמנות בישראל קיבל בדרך כלל מוצר שמחזיק נכסים סחירים, כמו מניות ואג״ח שאפשר לקנות ולמכור בבורסה.
החוק החדש משנה את התמונה.
ב28 ביולי 2026 אישרה הכנסת מסגרת חדשה בשם קרן השקעות פרטיות בנאמנות.
הקרנות האלה יפעלו בפיקוח רשות ניירות ערך, אבל יוכלו להשקיע גם בנכסים שלא נסחרים בבורסה, כמו הלוואות פרטיות, חברות פרטיות, נדל״ן ותשתיות.
זה אולי נשמע כמו שינוי טכני, אבל בפועל הוא פותח לציבור דלת לעולם שהיה נגיש בעיקר לגופים גדולים ולמשקיעים עשירים.
ההבדל הוא שנכסים כאלה לא תמיד אפשר למכור בלחיצת כפתור.
פרויקט נדל״ן, הלוואה פרטית או השקעה בחברה לא נסחרת יכולים לדרוש שנים עד שההשקעה מבשילה, ולכן הקרנות יוכלו לפעול לתקופה של עד 15 שנים.
החוק יוצר את המסגרת, אבל עדיין לא נותן תשובה מלאה לכל השאלות החשובות. רשות ניירות ערך תצטרך לקבוע איך מעריכים את שווי הנכסים, מתי משקיעים יכולים למשוך את הכסף, כמה מינוף מותר לקחת ואיך הקרן מתמודדת עם מצב שבו רבים רוצים לפדות את ההשקעה באותו זמן.
במילים פשוטות, החוק מאפשר לציבור להיחשף להשקעות פרטיות דרך מוצר מפוקח, אבל הוא לא הופך נכסים לא נזילים לנזילים.
לפני שקונים קרן כזאת, לא מספיק להסתכל על יעד התשואה.
צריך להבין מתי אפשר לקבל את הכסף בחזרה, באילו תנאים, ומה קורה אם הקרן לא מצליחה למכור את הנכסים בזמן.
למה בכלל לפתוח את השוק הזה לציבור
יש סיבה טובה לכך שעולם ההשקעות הפרטיות מושך כל כך הרבה כסף.
כאשר משקיעים רק במניות ובאיגרות חוב הנסחרות בבורסה, חלק גדול מהעולם הכלכלי נשאר מחוץ לתיק.
יש חברות פרטיות שלא הונפקו, פרויקטים בתחום האנרגיה והתחבורה, הלוואות לעסקים ונכסי נדל״ן שאינם נסחרים בבורסה מדי יום.
החשיפה לנכסים האלה יכולה להוסיף מקורות תשואה ולשפר את הפיזור.
היא גם יכולה לאפשר לציבור להשתתף בפרויקטים ובחברות שעד היום היו נגישים בעיקר למשקיעים כשירים, כלומר משקיעים שעומדים בתנאי הון או הכנסה גבוהים יחסית.
היתרון השני הוא המסגרת, השקעה דרך קרן מפוקחת ומפוזרת עשויה להיות עדיפה על העברת כסף ישירות לפרויקט פרטי יחיד, שבו המשקיע תלוי לחלוטין בהצלחתו של יזם אחד או של נכס אחד.
זה חשוב במיוחד על רקע מקרים שבהם כספי ציבור זרמו להשקעות פרטיות דרך מבנים מורכבים, בלי שקיפות מספקת ובלי שהמשקיעים הבינו היטב היכן נמצא הכסף.
המסגרת החדשה אמורה לצמצם חלק מהבעיה הזאת באמצעות פיקוח, חובות גילוי וכללי פיזור.
אבל כדאי לדייק, הפיקוח משפר את הדרך שבה הסיכון מנוהל ומוצג, הוא לא מעלים את הסיכון עצמו.
מה יכול להימצא בתוך הקרן
קרן השקעות פרטיות בנאמנות תוכל להחזיק בין היתר הלוואות, מניות של חברות פרטיות, זכויות במקרקעין, זכויות במיזמי תשתית ונכסים דיגיטליים מסוימים.
כל אחד מהנכסים האלה מגיע עם סיפור אחר.
בהלוואה פרטית, התשואה תלויה בכך שהחברה תמשיך לשלם ריבית ותצליח להחזיר את החוב.
בנדל״ן, ההצלחה תלויה במחירי השוק, בעלויות המימון וביכולת להשכיר או למכור את הנכס.
בפרויקט תשתית, ההכנסה יכולה להיות יציבה לאורך שנים, אבל בניית הפרויקט יכולה להתעכב והזכות בו לא בהכרח ניתנת למכירה במהירות.
חברה פרטית יכולה לצמוח מאוד ולהפוך להשקעה מוצלחת, אבל אין לה מחיר שמתעדכן בבורסה בכל יום.
לפעמים יעברו חודשים בין הערכת שווי אחת לאחרת, ולפעמים המחיר האמיתי יתגלה רק בסבב גיוס, במכירת החברה או בהנפקתה.
כדי לצמצם את התלות בהשקעה בודדת, החוק קובע כי ככלל, החשיפה ללווה מסוים, למניות לא סחירות של תאגיד מסוים או לזכות מסוימת במקרקעין לא תעלה על 12% מנכסי הקרן.
זו מגבלה חשובה, אבל היא לא מספיקה לבדה, כן אפשר לפזר את הכסף בין עשר הלוואות שונות, אבל אם כולן ניתנו לחברות נדל״ן שתלויות באותה סביבת ריבית, הפיזור מוגבל יותר מכפי שהוא נראה, השמות שונים, אבל הגורם שעלול לפגוע בהן זהה.
פיזור אמיתי לא נמדד רק במספר ההשקעות, אלא גם בענפים, באזורים הגאוגרפיים, בסוגי הלווים ובגורמי הסיכון שמשפיעים עליהן.
השוק הפרטי כבר מזמן לא שוק קטן
כדי להבין מדוע הנושא הזה משמעותי, כדאי להסתכל על שוק האשראי הפרטי בעולם.
לפי קרן המטבע הבינלאומית, היקף האשראי הפרטי העולמי הגיע בלא2023 לכלא2.1 טריליון דולר, כולל נכסים מנוהלים והתחייבויות הון שטרם הושקעו. כשלושה רבעים מהשוק היו בארצות הברית.
הצמיחה הזאת לא מקרית, חברות מקבלות דרך השוק הפרטי מימון גמיש ומהיר יותר, ומשקיעים מקבלים בתמורה ריבית שעשויה להיות גבוהה מזו שמציעות איגרות חוב סחירות.
אבל התשואה הגבוהה לא מתנה אלא היא פיצוי על סיכון גבוה יותר, נזילות נמוכה יותר ושקיפות מוגבלת.
לפי הניתוח של קרן המטבע, יותר משליש מהלווים בשוק האשראי הפרטי שנבדק כבר הגיעו למצב שבו הוצאות הריבית שלהם היו גבוהות מהרווחים השוטפים.
המשמעות היא שחלק מהחברות משלמות על החוב יותר מכפי שהפעילות העסקית שלהן מייצרת באותה תקופה.
זה לא אומר שכל הלוואה פרטית מסוכנת או שכל השוק עומד בפני משבר, אבל זה כן מזכיר שהמילה פרטי לא הופכת את ההלוואה ליציבה, לפעמים היא רק הופכת את מצבו של הלווה לקשה יותר לצפייה מבחוץ.
המחיר לא זז, אבל האם השווי באמת נשאר במקום
בנכס סחיר, המחיר נקבע בכל רגע שבו נפגשים קונה ומוכר.
לפעמים זה לא נעים. השוק יכול לרדת בחדות ולצבוע את המסך באדום, אבל לפחות המשקיע יודע באיזה מחיר אפשר לבצע עסקה עכשיו.
בנכס לא סחיר אין בהכרח עסקה עדכנית, לכן משתמשים בשיערוך: הערכה של שווי הנכס על בסיס תזרימי המזומנים הצפויים, מצבו של הלווה, שיעורי הריבית, עסקאות דומות והנחות נוספות.
נניח שהקרן מחזיקה הלוואה שמוערכת ב100 שקלים.
כל עוד הלווה ממשיך לשלם ולא מתבצעת עסקה חדשה, השווי יכול להישאר קרוב ל100 שקלים.
אבל אם הקרן תצטרך למכור את ההלוואה במהירות, יכול להיות שהקונה הטוב ביותר יסכים לשלם רק 85 שקלים, באותו רגע, הסיכון שלא הופיע בדוחות הופך להפסד ממשי.
קרן המטבע הבינלאומית, גוף שמנתח את הכלכלה והמערכת הפיננסית העולמית, השוותה בין הלוואות אשראי פרטיות שמוערכות באמצעות מודלים לבין הלוואות סחירות שמקבלות מחיר שוק.
בתקופות לחץ, מחירי ההלוואות הסחירות ירדו במהירות ובעוצמה, בעוד שהשווי המדווח של ההלוואות הפרטיות השתנה לאט ובצורה מתונה יותר.
הפער הזה לא בהכרח אומר שההלוואות הפרטיות נפגעו פחות. הוא יכול פשוט להעיד שהשיערוך שלהן מגיב באיחור למה שכבר קורה בשוק.
כשהשוק יורד מיד, אבל השיערוך מגיב באיחור
התרשים משווה בין הלוואות שנסחרות בשוק ומחירן משתנה במהירות, לבין הלוואות פרטיות שהשווי שלהן מתעדכן בתדירות נמוכה יותר, מסיבה זו, מחיר יציב יחסית לא בהכרח מעיד על סיכון נמוך, אלא ייתכן שהירידה בשווי עדיין לא באה לידי ביטוי.
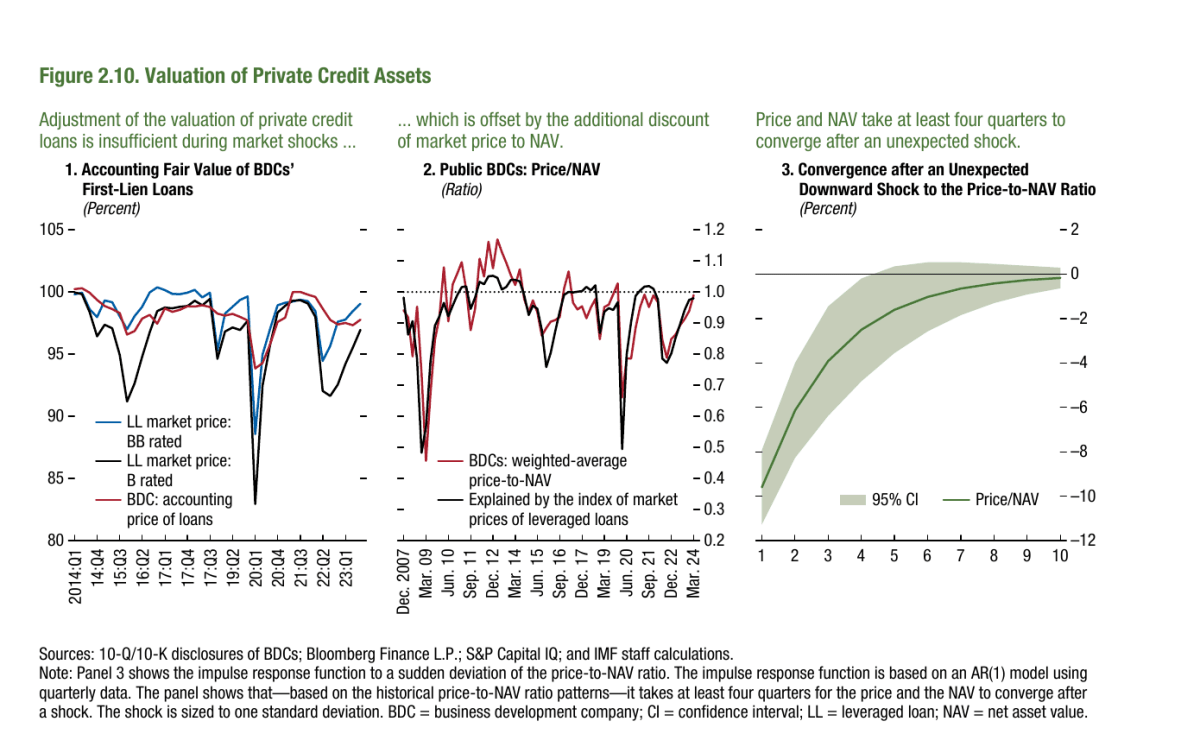
קרדיט: קרן המטבע הבינלאומית, דוח היציבות הפיננסית העולמית
הפיקוח עוזר, אבל הוא לא מייצר קונה
כאן חשוב להפריד בין שלושה דברים שנשמעים דומים, אבל לא זהים, פיקוח, פיזור ונזילות.
פיקוח יכול לחייב את מנהל הקרן לפעול לפי כללים, לדווח למשקיעים ולנהל את הסיכונים בצורה מסודרת יותר.
פיזור יכול למנוע מהלוואה אחת או מפרויקט יחיד להפיל את כל הקרן.
אבל נזילות תלויה בכך שיהיה אפשר למכור את הנכסים. רגולטור יכול לקבוע כיצד יש להתכונן לגל פדיונות, אבל הוא לא יכול להבטיח שקונה יופיע בדיוק כשצריך אותו ובמחיר שבו הנכס רשום בספרי הקרן.
זו הנקודה שהמשקיע צריך לזכור מפוקחת לא מילה נרדפת למובטחת.
גם קרן מפוקחת יכולה להפסיד כסף, לעדכן את שווי הנכסים כלפי מטה או להגביל את היציאה בתקופות לחץ.
האמת מתגלה ברגע היציאה
כל עוד השוק רגוע ורוב המשקיעים נשארים בקרן, חוסר הנזילות יכול להיראות כמו יתרון.
המחיר לא קופץ בכל יום ואין תחושה של תנודתיות.
הבעיה מתחילה כאשר הרבה משקיעים רוצים לצאת יחד,כדי לשלם להם, הקרן זקוקה למזומן.
אם רוב הנכסים שלה אינם סחירים, עומדות בפניה כמה אפשרויות להשתמש במזומן שהחזיקה מראש, למכור נכסים סחירים, למכור נכסים פרטיים בהנחה או להגביל את קצב הפדיונות.
כאן יכולה להיווצר בעיה גם בין המשקיעים עצמם.
מי שיוצא ראשון יכול לקבל מזומן שמקורו בנכסים הנזילים של הקרן.
מי שנשאר עלול למצוא את עצמו עם תיק שמכיל שיעור גבוה יותר של נכסים שקשה למכור.
לכן, הגבלת פדיונות לא בהכרח סימן לכך שהקרן נכשלה, לפעמים זו דרך להגן על המשקיעים מפני מכירת חיסול, אבל היא חייבת להיות כתובה בצורה ברורה מראש, ולא להתגלות רק ביום שבו המשקיע מבקש את הכסף.
החוק החדש מאפשר לקבוע שבמקרים מסוימים תמורת הפדיון תועבר למשקיע באמצעות נכסים מתוך הקרן ולא רק במזומן.
שווי הנכסים אמור להיות שווה למחיר הפדיון, אבל זה עדיין עשוי להשאיר את המשקיע עם נכס שקשה למכור או אפילו להבין כיצד נקבע שוויו.
במקרים חריגים ניתן יהיה גם להפסיק זמנית את הצעת היחידות או את פדיונן.
הכלים האלה נועדו למנוע מצב שבו הקרן נאלצת למכור נכסים בכל מחיר.
מצד שני, הם מבהירים מדוע אסור למשקיע להניח שיחידת קרן היא תמיד כסף זמין.
גם בעולם הרגולטורים מודאגים מהפער הזה. קרן המטבע הזהירה כי כניסת משקיעים פרטיים לקרנות אשראי פרטי יכולה להגדיל את סיכוני הפדיון.
מועצת היציבות הפיננסית הסבירה כי קרנות פרטיות מסורתיות נבנו בדרך כלל כמוצרים סגורים, שבהם הכסף נעול למשך חיי הקרן. כאשר מעניקים למשקיעים אפשרות יציאה תכופה יותר, בזמן שהנכסים עצמם נשארים לא סחירים, נוצר פער שצריך לנהל בזהירות.
כדי לאפשר יציאה, הקרן צריכה להחזיק שכבת נזילות
בתרשים מטה ניתן לראות כיצד קרן פרטית שומרת חלק מהכסף במזומן לצרכים מיידיים, חלק נוסף כעתודה למקרה שמשקיעים יבקשו למשוך כסף, ואת היתר משקיעה לטווח ארוך, ככל שקשה יותר למכור את נכסי הקרן, ככה חשוב יותר להשאיר מספיק כסף זמין לצורך משיכות
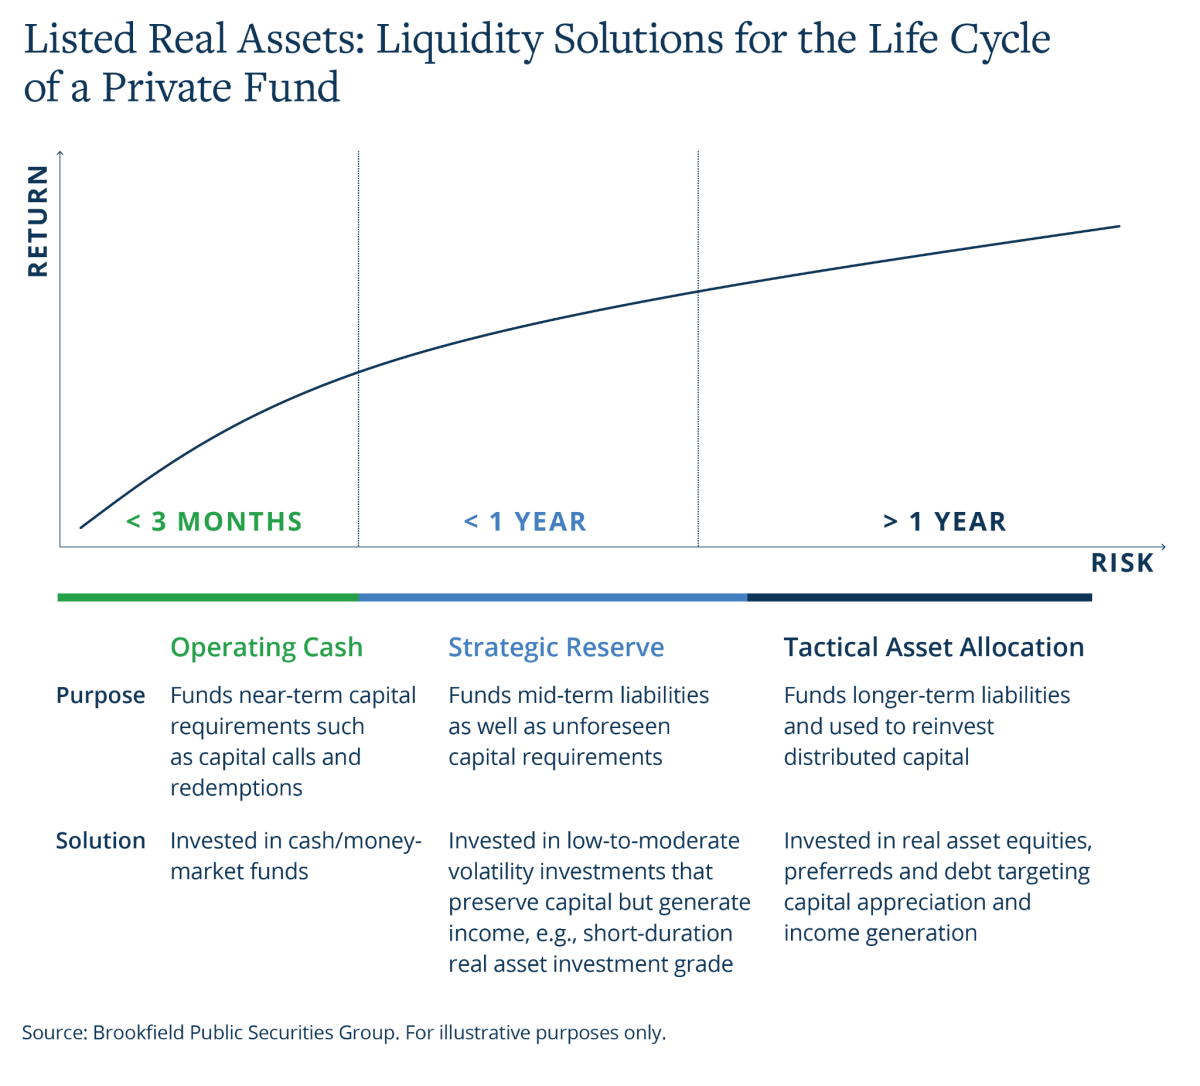
מקור: Brookfield Public Securities Group
גם השקט עולה כסף
ניהול נכסים פרטיים מורכב יותר ממעקב אחר מדד מניות ואני אסביר, צריך לבדוק את מצבם של הלווים, לנתח חברות פרטיות, לבחון חוזים, להעריך נכסי נדל״ן ולעקוב אחר פרויקטים שאינם מפרסמים מחיר חדש בכל יום.
העבודה הזאת דורשת אנשי מקצוע, מעריכי שווי, עורכי דין ומערכות בקרה.
לכן, סביר שהעלויות בקרנות מהסוג הזה יהיו גבוהות יותר מאלה של קרן מחקה פשוטה.
מעבר לדמי הניהול, עשויים להופיע דמי הצלחה, הוצאות משפטיות, עלויות הערכת שווי ועמלות עסקה.
המשקיע לא צריך לשאול רק כמה הקרן הרוויחה, אלא כמה נשאר לו אחרי כל העלויות.
נניח ששתי קרנות מציגות תשואה של 8%. אם אחת גובה עלויות כוללות של 0.5% והשנייה גובה דמי ניהול, דמי הצלחה והוצאות נוספות שמסתכמים בשיעור גבוה יותר, התוצאה שמגיעה למשקיע יכולה להיות שונה מאוד.
המספר החשוב הוא לא התשואה לפני הוצאות, אלא התשואה נטו שנשארת בכיס.
מה כדאי לבדוק לפני שמשקיעים
לפני שקונים קרן כזאת, לא צריך להיות מומחה לנכסים פרטיים, כן צריך לקבל תשובות ברורות לכמה שאלות פשוטות:
-
במה הקרן משקיעה בפועל?
-
איזה חלק מהנכסים לא סחיר?
-
מי מעריך את שווי הנכסים ובאיזו תדירות?
-
מתי ניתן לבקש פדיון?
-
כמה זמן עשוי לחלוף עד קבלת הכסף?
-
האם ניתן לדחות או להגביל פדיונות?
-
האם המשקיע עלול לקבל נכסים במקום מזומן?
-
כמה כסף ונכסים נזילים מחזיקה הקרן?
-
האם הקרן משתמשת במינוף, כלומר בהלוואות לצורך הגדלת ההשקעות?
-
מהן כל העלויות ומה נשאר מהתשואה לאחר ניכוין?
-
האם הנכסים מפוזרים גם בין ענפים וסיכונים שונים, או שהם רק נראים שונים על הנייר?
אם קשה לקבל תשובה פשוטה לאחת השאלות האלה, זה בפני עצמו מידע חשוב.
בסופו של דבר, השאלה המרכזית היא, מה בדיוק יקרה אם ארצה את הכסף בחזרה בזמן שבו הרבה משקיעים אחרים ירצו לצאת?
בשורה התחתונה
קרנות ההשקעה הפרטיות החדשות יכולות לפתוח לציבור הישראלי דלת לעולם שהיה שמור במשך שנים לגופים גדולים ולמשקיעים עשירים.
הן יכולות להוסיף פיזור, ליצור גישה להשקעות חדשות ולהכניס יותר פיקוח ושקיפות לשוק שעד היום פעל ברובו מאחורי דלתיים סגורות.
אבל הדלת הזאת לא מובילה לכסף קל.
חברה פרטית, הלוואה לא סחירה או פרויקט נדל״ן לא הופכים לבטוחים רק מפני שהכניסו אותם לקרן מפוקחת.
העובדה שהמחיר לא יורד בכל יום על המסך יכולה להיראות מרגיעה, אבל לפעמים הוא פשוט לא השתנה בגלל שאף אחד עדיין לא ניסה למכור.
אם כללי הפדיון, שיטות השיערוך, העלויות והרכב הנכסים יהיו ברורים, הקרנות האלה יכולות להפוך לתוספת חשובה ואחראית לשוק ההון הישראלי.
אבל המשקיעים יצטרכו לזכור שהשקט על המסך לא תמיד מעיד על יציבות לפעמים הוא רק השקט שלפני שהמחיר האמיתי מופיע.