סיכום דו״ח Q2 2026 חברת Mastercard (MA)
30.7.2026

בקצרה
- הכנסות מאסטרקארד צמחו ב-14% והגיעו ל-9.28 מיליארד דולר, עם רווח מתואם למניה שעלה ב-21% ל-5.04 דולר, מה שמעיד על ביצועים פיננסיים חזקים ומינוף תפעולי המאפשר גידול מהיר יותר ברווח לעומת ההכנסות.
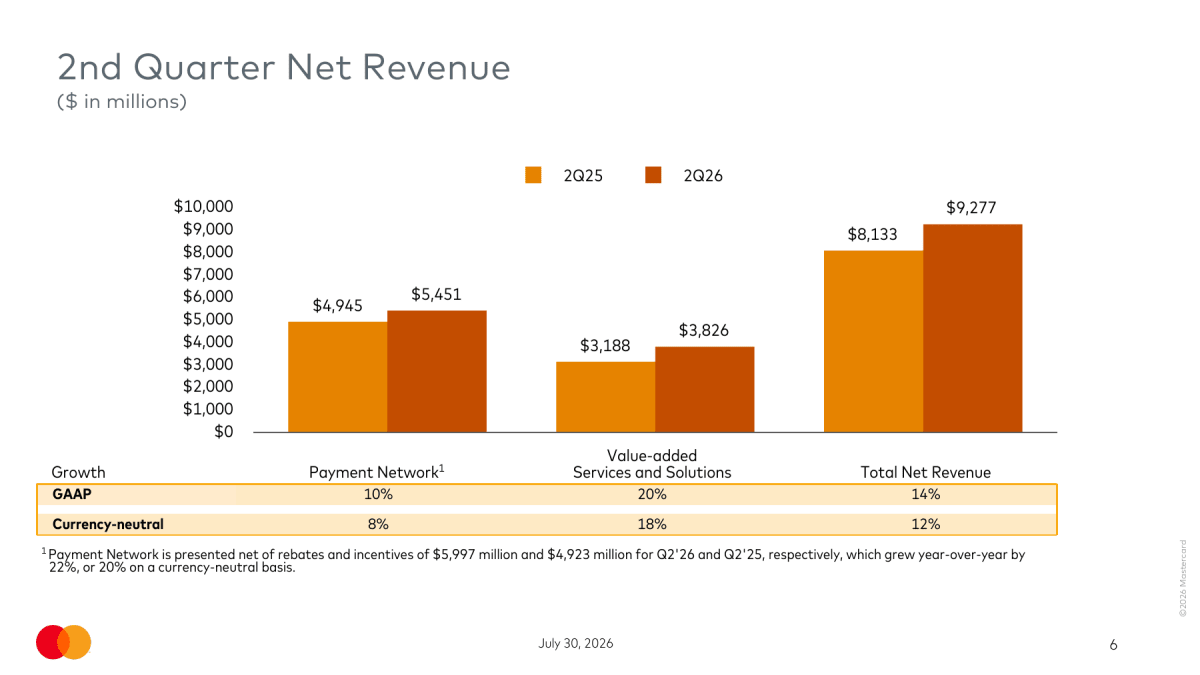
- תחום השירותים המשלימים, הכולל מניעת הונאות ואבטחת סייבר, הציג צמיחה מרשימה של 20% בהכנסות ל-3.83 מיליארד דולר, מה שמדגיש את הרחבת מקורות ההכנסה של החברה מעבר לעיבוד תשלומים מסורתי ומחזק את מעמדה כספקית פתרונות טכנולוגיים.
- התמריצים שמאסטרקארד משלמת לבנקים ולשותפים עלו ב-22% ל-6 מיליארד דולר, קצב מהיר יותר מצמיחת ההכנסות מרשת התשלומים, מה שמעלה חשש מפני שחיקה פוטנציאלית ברווחיות אם התחרות על חוזים גדולים תמשיך להחריף.
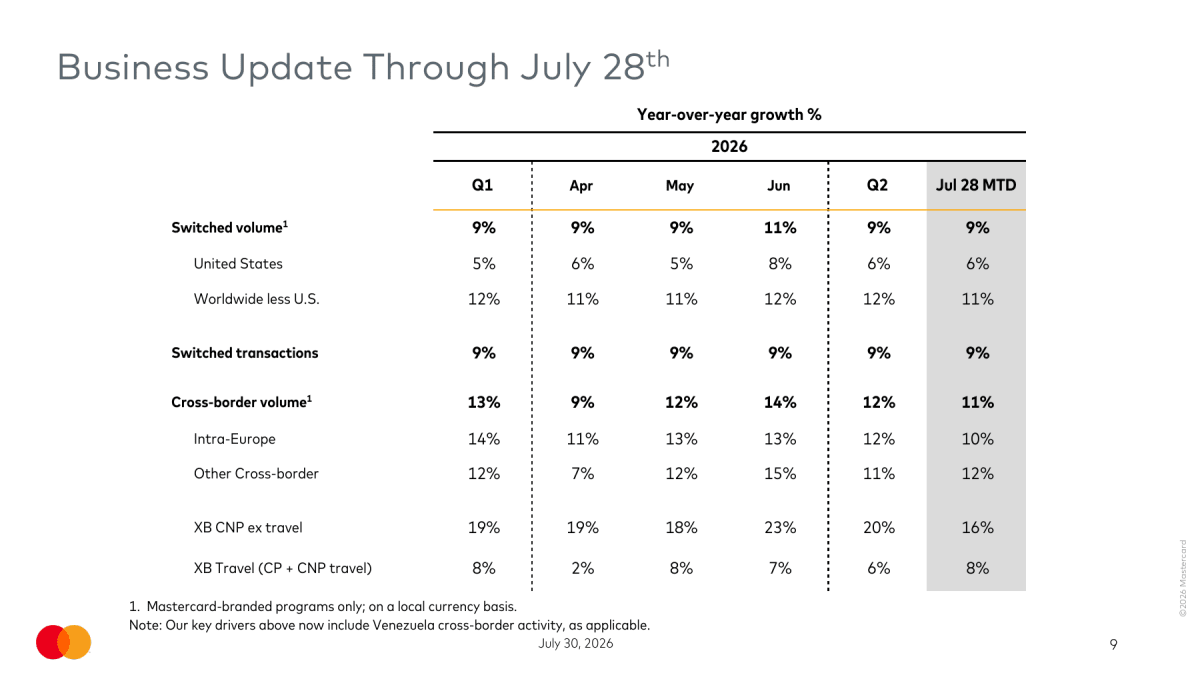
- נתוני יולי מראים התמתנות קלה בפעילות הבינלאומית, כאשר נפח העסקאות הבינלאומיות צמח ב-11% לעומת 12% ברבעון השני, מה שעלול להצביע על האטה אפשרית בצמיחה ברבעון השלישי ומחייב מעקב אחר מגמות הצריכה העולמיות.
חברת מאסטרקארד (MA) דיווחה לפני פתיחת המסחר בארה״ב על תוצאות הרבעון השני של 2026.
החברה ממשיכה ליהנות מהמודל העסקי החזק שלה, היא מעבדת תשלומים בין צרכנים, בתי עסק ובנקים, וגובה עמלות על כל עסקה שעוברת ברשת שלה, בלי לשאת בדרך כלל בסיכון האשראי עצמו.
מהסיבה הזאת הסיפור המרכזי בדוח הוא לא אם אנשים ממשיכים להשתמש בכרטיסי אשראי, אלא כמה מהר גדלים היקפי התשלומים, העסקאות הבינלאומיות והשירותים הנלווים שמייצרים למאסטרקארד יותר הכנסות מכל עסקה.
לצד רשת התשלומים המסורתית, מאסטרקארד מפתחת פעילות של שירותים משלימים, ובהם מניעת הונאות, אבטחת סייבר, ניתוח נתונים וייעוץ.
החברה עלתה לכותרות בחודשים האחרונים גם בעקבות הרחבת פעילותה בתשלומים באמצעות מטבעות יציבים ורכישת BVNK בעסקה שעשויה להגיע ל1.8 מיליארד דולר.
במקביל, היא החלה להפעיל תשלומים שמבוצעים באמצעות סוכני בינה מלאכותית, כלומר מערכות שיכולות לבצע רכישה בשם המשתמש ובהתאם להרשאות שהוגדרו להן.
הדוח הראה שמנוע התשלומים ממשיך לפעול היטב, ההוצאות בכרטיסים צמחו, מספר העסקאות עלה והפעילות הבינלאומית נשארה חזקה.
התוצאה הייתה צמיחה דו ספרתית בהכנסות וברווח, שיפור בשולי הרווח והעלאת התחזית השנתית.
עם זאת, התמריצים שמאסטרקארד משלמת לבנקים ולשותפים צמחו מהר יותר מההכנסות מרשת התשלומים, ובנתוני יולי נרשמה התמתנות מסוימת בפעילות הבינלאומית.
התרחיש השורי
הכנסות מאסטרקארד עלו ב14% והגיעו ל9.28 מיליארד דולר, או ב12% בנטרול השפעת שערי המטבע. הרווח המתואם למניה עלה ב21% ל5.04 דולר, מעל תחזית השוק שעמדה על כ4.77 דולר.
במקביל, שולי הרווח התפעולי המתואמים עלו מ59.9% ל61.1%.
השילוב בין צמיחה בהכנסות לשיפור בשולי הרווח מצביע על מינוף תפעולי, מצב שבו הרווח גדל מהר יותר מההכנסות משום שחלק ניכר מעלויות התשתית אינו עולה באותו קצב.
המנוע האיכותי ביותר ברבעון היה תחום השירותים המשלימים, שהכנסותיו עלו ב20% ל3.83 מיליארד דולר, או ב18% בנטרול מטבע.
מדובר בקצב מהיר משמעותית מהצמיחה של 10% בהכנסות מרשת התשלומים.
שירותי אבטחה, ניתוח מידע, ייעוץ וניהול נאמנות מרחיבים את מקורות ההכנסה ומאפשרים למאסטרקארד להרוויח מהקשר עם הבנקים ובתי העסק מעבר לעיבוד העסקה עצמה.
לכך מצטרפים צמיחה של 12% בנפח התשלומים הבינלאומיים והעלאת התחזית השנתית לצמיחת הכנסות בשיעור נמוך של העשרה אחוזים.
התרחיש הדובי
מאסטרקארד נדרשת לחלוק חלק גדל מההכנסה עם בנקים, מנפיקי כרטיסים ושותפים כדי לשמר ולהרחיב את פעילותה. ההנחות והתמריצים שהיא משלמת להם עלו ב22% ל6 מיליארד דולר, או ב20% בנטרול מטבע. זהו קצב גבוה משמעותית מהצמיחה של 10% בהכנסות נטו מרשת התשלומים.
אם התחרות על חוזים גדולים תמשיך להחריף, התמריצים עלולים לספוג חלק גדול יותר מהצמיחה הגולמית ולהגביל את קצב שיפור הרווחיות.
בנוסף, עדכון הפעילות ל28 ביולי מצביע על התמתנות קלה בחלק ממדדי המסחר הבינלאומי.
נפח העסקאות הבינלאומיות צמח ב11% מתחילת יולי, לעומת 12% ברבעון השני ו14% ביוני.
התשלומים המקוונים הבינלאומיים שאינם קשורים לנסיעות צמחו ב16%, לאחר עלייה של 20% ברבעון ו23% ביוני.
הנתונים עדיין חזקים, אך הם מעלים אפשרות שההאצה בסוף הרבעון לא נמשכה במלואה לתוך הרבעון השלישי.
מסקנה
מאסטרקארד הציגה דוח חזק, עם צמיחה דו ספרתית בהכנסות, עלייה מהירה יותר ברווח למניה, שיפור בשולי הרווח והעלאת התחזית השנתית.
הפעילות הבינלאומית והשירותים המשלימים ממשיכים להרחיב את מנועי הצמיחה מעבר להוצאות המקומיות בכרטיסים.
הדוח מחזק את תזת ההשקעה שלפיה מאסטרקארד נהנית מהמעבר המבני ממזומן לתשלומים דיגיטליים, בלי לשאת ישירות ברוב סיכון האשראי.
הסיכונים המרכזיים נמצאים בקצב העלייה בתמריצים, בהתמתנות אפשרית בצריכה וביכולת להפוך השקעות במטבעות יציבים ובתשלומי בינה מלאכותית למקורות הכנסה מהותיים.
הנושאים המרכזיים
הצרכן ממשיך להשתמש ברשת
היקף התשלומים הכולל בכרטיסי מאסטרקארד עלה ב8% ל2.88 טריליון דולר במונחי מטבע מקומי.
היקף הרכישות, שאינו כולל משיכת מזומן, גדל ב10%, ומספר העסקאות שעברו דרך מערכות החברה עלה ב9% ל47.4 מיליארד.
הנתונים מעידים שהצריכה העולמית נשארה עמידה, אך גם שהצמיחה נובעת משילוב של מספר עסקאות גבוה יותר ועלייה בהיקף הכספי שלהן.
בארה״ב צמח היקף התשלומים ב6%, לעומת 9% מחוץ לארה״ב, ולכן השווקים הבינלאומיים ממשיכים להוביל.
השירותים המשלימים צומחים מהר מהרשת
הכנסות רשת התשלומים עלו ב10% ל5.45 מיליארד דולר.
לעומתן, ההכנסות משירותים משלימים ופתרונות עלו ב20% ל3.83 מיליארד דולר והיוו יותר מ41% מהכנסות החברה.
הפער חשוב משום שהשירותים האלה עשויים להפוך את מאסטרקארד מספקית תשתית לעיבוד עסקאות לשותפה רחבה יותר של בנקים ובתי עסק.
ככל שהלקוחות משתמשים ביותר פתרונות אבטחה, מידע וייעוץ, הקשר איתם עשוי להיות עמוק וקשה יותר להחלפה.
השירותים המשלימים הופכים למנוע הצמיחה המהיר
השקף מראה שהכנסות השירותים המשלימים צמחו ב20%, פי שניים מקצב הצמיחה של רשת התשלומים.
התמהיל החדש מספק למאסטרקארד מנוע צמיחה נוסף, אך אינו מבטל את התלות ברשת שעליה השירותים בנויים.
מקור: מצגת המשקיעים לרבעון השני של 2026
הפעילות הבינלאומית נשארת המנוע הרווחי
נפח התשלומים הבינלאומיים עלה ב12%. עסקאות כאלה, שבהן הכרטיס מונפק במדינה שונה מזו של בית העסק, נוטות לייצר למאסטרקארד הכנסה גבוהה יותר מעסקה מקומית.
הצמיחה התחזקה מ9% באפריל ל12% במאי ול14% ביוני, בין היתר בזכות מסחר מקוון ונסיעות. ביולי נרשמה ירידה קלה ל11%, ולכן חשוב להבחין בין נורמליזציה חודשית לבין תחילתה של האטה רחבה יותר.
התחזית עלתה והמזומנים חוזרים למשקיעים
החברה צופה כעת שהכנסות 2026 יצמחו בשיעור נמוך של העשרה אחוזים, לעומת הטווח הקודם שהחל בקצה העליון של שיעור חד ספרתי גבוה.
בנטרול מטבע ורכישות, הצמיחה צפויה להישאר בקצה העליון של שיעור חד ספרתי גבוה.
מאסטרקארד רכשה במהלך הרבעון 9.8 מיליון מניות תמורת 4.9 מיליארד דולר ושילמה דיבידנדים בהיקף של 771 מיליון דולר.
עד 27 ביולי נרכשו מניות נוספות ב700 מיליון דולר, ובתוכנית הרכישה נותרה יתרה של 7.8 מיליארד דולר.
שאלות מפתח
-
האם הצמיחה של 20% בשירותים המשלימים יכולה להישמר גם כאשר ההשוואה השנתית נעשית מאתגרת יותר, ואילו שירותים אחראים לרוב הצמיחה?
-
מדוע ההנחות והתמריצים ללקוחות צמחו ב22%, ומהו קצב הצמיחה שההנהלה צופה להם במחצית השנייה של השנה?
-
מתי ההשקעות בAgent Pay, במטבעות יציבים וברכישת BVNK צפויות להפוך לתרומה מדידה להכנסות ולרווח?
למה לשים לב ברבעון הבא
נפח התשלומים הבינלאומיים
המשך צמיחה דו ספרתית יתמוך בהכנסה לעסקה ובשולי הרווח.
ירידה מתחת לקצב של 10%, במיוחד במסחר המקוון, עשויה להצביע על היחלשות בביקוש או על השוואות מאתגרות יותר.
הפעילות נשארה חזקה ביולי, עם התמתנות מסוימת במסחר הבינלאומי
השקף מראה שמספר העסקאות ונפח התשלומים המשיכו לצמוח ב9% ביולי, בעוד שהפעילות הבינלאומית צמחה ב11%. במקביל, הצמיחה במסחר המקוון הבינלאומי שאינו קשור לנסיעות ירדה מ20% ברבעון ל16%, ולכן זהו המדד המרכזי לבחינת המשכיות המומנטום.
מקור: מצגת המשקיעים לרבעון השני של 2026
ההנחות והתמריצים
עלייה מתונה יותר מהקצב של 22% ברבעון הנוכחי תחזק את איכות צמיחת ההכנסות. המשך צמיחה מהירה משמעותית מהכנסות רשת התשלומים יעיד שהתחרות על שותפויות נעשית יקרה יותר.
שולי הרווח התפעולי
שולי הרווח המתואמים הגיעו ל61.1%, לעומת 59.9% בשנה שעברה.
שמירה על שיעור של יותר מ61% תעיד שהחברה מצליחה לספוג את ההשקעות בטכנולוגיה, ברכישות ובפיתוח מוצרים בלי לפגוע במינוף התפעולי.
סיכום
מאסטרקארד סיפקה רבעון חזק, ההכנסות הגיעו ל9.28 מיליארד דולר, הרווח המתואם למניה עלה ל5.04 דולר, נפח התשלומים הבינלאומיים צמח ב12% והתחזית השנתית הועלתה.
תחום השירותים המשלימים ממשיך לצמוח מהר מרשת התשלומים ומחזק את גיוון המודל העסקי.
מנגד, העלייה החדה בתמריצים וההתמתנות בחלק מנתוני יולי מחייבות מעקב.
השאלה המרכזית אינה אם הרשת עדיין צומחת, אלא אם מאסטרקארד תוכל לשמור על צמיחה דו ספרתית ועל שיפור ברווחיות במקביל להשקעות בדור הבא של התשלומים.
נכון למועד הבדיקה, מניית Mastercard נסחרת בעלייה קלה של כ3%, ההתלהבות הראשונית נבעה מדוח חזק מהצפוי, שכלל הכנסות של 9.3 מיליארד דולר, רווח מתואם של 5.04 דולר למניה וצמיחה חזקה בעסקאות בינלאומיות ובשירותים נוספים. עם פתיחת המסחר חלק מהעלייה נמחק, ככל הנראה בעקבות מימושי רווחים והערכה מחדש של התמחור לאחר התגובה החדה לדוח.