סיכום דו"ח Q2 2026 חברת (PAGAYA (PGY
30.7.2026

בקצרה
- Pagaya Technologies הציגה צמיחה מרשימה ב-Network Volume שהגיע לשיא של 3.54 מיליארד דולר ברבעון השני של 2026, עלייה של 33% לעומת הרבעון המקביל, בעיקר בזכות התרחבות מהירה בתחום מימון הרכב; נתון זה מחזק את מעמדה כתשתית טכנולוגית ומעיד על יכולתה להגדיל הכנסות גם ללא הוספת שותפים חדשים בקצב מהיר.
- החברה רשמה שיפור משמעותי ברווחיות, עם הכנסות של 387 מיליון דולר ורווח נקי של 45 מיליון דולר, שהיוו את הרבעון הרווחי ביותר בתולדותיה, לצד עלייה ב-EBITDA המתואם ל-124 מיליון דולר; נתונים אלו מצביעים על יכולת החברה להפוך צמיחה לרווחיות עקבית ומחזקים את ביטחון ההנהלה ביכולת להמשיך להציג רווחיות גם בעתיד.
- Pagaya מתמודדת עם שחיקה מתמשכת בשיעורי ההכנסות מכל דולר פעילות, כאשר שיעור ה-FRLPC מתוך נפח הרשת ירד לעומת השנה שעברה; מגמה זו עלולה לחייב את החברה להגדיל את נפח הפעילות בקצב מהיר יותר רק כדי לשמור על אותה רמת צמיחה בהכנסות, אלא אם שיעורי העמלות יתייצבו או שהחברה תצליח להגדיל את חלקה של מוצרים רווחיים יותר.
- המודל העסקי של Pagaya תלוי באופן מהותי בהמשך רכישת הלוואות על ידי משקיעים מוסדיים בשוק ההון, מה שחושף אותה לסיכון בתקופות של תנודתיות גבוהה בשוקי האשראי; עלייה חדה בעלויות המימון או ירידה בביקוש מצד משקיעים עלולה להשפיע לרעה על יכולת החברה לממן את ההלוואות ולפגוע בצמיחתה.
חברת הפינטק Pagaya Technologies פרסמה היום את תוצאותיה לרבעון השני של 2026 והמשיכה להציג צמיחה מהירה בפעילות לצד שיפור ברווחיות.
למי שלא מכיר, החברה מפעילה פלטפורמת AI המחברת בין גופים פיננסיים כמו בנקים, חברות כרטיסי אשראי, חברות מימון רכב ופינטקים לבין משקיעים מוסדיים.
המערכת מנתחת מיליוני בקשות אשראי באמצעות מודלי בינה מלאכותית, מאשרת הלוואות שלעיתים היו נדחות במודלים מסורתיים, ולאחר מכן מממנת אותן באמצעות שוק ההון ומשקיעים חיצוניים.
במילים אחרות, ככל שיותר שותפים משתמשים בפלטפורמה, יותר הלוואות עוברות דרך המערכת, ו-Pagaya גובה עמלות על ניהול התהליך והפצת ההלוואות למשקיעים.
לכן, אחד המדדים החשובים ביותר בדוחות החברה הוא Network Volume, כלומר היקף ההלוואות שעברו דרך הפלטפורמה, ולא רק ההכנסות החשבונאיות.
אל הדוח הנוכחי נכנסה החברה לאחר שנה שבה הרחיבה משמעותית את פעילות מימון הרכב, המשיכה להגדיל את מספר השותפים בפלטפורמה והציגה מספר רבעונים רצופים של רווחיות.
במקביל, המשקיעים עקבו מקרוב אחר יכולתה לשמור על שיעורי רווח גבוהים למרות קצב הצמיחה המהיר, בעיקר על רקע הירידה ההדרגתית בשיעורי העמלות והתרחבות הפעילות למוצרים חדשים.
השאלה המרכזית הייתה האם Pagaya תצליח להמשיך להגדיל את היקף הפעילות והרווח הנקי במקביל, או שהצמיחה המהירה תגיע על חשבון איכות הרווחיות.
התרחיש השורי
מנוע הצמיחה הראשון הוא המשך ההתרחבות המהירה של הפלטפורמה.
Network Volume הגיע לשיא של 3.54 מיליארד דולר, עלייה של 33% לעומת הרבעון המקביל.
עיקר הצמיחה הגיעה מתחום מימון הרכב, שהמשיך להיות מנוע הפעילות המרכזי של החברה לאחר שצמח ביותר מפי שניים במהלך השנה האחרונה.
המשמעות היא שהשותפים של Pagaya ממשיכים להעביר נפחי פעילות גדולים יותר דרך הפלטפורמה, דבר המחזק את מעמדה כתשתית טכנולוגית עבור שוק האשראי הצרכני. ככל שהיקף הפעילות גדל, החברה יכולה להגדיל את הכנסותיה גם מבלי להוסיף שותפים חדשים באותו קצב, משום שכל שותף קיים מייצר יותר עסקאות.
מעבר לכך, המשך הצמיחה במימון הרכב מעיד כי החברה מצליחה להתרחב גם לשווקים חדשים ולא נשענת עוד בעיקר על הלוואות אישיות, דבר שמקטין את התלות במוצר יחיד ומרחיב את פוטנציאל הצמיחה ארוך הטווח.
מנוע הצמיחה השני הוא השיפור המתמשך ברווחיות וביצירת המזומנים.
ההכנסות עלו ל-387 מיליון דולר, בעוד שהרווח הנקי הסתכם ב-45 מיליון דולר, הרבעון הרווחי ביותר בתולדות החברה.
במקביל, ה-EBITDA המתואם עלה ל-124 מיליון דולר ושיעורו מההכנסות המשיך להשתפר.
הנתונים האלו חשובים במיוחד משום שעד לפני מספר שנים השוק הטיל ספק ביכולתה של Pagaya להפוך את הצמיחה לרווחיות עקבית.
כיום החברה כבר אינה מציגה רק צמיחה בנפח הפעילות, אלא גם רווח נקי חיובי, EBITDA גבוה ותזרים שמאפשר לה להמשיך להשקיע בפיתוח העסקי.
העובדה שהנהלת החברה העלתה את תחזית הרווח הנקי לשנת 2026 מחזקת עוד יותר את התחושה שהשיפור אינו מוגבל לרבעון בודד בלבד, אלא משקף ביטחון גבוה יותר של ההנהלה ביכולת להמשיך להציג רווחיות גם במחצית השנייה של השנה.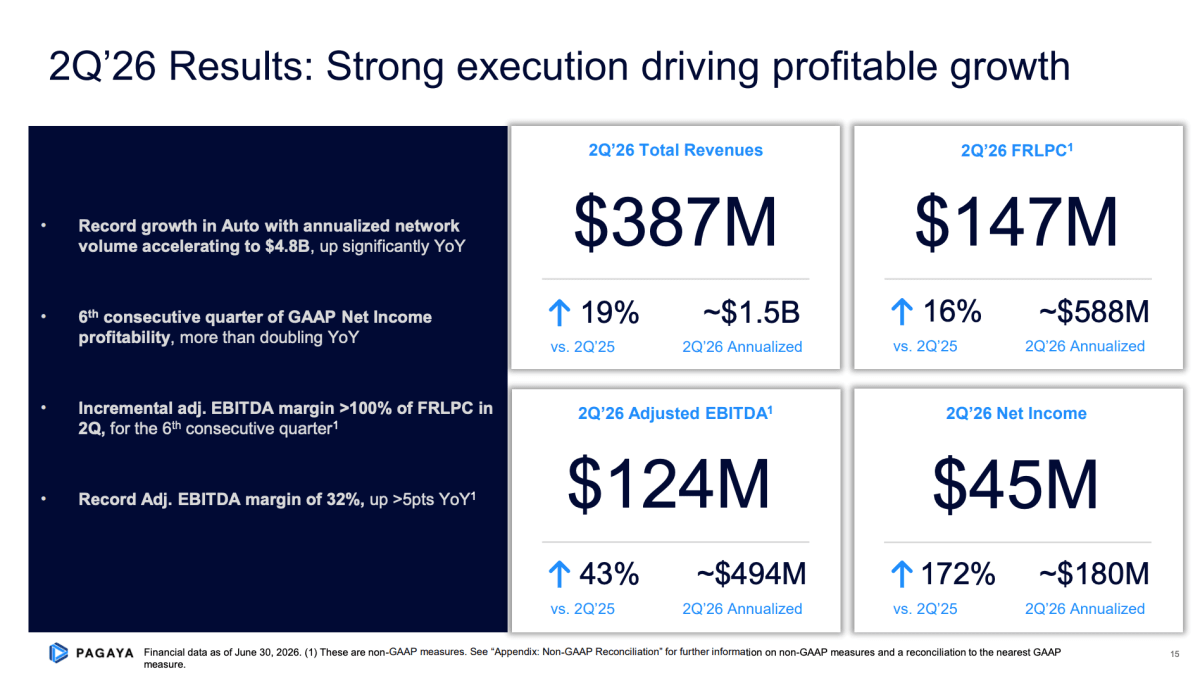
קרדיט: PAGAYA
התרחיש הדובי
הסיכון הראשון הוא המשך השחיקה בשיעורי ההכנסות מכל דולר פעילות.
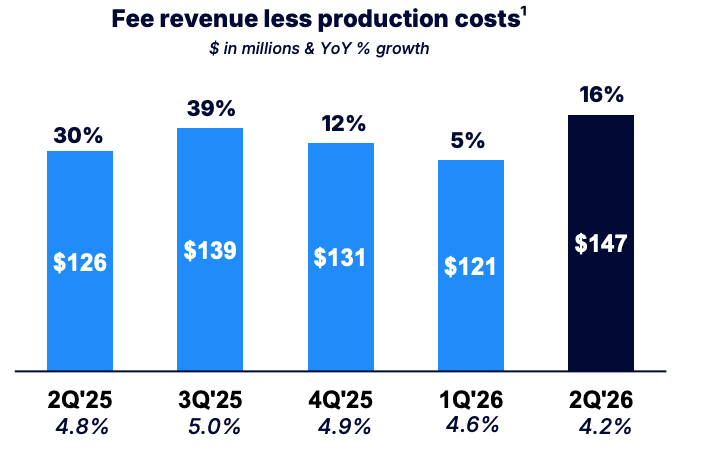
למרות שהיקף ההלוואות שעבר דרך הפלטפורמה המשיך לגדול במהירות, שיעור ההכנסות מתוך נפח הפעילות המשיך לרדת. גם שיעור ה-FRLPC (הכנסות מעמלות בניכוי עלויות הייצור) מתוך נפח הרשת ירד לעומת השנה שעברה.
המשמעות היא שכל דולר נוסף שעובר דרך הפלטפורמה מייצר מעט פחות הכנסות מבעבר.
הירידה יכולה לנבוע משינוי בתמהיל המוצרים, מהתרחבות מהירה יותר למימון רכב או מתחרות גוברת, אך אם המגמה תימשך לאורך זמן החברה תצטרך להגדיל את נפח הפעילות בקצב גבוה יותר רק כדי לשמור על אותה רמת צמיחה בהכנסות.
הסיכון ייחלש אם שיעורי העמלות יתייצבו במהלך הרבעונים הקרובים או אם החברה תצליח להגדיל את חלקם של מוצרים בעלי רווחיות גבוהה יותר.
הסיכון השני הוא התלות הגבוהה בשוק ההון לצורך מימון ההלוואות.
המודל העסקי של Pagaya מבוסס על כך שמשקיעים מוסדיים ימשיכו לרכוש את ההלוואות שהפלטפורמה מייצרת. בתקופות של תנודתיות גבוהה בשוקי האשראי, עלייה חדה במרווחי האג"ח או ירידה בביקוש מצד משקיעים, יכולתה של החברה להמשיך להרחיב את נפח הפעילות עלולה להיפגע.
בשונה מבנק מסורתי, Pagaya אינה נושאת את מרבית ההלוואות במאזן, אך היא עדיין תלויה בכך ששוקי ההון יישארו פתוחים וימשיכו לספק מקורות מימון לעסקאות החדשות.
הסיכון ייחלש אם החברה תמשיך להרחיב את בסיס המשקיעים שלה, לגוון את מקורות המימון ולשמור על ביקוש גבוה לעסקאות שהיא מבצעת.
מסקנה
תזת ההשקעה התחזקה בעקבות רבעון נוסף שבו Pagaya הצליחה לשלב בין צמיחה מהירה בנפח הפעילות לבין שיפור ברווחיות והעלאת תחזית הרווח לשנה כולה.
עם זאת, אחד המשתנים החשובים ביותר עד הדוח הבא יהיה היכולת לעצור את השחיקה בשיעורי ההכנסות מכל דולר פעילות.
כל עוד החברה ממשיכה לצמוח בקצב גבוה משמעותית מקצב הירידה בשיעורי העמלות, הפגיעה מוגבלת. אולם אם שתי המגמות יתקרבו זו לזו, השוק עלול להתחיל לבחון מחדש את איכות הצמיחה.
בסך הכול מדובר בדוח חזק, שמחזק את מעמדה של Pagaya כאחת מחברות הפינטק הצומחות ביותר בתחום האשראי המבוסס על בינה מלאכותית, אך גם מזכיר שהמשך ההצלחה יהיה תלוי לא רק בהגדלת נפח הפעילות אלא גם בשמירה על איכות הכלכלה של כל עסקה.
הנושאים המרכזיים
שיא חדש בנפח הפעילות ממשיך להרחיב את הפלטפורמה
Network Volume, כלומר היקף ההלוואות שעברו דרך הפלטפורמה של Pagaya, הגיע ל-3.54 מיליארד דולר, עלייה של 33% לעומת הרבעון המקביל ושיא חדש בתולדות החברה.
הנתון הזה חשוב במיוחד משום שהוא משקף את רמת האימוץ של הפלטפורמה בקרב השותפים הפיננסיים, ולא רק את התוצאות החשבונאיות של החברה. ככל שיותר הלוואות עוברות דרך המערכת, כך Pagaya מחזקת את מעמדה כתשתית טכנולוגית עבור שוק האשראי הצרכני.
הצמיחה נתמכה בעיקר בפעילות מימון הרכב, שהמשיכה להתרחב במהירות והפכה לאחד ממנועי הצמיחה המרכזיים של החברה. במקביל, החברה המשיכה להגדיל את היקף הפעילות גם בשאר מוצרי האשראי, מה שמעיד שהצמיחה אינה נשענת על שותף בודד או על מוצר אחד בלבד.
רווח נקי גבוה והמשך מעבר לרווחיות יציבה
Pagaya רשמה הכנסות של 387 מיליון דולר ורווח נקי לפי GAAP של 45 מיליון דולר, אחד הרבעונים הרווחיים ביותר בתולדות החברה.
בשנים הראשונות כחברה ציבורית, השאלה המרכזית הייתה האם החברה מסוגלת להפוך את הצמיחה המהירה לרווחיות עקבית. לאחר מספר רבעונים רצופים של רווח נקי חיובי, נראה כי החברה מתקדמת לשלב בוגר יותר שבו הצמיחה אינה מגיעה על חשבון השורה התחתונה.
במקביל, ה-Adjusted EBITDA עלה ל-124 מיליון דולר, מה שמעיד שגם הרווחיות התפעולית ממשיכה להשתפר ולא מדובר רק בשינוי חשבונאי חד-פעמי.
אחת ההפתעות החשובות בדוח הייתה העלאת תחזית הרווח הנקי לשנת 2026.
בעוד החברה הותירה את מרבית תחזיות הפעילות ללא שינוי, היא העלתה את תחזית הרווח הנקי השנתית, מה שמעיד כי ההנהלה מעריכה שהשיפור ברווחיות יימשך גם במחצית השנייה של השנה.
המסר למשקיעים הוא שהחברה אינה רק צומחת מהר יותר, אלא גם מצליחה לייצר רווח גבוה יותר מכל דולר פעילות, גם אם חלק משיעורי ההכנסות ממשיכים להישחק.
השחיקה בשיעורי ההכנסות ממשיכה להיות נקודת המעקב המרכזית
לצד הנתונים החזקים, אחד הנתונים שפחות משכו תשומת לב היה המשך הירידה בשיעור ה-FRLPC מתוך נפח הפעילות.
במילים פשוטות, החברה ממשיכה להגדיל את נפח ההלוואות, אך מכל דולר פעילות נשאר לה מעט פחות כסף מאשר בעבר.
חלק מהשינוי מוסבר בכך שמימון רכב, שהפך למנוע הצמיחה המרכזי, נושא בדרך כלל שיעורי עמלות נמוכים יותר מהלוואות אישיות. לכן, הירידה אינה בהכרח סימן להיחלשות עסקית, אך היא כן מגדילה את החשיבות של המשך הצמיחה בנפח הפעילות.
אם השחיקה תימשך גם בשנים הקרובות, Pagaya תצטרך להמשיך לצמוח בקצב גבוה מאוד כדי לשמור על אותה רמת רווחיות.
קרדיט: PAGAYA
פעילות מימון הרכב הופכת למנוע הצמיחה המרכזי
לפני מספר שנים רוב הפעילות של Pagaya התבססה על הלוואות אישיות.
כיום, מימון הרכב הפך לאחד ממנועי הצמיחה המשמעותיים ביותר של החברה, עם קצב פעילות שנתי של כ-4.8 מיליארד דולר.
ההתפתחות הזו חשובה משום ששוק מימון הרכב גדול משמעותית משוק ההלוואות האישיות, ומעניק לחברה הזדמנות להמשיך לצמוח גם לאחר שהגיעה להיקפי פעילות גבוהים במוצרים המסורתיים.
עם זאת, שוק זה מאופיין בדרך כלל במרווחים נמוכים יותר, ולכן יהיה חשוב לעקוב האם הצמיחה הגבוהה תצליח לפצות על הירידה בשיעורי העמלות.
שאלות מפתח
-
האם הירידה בשיעור ה-FRLPC משקפת בעיקר שינוי בתמהיל הפעילות, בעקבות הצמיחה המהירה במימון הרכב, או שמדובר בלחץ תחרותי שעלול להמשיך לשחוק את הרווחיות גם בשנים הקרובות?
-
כיצד צפויה פעילות מימון הרכב להשפיע על שיעורי הרווח בטווח הארוך, והאם הנהלת החברה מאמינה שהיקפי הפעילות הגדולים יוכלו לפצות באופן מלא על שיעורי העמלות הנמוכים יותר?
-
עד כמה הנהלת החברה בטוחה ביכולתה להמשיך להגדיל את נפח הפעילות גם אם שוק האשראי יהפוך לתנודתי יותר או אם מקורות המימון יתייקרו?
למה לשים לב ברבעון הבא
Network Volume
המדד החשוב ביותר למעקב יהיה המשך הצמיחה בנפח הפעילות.
שמירה על קצב צמיחה של מעל 25% עד30% תעיד שהשותפים הקיימים ממשיכים להרחיב את השימוש בפלטפורמה ושהחברה עדיין נמצאת בשלב צמיחה מהיר.
האטה משמעותית בקצב הצמיחה עלולה להעיד שהפלטפורמה מתקרבת לבשלות מוקדם מהצפוי או שסביבת האשראי הופכת למאתגרת יותר.
שיעור ה-FRLPC
זהו כנראה המדד החשוב ביותר בדוח הבא.
אם שיעור ה-FRLPC יתייצב סביב הרמות הנוכחיות או אף ישתפר, הדבר יחזק את ההערכה שהירידה האחרונה נבעה בעיקר משינוי בתמהיל הפעילות ולא מפגיעה במודל העסקי.
לעומת זאת, המשך ירידה בשיעור ה-FRLPC עלול להעיד שהחברה נאלצת לוותר על חלק מהרווחיות כדי להמשיך לצמוח, דבר שעלול ללחוץ על שיעורי הרווח בעתיד.
פעילות מימון הרכב
יהיה חשוב לבחון האם תחום מימון הרכב ממשיך לצמוח בקצב גבוה גם לאחר ההתרחבות המרשימה בשנה האחרונה.
המשך גידול בפעילות יחזק את הטענה שלפיה מדובר במנוע הצמיחה המרכזי של החברה לשנים הקרובות.
לעומת זאת, האטה חדה או ירידה בביקוש עשויות להשפיע באופן משמעותי על קצב הצמיחה הכולל של Pagaya.
הרווחיות והתחזית
לאחר העלאת תחזית הרווח הנקי, המשקיעים ינסו להבין האם החברה מצליחה להמשיך להגדיל את הרווחיות גם כאשר תמהיל הפעילות משתנה.
רבעון נוסף של שיפור ברווח הנקי וב-EBITDA המתואם יחזק את האמון בכך שהחברה עברה לשלב של צמיחה רווחית.
סיכום
Pagaya הציגה רבעון חזק נוסף, עם שיא חדש של 3.54 מיליארד דולר ב-Network Volume, הכנסות של 387 מיליון דולר, רווח נקי של 45 מיליון דולר ו-EBITDA מתואם של 124 מיליון דולר. בנוסף, הנהלת החברה העלתה את תחזית הרווח הנקי לשנת 2026, מה שמעיד על ביטחון גבוה יותר בהמשך השיפור ברווחיות.
מנוע הצמיחה המרכזי ממשיך להיות פעילות מימון הרכב, שמרחיבה את היקף הפעילות של הפלטפורמה ומאפשרת לחברה להגיע לשווקים גדולים יותר.
מנגד, הירידה בשיעור ה-FRLPC מזכירה שהחברה מרוויחה מעט פחות מכל דולר פעילות, ולכן יהיה חשוב לעקוב האם השחיקה נובעת בעיקר משינוי בתמהיל המוצרים או שהיא מסמנת לחץ מתמשך על שיעורי הרווח.
בסופו של דבר, תזת ההשקעה התחזקה בעקבות שילוב של צמיחה גבוהה, רווחיות משתפרת והעלאת תחזית, אך עד הדוח הבא השאלה המרכזית תהיה האם Pagaya תצליח לשמור על האיזון בין המשך התרחבות מהירה לבין שמירה על איכות הרווחיות.
אם החברה תצליח לייצב את שיעור ה-FRLPC במקביל להמשך צמיחה דו-ספרתית גבוהה ב-Network Volume, הדבר יחזק עוד יותר את הטענה שהפלטפורמה שלה הופכת לתשתית משמעותית בשוק האשראי הצרכני.
נכון לכתיבת הדוח, המניה הגיבה בעליה של 1.9% בעקבות הפרסום.