סיכום דו״ח Q2 2026 חברת KKR & Co. Inc (KKR)
30.7.2026

בקצרה
- KKR הציגה צמיחה מרשימה בנכסים המנוהלים (AUM) שעלו ב-16% ל-796 מיליארד דולר, ובנכסים המשלמים דמי ניהול (FPAUM) שעלו ב-15% ל-638 מיליארד דולר, מה שמעיד על הרחבת בסיס ההכנסות הקבוע של החברה ומחזק את יציבותה הפיננסית לטווח הארוך.
- החברה רשמה רבעון שיא במימוש השקעות, עם הכנסות ביצוע ממומשות של 847.5 מיליון דולר, יותר מכפול מהרבעון המקביל, מה שמדגיש את יכולתה להפוך רווחים על הנייר למזומן ולהחזיר כסף למשקיעים, תוך גביית חלקה ברווחים וחיזוק תזרים המזומנים שלה.
- רכישת Arctos, מנהלת השקעות בספורט מקצועני, תרמה כ-20 מיליארד דולר לנכסים המנוהלים של KKR והרחיבה את מגוון הפעילויות שלה, מה שמאפשר לחברה להציע פתרונות הון חדשניים למנהלי קרנות ולנצל הזדמנויות צמיחה בשוק הספורט המתפתח.
- הרווח מדמי ניהול (FRE) זינק ב-37% ל-1.21 מיליארד דולר, אך קפיצה זו כללה גם שינוי בסיווג הכנסות ביצוע מקרנות KSeries והכנסות ביצוע תלויות ביצועים, מה שמצביע על כך שהצמיחה אינה מבוססת כולה על דמי ניהול קבועים ומחייבת בחינה מעמיקה של מקורות הרווח.
ענקית ההשקעות האלטרנטיביות KKR דיווחה היום לפני פתיחת המסחר בארה״ב על תוצאותיה לרבעון השני של 2026.
למי שלא מכיר, החברה מנהלת כסף עבור גופים מוסדיים, חברות ביטוח ומשקיעים פרטיים ומשקיעה אותו בקרנות הון פרטי, אשראי, נדל״ן ותשתיות. לצד דמי הניהול שהיא גובה, KKR מרוויחה גם כאשר היא מוכרת השקעות ברווח, מבצעת עסקאות בשוקי ההון ומפעילה את חברת הביטוח Global Atlantic.
החברה עלתה לכותרות השנה בעקבות רכישת Arctos, מנהלת השקעות המתמחה ברכישת החזקות בקבוצות ספורט מקצועניות ובמתן פתרונות הון למנהלי קרנות.
העסקה, שהושלמה במאי, מוסיפה לKKR פעילות בשוק הספורט ומרחיבה את יכולתה להציע פתרונות למנהלי השקעות אחרים.
נכון לסוף הרבעון, Arctos ניהלה נכסים בהיקף של 20 מיליארד דולר.
הדוח הנוכחי הראה שמנועי הצמיחה המרכזיים של KKR פועלים במקביל.
הנכסים המנוהלים התרחבו, דמי הניהול גדלו והחברה הציגה את הרבעון החזק בתולדותיה במימוש השקעות, כלומר במכירת נכסים והפיכת רווחים שנצברו על הנייר למזומן.
התוצאה הייתה שיא ברווח מדמי ניהול, ברווח התפעולי וברווח המתואם למניה.
השאלה המרכזית כעת היא כמה מהקפיצה הזאת נובעת מהתרחבות מבנית של בסיס ההכנסות, וכמה תלוי בהמשך סביבה נוחה למכירת השקעות ולביצוע עסקאות.
התרחיש השורי
הבסיס החזק ביותר בתזה הוא המשך הצמיחה בהון שמייצר דמי ניהול.
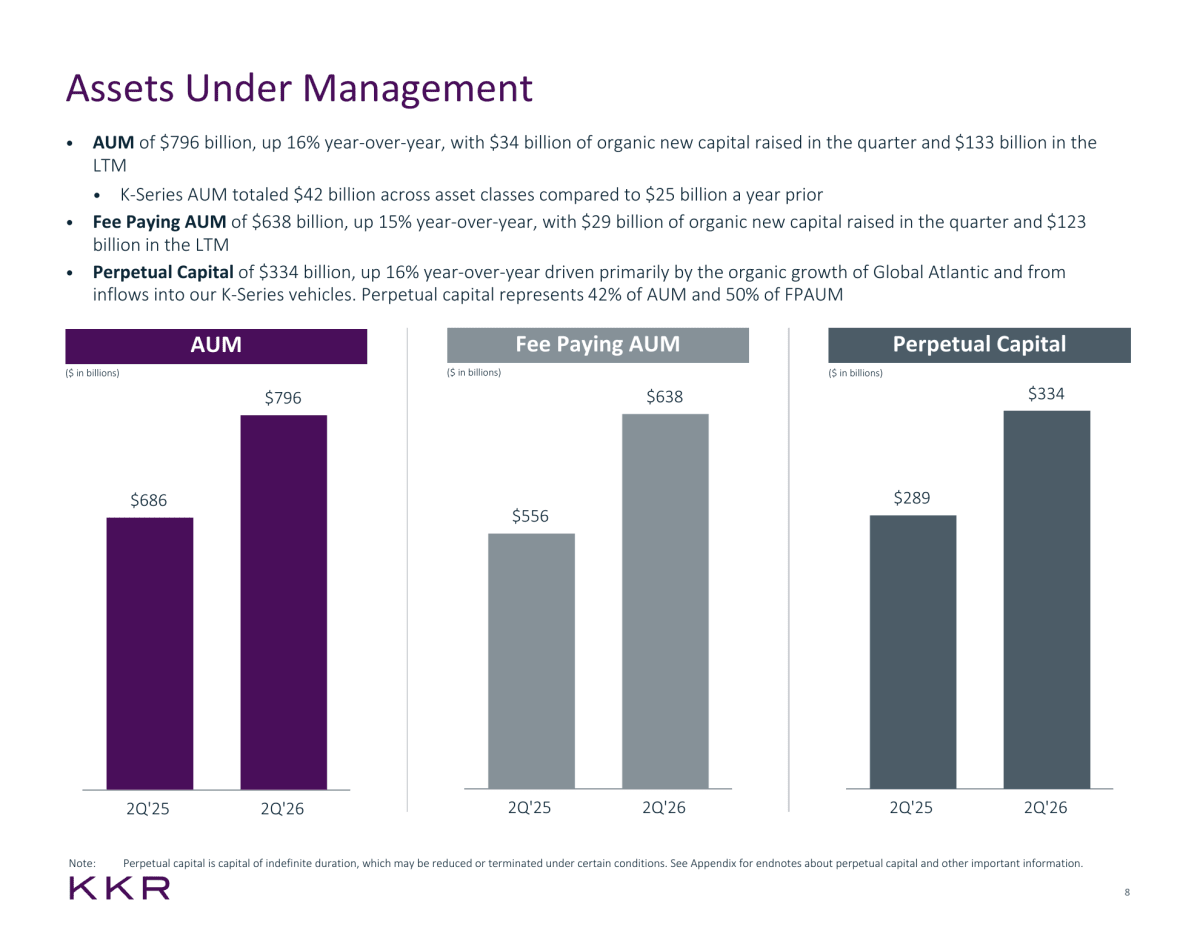
AUM, סך הנכסים המנוהלים, עלה ב16% ל796 מיליארד דולר, בעוד FPAUM, נכסים שעליהם החברה כבר גובה דמי ניהול, עלה ב15% ל638 מיליארד דולר.
בנוסף, 334 מיליארד דולר הוגדרו כהון קבוע, הון שאינו כפוף למועד סיום קבוע, והוא מייצג מחצית מהנכסים המשלמים דמי ניהול.
המבנה הזה מעניק לKKR נראות גבוהה יותר להכנסות ומקטין את תלותה בגיוס קרן חדשה בכל כמה שנים.
הצמיחה לא הייתה אורגנית לחלוטין, משום שרכישת Arctos תרמה כ20 מיליארד דולר לנכסים המנוהלים, אך החברה גייסה גם 34 מיליארד דולר של הון חדש ברבעון.
בסיס הנכסים שמייצר את דמי הניהול ממשיך להתרחב
התרשים מציג עלייה שנתית של 16% בסך הנכסים המנוהלים ל796 מיליארד דולר ושל 15% בנכסים המשלמים דמי ניהול ל638 מיליארד דולר, במקביל, ההון הקבוע גדל ל334 מיליארד דולר, נתון שמחזק את יציבות בסיס ההכנסות של החברה.
מקור: מצגת המשקיעים של KKR לרבעון השני של 2026
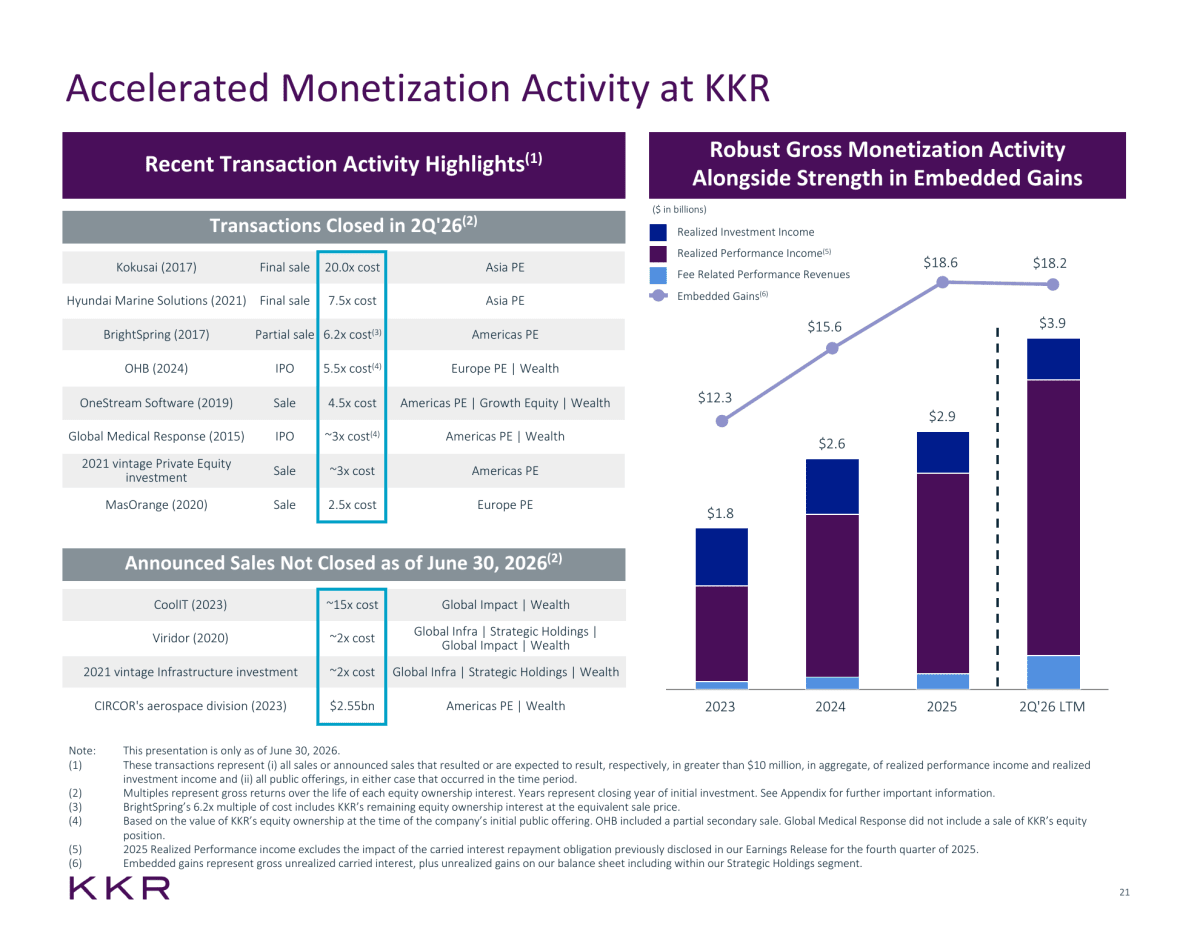
מנוע הצמיחה השני היה החזרה של שוק המימושים. KKR רשמה הכנסות ביצוע ממומשות של 847.5 מיליון דולר, יותר מכפול מהרבעון המקביל, והרווח הנקי מהכנסות ביצוע ממומשות כמעט הוכפל ל211.9 מיליון דולר.
Carried interest, חלקה של מנהלת ההשקעות ברווחי הקרנות לאחר עמידה בתנאים שנקבעו, הופך להכנסה רק כאשר השקעות נמכרות או ממומשות. לכן, מכירת החזקות כמו Kokusai Electric וOneStream הוכיחה שהחברה שוב מסוגלת להחזיר כסף למשקיעים ולגבות את חלקה ברווחים.
אם שוק ההנפקות והמיזוגים יישאר פתוח, לKKR יש גם רווחים לא ממומשים משמעותיים שעשויים להפוך להכנסה בהמשך.
KKR חוזרת להפוך השקעות לרווחים במזומן
התרשים מציג את העסקאות שמומשו ברבעון ואת העלייה בהיקף ההכנסות שנוצרו ממכירת השקעות. ב12 החודשים שהסתיימו ביוני 2026 הסתכמה פעילות המימושים בכ3.9 מיליארד דולר, לצד 18.2 מיליארד דולר של רווחים שעדיין לא מומשו.
מקור: מצגת המשקיעים של KKR לרבעון השני של 2026
התרחיש הדובי
הקפיצה ברווח מדמי ניהול אינה מבוססת כולה על דמי ניהול קבועים. Fee Related Earnings, רווח המבוסס על דמי ניהול והכנסות תפעוליות הקשורות לניהול הקרנות, עלה ב37% ל1.21 מיליארד דולר.
עם זאת, הכנסות ביצוע המסווגות כחלק ממדד זה זינקו מ53.7 מיליון דולר ל254.7 מיליון דולר.
החל מהרבעון הנוכחי KKR גם שינתה את הסיווג של הכנסות ביצוע מסוימות מקרנות KSeries והעבירה אותן למדד הרווח מדמי ניהול.
לכן, הכותרת החזקה משקפת גם שינוי בסיווג וגם רכיב שתלוי בביצועי הקרנות, ולא רק צמיחה בדמי ניהול חוזרים.
הצמיחה גם לא הייתה אחידה בכל הפעילויות. תחום האשראי והאסטרטגיות הסחירות גייס 9.1 מיליארד דולר ברבעון, לעומת 14.25 מיליארד דולר ברבעון המקביל, בעוד עיקר התנופה בגיוסים הגיע מתחום הנכסים הריאליים.
תיק הנדל״ן האופורטוניסטי, השקעות שמנסות לייצר תשואה באמצעות השבחה או שינוי בנכס, רשם תשואה שלילית של 1% ברבעון. במקביל, הכנסות העסקאות בפעילות שוקי ההון ירדו ל178.2 מיליון דולר, לעומת 199.6 מיליון דולר.
הנתונים לא מצביעים על חולשה מערכתית, אך הם מלמדים שהתמונה החזקה ברמת הקבוצה מסתירה פערים בין הפעילויות.
מסקנה
תזת ההשקעה התחזקה בעקבות שילוב של צמיחה בנכסים המשלמים דמי ניהול, בסיס משמעותי של הון קבוע וחזרה של פעילות המימושים.
KKR מצליחה לייצר יותר רווחים מהפעילות החוזרת שלה ובמקביל להמיר השקעות ישנות למזומן.
עם זאת, עד הדוח הבא המשקיעים צריכים להפריד בין הצמיחה בדמי הניהול הקבועים לבין הכנסות ביצוע ומימושים, שתלויות יותר בתנאי השוק.
הנושאים המרכזיים
הרווח המתואם הגיע לשיא
Adjusted Net Income, רווח נקי מתואם שמנטרל סעיפים חשבונאיים מסוימים כדי לשקף את הפעילות השוטפת, עלה ב40% ל1.49 מיליארד דולר והגיע ל1.63 דולר למניה מתואמת.
גם הרווח הנקי לפי GAAP עלה, מ472.4 מיליון דולר ל660.1 מיליון דולר, והרווח המדולל למניה גדל מ0.50 דולר ל0.70 דולר.
העלייה בשני המדדים מחזקת את איכות הדוח, משום שהשיפור לא הוגבל רק למדד מתואם אחד.
דמי הניהול הופכים למנוע גדול ויציב יותר
דמי הניהול הסתכמו ב1.25 מיליארד דולר ברבעון, עלייה של כ25.5% לעומת השנה הקודמת.
ב12 החודשים האחרונים הם הגיעו ל4.6 מיליארד דולר, עלייה של 25%.
במקביל, שיעור הרווח מדמי הניהול עלה מ69% ל70%.
המשמעות היא שהחברה מצליחה להגדיל את ההכנסות מהר יותר מההוצאות וליהנות ממינוף תפעולי, מצב שבו כל דולר נוסף של הכנסות תורם שיעור גבוה יותר לרווח.
הנכסים הריאליים הובילו את הגיוסים
פעילות הנכסים הריאליים גייסה 15.7 מיליארד דולר ברבעון והגדילה את הנכסים המנוהלים ב18% ל210.9 מיליארד דולר.
הצמיחה הונעה בעיקר מתשתיות דיגיטליות, קרנות תשתית באסיה ובשווקים הגלובליים ומוצרי KSeries, מוצרי השקעה שמרחיבים את הגישה לאסטרטגיות של KKR מעבר לקרנות המוסדיות המסורתיות.
התחום נהנה גם מהביקוש להשקעות בתשתיות חשמל ומרכזי נתונים.
נותר הון רב לפריסה
KKR סיימה את הרבעון עם 142.7 מיליארד דולר של התחייבויות הון שטרם נקראו, המכונות גם Dry Powder, כלומר כסף שהמשקיעים התחייבו להעביר אך החברה עדיין לא השקיעה.
מתוך הנכסים המנוהלים, 72 מיליארד דולר עדיין לא משלמים דמי ניהול ויתחילו לעשות זאת כאשר ההון ייכנס לתקופת ההשקעה או ייפרס בפועל.
זהו מנוע הכנסות עתידי משמעותי, אך מימושו תלוי ביכולת למצוא עסקאות איכותיות מבלי להתפשר על מחירן.
שאלות מפתח
-
כמה מהעלייה ברווח מדמי ניהול ברבעון נבעה מהסיווג החדש של הכנסות KSeries, ומה היה קצב הצמיחה ללא השפעת השינוי?
-
מהו קצב הפריסה הצפוי של 72 מיליארד הדולרים שעדיין לא משלמים דמי ניהול, ובאילו אסטרטגיות נמצאות ההזדמנויות האטרקטיביות ביותר?
-
לאחר רבעון שיא במימושים, איזה חלק מ18.2 מיליארד הדולרים של הרווחים הלא ממומשים עשוי להפוך להכנסה במהלך 12 החודשים הקרובים?
למה לשים לב ברבעון הבא
צמיחת דמי הניהול הקבועים
המשך צמיחה בדמי הניהול, גם ללא זינוק נוסף בהכנסות הביצוע של KSeries, יעיד שבסיס הרווח החוזר ממשיך להתחזק.
האטה חדה בדמי הניהול או ירידה בנכסים המשלמים דמי ניהול תחליש את איכות הצמיחה.
המשך פעילות המימושים
מימושים נוספים במחירים גבוהים והמשך עלייה ברווח הנקי מהכנסות ביצוע יחזקו את ההערכה שהיציאה מהקיפאון בשוק העסקאות היא מגמה ולא רבעון חריג.
סגירה מחודשת של שוק ההנפקות או דחיית מכירות עלולות להחזיר את הלחץ על הרווחים המשתנים.
פריסת ההון והגיוסים באשראי
עלייה בקצב הגיוסים וההשקעות בתחום האשראי תראה שהחולשה היחסית ברבעון הייתה זמנית.
המשך ירידה בגיוסים, במיוחד במקביל להאטה בפריסת ההון, יעיד שמנוע הצמיחה הגדול ביותר של KKR מתקשה לחזור לקצב של השנה הקודמת.
סיכום
KKR נכון לכתיבת הכתבה, עולה בכ0.76% במסחר המוקדם, לאחר שהחברה הציגה רווח מתואם של 1.63 דולר למניה, מעל צפי האנליסטים שעמד על כ1.41 דולר.
התגובה החיובית נובעת גם מעלייה של כ26% בדמי הניהול, צמיחה בנכסים המנוהלים ל796 מיליארד דולר ורבעון שיא במימוש השקעות, שהגדיל את הרווחים ממכירת נכסים.
עם זאת, העלייה המתונה במניה משקפת גם חולשה יחסית בגיוסי ההון לפעילות האשראי.