סיכום דו״ח Q2 2026 חברת Valero Energy (VLO)
30.7.2026

בקצרה
- Valero Energy הציגה התאוששות חדה ברווחיות הזיקוק ברבעון השני של 2026, עם רווח תפעולי מתואם של 4.44 מיליארד דולר ומרווח זיקוק לחבית שהוכפל ל-23.62 דולר, מה שמשקף ניצול יעיל של תנאי שוק חריגים של מחסור וביקוש חזק ליצוא דלקים מארה"ב.
- מגזרי הדיזל המתחדש והאתנול של Valero עברו מלהיות נטל לתרומה משמעותית לרווחיות, כאשר הדיזל המתחדש עבר מהפסד של 79 מיליון דולר לרווח של 717 מיליון דולר, מה שמפחית את התלות בזיקוק המסורתי ומגוון את מקורות ההכנסה של החברה.
- השיפור בתוצאות Valero נובע במידה רבה מתנאי שוק חריגים, כמו המלחמה באיראן והשיבושים במצר הורמוז, מה שמעלה חשש שהרווחיות הגבוהה אינה מבנית ועלולה לרדת במהירות אם נתיבי השיט יתייצבו ומלאי הדלקים יחזור לרמות רגילות, ובכך ישפיע ישירות על הרווח התפעולי.
- השבתת בית הזיקוק Benicia בקליפורניה, בעל כושר עיבוד של 170 אלף חביות ביום, והחשיפה הרחבה לרגולציה סביבתית, מהווים סיכון תפעולי משמעותי ל-Valero, שכן אירועים דומים או דרישות רגולטוריות נוספות עלולים להגדיל עלויות, לפגוע בניצולת ולחייב השקעות שאינן מייצרות צמיחה.
ענקית הזיקוק והדלקים האמריקאית Valero Energy דיווחה היום לפני פתיחת המסחר בארה״ב על תוצאותיה לרבעון השני של 2026.
למי שעדיין לא מכיר, החברה מפעילה 14 בתי זיקוק בארה״ב, בקנדה ובבריטניה, שבהם היא רוכשת נפט גולמי וחומרי גלם, מעבדת אותם לבנזין, סולר, דלק סילוני ומוצרים נוספים ומרוויחה בעיקר מהפער בין עלות חומרי הגלם למחיר מוצרי הדלק.
לצד פעילות הזיקוק המרכזית, Valero מייצרת גם דיזל מתחדש באמצעות המיזם המשותף Diamond Green Diesel ואתנול באמצעות 12 מפעלים בארה״ב.
החברה עלתה לכותרות בחודשים האחרונים גם בעקבות השבתת פעילות הזיקוק בבית הזיקוק Benicia שבקליפורניה.
המתקן, שכושר העיבוד שלו עומד על 170 אלף חביות ביום, עבר תהליך השבתה מדורג, בעוד Valero התחייבה להמשיך לספק דלק לצפון קליפורניה באמצעות מלאים ויבוא.
ההתפתחות חשובה משום שהיא מדגישה את המתח שבין צמצום כושר הזיקוק באזורים בעלי רגולציה מחמירה לבין הצורך לשמור על אספקת דלק יציבה.
אל הדוח הנוכחי נכנסה החברה בסביבה כמעט הפוכה מזו ששררה בשנה שעברה.
השיבושים בשוק האנרגיה במזרח התיכון, לצד הפגיעה בתנועה דרך מצר הורמוז, הגדילו את הביקוש ליצוא דלקים מארה״ב והקפיצו את מרווחי הזיקוק.
השאלה המרכזית הייתה האם Valero תצליח לתרגם את התנאים החריגים לרווח ולתזרים, או שמא השוק כבר גילם במניה חלק ניכר מהשיפור.
התרחיש השורי
מנוע הצמיחה הראשון הוא ההתאוששות החדה ברווחיות הזיקוק.
הרווח התפעולי המתואם של המגזר הגיע ל4.44 מיליארד דולר, לעומת 1.27 מיליארד דולר ברבעון המקביל.
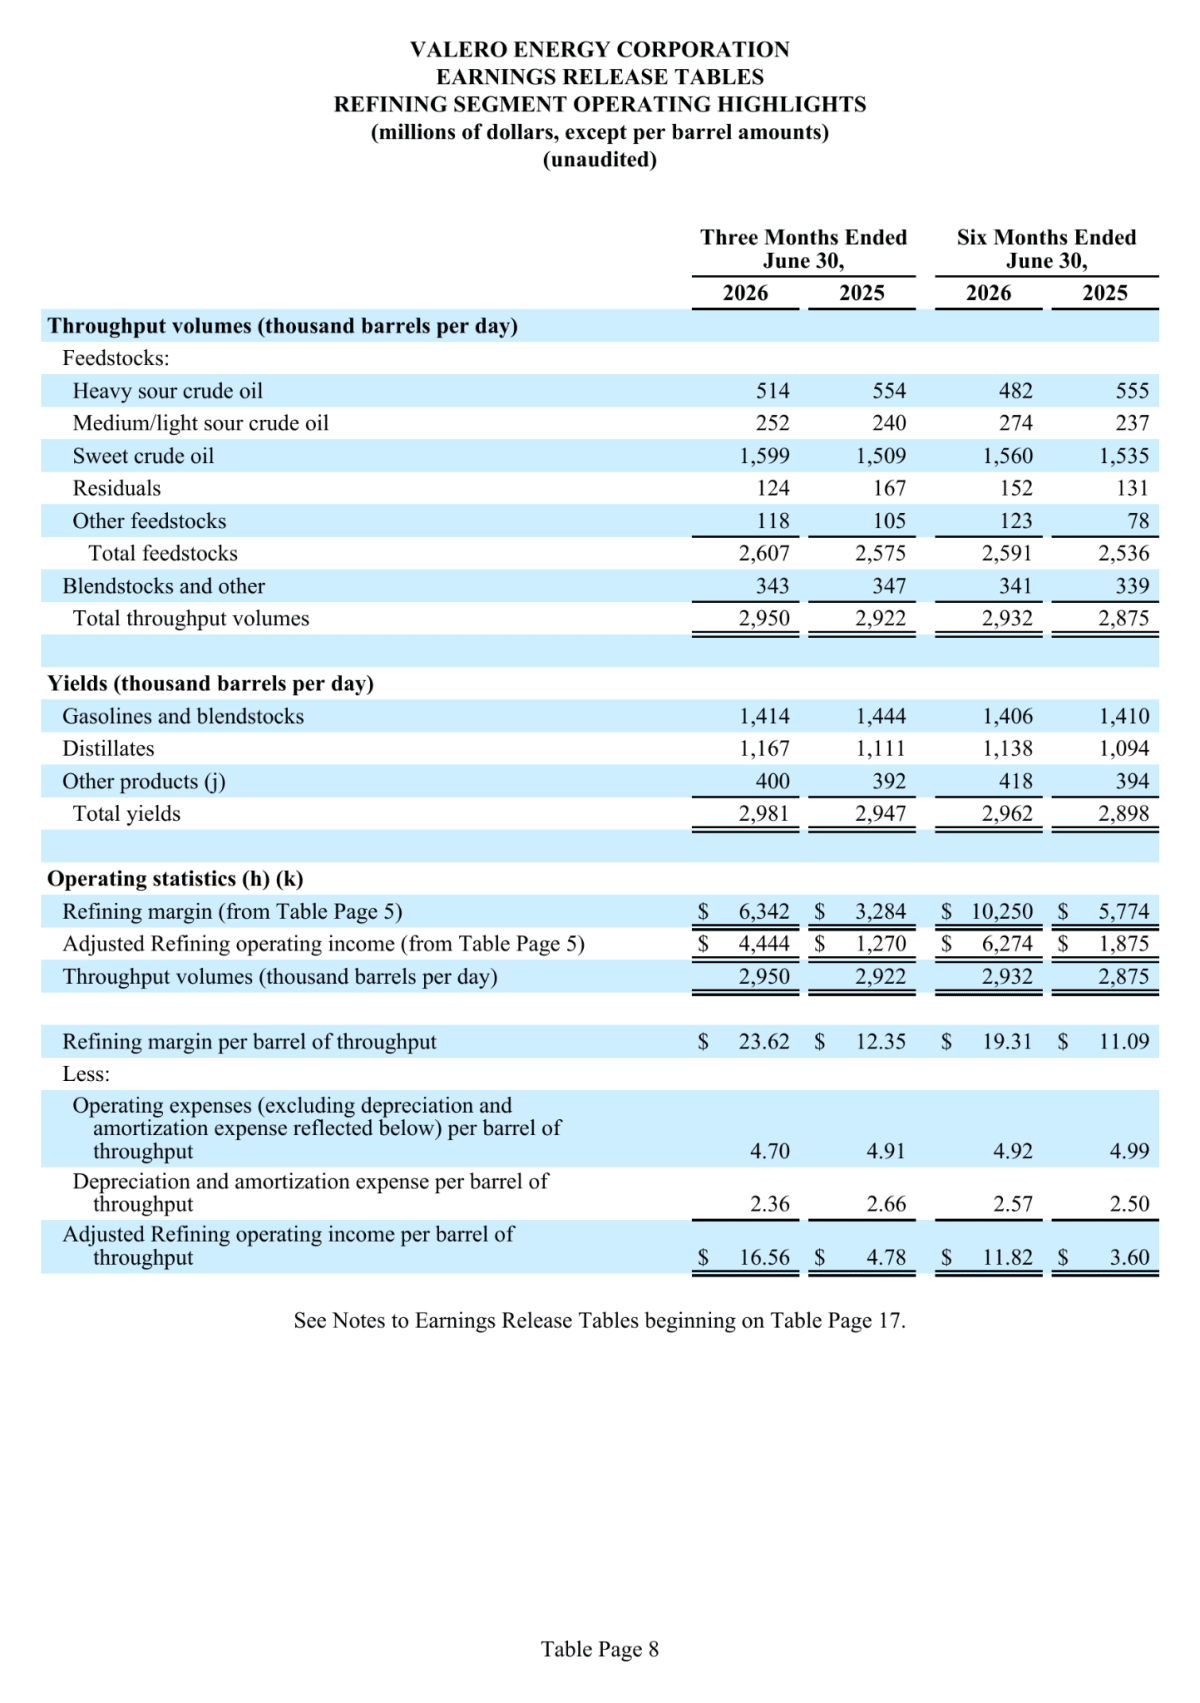
מרווח הזיקוק לחבית, כלומר ההכנסה שנותרת לאחר עלות חומרי הגלם ולפני הוצאות ההפעלה והפחת, כמעט הוכפל מ12.35 דולר ל23.62 דולר.
במקביל, היקף העיבוד עלה מ2.92 מיליון ל2.95 מיליון חביות ביום.
השיפור נבע בעיקר מסביבה חיצונית של מחסור יחסי בדלקים וביקוש חזק ליצוא, ולכן הוא מחזורי בחלקו ולא מנוע שניתן להשליך ממנו אוטומטית על רבעונים רגילים.
עם זאת, יכולתה של Valero להפעיל מערכת זיקוק רחבה ולנצל פערי מחיר בין אזורים מחזקת את התזה כאשר השוק נמצא תחת לחץ אספקה.
מנוע הצמיחה השני הוא המעבר של הפעילויות המשלימות מהכבדה על התוצאות לתרומה משמעותית.
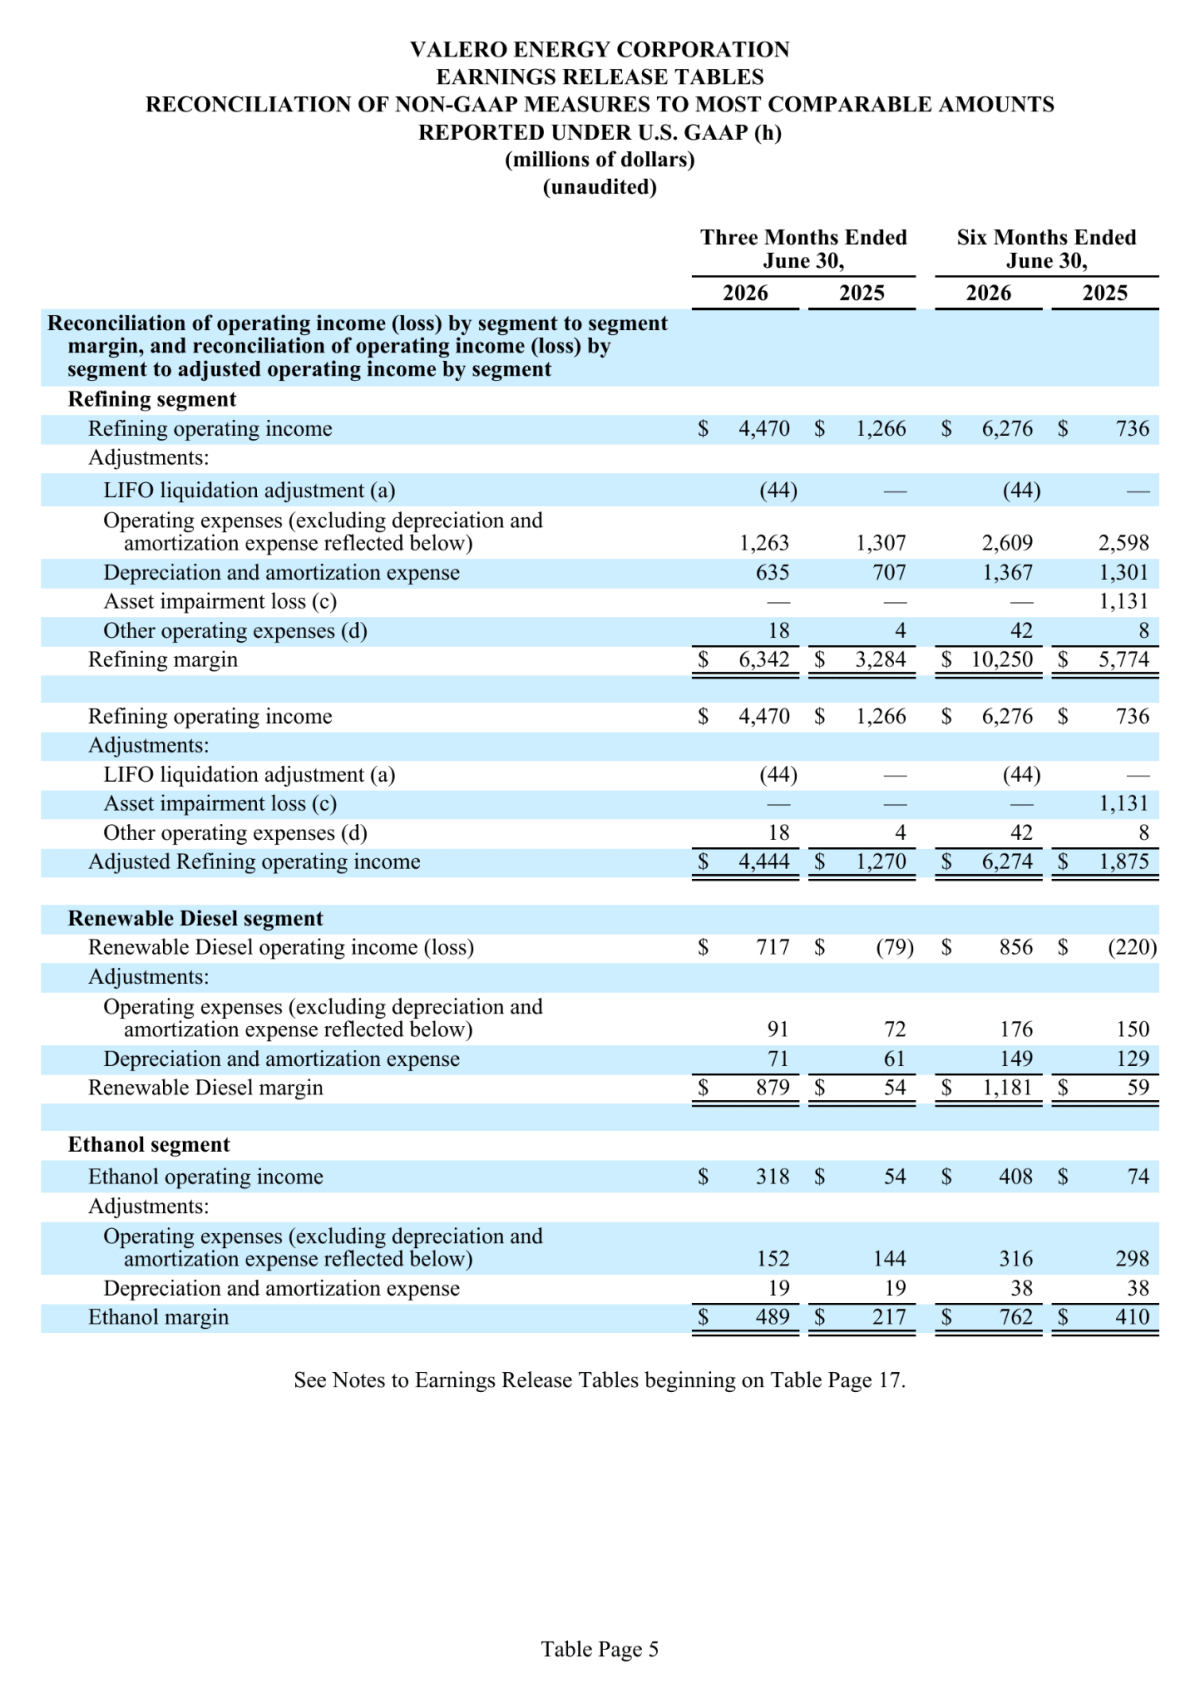
מגזר הדיזל המתחדש עבר מהפסד תפעולי של 79 מיליון דולר לרווח של 717 מיליון דולר, כאשר היקף המכירות עלה מ2.73 מיליון ל3.83 מיליון גלון ביום.
גם מגזר האתנול הגדיל את הרווח התפעולי מ54 מיליון ל318 מיליון דולר.
בדיזל המתחדש השיפור נתמך הן בגידול בכמות והן בקפיצה ברווח לגלון, על רקע ביקוש חזק יותר ומדיניות ממשלתית תומכת בדלקים ביולוגיים.
הגיוון מפחית מעט את התלות בזיקוק המסורתי, אך כדי להפוך למנוע מבני יציב יהיה צורך לראות רווחיות גם כאשר מחירי הדיזל ותמריצי המדיניות יהיו פחות תומכים.
שלושת המגזרים עברו לשלב רווחי יותר
הטבלה מציגה את הרווח התפעולי ואת מרווחי הפעילות בזיקוק, בדיזל המתחדש ובאתנול.
ניתן לראות שהשיפור אינו מוגבל לזיקוק: הדיזל המתחדש עבר מהפסד לרווח משמעותי, והאתנול הגדיל את רווחיו כמעט פי שישה.
מקור: הודעת התוצאות הרשמית של Valero Energy לרבעון השני של 2026
התרחיש הדובי
הסיכון הראשון הוא שהרבעון משקף תנאי שוק חריגים יותר מאשר עלייה מבנית בכושר הרווח של החברה.
מרווח הזיקוק לחבית כמעט הוכפל על רקע המלחמה באיראן, השיבושים במצר הורמוז והזינוק בביקוש לדלקים אמריקאיים.
אם נתיבי השיט יתייצבו, היצוא ייחלש או מלאי הדלקים יחזור לרמות רגילות, המרווחים יכולים לרדת במהירות והרווח התפעולי יושפע באופן ישיר, הסיכון ייחלש אם Valero תשמור על רווחיות גבוהה גם בסביבת מחירים מתונה יותר, באמצעות ניצולת גבוהה, שליטה בהוצאות ותמהיל מוצרים בעל ערך גבוה.
הסיכון השני נובע מהשבתת Benicia ומהחשיפה הרחבה לרגולציה, בטיחות ומדיניות סביבתית.
החברה כבר נשאה בהוצאות של 15 מיליון דולר הקשורות לשריפה בבית הזיקוק Port Arthur, בעוד השבתת Benicia מצמצמת כושר ייצור ומחייבת אותה להסתמך על יבוא כדי לעמוד בהתחייבויות האספקה בקליפורניה.
אירועים תפעוליים או דרישות רגולטוריות נוספות עלולים להגדיל עלויות, לפגוע בניצולת ולחייב השקעות שאינן מייצרות צמיחה.
הסיכון ייחלש אם תהליך ההשבתה והמעבר ליבוא יתנהלו ללא שיבושים ואם שאר בתי הזיקוק ישמרו על אמינות תפעולית גבוהה.
מסקנה
תזת ההשקעה התחזקה בעקבות רבעון שבו Valero לא רק נהנתה מעליית מרווחי הזיקוק, אלא גם הפכה את סביבת השוק החריגה לרווח, לתזרים ולתשואה משמעותית לבעלי המניות.
השיפור בדיזל המתחדש ובאתנול הרחיב את בסיס הרווח, אך המשתנה המרכזי עד הדוח הבא יהיה מידת העמידות של מרווחי הזיקוק לאחר התמתנות אפשרית בשיבושי האספקה.
זהו דוח חזק מאוד מבחינה פיננסית, אך חלק ניכר מעוצמתו עדיין קשור לסביבה גיאופוליטית שאינה בשליטת החברה.
הנושאים המרכזיים
הזינוק במרווחי הזיקוק
מרווח הזיקוק הכולל עלה מ3.28 מיליארד דולר ברבעון המקביל ל6.34 מיליארד דולר.
לאחר הוצאות הפעלה ופחת, הרווח התפעולי המתואם לחבית הגיע ל16.56 דולר, לעומת 4.78 דולר בלבד אשתקד.
זהו לב הדוח, השיפור ברווח אינו מגיע בעיקר מהגדלת נפח העיבוד, שעלה בשיעור מתון, אלא מהתרחבות חדה ברווח שנוצר מכל חבית.
המשמעות היא רגישות גבוהה מאוד להמשך מצב השוק.
כמעט הכפלה במרווח הזיקוק לחבית
הטבלה מציגה עלייה מתונה בתפוקת בתי הזיקוק, לצד זינוק מ12.35 דולר ל23.62 דולר במרווח לחבית.
הפער בין השינוי הקטן בכמויות לבין הקפיצה ברווחיות ממחיש שעיקר השיפור הגיע מתנאי התמחור ולא מהרחבה מהותית של הפעילות.
מקור: הודעת התוצאות הרשמית של Valero Energy לרבעון השני של 2026, עמוד טבלה 8, עמוד 13 בקובץ PDF. לא פורסמה עם החומרים מצגת משקיעים נפרדת לרבעון.
רווח גבוה והכאה של ציפיות השוק
ההכנסות הסתכמו ב44.48 מיליארד דולר, עלייה של 48.8% לעומת הרבעון המקביל.
הרווח הנקי לפי GAAP, כללי החשבונאות המקובלים בארה״ב, הגיע ל3.72 מיליארד דולר, או 12.62 דולר למניה מדוללת, לעומת 714 מיליון דולר ו2.28 דולר למניה אשתקד.
הרווח המתואם הסתכם ב12.54 דולר למניה, מעל קונצנזוס של 10.12 דולר לפי נתונים הפער הקטן בין הרווח המדווח למתואם מצביע על כך שהרווח הרבעוני לא נוצר בעיקר מהתאמות חשבונאיות
תזרים המזומנים מאפשר החזר הון משמעותי
הפעילות השוטפת ייצרה 5.58 מיליארד דולר במזומן.
בנטרול השפעה חיובית של 706 מיליון דולר מהון חוזר וחלקו של השותף במיזם הדיזל המתחדש, התזרים המתואם מפעילות שוטפת הסתכם ב4.49 מיליארד דולר.
החברה השקיעה 350 מיליון דולר בפעילות והחזירה לבעלי המניות 2.6 מיליארד דולר, שהם 59% מהתזרים המתואם, השילוב בין השקעות הוניות נמוכות יחסית לבין יצירת מזומנים גבוהה העניק לחברה גמישות להחזיר הון בלי לפגוע באופן משמעותי במאזן.
מאזן חזק ופרויקט צמיחה ממוקד
Valero סיימה את הרבעון עם מזומנים ושווי מזומנים של 7.9 מיליארד דולר, חוב של 9.1 מיליארד דולר ויחס חוב להון, בניכוי המזומנים, של 11%, לעומת 18% בסוף הרבעון הראשון.
במקביל, החברה ממשיכה בפרויקט בהיקף 230 מיליון דולר לשיפור יחידת הפיצוח הקטליטי בבית הזיקוק St. Charles.
היחידה מפרקת מולקולות כבדות למוצרי דלק בעלי ערך גבוה יותר, והפרויקט עדיין צפוי להתחיל לפעול ברבעון השלישי.
מדובר בהשקעה ממוקדת שיכולה לשפר את תמהיל התפוקה, אך החברה לא פרסמה בדוח תחזית כמותית לתרומתה לרווח.
שאלות מפתח
-
איזה חלק מהעלייה במרווח הזיקוק לחבית נבע מיתרונות מסחריים ותפעוליים ייחודיים לValero, ואיזה חלק נבע מתנאי שוק שצפויים להתהפך עם התייצבות נתיבי האספקה?
-
כיצד צפויים השבתת Benicia והמעבר ליבוא דלקים לצפון קליפורניה להשפיע על העלויות, על צורכי ההון החוזר ועל הרווחיות במחצית השנייה של השנה?
-
מהי התשואה הצפויה מפרויקט St. Charles בתנאי מרווחים מנורמלים, וכמה מהר הוא צפוי להגיע לניצולת מלאה לאחר תחילת הפעילות?
למה לשים לב ברבעון הבא
מרווח הזיקוק לחבית
יש לעקוב אחר מרווח הזיקוק לעומת 23.62 דולר לחבית ברבעון הנוכחי.
שמירה על רמה גבוהה גם אם השיבושים במזרח התיכון ייחלשו תעיד שחלק מהשיפור נובע מיתרונות תפעוליים ומסחריים של החברה.
ירידה חדה לכיוון הרמות של 2025 תמחיש שעיקר הקפיצה ברווח היה מחזורי ותחליש את יכולת החברה לשחזר את התזרים הנוכחי.
רווחיות הדיזל המתחדש
יש לבחון אם המגזר ימשיך להציג רווח תפעולי חיובי ומרווח משמעותי לגלון.
שיפור יתבטא בשמירה על נפח מכירות גבוה ובמרווח שיישאר חזק גם ללא עלייה נוספת במחירי הדיזל.
חזרה להפסד או ירידה חדה מהמרווח הנוכחי של 2.52 דולר לגלון תצביע על תלות גבוהה מדי במדיניות ובסביבת המחירים.
הפעלת פרויקט St. Charles
השלמת הפרויקט והתחלת הפעילות ברבעון השלישי, בהתאם ללוח הזמנים, ייחשבו התקדמות חיובית ויאפשרו לValero להגדיל את שיעור המוצרים בעלי הערך הגבוה.
עיכוב, חריגה מהתקציב של 230 מיליון דולר או היעדר תרומה נראית לתמהיל התפוקה יפגעו בטיעון שלפיו החברה יכולה לשפר רווחיות גם באמצעות השקעות פנימיות ולא רק באמצעות מרווחי שוק.
סיכום
Valero הציגה רבעון חזק במיוחד, הרווח המתואם הגיע ל12.54 דולר למניה, מעל תחזית האנליסטים שעמדה על 10.12 דולר, והרווח הנקי עלה ל3.7 מיליארד דולר.
פעילות הזיקוק נהנתה מעלייה חדה במרווחי הזיקוק, שהגיעו ל23.62 דולר לחבית, בעוד שתחום הדיזל המתחדש עבר מהפסד תפעולי של 79 מיליון דולר לרווח של 717 מיליון דולר.
החברה יצאה מהרבעון עם רווחיות ותזרים חזקים, אך חלק גדול מהשיפור נבע מתנאי שוק חריגים, ובהם שיבושים באספקת האנרגיה ועלייה בביקוש לדלקים אמריקאיים.
לכן, השאלה המרכזית היא לא רק כמה Valero הרוויחה ברבעון הנוכחי, אלא כמה מהרווח הזה יישאר כשהמרווחים יחזרו לרמה רגילה יותר.
נכון לשעה 8:00 בבוקר לפי שעון החוף המזרחי, המניה ירדה בכ2.56% במסחר המוקדם, ייתכן שהמשקיעים מימשו רווחים לאחר ציפיות גבוהות לקראת הדוח, ובמקביל חששו שהרווחיות החריגה בענף הזיקוק לא תוכל להישמר לאורך זמן.