סיכום דו״ח Q2 2026 חברת Blue Owl Capital (OWL)
30.7.2026

בקצרה
- Blue Owl Capital הגדילה את היקף הנכסים המנוהלים (AUM) ב-12% משנה לשנה, והגיעה ל-319 מיליארד דולר ברבעון השני של 2026, כאשר 225 מיליארד דולר מהווים הון קבוע המייצר 85% מדמי הניהול המתואמים, מה שמבסס את יציבות ההכנסות ומפחית את התלות בגיוסי קרנות חדשות.
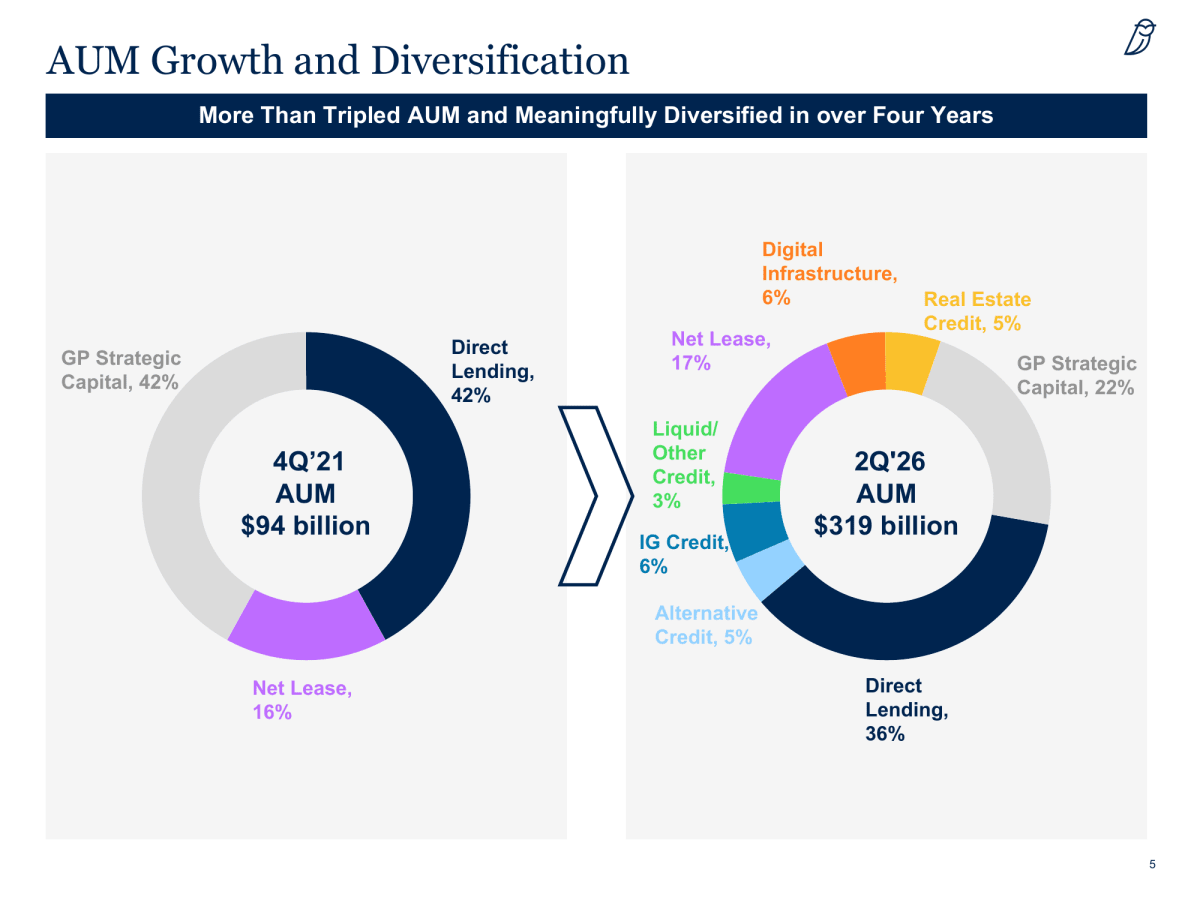
- החברה שילשה את נכסיה מאז סוף 2021, תוך הרחבת פעילותה מעבר לאשראי ישיר, כאשר משקלו ירד מ-42% ל-36% מה-AUM, מה שמעיד על מגמה מבנית של גיוון והתרחבות לתחומי השקעה נוספים כמו נכסים ריאליים, ומפחית את הסיכון הנגזר מחשיפה יתרה לתחום אחד.
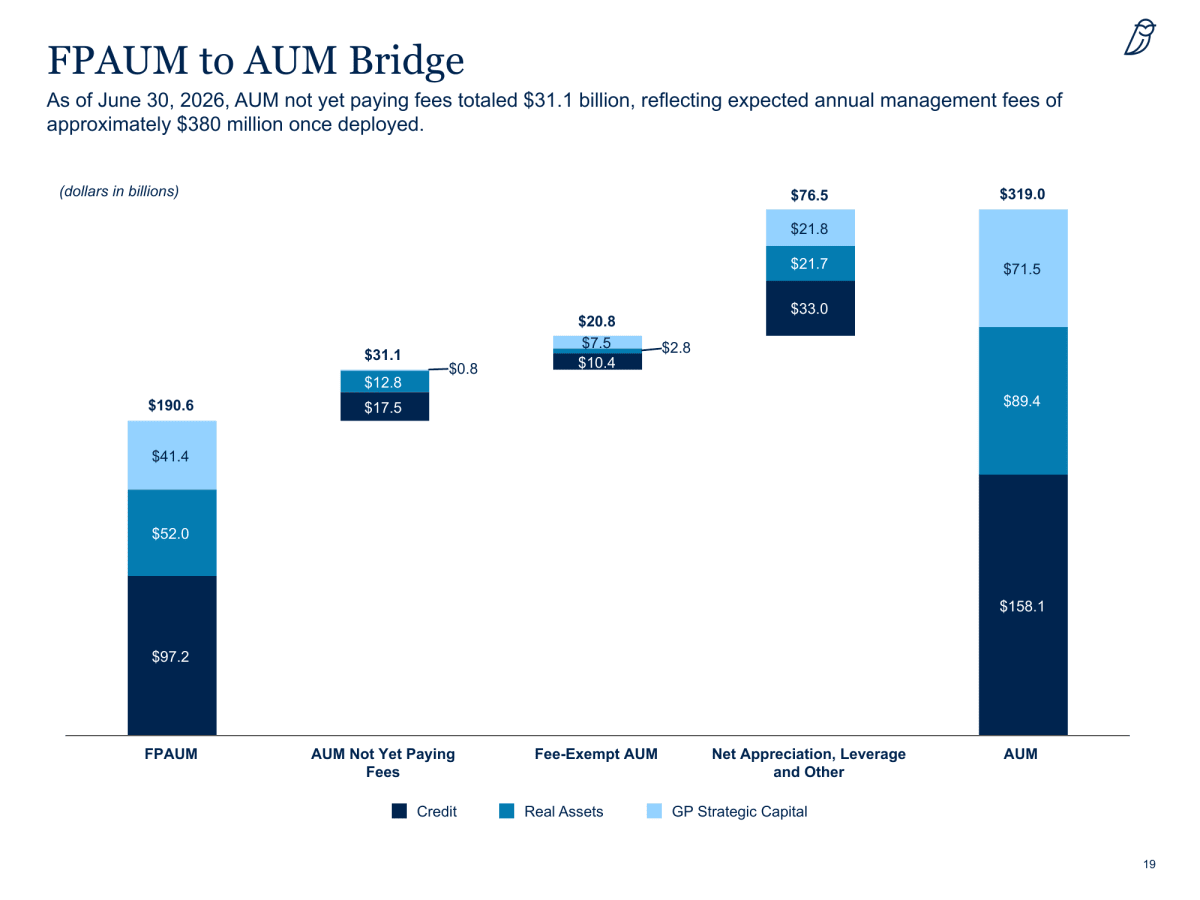
- Blue Owl מחזיקה ב-31.1 מיליארד דולר של הון שגויס אך טרם הושקע ואינו מייצר דמי ניהול, אך פריסתו צפויה להניב כ-380 מיליון דולר נוספים בהכנסות שנתיות מדמי ניהול, מה שמייצג צבר הכנסות פוטנציאלי משמעותי שיכול להאיץ את צמיחת ההכנסות העתידיות של החברה.
- תחום הנכסים הריאליים הציג צמיחה חזקה של 25% בנכסים המנוהלים ו-15% בנכסים המשלמים דמי ניהול, בעיקר מפעילות נדל"ן ותשתיות דיגיטליות, מה שמחזק את מודל ההכנסות המגוון של החברה ומפחית את תלותה באשראי הפרטי, ובכך מקטין את הסיכון התפעולי הכולל.
מנהלת ההשקעות האלטרנטיביות האמריקאית Blue Owl Capital דיווחה ממש לפני מספר דקות על תוצאותיה לרבעון השני של 2026.
למי שעדיין לא מכיר, החברה מנהלת כסף עבור גופים מוסדיים, חברות ביטוח ומשקיעים פרטיים, אבל הסיפור שלה מתחיל דווקא במקום שבו הבנקים המסורתיים משאירים חלל.
היא מתמחה באשראי פרטי, כלומר הלוואות שניתנות ישירות לחברות מחוץ למערכת הבנקאית ולשוק האג״ח הציבורי, לצד השקעות בנכסים ריאליים ובחברות שמנהלות קרנות.
במקום להרוויח בעיקר מקנייה ומכירה של נכסים, Blue Owl גובה דמי ניהול על הכסף שהיא מנהלת.
לכן, ככל שהיקף הנכסים גדל וככל שיותר מההון שגויס מתחיל להיות מושקע, כך מתרחב גם בסיס ההכנסות שלה.
החברה עלתה לכותרות לפני מספר חודשים לאחר שקיבלה בקשות משיכה חריגות בשתי קרנות אשראי פרטי המיועדות למשקיעים פרטיים, ונאלצה להגביל את היקף המשיכות בהתאם למגבלה הרבעונית של הקרנות.
האירוע המחיש את אחד הסיכונים המרכזיים בתחום: המשקיעים עשויים לבקש את כספם בחזרה, בעוד שההלוואות שמחזיקות הקרנות אינן נכסים שניתן למכור במהירות ובקלות.
הלחץ הושפע גם מחששות לגבי איכות האשראי, אופן תמחור ההלוואות והחשיפה לחברות תוכנה שעלולות להיפגע מהתקדמות הבינה המלאכותית.
על הרקע הזה, הדוח שפורסם היום לפני פתיחת המסחר בארה״ב נבחן לא רק דרך הצמיחה, אלא גם דרך השאלה האם המשקיעים חוזרים להזרים כסף והאם החברה מצליחה לפרוס את ההון שגייסה.
היקף הנכסים המנוהלים גדל, החברה גייסה סכומים משמעותיים והרווח מדמי הניהול השתפר, אבל מתחת לצמיחה הכוללת הסתתר פער חשוב.
תחום הנכסים הריאליים התקדם במהירות, בעוד שבפעילות האשראי, שעדיין נחשבת למנוע הגדול ביותר של החברה, קצב הצמיחה בנכסים שכבר מייצרים דמי ניהול היה מתון יותר.
לכן, הדוח מחזק את ההבנה שלBlue Owl יש מודל הכנסות יציב ומגוון, אך עדיין אינו נותן תשובה מלאה לשאלה החשובה ביותר למשקיעים, כמה מהר החברה תצליח להפוך את ההון שכבר גייסה להשקעות שמייצרות הכנסות, והאם פעילות האשראי הפרטי תחזור להוביל את הצמיחה.
התרחיש השורי
הנכסים המנוהלים, AUM, כלומר השווי הכולל של הנכסים שהחברה מנהלת עבור לקוחותיה, עלו ב12% לעומת השנה הקודמת והגיעו ל319 מיליארד דולר.
מתוכם, 225 מיליארד דולר הוגדרו כהון קבוע, הון שאינו כפוף בדרך כלל למועדי פדיון קצרים.
בסיס זה ייצר 85% מדמי הניהול המתואמים ב12 החודשים האחרונים, ולכן הוא מעניק לחברה נראות גבוהה יחסית להכנסות ומפחית את התלות בגיוס קרן חדשה בכל כמה שנים. העובדה שהחברה יותר משלשה את נכסיה מאז סוף 2021, תוך הרחבת הפעילות מעבר לאשראי הישיר, מעידה שמדובר במגמה מבנית ולא רק ברבעון חזק נקודתית.
Blue Owl משלשת את הנכסים ומרחיבה את פעילותה
התרשים מציג את הגידול בנכסים המנוהלים של Blue Owl מ94 מיליארד דולר בסוף 2021 ל319 מיליארד דולר ברבעון השני של 2026. במקביל, משקל האשראי הישיר ירד מ42% ל36%, בעקבות התרחבות החברה לתחומי השקעה נוספים.
מקור: מצגת המשקיעים של Blue Owl Capital לרבעון השני של 2026
מנוע הצמיחה העתידי נמצא גם ב31.1 מיליארד דולר של נכסים שעדיין אינם משלמים דמי ניהול.
לפי הערכת החברה, פריסת ההון הזה עשויה לייצר דמי ניהול שנתיים נוספים של כ380 מיליון דולר.
מדובר במעין צבר הכנסות, הון שכבר גויס אך עדיין לא הושקע באופן שמפעיל את גביית דמי הניהול.
במקביל, תחום הנכסים הריאליים הציג עלייה של 25% בנכסים המנוהלים ושל 15% בנכסים המשלמים דמי ניהול, בעיקר בזכות פעילות הנדל״ן, האשראי לנדל״ן והתשתיות הדיגיטליות. המשך פריסת ההון בתחומים האלה עשוי להרחיב את בסיס ההכנסות ולהפחית עוד יותר את התלות באשראי הישיר.
ההון שכבר גויס עשוי להפוך למנוע הכנסות
התרשים מסביר את הפער בין כל הכסף שBlue Owl מנהלת לבין הכסף שכבר מייצר לה הכנסות.
מתוך 319 מיליארד דולר של נכסים מנוהלים, רק 190.6 מיליארד דולר כבר משלמים לחברה דמי ניהול.
בנוסף, יש 31.1 מיליארד דולר שכבר גויסו, אך עדיין לא הושקעו באופן שמאפשר לחברה להתחיל לגבות עליהם דמי ניהול, לפי הערכת החברה, ברגע שהכסף הזה יושקע, הוא עשוי להוסיף כ380 מיליון דולר להכנסות השנתיות מדמי ניהול, בפשוטות, זהו כסף שכבר נמצא אצל החברה, אבל עדיין לא התחיל לעבוד עבורה.
מקור: מצגת המשקיעים של Blue Owl Capital לרבעון השני של 2026
התרחיש הדובי
הצמיחה הכוללת מסתירה האטה יחסית בפעילות האשראי, שעדיין מהווה כמעט מחצית מהנכסים המנוהלים של החברה.
הנכסים המנוהלים בפלטפורמה עלו ב9%, אך הנכסים המשלמים דמי ניהול עלו ב4% בלבד.
החברה ביצעה עסקאות אשראי ישיר בהיקף של 3.6 מיליארד דולר, אך הפריסה נטו הסתכמה ב0.6 מיליארד דולר בלבד.
הפער מלמד שחלק משמעותי מההשקעות החדשות קוזז באמצעות החזרי הלוואות, מימושים או חלוקות. אם ההון לא ייפרס מהר יותר, מימוש פוטנציאל דמי הניהול של הנכסים שכבר גויסו עלול להתעכב.
נקודת החולשה השנייה נמצאת בפער בין הצמיחה ברווח המתואם לבין הרווח החשבונאי.
Fee Related Earnings, רווח המבוסס בעיקר על דמי ניהול קבועים בניכוי ההוצאות התפעוליות הרלוונטיות, עלה ב9% ל392.2 מיליון דולר.
מנגד, הרווח הנקי לפי GAAP המיוחס לBlue Owl ירד ב35% ל11.4 מיליון דולר, ושולי הרווח החשבונאיים ירדו מ12% ל9.4%. הפער נובע בין היתר מהוצאות שאינן נכללות במדדים המתואמים, ולכן המשקיעים צריכים לבחון לא רק את הצמיחה ברווח המתואם, אלא גם את היכולת שלה לחלחל לאורך זמן לרווח הנקי המדווח.
מסקנה
הדוח מחזק את ההערכה שלBlue Owl יש בסיס הכנסות עמיד יחסית, המגובה בהון קבוע, גיוסי הון ובהיקף משמעותי של נכסים שעדיין אינם מייצרים דמי ניהול.
מנגד, קצב הפריסה המתון באשראי והירידה ברווח הנקי החשבונאי מונעים מהדוח להיות חיובי באופן חד משמעי.
המשתנה המרכזי עד הדוח הבא יהיה היכולת להפוך את ההון שכבר גויס לנכסים משלמי דמי ניהול, מבלי להתפשר על איכות האשראי או על התשואה למשקיעים.
הנושאים המרכזיים
הצמיחה בנכסים נשארת חזקה
הנכסים המנוהלים הגיעו ל319 מיליארד דולר, עלייה של 12% לעומת השנה הקודמת, בעוד שהנכסים המשלמים דמי ניהול עלו ב7% ל190.6 מיליארד דולר.
הפער בין שני שיעורי הצמיחה מראה שהחברה מצליחה לגייס ולהרחיב את היקף פעילותה, אך חלק מההון עדיין לא מתורגם להכנסות שוטפות.
למשקיעים חשוב לראות ברבעונים הבאים שהנכסים המשלמים דמי ניהול מתחילים לצמוח בקצב קרוב יותר לצמיחה הכוללת בנכסים.
הנכסים הריאליים מובילים את הגיוסים
Blue Owl גייסה התחייבויות הון חדשות בהיקף של 7.8 מיליארד דולר ברבעון, מתוכן 7.6 מיליארד דולר בהון. תחום הנכסים הריאליים היה אחראי ל4.4 מיליארד דולר מהגיוסים, לעומת 1.8 מיליארד דולר באשראי ו1.3 מיליארד דולר בפלטפורמת GP Strategic Capital, המספקת הון ומימון למנהלי השקעות פרטיות.
התמהיל הזה מדגים שהחברה מצליחה לגוון את מקורות הצמיחה, אך גם שהמנוע הגדול ביותר ברבעון לא היה פעילות האשראי המסורתית שלה.
הרווח מדמי הניהול ממשיך להשתפר
הכנסות FRE, הכנסות המשמשות לחישוב הרווח הקבוע מדמי ניהול, עלו ב7% ל693.6 מיליון דולר. ההוצאות הקשורות למדד עלו ב4% בלבד, ולכן הרווח מדמי ניהול גדל ב9% ושיעור הרווח עלה מ57% ל58.5%.
מדובר במינוף תפעולי, מצב שבו ההכנסות צומחות מהר יותר מההוצאות, אך המשך השיפור תלוי ביכולת החברה לשמור על משמעת הוצאות במקביל להתרחבותה.
הדיבידנד נשען על הרווח הניתן לחלוקה
Distributable Earnings, הרווח המתואם הזמין לחלוקה לבעלי המניות, עלה ב9% ל351.2 מיליון דולר והסתכם ב0.22 דולר למניה מתואמת. החברה הכריזה על דיבידנד רבעוני של 0.23 דולר למניה, כחלק מדיבידנד שנתי של 0.92 דולר.
הרווח למניה ברבעון נמוך מעט מהדיבידנד הרבעוני, ולכן חשוב לבחון את הכיסוי על פני שנה מלאה ולא על בסיס רבעון בודד בלבד.
שאלות מפתח
-
איזה חלק מ31.1 מיליארד הדולרים שעדיין אינם משלמים דמי ניהול צפוי להיפרס במהלך 12 החודשים הקרובים, ומהם החסמים המרכזיים שמעכבים את הפריסה?
-
כיצד בכוונת החברה להאיץ את הצמיחה בנכסים המשלמים דמי ניהול בפלטפורמת האשראי, כאשר הפריסה נטו באשראי הישיר נותרה נמוכה ביחס להיקף העסקאות?
-
אילו הוצאות מסבירות את הפער בין הצמיחה ברווח מדמי הניהול לבין הירידה ברווח הנקי המיוחס לבעלי המניות, והאם הפער צפוי להצטמצם?
למה לשים לב ברבעון הבא
פריסת ההון שטרם החל לשלם דמי ניהול
ירידה משמעותית מ31.1 מיליארד דולר, במקביל לעלייה בנכסים המשלמים דמי ניהול, תעיד שהחברה מצליחה להמיר גיוסים להכנסות.
עלייה נוספת בסכום ללא התקדמות בפריסה עלולה להצביע על מחסור בעסקאות מתאימות או על עיכובים בהשקעת ההון.
הפריסה נטו באשראי הישיר
עלייה בפריסה נטו ביחס ל0.6 מיליארד דולר ברבעון הנוכחי תחזק את התחזית לצמיחת דמי הניהול בפלטפורמת האשראי.
המשך פער גדול בין היקף העסקאות לבין הפריסה נטו יצביע על כך שהחזרי הלוואות וחלוקות ממשיכים לקזז את הפעילות החדשה.
שולי הרווח מדמי הניהול
שיעור FRE של 58.5% משקף שיפור לעומת 57% ברבעון המקביל.
עלייה נוספת תעיד שהחברה ממשיכה ליהנות ממינוף תפעולי, בעוד שירידה, במיוחד לצד גידול בהוצאות השכר וההנהלה, תחליש את איכות הצמיחה.
שורה תחתונה
Blue OwlBlue Owl יצאה מהרבעון עם יותר נכסים מנוהלים, גיוסי הון משמעותיים וצמיחה ברווח שהיא מייצרת מדמי ניהול, המודל העסקי שלה נשאר יציב יחסית בזכות היקף גבוה של הון קבוע, כלומר כסף שהמשקיעים לא יכולים למשוך במהירות ולכן יכול להמשיך לייצר לחברה דמי ניהול לאורך זמן.
עם זאת, כדי לשמור על קצב הצמיחה, החברה תצטרך להשקיע מהר יותר את הכסף שכבר גייסה ולהפוך אותו לנכסים שמייצרים דמי ניהול.
היא גם תצטרך להראות שיפור בפעילות האשראי, התחום הגדול ביותר שלה, שבו קצב הצמיחה היה מתון יותר.
נכון למועד הבדיקה, מניית Blue Owl עלתה בכ1% במסחר המוקדם, לאחר שהמשקיעים הגיבו בחיוב לצמיחה בנכסים המנוהלים וברווח מדמי הניהול.