סיכום דו״ח Q2 2026 חברת Check Point Software Technologies (CHKP)
30.7.2026

בקצרה
- הכנסות חברת Check Point Software Technologies ברבעון השני של 2026 עלו ב-1% בלבד ל-673.6 מיליון דולר, למרות צמיחה של 12% בהכנסות ממנויים ל-332.6 מיליון דולר, מה שמעיד כי מנוע המנויים עדיין אינו מפצה מספיק על הירידה במכירות מוצרים מסורתיים.
- הכנסות החברה ממוצרים ורישיונות ירדו באופן משמעותי בכ-14% ל-113.4 מיליון דולר, וזו ירידה רבעונית שנייה ברציפות, מה שמעלה חשש שהחולשה בתחום זה אינה זמנית ומאתגרת את יכולת החברה לחזור לצמיחה כוללת גבוהה.
- הרווח התפעולי של Check Point ירד בכ-9% ל-185.1 מיליון דולר, והתזרים החופשי המתואם צנח ב-39% ל-160.7 מיליון דולר, מה שמצביע על היחלשות באיכות הרווח והתזרים, ודורש מעקב צמוד להבנת האם זו מגמה מבנית או השפעה זמנית.
- Check Point מחזיקה ביתרות מזומנים ושווי מזומנים של 4.2 מיליארד דולר והרחיבה את תוכנית הרכישה העצמית ב-2 מיליארד דולר, מה שמספק לה גמישות פיננסית להשקעות, רכישות ותמיכה ברווח למניה, אך ערך המהלך תלוי בחזרה לצמיחה אורגנית משמעותית.
Check Point Software Technologies היא אחת מחברות הסייבר הישראליות הוותיקות והמוכרות בעולם, והיא מספקת פתרונות להגנת רשתות, סביבות ענן, עמדות עבודה ומערכות בינה מלאכותית ליותר מ100 אלף ארגונים.
החברה, שדיווחה היום לפני פתיחת המסחר בארה״ב, נמצאת בעיצומו של מעבר ממכירת מוצרי אבטחה ורכיבי חומרה למודל הנשען יותר על מנויים, שירותי ענן והכנסות חוזרות.
השאלה המרכזית בדוח הייתה האם הצמיחה במנויים כבר מצליחה לפצות על החולשה המתמשכת במכירות מוצרי האבטחה המסורתיים.
התשובה עדיין מעורבת, הכנסות החברה הסתכמו ב673.6 מיליון דולר, עלייה של 1% בלבד לעומת הרבעון המקביל, בעוד הכנסות המנויים בתחום האבטחה צמחו ב12% ל332.6 מיליון דולר.
מנגד, ההכנסות ממוצרים ומרישיונות ירדו בכ14% ל113.4 מיליון דולר, וההכנסות מעדכוני תוכנה, תחזוקה ושירותים ירדו בכ3% ל227.6 מיליון דולר.
המשמעות היא שמנוע המנויים ממשיך להתחזק, אך עדיין אינו צומח במהירות שמספיקה כדי להחזיר את החברה לקצב צמיחה כולל גבוה.
גם איכות הרווח מורכבת, הרווח למניה לפי כללי החשבונאות המקובלים, GAAP, עלה ב2% ל1.87 דולר, והרווח המתואם למניה עלה ב8% ל2.55 דולר.
אלא שהרווח התפעולי ירד, התזרים החופשי נחלש וחלק מהוצאות המחקר והפיתוח קוזז באמצעות מענק ממשלתי.
תזת המעבר להכנסות חוזרות נותרה תקפה, אך הדוח עדיין אינו מוכיח שהשינוי האסטרטגי מתורגם להאצה בצמיחת החברה כולה.
התרחיש השורי
הנקודה החיובית המרכזית היא המשך הצמיחה הדו ספרתית בהכנסות המנויים.
הכנסות אלה הגיעו לכמעט מחצית מהכנסות החברה, לעומת כ45% ברבעון המקביל.
זהו שינוי חשוב בתמהיל, משום שמנויים מספקים הכנסות חוזרות, נראות טובה יותר ורמת תלות נמוכה יותר במחזורי החלפת החומרה של הלקוחות.
בנוסף, RPO, יתרת התחייבויות הביצוע הכוללת הכנסות חוזיות שטרם הוכרו בדוחות, גדל ב7% ל2.6 מיליארד דולר.
כדי שהתזה השורית תתחזק, הצמיחה במנויים צריכה להישאר דוספרתית ולהתחיל להאיץ גם את ההכנסות הכוללות.
המנוע השני הוא יכולתה הפיננסית של Check Point להמשיך להשקיע במוצרים, ברכישות ובהחזר הון לבעלי המניות.
החברה סיימה את הרבעון עם מזומנים, פיקדונות וניירות ערך בהיקף של 4.2 מיליארד דולר, וביצעה רכישה עצמית של כ2.5 מיליון מניות תמורת 325 מיליון דולר.
הפחתת מספר המניות תרמה לצמיחת הרווח למניה גם כאשר הרווח הנקי ירד.
במקביל, הרחבת תוכנית הרכישה העצמית ב2 מיליארד דולר מספקת להנהלה כלי נוסף לתמיכה ברווח למניה, אך ערך המהלך יהיה גבוה יותר אם ילווה בחזרה לצמיחה אורגנית משמעותית.
התרחיש הדובי
הסיכון המרכזי הוא שהחולשה במוצרי האבטחה המסורתיים כבר אינה נראית כמו הפרעה זמנית של רבעון אחד.
ההכנסות ממוצרים ומרישיונות ירדו בכ14%, לאחר שגם ברבעון הראשון נרשמה ירידה.
ההנהלה ייחסה בעבר את החולשה לשינויים במערך המכירות ולפעילות נמוכה יותר במחזור החלפת חומות האש, אך הדוח הנוכחי עדיין אינו מציג התאוששות.
אם הירידה במוצרים תימשך, צמיחה של 12% במנויים עשויה להספיק רק כדי לייצב את החברה, ולא כדי להחזיר אותה לצמיחה כוללת גבוהה.
הסיכון השני הוא היחלשות איכות הרווח והתזרים. הרווח התפעולי לפי GAAP ירד בכ9% ל185.1 מיליון דולר, והרווח התפעולי המתואם ירד בכ4% ל259.7 מיליון דולר.
החברה נהנתה ברבעון מהפחתה של 28 מיליון דולר בהוצאות המחקר והפיתוח בזכות מענקים במסגרת החוק הישראלי החדש. ללא ההטבה, השחיקה התפעולית הייתה חדה יותר.
גם התזרים החופשי המתואם ירד בכ39% ל160.7 מיליון דולר.
הירידה הרבעונית הושפעה מתזמון ההון החוזר ומגידור מטבע, ולכן אינה בהכרח מבנית, אך היא דורשת מעקב לאחר שברבעון הקודם החברה הציגה תזרים חזק במיוחד.
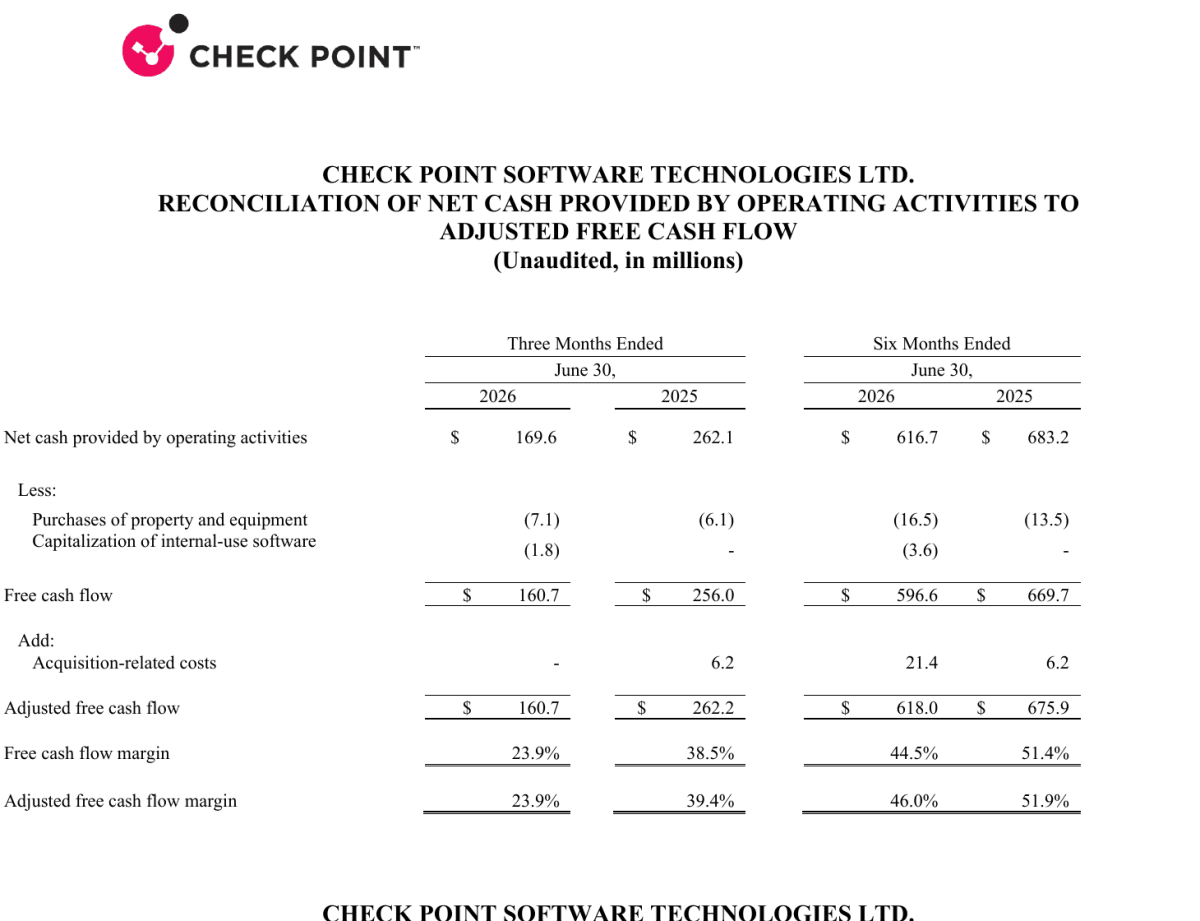
ירידה חדה בתזרים החופשי ברבעון השני
הטבלה ממחישה את הירידה בתזרים מפעילות שוטפת ובתזרים החופשי המתואם לעומת הרבעון המקביל.
התזרים החופשי המתואם ירד מ262.2 ל160.7 מיליון דולר, ושיעורו מתוך ההכנסות ירד מ39.4% ל23.9%. הנתונים מחזקים את הצורך לבחון אם מדובר בחולשה זמנית או במגמה שתימשך גם ברבעונים הבאים.
מקור: דוח התוצאות של Check Point
מסקנה
תזת המעבר להכנסות חוזרות התחזקה ברמת תמהיל הפעילות, אך עדיין לא ברמת הצמיחה הכוללת. המנויים ממשיכים לספק את מנוע הצמיחה המרכזי, אולם הירידה במוצרים, השחיקה ברווח התפעולי והתלות בהטבת המחקר והפיתוח מונעות מהדוח להיחשב לנקודת מפנה.
המשתנה המרכזי יהיה יכולתה של ההנהלה לייצב את מכירות המוצרים ולהפוך את ההשקעה במערך המכירות להאצה ממשית בהכנסות.
הנושאים המרכזיים
המנויים מתקרבים למחצית מההכנסות
הכנסות המנויים צמחו ל332.6 מיליון דולר והיוו כ49% מהכנסות הרבעון.
מדובר בשיפור ברור באיכות תמהיל ההכנסות, שכן פעילות המבוססת על חוזים ומנויים מספקת יציבות ונראות טובות יותר.
עם זאת, צמיחת המנויים צריכה להתגבר מעבר לקיזוז הירידה במוצרים כדי להשפיע בצורה מהותית על קצב הצמיחה של החברה כולה.
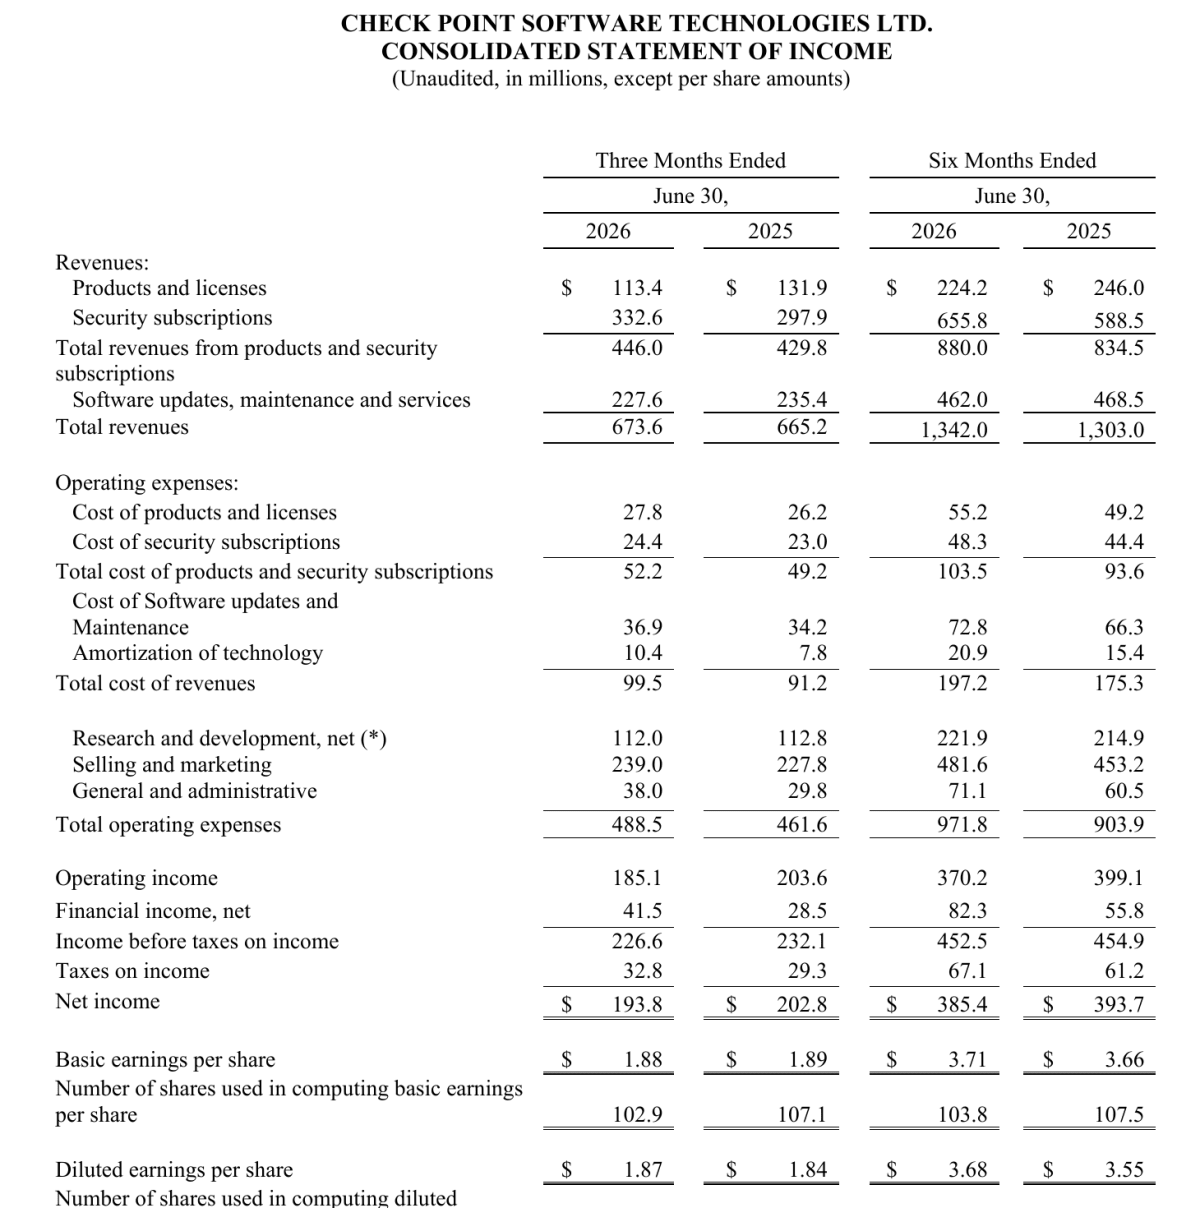
צמיחת המנויים מפצה רק חלקית על החולשה במוצרים
מקור: דוח התוצאות של Check Point
הטבלה מציגה את השינוי בתמהיל ההכנסות, הכנסות המנויים עלו מ297.9 ל332.6 מיליון דולר, בעוד ההכנסות ממוצרים ומרישיונות ירדו מ131.9 ל113.4 מיליון דולר, למרות העלייה הקלה בהכנסות הכוללות, הרווח התפעולי ירד מ203.6 ל185.1 מיליון דולר.
החולשה בחומרה נמשכת
הירידה בהכנסות ממוצרים ומרישיונות הייתה עמוקה יותר מהירידה שנרשמה ברבעון הראשון.
הנתון מצביע על כך שהשינויים במערך המכירות ופעילות ההחלפה הנמוכה של חומות האש ממשיכים לפגוע בביצועים, השאלה אינה רק אם המכירות יתאוששו, אלא האם חולשה זו משקפת עיכוב זמני או שינוי מתמשך בהעדפות הלקוחות.
הרווח למניה מסתיר שחיקה תפעולית
הרווח המתואם למניה עלה ב8%, אף שהרווח התפעולי המתואם ירד.
הפער נבע בין היתר מירידה במספר המניות ומהכנסה פיננסית גבוהה יותר, שעלתה ל41.5 מיליון דולר לעומת 28.5 מיליון דולר ברבעון המקביל, לכן, הצמיחה ברווח למניה אינה משקפת שיפור מקביל בליבת הפעילות העסקית.
מאזן חזק, אך חלק מהמזומן ממומן בחוב
יתרות המזומנים וההשקעות של החברה מעניקות לה גמישות משמעותית, אך חשוב לזכור כי העלייה לעומת השנה שעברה נובעת בעיקר מכ1.8 מיליארד דולר שגויסו באמצעות איגרות חוב להמרה. במאזן מופיעות איגרות חוב בכירות להמרה בהיקף של כ1.97 מיליארד דולר.
החברה עדיין נמצאת במצב נזילות חזק, אך אין להתייחס לכל יתרת המזומנים כאל מזומן עודף שנוצר מפעילותה.
שאלות מפתח
-
מתי צפויים השינויים שבוצעו במערך המכירות להתבטא בהתייצבות או בחזרה לצמיחה בהכנסות ממוצרים ומרישיונות?
-
איזה חלק מצמיחת המנויים נובע מלקוחות קיימים שמרחיבים את השימוש במוצרי החברה, ואיזה חלק מגיע מלקוחות חדשים?
-
כיצד הייתה נראית רווחיות החברה ללא מענקי המחקר והפיתוח, והאם ההטבה צפויה להישאר ברמה דומה גם ברבעונים הבאים?
למה לשים לב ברבעון הבא
מכירות מוצרים ורישיונות
התייצבות או מעבר לצמיחה יאותתו שהשיבושים במערך המכירות ומחזור ההחלפה בחומרה מתחילים להיחלש. ירידה דוספרתית נוספת תחזק את החשש שהחולשה מבנית יותר ותגדיל את התלות במנויים כמנוע הצמיחה היחיד.
קצב הצמיחה במנויים
שמירה על צמיחה דו ספרתית, ובמיוחד האצה מעבר ל12%, תראה שהחברה ממשיכה להגדיל את פעילותה בתחומי אבטחת הענן, סביבת העבודה והבינה המלאכותית. האטה בקצב תחליש את הטיעון שלפיו פעילות המנויים יכולה להחזיר את החברה לצמיחה גבוהה יותר.
רווחיות ותזרים מזומנים
שיפור ברווח התפעולי ובתזרים החופשי, גם לאחר נטרול מענקי המחקר והפיתוח ותנודות בהון החוזר, יעיד שהחברה מצליחה לתרגם את שינוי התמהיל לביצועים פיננסיים איכותיים יותר.
שחיקה נוספת תצביע על כך שהוצאות המכירה וההשקעות בצמיחה מקדימות את ההכנסות שהן אמורות לייצר.
סיכום
הרבעון השני חיזק את ההבנה שCheck Point מצליחה להעביר בהדרגה את מרכז הכובד למנויים ולהכנסות חוזרות, אך המעבר עדיין אינו מהיר מספיק כדי להסתיר את החולשה במוצרים.
החברה נותרה רווחית ובעלת מאזן חזק, אולם המשקיעים יצטרכו לראות התאוששות בצמיחה האורגנית ושיפור באיכות הרווח לפני שניתן יהיה להכריז על נקודת מפנה.
המנייה נופלת בכ10.3% במסחר המוקדם, לאחר שהדוח הציג צמיחה של 1% בלבד בהכנסות והמשך חולשה במכירת מוצרים ורישיונות.
המשקיעים התאכזבו מכך שהצמיחה החזקה במנויים עדיין לא מצליחה לפצות על הירידה בפעילות המסורתית ועל השחיקה ברווחיות ובתזרים המזומנים.