יותר כסף בתלוש, פחות כסף לפנסיה, היוזמה החדשה של משרד האוצר
30.7.2026

בקצרה
- משרד האוצר בוחן יוזמה להפחית את שיעורי ההפקדה לפנסיה, העומדים כיום על 18.5% מהשכר המבוטח, במטרה להגדיל את ההכנסה הפנויה של משקי הבית בטווח הקצר ולהקל על התמודדות עם יוקר המחיה, משכנתאות והלוואות, אך הדבר עלול להוביל לקצבה פנסיונית נמוכה יותר בעתיד.
- הפחתת ההפקדות לפנסיה עשויה להשפיע באופן שונה על העובדים והמעסיקים, כאשר הפחתה בחלק העובד תגדיל את הנטו בתלוש (אך תהיה חייבת במס), בעוד שהפחתה בחלק המעסיק או הפיצויים לא תורגש מיידית בשכר, אך תשפיע על גובה החיסכון הפנסיוני הכולל ועלול להפחית את הביטחון הכלכלי בגיל פרישה.
- היוזמה להפחתת הפקדות לפנסיה נועדה גם לשפר את הכנסות המדינה בטווח הקצר באמצעות הגדלת ההכנסה החייבת במס והקטנת עלות הטבות המס על הפקדות פנסיוניות, ובכך לסייע באופן עקיף בהתמודדות עם הגירעון התקציבי, אך עלולה להגדיל את הצורך בתמיכה סוציאלית בפורשים בעתיד הרחוק.
- תומכי ההפחתה טוענים כי שיעור חיסכון אחיד אינו מתאים לכל שלבי החיים ומאפשר חופש בחירה לעובדים, במיוחד לצעירים המתמודדים עם הוצאות גבוהות, ומאפשר להם להפנות כסף לסגירת חובות יקרים או להשקעות אחרות, אך הדבר טומן בחובו סיכון להגדלת הפער בין רמת החיים בזמן העבודה לבין ההכנסה לאחר הפרישה.
משרד האוצר בוחן אפשרות להפחית את שיעורי ההפקדה לפנסיה, כך שחלק קטן יותר מהשכר יועבר בכל חודש לחיסכון הפנסיוני.
המטרה היא להשאיר לעובדים יותר כסף בתלוש ולהקל על משפחות שמתמודדות עם משכנתה, הלוואות ויוקר מחיה.
במבט ראשון, הרעיון נשמע די מפתה, עוד כסף זמין בכל חודש יכול לעזור בתשלום החשבונות, בהחזר חובות ובהוצאות השוטפות.
אלא שהכסף שיתווסף לתלוש לא מגיע ממקור חדש, זה אותו כסף שהיה אמור להיכנס לחיסכון הפנסיוני ולצבור תשואה במשך שנים.
כאן נמצאת הדילמה האמיתית, האם נכון לתת לציבור קצת יותר אוויר עכשיו, גם במחיר של קצבה נמוכה יותר בעתיד?
חשוב להדגיש שהמהלך עדיין נמצא בבחינה ולא התקבלה החלטה סופית.
בשלב הזה גם לא ברור איזה חלק מההפקדות יופחת, מה יהיה גובה ההפחתה ועל אילו עובדים היא תחול.
הפרטים האלה יקבעו אם מדובר בהתאמה מוגבלת במערכת הפנסיה או בשינוי רחב שישפיע על מיליוני עובדים.
מה האוצר רוצה להפחית
שיעור ההפקדה המינימלי המקובל כיום עומד על 18.5% מהשכר המבוטח.
העובד מפקיד 6%, המעסיק מוסיף 6.5% לתגמולים ועוד 6% לפחות לרכיב הפיצויים.
החיסכון הפנסיוני השוטף עומד למעשה על 12.5%, לפני שמכניסים לחישוב את כספי הפיצויים.
להבדל בין הרכיבים יש משמעות גדולה.
אם ההפחתה תגיע מהחלק שמפקיד העובד, יותר כסף יישאר בתלוש שלו, אם כי חלק מהתוספת עשוי להיות חייב במס, אם ההפחתה תגיע מהחלק של המעסיק, העובד לא בהכרח ירגיש שינוי מיידי בשכר.
גם הפחתה בכספי הפיצויים תשפיע אחרת, בגלל שהכספים האלה משמשים בעת סיום העבודה ובמקרים רבים נשארים כחלק מהחיסכון לגיל הפרישה.
כל עוד לא פורסם מתווה ברור, אי אפשר לדעת כמה כסף באמת יתווסף לנטו וכמה ייגרע מהפנסיה העתידית.
למה האוצר מקדם את הרעיון
המטרה הראשונה היא להשאיר למשקי הבית יותר כסף לשימוש היומיומי השוטף.
בשביל משפחה צעירה, עוד כמה מאות שקלים בחודש יכולים לעזור בתשלום המשכנתה, בסגירת הלוואה או בהתמודדות עם הוצאות הילדים.
הכסף הופך לזמין עכשיו, במקום להישאר סגור עד גיל הפרישה.
יש כאן גם אינטרס של המדינה, הפקדות לפנסיה נהנות מהטבות מס, כך שהפחתתן עשויה להגדיל את ההכנסה שעליה משולם מס ולהקטין את עלות ההטבות לקופת המדינה.
אם חלק מהכסף הנוסף יופנה לצריכה, המדינה עשויה לקבל הכנסות נוספות גם ממע"מ וממסים אחרים.
ברקע נמצא גם הגירעון התקציבי והצורך למצוא מקורות הכנסה חדשים.
הפחתת ההפקדות לא תסגור את הגירעון באופן ישיר, אך היא יכולה לשפר את הכנסות המדינה בטווח הקצר דרך גביית מס גבוהה יותר והוצאה נמוכה יותר על הטבות מס.
הקשר לגירעון פחות ישיר ממה שנדמה
כשמדברים על גירעון בהקשר הזה, קל לערבב בין כמה בעיות שונות.
הגירעון התקציבי הוא הפער בין הכנסות המדינה להוצאות שלה.
הגירעון האקטוארי של הביטוח הלאומי עוסק ביכולת שלו לעמוד לאורך זמן בתשלומי הקצבאות.
במקביל, לכל עובד עלול להיווצר פער אישי בין רמת החיים שלו בזמן העבודה לבין ההכנסה שתעמוד לרשותו אחרי הפרישה.
הפחתת ההפקדות יכולה לעזור מעט לתקציב המדינה היום, אך גם להגדיל את הפער האישי בעתיד.
אם עובדים יגיעו לגיל הפרישה עם קצבה נמוכה מדי, חלקם יזדקקו ליותר קצבאות, השלמת הכנסה וסיוע ציבורי.
במילים פשוטות, המדינה עשויה לחסוך היום בהטבות מס, אך לשלם יותר על תמיכה בפורשים בעוד כמה עשורים.
זו לא תוצאה ודאית, אבל זה סיכון שצריך להכניס לחישוב לפני שמבצעים שינוי רחב.
למה יש מי שתומך בהפחתה
חיסכון חובה בשיעור אחיד לא תמיד מתאים לכל משפחה ולכל שלב בחיים. עובד צעיר שמתמודד עם שכר דירה גבוה, הלוואות והוצאות ילדים עשוי להעדיף עוד כסף זמין בחשבון.
מבחינתו, הפנסיה חשובה, אבל גם החשבונות של החודש הנוכחי לא יכולים לחכות.
יש מקרים שבהם הפחתת חוב יקר יכולה להיות החלטה כלכלית טובה.
אם אדם משלם ריבית גבוהה על הלוואה, ייתכן שסגירת החוב תועיל לו יותר מהפקדת אותו סכום לפנסיה.
עובדים שכבר צברו נכסים או חסכונות גדולים עשויים גם להרגיש ששיעור חיסכון קבוע לא מתאים למצבם.
התומכים במהלך מדברים גם על חופש בחירה.
לא כל עובד רוצה שכל החיסכון שלו יהיה נעול לעשרות שנים, וחלק מהציבור יעדיף להשקיע בעצמו, לרכוש דירה או להקים עסק.
הנקודה החלשה בטיעון הזה היא שלא כל שקל שישתחרר מהפנסיה באמת יעבור להשקעה או לסגירת חוב. עבור חלק מהעובדים הוא פשוט ייבלע בהוצאות השוטפות.
התלוש יגדל מעט, רמת הצריכה תתאים את עצמה, ואחרי כמה חודשים התוספת כבר כמעט לא תורגש.
למה התוספת לנטו עלולה לעלות ביוקר
הפגיעה בחיסכון לא מסתכמת בסכום שלא הופקד.
העובד מפסיד גם את התשואה שהכסף היה יכול לצבור ואת התשואה על הרווחים שנצברו לאורך הדרך.
זהו האפקט של ריבית דריבית, והוא נעשה משמעותי ככל שתקופת החיסכון ארוכה יותר.
נקודת אחוז אחת משכר של 10,000 שקל שווה ל100 שקל בחודש.
בהנחת תשואה ריאלית ממוצעת של 4% בשנה, כלומר תשואה לאחר שמפחיתים את השפעת האינפלציה, הפקדה חודשית כזו במשך 30 שנה עשויה להצטבר לכ69 אלף שקל במונחי כוח הקנייה של היום, לפני דמי ניהול ומס.
תשואה ריאלית מראה בכמה הכסף באמת גדל אחרי עליית המחירים, ולא רק מהו הרווח שמופיע על הנייר.
זו המחשה בלבד ולא תחזית, אך היא מראה כיצד סכום קטן יחסית בתלוש יכול להפוך לפער גדול עד גיל הפרישה.
הפגיעה עשויה להיות חזקה במיוחד אצל צעירים, מפני שלכל שקל שלהם יש יותר זמן לצבור תשואה.
היא עלולה להכביד גם על בעלי שכר נמוך, נשים ועובדים עם תקופות תעסוקה לא רציפות, שממילא מתקשים לצבור קצבה גבוהה.
פנסיית החובה נועדה להתמודד בדיוק עם הבעיה הזאת.
רוב האנשים מבינים שחשוב לחסוך לגיל הפרישה, אבל הרבה יותר קשה לוותר על כסף היום למען צורך שיגיע בעוד שלושים או ארבעים שנה.
כשהחיסכון נעשה אוטומטית, הוא לא מתחרה מחדש בכל חודש עם הקניות, החשבונות והחופשה הבאה.
איזה חלק מהשכר צפויה הפנסיה להחליף?
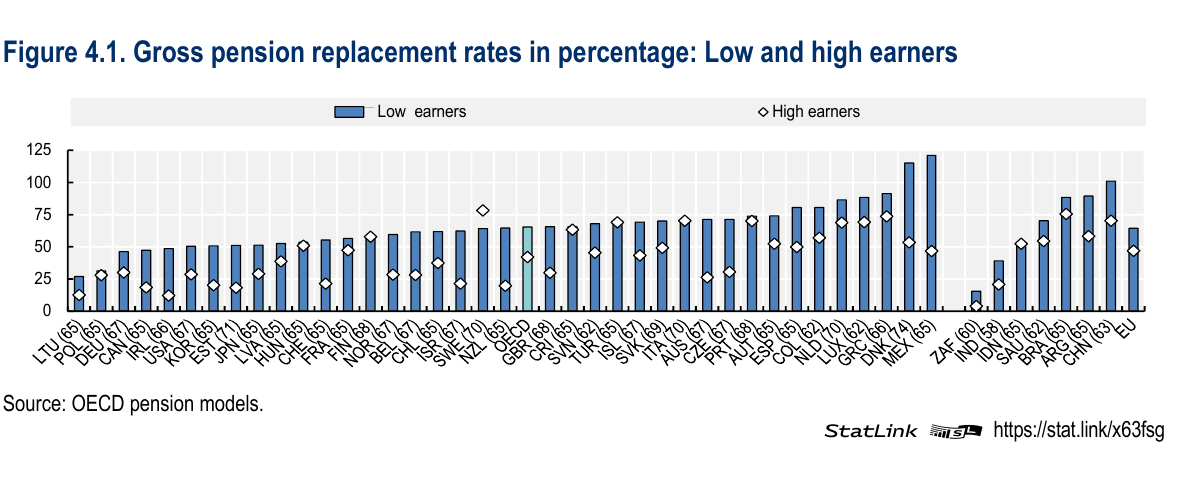
מקור:OECD pension models
התרשים מציג את שיעור התחלופה ברוטו, כלומר איזה חלק מהשכר שהיה לעובד לפני הפרישה צפוי להיות מוחלף בקצבת הפנסיה.
לפי המודל של OECD, עובד בעל שכר נמוך בישראל צפוי לקבל בפנסיה קצבה השווה לכ62.3% מהשכר שהיה לו בתקופת העבודה.
לעומת זאת, אצל עובד בעל שכר גבוה שיעור התחלופה נמוך בהרבה ועומד על כ21.4%.
החישוב מבוסס על הנחה של קריירה מלאה ורציפה, ולכן הוא אינו בהכרח משקף את המצב בפועל אצל עובדים עם תקופות אבטלה, עבודה חלקית או הפסקות בהפקדות.
האם ישראל באמת חוסכת יותר מדי
ישראל נמצאת בקבוצה הגבוהה של מדינות OECD בשיעורי ההפקדה לתוכניות פנסיה צוברות.
שיעור ההפקדה הכולל מגיע ל18.5% כאשר כוללים גם את רכיב הפיצויים.
הנתון הזה נראה גבוה, אך ההשוואה למדינות אחרות לא פשוטה.
מערכות הפנסיה בעולם בנויות בצורות שונות.
בישראל חלק מרכזי מההכנסה בגיל הפרישה מגיע מחיסכון אישי שנצבר על שם העובד.
במדינות אחרות ההפרשה הפרטית יכולה להיות נמוכה יותר, אבל הקצבה הציבורית נדיבה יותר וממומנת באמצעות מסים או תשלומי ביטוח סוציאלי.
גם רכיב הפיצויים בישראל מקשה על ההשוואה. מדובר בכסף שיכול להישאר לפנסיה, אך עובדים רבים מושכים חלק ממנו כשהם עוזבים מקום עבודה.
משיכה כזאת מקטינה את הסכום שיישאר לפרישה.
כדי לדעת אם הישראלים באמת חוסכים יותר מדי, לא מספיק להשוות את האחוז שמופיע בתלוש. צריך לבדוק גם את קצבת הזקנה, גיל הפרישה, השכר לאורך שנות העבודה, תקופות שבהן לא בוצעו הפקדות והיחס בין הקצבה העתידית להכנסה שהייתה לפני הפרישה.
כמה מפרישים לפנסיה בישראל לעומת מדינות OECD?
התרשים מציג את שיעורי ההפקדה המינימליים או המחייבים לתוכניות פנסיה צוברות במדינות שנכללו בהשוואה, ישראל בולטת בשיעור הפקדה גבוה יחסית, אך חשוב לזכור שמערכות הפנסיה והיקף הקצבאות הציבוריות שונים ממדינה למדינה.
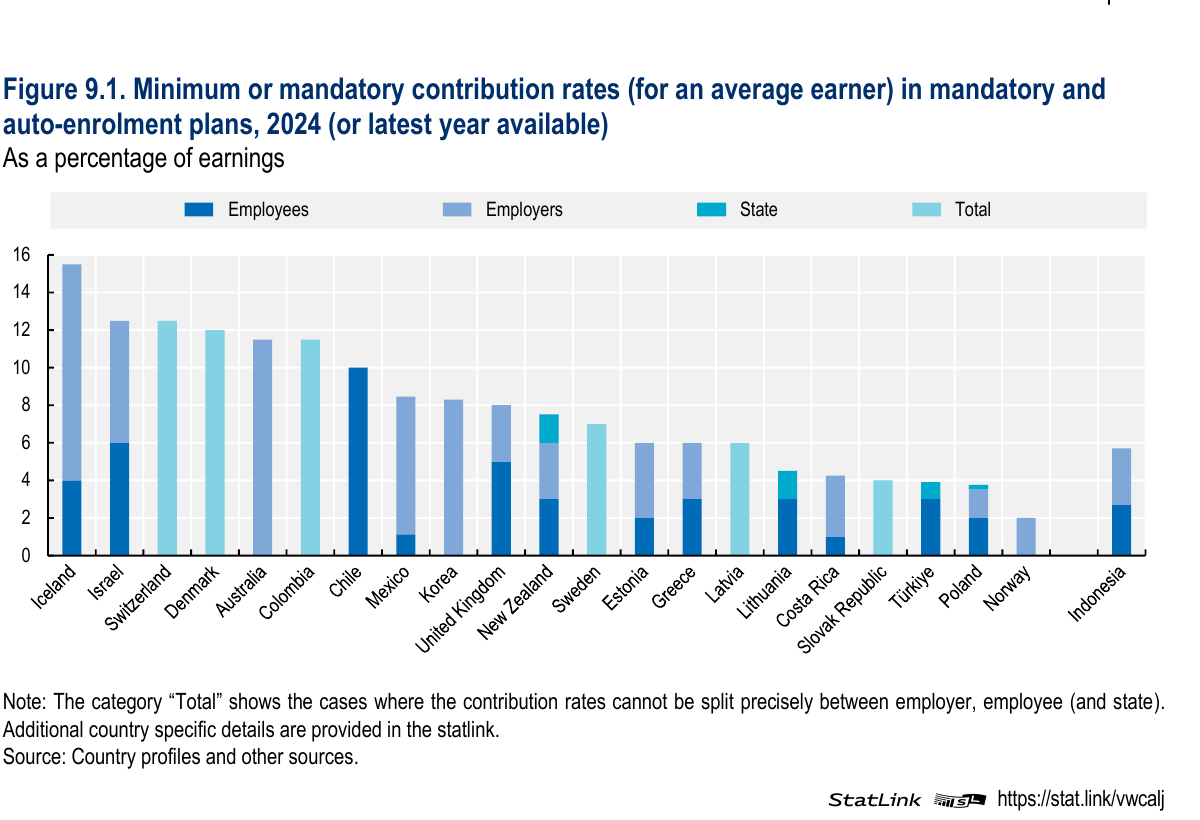
מקור: OECD, Pensions at a Glance 2025
מה העובד עשוי להרגיש בפועל
אם חלקו של העובד יופחת בנקודת אחוז אחת, עובד שמרוויח 10,000 שקל יראה תוספת של עד 100 שקל בשכר לפני מס, בפועל, התוספת לנטו עשויה להיות נמוכה יותר, בהתאם למדרגת המס ולמבנה הסופי של המהלך, מנגד, אותו עובד יוותר לא רק על 100 שקל בחודש, אלא גם על שנים של תשואה.
ככל שהוא צעיר יותר, הפער האפשרי עד הפרישה גדול יותר. אצל עובד שנמצא קרוב לגיל הפרישה, הנזק המצטבר עשוי להיות קטן יותר, אך גם הזמן שנותר לו לתקן את הפגיעה קצר יותר.
אין מספר אחד שמתאים לכולם. התוצאה תלויה בגיל, בשכר, במשך החיסכון, בתשואה, בדמי הניהול ובשאלה אם הכסף שהתפנה באמת נחסך במקום אחר.
אפשר להקל בלי להפחית לכולם
אם המטרה היא לעזור למשקי בית שנמצאים תחת לחץ כלכלי, לא בטוח שהפחתה קבועה לכל העובדים היא הכלי המדויק ביותר.
אפשר לבחון הפחתה זמנית, לאפשר בחירה מוגבלת או להתאים את ההקלה לגיל ולהכנסה.
אפשרות נוספת היא לתת הקלה לעובדים שמתמודדים עם חובות בריבית גבוהה, תוך שמירה על רמת חיסכון בסיסית. אפשר גם להשאיר לכל עובד את הזכות להמשיך להפקיד בשיעור הנוכחי וליהנות מהטבות המס, במקום להפחית את ההפקדה באופן אוטומטי.
הפתרונות האלה מורכבים יותר ליישום, אבל הם עשויים לצמצם את הפגיעה בעובדים שאין להם נכסים, חסכונות או מקורות הכנסה אחרים לגיל הפרישה.
השורה התחתונה
הפחתת ההפקדות לפנסיה יכולה לתת למשקי הבית מעט יותר אוויר ולהגדיל את הכנסות המדינה בטווח הקצר.
עבור חלק מהעובדים, במיוחד מי שמתמודד עם חוב יקר או קושי תזרימי אמיתי, התוספת לנטו עשויה להיות שימושית מאוד.
עם זאת, קשה להתייחס לכסף הזה כאל תוספת שכר רגילה. הוא מגיע ישירות מהחיסכון של העובד ומהתשואה שהחיסכון היה יכול לצבור לאורך השנים.
השאלה החשובה היא לא רק כמה הישראלים מפרישים היום, אלא איזו קצבה תחכה להם בגיל הפרישה.
לפני שמחליטים להפחית את ההפקדות, צריך לדעת איזה רכיב ישתנה, מי ייהנה מהשינוי, האם הוא יהיה זמני ומה יקרה לעובדים שלא יחסכו את הכסף בדרך אחרת.
עד שיפורסם מתווה מלא, מוקדם לקבוע אם מדובר בתיקון נכון למערכת הפנסיה או בהקלה זמנית שהמחיר שלה יורגש רק בעתיד.