האג"ח הממשלתית מציעה מעל 5% תשואה, וול סטריט מתקשה להתרומם
30.7.2026

בקצרה
- תשואת אג"ח ממשלת ארה"ב ל-30 שנה חצתה לאחרונה את רף ה-5%, ועמדה על 5.20% בתאריך 29 ביולי 2026, מה שהופך אותה לאלטרנטיבה אטרקטיבית למניות ומסיטה כספים משוק המניות לאפיקים סולידיים יותר, ובכך מחלישה את הביקוש למניות.
- עליית תשואת האג"ח הממשלתית מעלה את ריבית ההיוון במודלים להערכת שווי חברות, ובכך מורידה את השווי הנוכחי של הרווחים העתידיים, במיוחד עבור מניות צמיחה וטכנולוגיה, שכן מחיר הכסף הגבוה יותר מפחית את האטרקטיביות של רווחים עתידיים רחוקים.
- ריבית גבוהה מייקרת את האשראי לחברות ולמשקי הבית, מה שמעלה את הוצאות המימון של חברות הנדרשות למחזר חובות, ומפחית את הכסף הפנוי להשקעות, פיתוח וצמיחה, ובכך עלולה לשחוק את שולי הרווח ולהאט את קצב הצמיחה הכלכלית.
- האפשרות לנעול תשואה נומינלית של מעל 5% באג"ח ממשלת ארה"ב ארוכה, כל עוד הממשלה עומדת בתשלומיה, מספקת יתרון משמעותי לקרנות פנסיה וגופים מוסדיים המנהלים התחייבויות ארוכות טווח, ומעודדת גם משקיעים פרטיים להעדיף נכס יציב יחסית על פני מניות תנודתיות ויקרות.
שוק המניות האמריקאי נמצא בתקופה של ירידות, אבל הסיפור אינו מסתכם בדוחות החברות, במכפילים הגבוהים או במימושים במניות הבינה המלאכותית.
אחד הגורמים שלא מדברים עליו מספיק, ושגם הוא מכביד על הסנטימנט, נמצא בכלל בשוק האג"ח.
לאחרונה חצתה תשואת אג"ח ממשלת ארה"ב לשלושים שנה את רף ה5%, וב29 ביולי 2026 היא עמדה על 5.20%.
זה אולי נשמע כמו נתון ששייך לאפיק הסולידי, אבל בפועל הוא משפיע כמעט על כל חלק בשוק ההון.
אג"ח ממשלתית שמציעה תשואה כזו הופכת לאלטרנטיבה אמיתית למניות, מעלה את ריבית ההיוון במודלים של החברות ומייקרת את האשראי לחברות ולמשקי הבית.
במילים פשוטות, מה שקורה באג"ח לא נשאר באג"ח, אלא מגיע לתמחור המניות, לרווחי החברות, למשכנתאות, לצריכה ולהחלטות של משקיעי הריטייל.
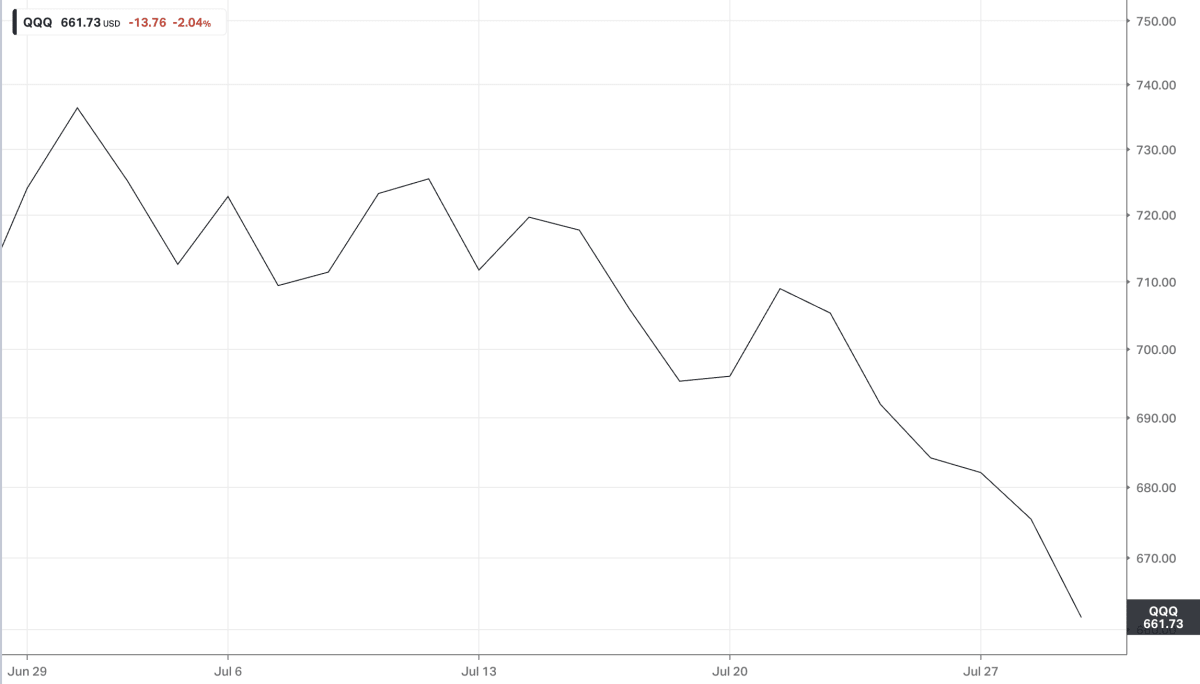
מקור: אתר קויפין
הגרף מציג את ביצועי מדד הנאסד"ק בחודש האחרון וממחיש את הסנטימנט השלילי ואת הלחץ שנרשם במניות הטכנולוגיה.
תשואה של יותר מ5% באג"ח משנה את המשוואה
במשך שנים, כשהריבית הייתה קרובה לאפס, מי שרצה תשואה משמעותית לא מצא אותה באפיקים הסולידיים ולכן פנה למניות ולקח יותר סיכון.
כך נולד המונח TINA, ראשי תיבות של There Is No Alternative, כלומר אין אלטרנטיבה למניות.
היום התמונה שונה.
משקיע שרוכש אג"ח ממשלת ארה"ב ארוכה ומחזיק בה עד לפדיון יכול לנעול תשואה נומינלית של יותר מ5%, כל עוד ממשלת ארה"ב עומדת בתשלומיה.
עבור קרנות פנסיה, חברות ביטוח וגופים מוסדיים שמנהלים התחייבויות לעשרות שנים, האפשרות להתאים נכס ארוך להתחייבות ארוכה ולדעת מראש מה יהיה התזרים היא יתרון משמעותי.
גם משקיע פרטי עשוי לשאול מדוע עליו להחזיק מניית טכנולוגיה יקרה ותנודתית, אם הוא יכול לקבל תשואה גבוהה יחסית באג"ח ממשלתית.
ככל שיותר משקיעים מגיעים לאותה מסקנה, חלק מהכסף שהיה יכול לזרום למניות עובר לאג"ח.
זה לא אומר שכל הגופים המוסדיים מוכרים מניות בבת אחת, אבל המעבר כן מחליש את הביקוש ושואב חלק מהנזילות משוק המניות.
עם זאת, חשוב לדייק.
התשואה אינה מובטחת ונקייה מכל סיכון.
מחיר האג"ח יכול לרדת אם המשקיע ימכור לפני הפדיון, האינפלציה עלולה לשחוק את כוח הקנייה של התקבולים וקיימים גם שיקולי מס.
אבל בהשוואה לסיכון העסקי ולתנודתיות של מניות, אג"ח ממשלת ארה"ב עדיין נתפסת בשוק כנכס חסר סיכון לצורכי תמחור, ולכן תשואה של יותר מ5% משנה את חלוקת הכסף בתיקים.
הריבית הגבוהה מורידה את שווי החברות עוד לפני שהרווח נפגע
הפגיעה הראשונה במניות מתרחשת במודלים שבהם מעריכים את שווי החברות.
שווי של חברה מבוסס על המזומנים שהיא צפויה לייצר בעתיד, אך דולר שיתקבל בעוד עשר שנים שווה פחות מדולר שנמצא בידי המשקיע היום.
כדי לחשב את שוויו הנוכחי של הכסף העתידי משתמשים בריבית היוון, שתשואת האג"ח הממשלתית היא אחד ממרכיביה המרכזיים.
ככל שהתשואה חסרת הסיכון עולה, ריבית ההיוון עולה, והשווי הנוכחי של הרווחים העתידיים יורד.
זו הסיבה שמניות צמיחה, טכנולוגיה, שבבים ובינה מלאכותית רגישות במיוחד לעליית התשואות.
חלק גדול מהשווי שלהן מבוסס על ההנחה שהן יצמחו וייצרו רווחים גדולים יותר בעוד שנים, ולכן עלייה במחיר הכסף פוגעת בהן יותר מאשר בחברה שמייצרת את מרבית תזרים המזומנים שלה כבר היום.
המשמעות אינה שחברה כמו אנבידיה או מיקרוסופט מפסיקה להיות חברה טובה, אלא שהמחיר שהמשקיע מוכן לשלם היום עבור כל דולר של רווח עתידי נעשה נמוך יותר.
מהמודל הפיננסי אל הרווח בפועל
הריבית הגבוהה אינה פוגעת רק בתמחור התאורטי, אלא מגיעה בהמשך גם לדוחות הכספיים.
חברות שנטלו בעבר חוב בריבית נמוכה ונדרשות כעת למחזר אותו פוגשות שוק אשראי יקר יותר, ולכן הוצאות המימון שלהן עולות.
כאשר יותר כסף מופנה לתשלומי ריבית, נשאר פחות כסף להרחבת מפעלים, לפיתוח מוצרים, לגיוס עובדים, לרכישת חברות ולרכישה עצמית של מניות.
התוצאה עלולה להיות שחיקה בשולי הרווח, האטה בצמיחה וירידה בתחזיות, בדיוק כאשר שוק המניות כבר דורש מהחברות להוכיח שהן מסוגלות להצדיק את המכפילים שלהן.
גם חברות חזקות שאינן תלויות במיוחד בחוב מושפעות בעקיפין.
הלקוחות שלהן משלמים יותר על אשראי, הספקים מתמודדים עם עלויות מימון גבוהות והמשקיעים נעשים בררנים יותר.
כך תשואה גבוהה באג"ח הופכת בהדרגה מלחץ פיננסי על הנייר ללחץ על הפעילות העסקית עצמה.
מהאג"ח למשכנתא, להלוואה ולכיס של הצרכן
אג"ח ארה"ב ל-30 שנה אינה המקור הישיר שממנו נגזרת כל ריבית במשק, אך היא משמשת מדד חשוב למחיר הכסף ארוך הטווח.
ריבית המשכנתא הקבועה ל30 שנה מושפעת בדרך כלל יותר מתשואת האג"ח ל10 שנים ומשוק ניירות הערך מגובי המשכנתאות, אולם עלייה רחבה בתשואות הארוכות מייקרת את המימון בכל המערכת.
נכון ל23 ביולי 2026 עמדה ריבית המשכנתא הממוצעת ל30 שנה על 6.58%, רמה שמכבידה על יכולתם של משקי בית לרכוש דירה או למחזר הלוואה קיימת.
כאשר תשלום המשכנתא, ההלוואה לרכב והאשראי העסקי מתייקרים, נשאר פחות כסף לצריכה ולהשקעות.
משקי בית דוחים רכישות גדולות, עסקים מקטינים השקעות ויזמים מוותרים על פרויקטים שאינם משתלמים תחת עלות ההון החדשה.
גם משקיע הריטייל נעשה זהיר יותר, משום שההוצאות השוטפות עולות ובמקביל הוא יכול לקבל תשואה גבוהה יותר במזומן או באג"ח בלי להיחשף לאותה תנודתיות.
כך הריבית הגבוהה פוגעת בשוק משני הכיוונים, היא מושכת כסף מהמניות ומחלישה את הפעילות הכלכלית שאמורה לתמוך ברווחי החברות.
למה המשקיע צריך להסתכל על הדרך ולא רק על המספר
כדי ששוק המניות יחזור למהלך עליות יציב, הוא אינו חייב לראות את תשואת האג"ח צונחת מיד לרמות של 2% או 3%.
השלב הראשון הוא בלימה, כלומר מצב שבו התשואה מפסיקה לקבוע שיאים חדשים, התנודתיות נרגעת והמשקיעים מתחילים לזהות תקרה ברורה.
ירידה חזרה מתחת ל5% עשויה לשפר את הסנטימנט, אך אין מספר קסם שמבטיח עליות, משום שגם מהירות השינוי והסיבה שמאחוריו חשובות.
התרחיש החיובי יותר למניות הוא ירידת תשואות הנובעת מהתמתנות באינפלציה, מרגיעה במחירי האנרגיה ומהפחתת החשש להעלאת ריבית נוספת.
במצב כזה עלות ההון יורדת בלי שהשוק נדרש לתמחר קריסה בפעילות הכלכלית, ולכן גם שווי החברות וגם הציפיות לרווחים יכולים להשתפר.
לעומת זאת, אם התשואות יורדות במהירות מפני שהמשקיעים חוששים ממיתון חריף, האג"ח עשויה לעלות בזמן שהמניות ממשיכות לרדת בשל החשש לפגיעה בהכנסות וברווחים.
המשקיע צריך לעקוב גם אחר תשואת האג"ח ל10 שנים, אחר התשואות הריאליות בניכוי ציפיות האינפלציה ואחר הפער בין תשואת הרווח של המניות לבין התשואה חסרת הסיכון.
כאשר תשואות האג"ח מתייצבות או יורדות, הפער הזה יכול להתרחב מחדש ולהפוך את הסיכון במניות לכדאי יותר.
כל עוד התשואה הארוכה ממשיכה לטפס במהירות, מניות במכפילים גבוהים יתקשו להצדיק את מחירן גם אם הסיפור העסקי שלהן נותר חיובי.
השורה התחתונה
תשואת אג"ח ארה"ב ל3 שנה מעל 5% מתפקדת כמו בלם יד עבור שוק המניות.
היא מציעה לגופים מוסדיים ולמשקיעים פרטיים חלופה סולידית יותר, מורידה את השווי הנוכחי של רווחי החברות ומייקרת את האשראי בכלכלה.
ההשפעה עוברת מהמודלים של האנליסטים אל הוצאות המימון, המשכנתאות, הצריכה והכסף הפנוי להשקעה.
לכן השוק אינו זקוק רק ליום אחד של ירידה בתשואות, אלא לסימנים שהן הפסיקו לטפס ושהירידה נובעת מהתמתנות בריאה באינפלציה ולא מפחד ממיתון.
עד שבלם היד הזה ישתחרר, או לפחות יפסיק להימתח כלפי מעלה, כל התאוששות במניות צפויה להישאר רגישה ושברירית.