סיכום דו״ח Q2 2026 חברת FTNT)Fortinet)
30.7.2026

בקצרה
- הכנסות Fortinet זינקו ב-26% ל-2.05 מיליארד דולר ברבעון השני של 2026, כאשר הכנסות המוצרים עלו ב-52% והכנסות השירותים ב-14%, מה שמצביע על התחזקות משמעותית בביקוש לפתרונות החברה ועל יכולתה להרחיב את פעילותה מעבר למכירת חומרה.
- החברה הציגה צמיחה מרשימה של 56% בהזמנות בתחום אבטחת מערכות OT (טכנולוגיה תפעולית), במיוחד בהגנה על תשתיות בינה מלאכותית, ו-49% בהזמנות לפתרונות FortiSASE, מה שמעיד על התרחבות מוצלחת לשווקים חדשים ומנועי צמיחה עתידיים מעבר לחומות האש המסורתיות.
- Fortinet שמרה על רווחיות גבוהה וייצרה כמעט מיליארד דולר בתזרים מזומנים חופשי, תוך העלאת תחזית ההכנסות השנתית, נתון המעיד על משמעת תפעולית חריגה לטובה ומחזק את תזת ההשקעה ביכולת החברה לייצר ערך למשקיעים.
- הצמיחה החדה במכירת מוצרים, העומדת על 52%, מציבה סיכון פוטנציאלי של תלות במחזור החלפת ציוד זמני, ועל כן, המשך הצלחת החברה תלוי ביכולתה להפוך מכירות אלו לחוזי שירות ואבטחה מתמשכים כדי לשמר קצב צמיחה יציב וארוך טווח.
חברת Fortinet, Inc היא מחברות אבטחת הסייבר הגדולות בעולם, אך הפעילות שלה רחבה יותר ממכירת חומות אש שמגינות על רשתות ארגוניות, החברה, שדיווחה לאחר סיום המסחר, מחברת בין ציוד תקשורת, אבטחת רשת, הגנה על משתמשים ומערכות לניהול אירועי סייבר באמצעות מערכת הפעלה משותפת בשם FortiOS.
היתרון שהיא מנסה לבנות הוא פשוט להבנה, במקום שארגון ירכוש עשרות מוצרי אבטחה נפרדים, Fortinet מציעה לו פלטפורמה משולבת שנועדה להקטין את המורכבות ואת עלויות התפעול.
הרבעון השני המחיש שהאסטרטגיה הזאת מתחילה להתבטא במספרים.
ההכנסות צמחו ב26% לעומת השנה שעברה והסתכמו ב2.05 מיליארד דולר, כאשר הכנסות המוצרים זינקו ב52% ל773 מיליון דולר והכנסות השירותים עלו ב14% ל1.27 מיליארד דולר.
לצד הצמיחה, החברה שמרה על רווחיות גבוהה, ייצרה כמעט מיליארד דולר בתזרים מזומנים חופשי והעלתה את תחזית ההכנסות השנתית.
המסר המרכזי למשקיעים הוא שFortinet אינה רק נהנית ממחזור החלפת ציוד זמני. היא מצליחה להרחיב את פעילותה לתשתיות בינה מלאכותית, אבטחת מערכות תעשייתיות ושירותי אבטחה מאוחדים, תוך שמירה על משמעת תפעולית חריגה לטובה.
מאיפה הגיעה הצמיחה של Fortinet ברבעון השני?ֿ
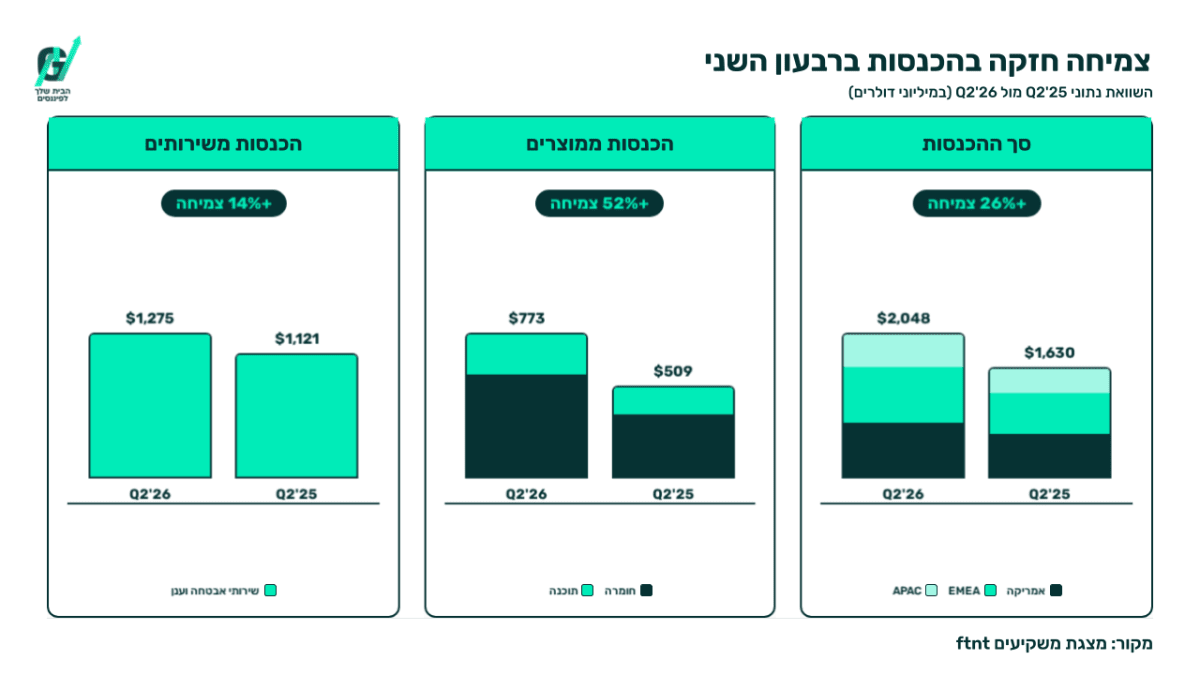
התרשים משווה בין Q2 2025 לQ2 2026 ומראה צמיחה של 26% בהכנסות הכוללות, 52% בהכנסות ממוצרים ו14% בהכנסות משירותים.
התרחיש השורי
הנקודה החיובית הראשונה היא החזרה לצמיחה מהירה במכירת מוצרים. הכנסות המוצרים עלו ב52%, הרבה יותר מקצב הצמיחה בהכנסות השירותים, והזמנות הלקוחות, המכונות בדוחות Billings, כלומר הכנסות שנרשמו בתוספת השינוי בהכנסות הנדחות שטרם הוכרו חשבונאית, צמחו ב33% ל2.37 מיליארד דולר.
זהו מדד חשוב משום שהוא מספק תמונה רחבה יותר של העסקאות שנחתמו ושל ההכנסות שעשויות להיות מוכרות בהמשך.
הביצועים מעידים שהביקוש לציוד ולפתרונות של החברה חזק, אך המשך המגמה יהיה תלוי ביכולת להפוך את מכירת המוצרים הראשונית לחוזי שירות ואבטחה מתמשכים.
מנוע הצמיחה השני הוא ההתרחבות מעבר לשוק חומות האש המסורתי.
ההזמנות בתחום אבטחת מערכות OT, טכנולוגיה תפעולית הכוללת מכונות, מערכות ייצור ותשתיות פיזיות, צמחו ב56%, בעיקר בזכות הביקוש להגנה על תשתיות בינה מלאכותית. במקביל, הזמנות פתרונות FortiSASE צמחו ב49%. SASE הוא מודל שמספק שירותי תקשורת ואבטחה באמצעות פלטפורמת ענן אחודה, כך שעובדים, סניפים ומערכות מרוחקות יכולים להתחבר בצורה מאובטחת מכל מקום.
אם Fortinet תמשיך לצמוח בתחומים האלה מהר יותר מהשוק, היא תוכל להפחית בהדרגה את תלותה במחזורי רכישת חומרה ולהעמיק את הקשר עם הלקוחות.
תשתיות הבינה המלאכותית פותחות מנוע צמיחה חדש
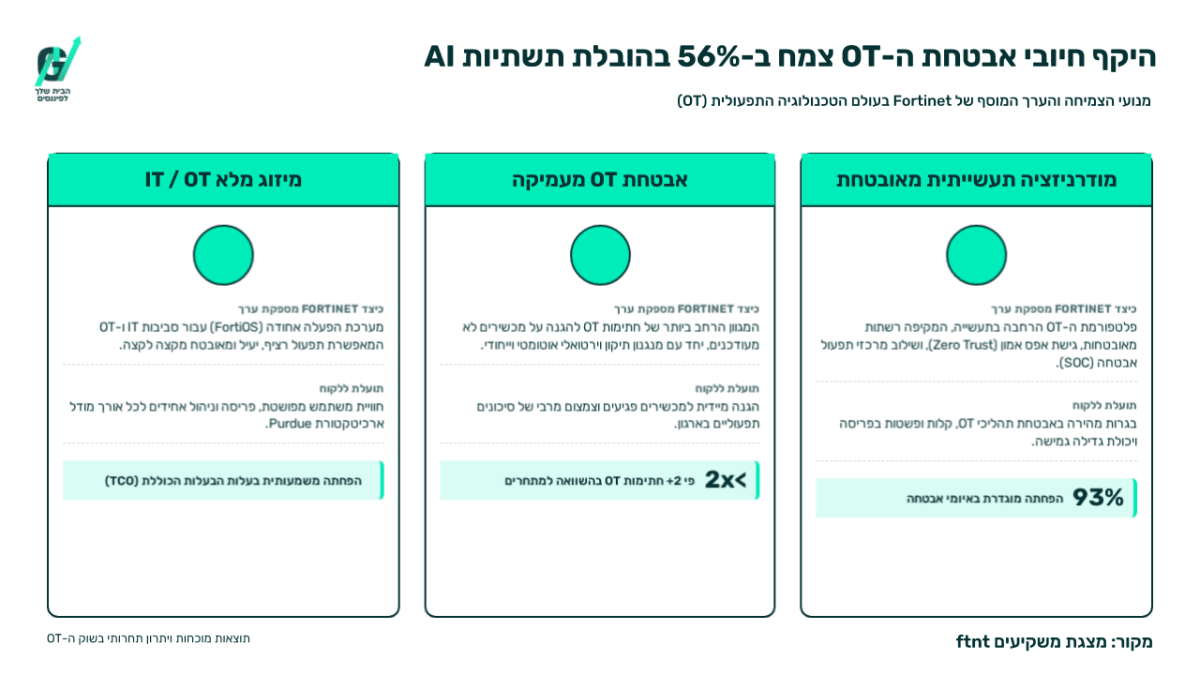
השקופית מציגה צמיחה של 56% בהזמנות בתחום אבטחת המערכות התפעוליות, לצד הפתרונות של Fortinet להגנה על רשתות תעשייתיות ומכשירים שאינם מקבלים עדכוני אבטחה שוטפים.
התרחיש הדובי
הסיכון הראשון הוא שחלק מהצמיחה החדה במוצרים קשור למחזור החלפת ציוד, ולא בהכרח לקצב צמיחה קבוע שניתן לשמר לאורך זמן.
מוצרי חומרה נרכשים במחזורים, ולכן רבעון חזק במיוחד עשוי להקדים ביקושים מתקופות עתידיות. הכנסות השירותים, שבדרך כלל יציבות וחוזרות יותר, צמחו ב14%, קצב מכובד אך נמוך משמעותית מהצמיחה במוצרים.
אם הגידול במכירת הציוד לא יתורגם בהמשך לחוזי תמיכה, שירותי אבטחה ומנויים, קצב הצמיחה הכולל עלול להתמתן לאחר שהגל הנוכחי ייחלש.
הסיכון השני הוא שהתרחבות לתחומים כמו SASE, אבטחת ענן וניהול אירועי סייבר מכניסה את Fortinet לתחרות רחבה ומורכבת יותר.
בתחום זה היא מתחרה לא רק עם חברות חומות אש, אלא גם עם ספקיות אבטחת ענן ופלטפורמות תוכנה המתמחות בניהול איומים.
החברה הציגה קצב צמיחה גבוה מהקצב שהיא מייחסת לשווקים שבהם היא פועלת, אבל נתוני גודל השוק וקצב צמיחתו הם הערכות ולא תוצאות מובטחות.
כדי להצדיק את האופטימיות, Fortinet תצטרך להוכיח שהיא אינה רק מוכרת מוצרים נוספים ללקוחות קיימים, אלא גם זוכה בפרויקטים חדשים ושומרת על שיעורי רווח גבוהים בזמן שהיא מרחיבה את ההיצע.
מסקנה
תזת ההשקעה התחזקה בעקבות הרבעון.
הצמיחה אינה מופיעה רק בשורת ההכנסות, אלא גם בהזמנות, בתזרים וברווחיות, ובמקביל החברה מרחיבה את פעילותה לתחומים שנהנים מהשקעות בתשתיות בינה מלאכותית ומהצורך לאחד מערכות אבטחה.
השאלה המרכזית מעכשיו היא האם הצמיחה החריגה במוצרים תהפוך להכנסות שירות מתמשכות, או שתיחלש עם התקדמות מחזור החלפת הציוד.
הנושאים המרכזיים
הצמיחה במוצרים חזרה למרכז הבמה
הכנסות המוצרים צמחו ב52% ל773 מיליון דולר, לעומת צמיחה של 14% בהכנסות השירותים.
הפער מלמד שהחומרה הייתה המנוע המרכזי של הרבעון, אך החשיבות האמיתית שלה נמצאת בהמשך הדרך, מכירת ציוד חדש מאפשרת לחברה לצרף שירותי אבטחה, תמיכה ורישיונות לאורך חיי המוצר.
לכן, קצב הגידול בהכנסות השירותים ברבעונים הבאים יהיה מבחן מרכזי לאיכות הצמיחה הנוכחית.
צמיחה ורווחיות פועלות יחד
שיעור הרווח התפעולי לפי GAAP, כללי החשבונאות המקובלים בארה״ב, עלה ל33.7%, לעומת 28.1% ברבעון המקביל.
שיעור הרווח התפעולי Non GAAP, נתון מתואם שמנטרל בין היתר תגמול מבוסס מניות והפחתת נכסים בלתי מוחשיים, עלה מ33.1% ל38%. השיפור מראה שההכנסות צומחות מהר יותר מחלק ניכר מההוצאות, תופעה המכונה מינוף תפעולי, מבחינת המשקיעים, זו אינדיקציה לכך שהחברה אינה נדרשת לוותר על רווחיות כדי לתמוך בקצב הצמיחה.
ייצור המזומנים היה חזק במיוחד
תזרים המזומנים מפעילות שוטפת הסתכם ב1.04 מיליארד דולר, FCF, תזרים המזומנים החופשי שנותר לאחר הוצאות השקעה ברכוש ובציוד, הגיע ל966 מיליון דולר, לעומת 284 מיליון דולר ברבעון המקביל.
גם לאחר התאמות בגין רכישות נדל״ן, התזרים המתואם הסתכם בכ996 מיליון דולר ושיעורו מתוך ההכנסות הגיע ל48.6%, העלייה נבעה בין היתר מגידול משמעותי בהכנסות הנדחות, ולכן חשוב לבדוק ברבעונים הבאים כמה מהשיפור הוא בר קיימא ולא רק תוצאה של עיתוי גביית תשלומים.
Fortinet לא רק צומחת, היא גם ממירה את הצמיחה למזומנים
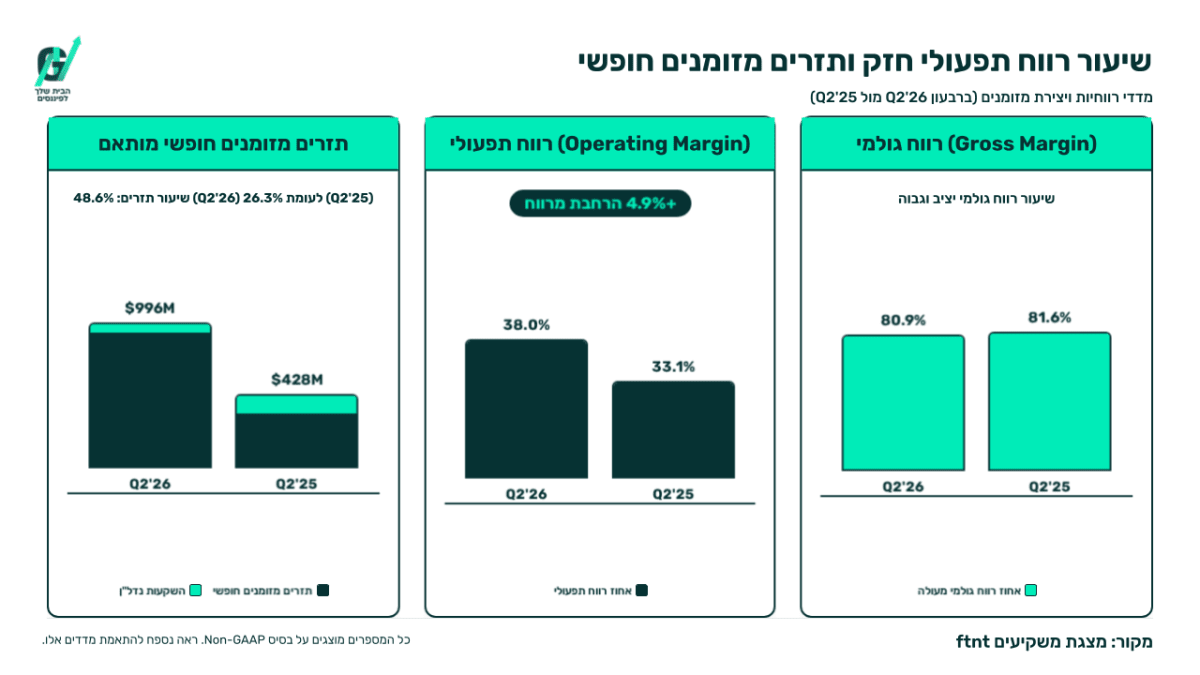
התרשים מציג את השיפור בשיעור הרווח התפעולי המתואם מ33.1% ל38%, לצד עלייה בתזרים המזומנים החופשי המתואם מ428 מיליון דולר ל996 מיליון דולר.
שיעור הרווח הגולמי המתואם ירד מעט מ81.6% ל80.9%.
התחזית מצביעה על המשך צמיחה, אבל בקצב מתון יותר
לרבעון השלישי צופה החברה הכנסות של 2.01 עד 2.10 מיליארד דולר והזמנות של 2.25 עד 2.35 מיליארד דולר, נקודות האמצע משקפות צמיחה שנתית של 19% בהכנסות ו27% בהזמנות.
לשנת 2026 כולה צופה Fortinet הכנסות של 8.02 עד 8.18 מיליארד דולר, צמיחה של כ19% בנקודת האמצע, ושיעור רווח תפעולי מתואם של 35% עד 37%. מדובר בתחזית חזקה, אך היא גם מאותתת שלא נכון להשליך את קצב הצמיחה של 26% ברבעון השני באופן אוטומטי על המחצית השנייה של השנה.
שאלות מפתח
-
איזה חלק מהצמיחה של 52% בהכנסות המוצרים נבע מהחלפת ציוד קיים, ואיזה חלק נבע מלקוחות או פרויקטים חדשים?
-
באיזה קצב מכירות המוצרים החדשות צפויות להפוך להכנסות שירות, ומה עשוי לגרום לכך שהצמיחה בשירותים תישאר נמוכה מהצמיחה הכוללת?
-
כמה מהשיפור בתזרים המזומנים החופשי נבע משיפור קבוע במודל העסקי, וכמה נבע מעיתוי חשבוניות, גבייה וגידול בהכנסות הנדחות?
למה לשים לב ברבעון הבא
המעבר ממכירת מוצרים להכנסות שירות
המשקיעים צריכים לבדוק האם הצמיחה החדה במוצרים מתחילה לחלחל להכנסות השירותים.
האצה מעבר לקצב של 14% תחזק את הטענה שהחומרה פותחת מקור הכנסה חוזר לטווח ארוך.
האטה בשירותים, למרות המכירות הגבוהות של ציוד, תעלה סימני שאלה לגבי איכות הצמיחה ויכולת החברה להעמיק את הקשר עם הלקוחות.
קצב ההזמנות ביחס להכנסות
הזמנות גבוהות מההכנסות עשויות להצביע על הכנסות שטרם הוכרו ועל ביקוש עתידי.
עמידה בחלק העליון של טווח התחזית, 2.25 עד 2.35 מיליארד דולר, תתמוך בהמשך המומנטום.
ירידה מתחת לטווח או האטה משמעותית בקצב הצמיחה עלולות להעיד שמחזור ההצטיידות מתחיל לאבד כוח.
שמירה על הרווחיות בזמן ההתרחבות
טווח הרווח התפעולי המתואם לרבעון השלישי עומד על 35% עד 37%, נמוך משיעור של 38% ברבעון השני.
תוצאה בחלק העליון של הטווח תראה שהחברה ממשיכה ליהנות ממינוף תפעולי.
ירידה חדה יותר עשויה להעיד שהכניסה לתחומי SASE, אבטחת ענן ואבטחת בינה מלאכותית דורשת השקעות גבוהות יותר מהצפוי.
סיכום
Fortinet יצאה מהרבעון חזקה יותר, עם שילוב של צמיחה מהירה, רווחיות גבוהה, תזרים מזומנים חזק והרחבת הפעילות לשווקים חדשים.
עם זאת, המבחן אינו רק כמה ציוד החברה יכולה למכור כעת, אלא כמה מהלקוחות האלה יהפכו למקור קבוע של הכנסות משירותים.
זה יהיה המשתנה החשוב ביותר בקביעת איכות הצמיחה לאחר שמחזור הציוד הנוכחי יתמתן.
המניה עלתה לאחר שעות המסחר ביותר מ11%, לאחר שהחברה עקפה את התחזיות והציגה תחזית שנתית גבוהה יותר.
נתון התגובה מבוסס על מסחר מאוחר שדווח בסמוך לפרסום, ולכן עשוי להשתנות עד פתיחת המסחר.