סיכום דו״ח Q3 2026 של חברת Qualcomm (QCOM)
30.7.2026

בקצרה
- הכנסות Qualcomm ברבעון השלישי של 2026 ירדו ב-4% ל-9.95 מיליארד דולר, והרווח הנקי צנח ב-25% ל-2 מיליארד דולר, מה שמשקף את התלות המתמשכת בשוק הסמארטפונים ואת הקושי לפצות על היחלשותו למרות מאמצי הפיזור.
- תחום הרכב הציג צמיחה מרשימה של 61% בהכנסות, שהגיעו ל-1.59 מיליארד דולר, והשלים 23 רבעונים רצופים של צמיחה דו-ספרתית, מה שמצביע על הצלחת החברה להגדיל את היקף התוכן הטכנולוגי שהיא מספקת לכל רכב ומבסס מנוע צמיחה עתידי משמעותי.
- Qualcomm צופה האצה חדה בהכנסות מפעילויות שאינן סמארטפונים, עם עלייה מ-10 מיליארד דולר ב-2025 לכ-13 מיליארד דולר ב-2026 וזינוק של מעל 60% ליותר מ-22 מיליארד דולר ב-2027, מה שמדגיש את הפוטנציאל לשינוי מהותי בתמהיל ההכנסות והפחתת התלות בשוק הטלפונים.
- תחום מרכזי הנתונים צפוי להפוך למנוע צמיחה מרכזי, עם יעד הכנסות של כ-5 מיליארד דולר ב-2027 ויותר מ-15 מיליארד דולר ב-2029, לעומת 300 מיליון דולר בלבד ב-2026, מה שעשוי לקזז ירידות הכנסה מאפל ולשנות באופן דרמטי את פרופיל ההכנסות של החברה.
Qualcomm (QCOM) הייתה במשך שנים מזוהה כמעט לחלוטין עם הטלפון שנמצא בכיס שלנו.
המעבדים והמודמים שלה הפכו אותה לאחת החברות החשובות בעולם השבבים, אך גם יצרו תלות גבוהה בשוק הסמארטפונים. בשנים האחרונות מנסה החברה לשנות את התמונה באמצעות הרחבת פעילותה לתחומי הרכב, המכשירים המחוברים לאינטרנט ומרכזי הנתונים.
הדוח שפורסם אתמול המחיש שהשינוי מתקדם, אך עדיין אינו מהיר מספיק כדי לפצות על היחלשות הפעילות המסורתית. הכנסות Qualcomm הסתכמו ב9.95 מיליארד דולר, ירידה של 4% לעומת הרבעון המקביל, אך מעט מעל צפי השוק, הפגיעה ברווחים הייתה חריפה יותר, הרווח הנקי לפי כללי החשבונאות המקובלים בארה״ב ירד ב25% לכ2 מיליארד דולר, והרווח למניה ירד מ2.43 דולר ל1.87 דולר.
גם הרווח המתואם ירד ב23% ל2.36 מיליארד דולר.
הצמיחה החזקה בתחום הרכב ובמכשירים המחוברים לאינטרנט סיפקה נקודת אור, אך לא הספיקה לפצות על הירידה החדה במכירת שבבים לסמארטפונים ועל שחיקת הרווחיות. התמונה שעולה מהדוח מעורבת: Qualcomm בונה מנועי צמיחה חדשים ומשמעותיים, אך בינתיים היא עדיין תלויה במידה רבה בשוק הטלפונים הניידים.
הצמיחה ברכב ובIoT עדיין לא פיצתה על הירידה בסמארטפונים
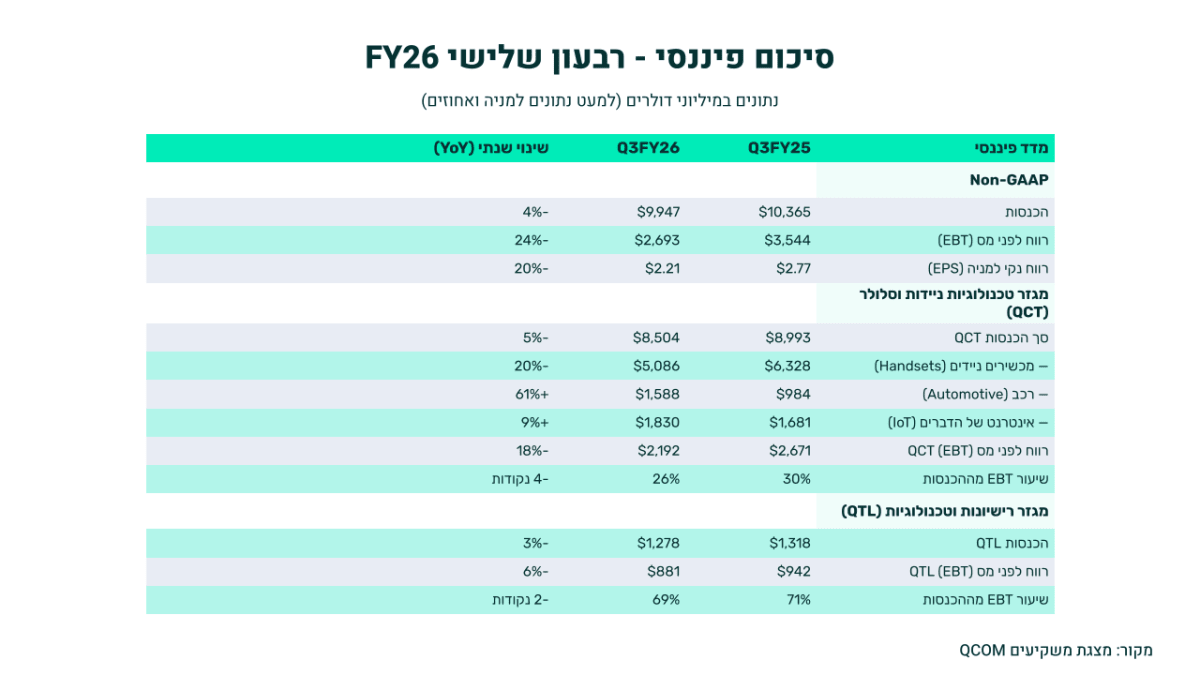
התרשים מציג את הפער בין תחומי הפעילות של Qualcomm, ההכנסות משבבים לסמארטפונים ירדו ב20%, בעוד שהכנסות הרכב זינקו ב61% ותחום הIoT, מכשירים המחוברים לאינטרנט, צמח ב9%. למרות התקדמות אסטרטגיית הפיזור, הסמארטפונים עדיין מהווים את מקור ההכנסה הגדול ביותר של חטיבת השבבים.
התרחיש השורי
הנקודה החיובית הבולטת בדוח הייתה ההאצה בפעילויות שאינן תלויות בשוק הסמארטפונים. הכנסות Qualcomm מתחום הרכב זינקו ב61% לעומת הרבעון המקביל והגיעו ל1.59 מיליארד דולר, ובכך השלימו 23 רבעונים רצופים של צמיחה דו ספרתית.
הצמיחה לא נשענה רק על מכירת כמות גדולה יותר של שבבים. מתוך הגידול בהכנסות, 381 מיליון דולר נבעו משיפור בתמהיל המוצרים ובמחיר המכירה הממוצע, ו223 מיליון דולר נוספים הגיעו מגידול במשלוחים. המשמעות היא שQualcomm מגדילה גם את היקף התוכן שהיא מספקת בכל רכב.
במיוחד בלטו השקות של כלי רכב המשלבים את מערכות Snapdragon בתא הנהג הדיגיטלי ובמערכות מתקדמות לסיוע לנהג, המכונות ADAS. מדובר בחלק משינוי רחב בענף: כלי הרכב הופכים בהדרגה למערכות מחשוב על גלגלים, ולכן זקוקים ליותר שבבים, תוכנה, קישוריות ויכולות עיבוד.
עם זאת, המשך הצמיחה תלוי ביכולתה של Qualcomm להפוך זכיות תכנון והסכמים עם יצרניות רכב להכנסות בפועל, ככל שהדגמים החדשים עוברים לייצור המוני.
הפעילויות שמחוץ לסמארטפונים אמורות להאיץ
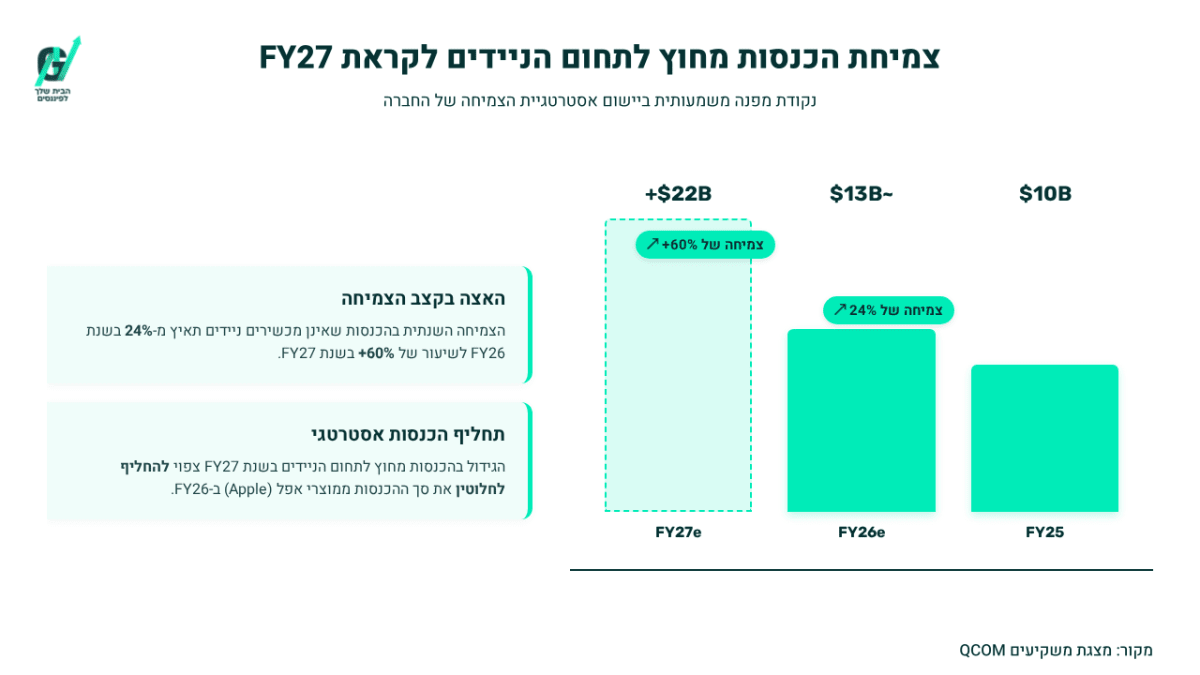
Qualcomm צופה כי הכנסותיה מהפעילויות שאינן קשורות לסמארטפונים, ובהן רכב, IoT (מכשירים המחוברים לאינטרנט) ומרכזי נתונים, יצמחו מכ10 מיליארד דולר בשנת הכספים 2025 לכ13 מיליארד דולר ב2026 עלייה של כ24%. בשנת 2027 מצפה החברה להאצה חדה נוספת, להכנסות של יותר מ22 מיליארד דולר ולצמיחה של למעלה מ60%.
Qualcomm צופה האצה חדה בהכנסות מחוץ לשוק הסמארטפונים
התרשים מציג את תחזית Qualcomm להכנסות מהפעילויות שאינן קשורות לסמארטפונים.
לאחר צמיחה צפויה של כ24% לכ13 מיליארד דולר בשנת הכספים 2026, החברה צופה זינוק של יותר מ60% להכנסות של למעלה מ22 מיליארד דולר ב2027, בעיקר בזכות הכניסה למרכזי הנתונים והמשך הצמיחה בתחום הרכב.
מרכזי הנתונים אמורים לשנות את תמהיל ההכנסות
מנוע הצמיחה השאפתני ביותר הוא תחום מרכזי הנתונים. Qualcomm מכוונת להכנסות של כ5 מיליארד דולר מהתחום בשנת הכספים 2027 וליותר מ15 מיליארד דולר ב2029, לעומת כ300 מיליון דולר הצפויים ב2026, התוכנית נשענת, בין היתר, על שני לקוחות ענן ענקיים, שכל אחד מהם עשוי לייצר לחברה הכנסות שנתיות של יותר ממיליארד דולר. אם היעדים יתממשו, הפעילות עשויה לסייע בקיזוז הירידה הצפויה בהכנסות מאפל ולשנות מהותית את תמהיל ההכנסות של Qualcomm.
מרכזי הנתונים אמורים להפוך למנוע צמיחה מרכזי של Qualcomm
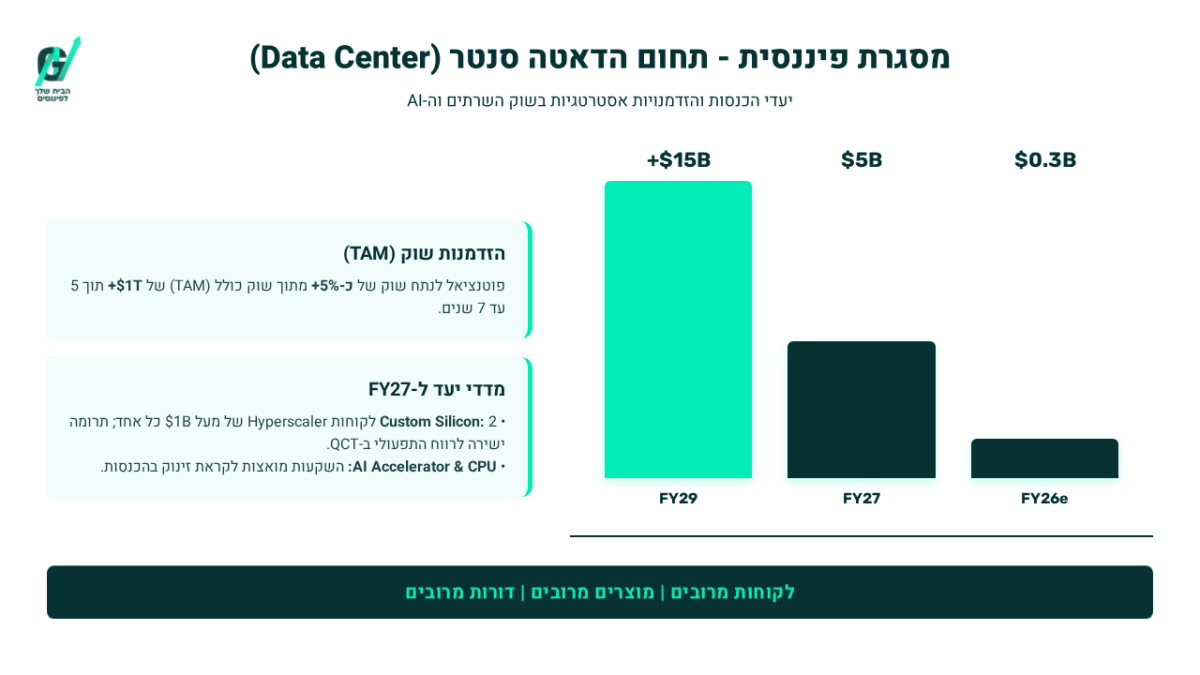
התרשים ממחיש את גודל היעד שהציבה Qualcomm בתחום מרכזי הנתונים, זינוק מהכנסות צפויות של כ300 מיליון דולר בשנת הכספים 2026, לכ5 מיליארד דולר ב2027 וליותר מ15 מיליארד דולר ב2029.
היעד נשען על שני לקוחות ענן גדולים ועל הרחבת הפעילות במעבדים ובמאיצי בינה מלאכותית, אך בשלב זה הוא עדיין מייצג תחזית ולא הכנסות שכבר נרשמו בדוחות.
כאן חשוב לשמור על זהירות. בניגוד לפעילות הרכב, שכבר מייצרת הכנסות משמעותיות, חלק גדול מסיפור מרכזי הנתונים עדיין מבוסס על תוכניות פיתוח, התחייבויות מסחריות ויעדים עתידיים. Qualcomm תצטרך לעמוד בלוחות הזמנים, להשלים את פיתוח השבבים ולהוכיח שהיא מסוגלת להתחרות בשוק שבו דרישות הביצועים וההשקעות גבוהות במיוחד.
התרחיש הדובי
הסיכון המיידי ביותר הוא החולשה בשוק הסמארטפונים. הכנסות חטיבת השבבים של Qualcomm ממכשירים ניידים צנחו ב20% ל5.09 מיליארד דולר.
אחת הסיבות המרכזיות לכך היא המחסור בשבבי זיכרון והתייקרותם. תנאים אלה הובילו יצרניות גדולות לצמצם את תוכניות הייצור ולהשתמש תחילה במלאי שכבר הצטבר אצלן. החברה מעריכה כי הכנסותיה משבבים למכשירי Android יירדו בכ20% בשנת הכספים 2026, פגיעה שצפויה לגרוע יותר מ1.50 דולר מהרווח השנתי למניה.
ההנהלה צופה התאוששות של יותר מ10% בהכנסות מיצרניות סיניות כבר ברבעון הבא. אולם אם מחירי הזיכרונות יישארו גבוהים או שהצרכנים ימשיכו לדחות רכישת מכשירים חדשים, החולשה עלולה להימשך זמן רב מהצפוי.
אפל מפתחת מודמים בעצמה
מקור לחץ נוסף הוא הירידה הצפויה בהכנסות מאפל. Qualcomm מעריכה שנתח המודמים שלה בדור הבא של הiPhone יהיה נמוך משמעותית מהערכתה הקודמת, שעמדה על כ20%, משום שאפל עוברת בהדרגה לשימוש במודמים שפיתחה בעצמה.
כך נוצרת תקופת מעבר רגישה, הפעילות הוותיקה מול אפל ושוק הסמארטפונים נשחקת כבר עכשיו, בעוד שמנועי הצמיחה החדשים, ובראשם הרכב ומרכזי הנתונים, עדיין אינם גדולים מספיק כדי למלא את החסר.
העלויות עולות והרווחיות נשחקת
Qualcomm מתמודדת גם עם עלייה בעלויות ייצור פרוסות הסיליקון, ההרכבה, הבדיקות, האר הבדיקותיזה המתקדמת והזיכרונות.
שיעור הרווח הגולמי לפי GAAP, כללי החשבונאות המקובלים בארה״ב, ירד מ56% ל53%.
במקביל, שיעור הרווח לפני מס בחטיבת השבבים, כלומר החלק שנותר מכל דולר של הכנסות לפני תשלום מס, ירד מ30% ל26%. הרווח לפני מס בחטיבה ירד ב18%, קצב מהיר משמעותית מהירידה של 5% בהכנסותיה.
Qualcomm פועלת להעלות מחירים כדי לפצות על התייקרות הייצור, אך קיים פער בין העלייה בעלויות לבין כניסת המחירים החדשים לתוקף.
לכן הרבעונים הקרובים יבחנו לא רק את קצב הצמיחה של החברה, אלא גם את כוח התמחור שלה.
איכות התזרים נחלשה
בתשעת החודשים הראשונים של שנת הכספים ייצרה Qualcomm תזרים מזומנים מפעילות שוטפת של 8.41 מיליארד דולר, לעומת 10.02 מיליארד דולר בתקופה המקבילה.
השקעות ההון כמעט הוכפלו ל1.58 מיליארד דולר, והמלאי גדל בכ1.8 מיליארד דולר, לעומת יציבות בתקופה המקבילה.
במקביל, החברה החזירה לבעלי המניות 2.3 מיליארד דולר ברבעון באמצעות דיבידנדים ורכישה עצמית של מניות.
החזר ההון נותר משמעותי, אך העלייה במלאי ובהשקעות מחייבת מעקב בתקופה שבה הרווחיות התפעולית נמצאת תחת לחץ.
למה לשים לב ברבעון הבא?
ההתאוששות בשוק הAndroid בסין
ההנהלה מעריכה כי ההכנסות מיצרניות סמארטפונים סיניות הגיעו לשפל ברבעון השלישי ויחזרו לצמיחה דו ספרתית רציפה ברבעון הרביעי. התאוששות כזו תחזק את הטענה שהחולשה היא מחזורית ונובעת בעיקר מהתאמות מלאי. דחייה נוספת בהתאוששות תעלה חשש שהלחץ בביקוש עמוק וממושך יותר.
שיעור הרווח של חטיבת השבבים
החברה צופה שיעור רווח לפני מס של 23%25% בחטיבת QCT ברבעון הרביעי, לעומת 26% ברבעון הנוכחי.
תוצאה בחלק העליון של הטווח, לצד התקדמות בהעלאות המחירים, עשויה להצביע על תחילת התייצבות. ירידה מתחת לטווח תעיד שהעלויות ממשיכות לעלות מהר יותר מהיכולת לגלגל אותן ללקוחות.
אבני דרך במרכזי הנתונים
המשקיעים צריכים לחפש עדכונים על פיתוח וייצור השבבים עבור שני לקוחות הענן הגדולים, מועד תחילת ההכנסות וזכיות תכנון נוספות.
מעבר משלבי הפיתוח לייצור מסחרי יחזק את אמינות היעד לשנת 2027. עיכובים או היעדר פירוט יגדילו את הפער בין התחזית ארוכת הטווח לבין הביצועים הנוכחיים.
שאלות המפתח שנותרו פתוחות
-
איזה חלק מיעד ההכנסות של 5 מיליארד דולר ממרכזי נתונים ב2027 כבר נתמך בהזמנות או בהתחייבויות מסחריות?
-
מתי העלאות המחירים צפויות לקזז את עליית עלויות הייצור ולהביא להתאוששות ברווחיות של חטיבת השבבים?
-
באיזה קצב יירדו ההכנסות מאפל בעקבות המעבר של החברה למודמים שפיתחה בעצמה?
מסקנה: אסטרטגיית הפיזור מתחזקת, אבל מבחן הביצוע רק מתחיל
Qualcomm נמצאת בנקודת מעבר.
פעילות הסמארטפונים נחלשת, עלויות הייצור עולות וההכנסות מאפל צפויות לרדת מהר יותר, בעוד שתחומי הרכב ומרכזי הנתונים מקבלים תפקיד מרכזי יותר בתזת ההשקעה.
הדוח חיזק את האמון בכיוון האסטרטגי של החברה, אך עדיין לא הוכיח שהפעילויות החדשות מסוגלות לקזז בטווח הקרוב את הירידה בעסקי הסמארטפונים. המשתנה המרכזי כעת הוא קצב המעבר מתחזיות והסכמים להכנסות ממשיות במרכזי הנתונים, במקביל ליכולת החברה להעלות מחירים ולשקם את שיעורי הרווח.
המניה ירדה בכ4.7% במסחר המאוחר, על רקע תחזית רווח חלשה מהצפוי, לחצי העלויות והצפי לירידה מואצת בהכנסות מאפל.
הדוח הבא יצטרך להראות שההתאוששות בשוק הAndroid והעלאות המחירים מתחילות לגשר על תקופת המעבר.