סיכום דו״ח Q2 2026 חברת FTAI Aviation (FTAI)
30.7.2026

בקצרה
- פעילות מוצרי התעופה של FTAI הציגה צמיחה חזקה ברבעון השני של 2026, עם עלייה של 78% בהכנסות ל-875 מיליון דולר וגידול של 51% ב-Adjusted EBITDA ל-249.7 מיליון דולר, מה שמצביע על התחזקות מנוע הצמיחה המרכזי של החברה ופוטנציאל להרחבת נתח שוק באמצעות הגדלת כושר הייצור ל-1,700 מודולים ב-2027.
- חברת FTAI Power, הממירה מנועי סילון לטורבינות גז, חתמה על חוזה משמעותי בהיקף של 1.465 מיליארד דולר עם לקוח ענן בינלאומי, מה שמאמת את הפוטנציאל המסחרי של הטכנולוגיה ומספק בסיס איתן לצמיחה עתידית עם תחזית ל-Adjusted EBITDA של 450 מיליון דולר ממגזר זה בשנת 2027.
- פעילות החכרת המטוסים של FTAI הציגה חולשה משמעותית, כאשר ה-Adjusted EBITDA ירד מ-199.3 מיליון דולר ל-88.2 מיליון דולר והתחזית ל-2026 קוצצה ב-100 מיליון דולר ל-475 מיליון דולר, מה שמשקף מעבר מכוון למודל קל בנכסים אך גם הפחתה בהכנסות וברווחים ישירים בטווח הקצר.
- החברה הגדילה את הדיבידנד הרבעוני ל-0.50 דולר למניה, עלייה רביעית ברציפות, מה שמשדר ביטחון מצד ההנהלה ביכולת החברה לייצר תזרים מזומנים חזק ולממן במקביל השקעות צמיחה משמעותיות, למרות עלייה של 351 מיליון דולר במלאי וצורך בהשקעות של 250 מיליון דולר ב-FTAI Power במהלך 2026.
חברת FTAI Aviation ששמעתם עליה ממני לא מעט לאחרונה, מספקת פתרונות לתעשיית התעופה באמצעות מכירה, תחזוקה והחלפה של מנועי סילון, לצד החכרת מטוסים והשקעה בנכסי תעופה.
החברה שדיווחה אמש לאחר המסחר, מרחיבה כעת את הטכנולוגיה שלה גם לייצור חשמל באמצעות הסבת מנועי CFM56 לטורבינות גז עבור מרכזי נתונים ותשתיות עתירות אנרגיה.
הרבעון המחיש היטב את השינוי שעוברת החברה, פעילות מוצרי התעופה ממשיכה לצמוח במהירות, בעוד ההכנסות והרווחים מחכירת נכסים יורדים כחלק ממעבר מכוון למודל קל יותר בנכסים.
ההכנסות הכוללות צמחו ב41% ל953.1 מיליון דולר, אך הרווח הנקי המיוחס לבעלי המניות ירד מ161.7 מיליון דולר ל117.6 מיליון דולר.
הרווח המדולל למניה עמד על 1.13 דולר, ואילו Adjusted EBITDA, רווח תפעולי מתואם לפני ריבית, מסים, פחת והפחתות, ירד ב16% ל291.4 מיליון דולר.
למרות הירידה במדדים המאוחדים, הליבה התפעולית התחזקה: פעילות מוצרי התעופה צמחה במהירות, כושר הייצור התרחב ונחתם חוזה משמעותי שמספק בסיס לצמיחת FTAI Power בשנת 2027.
תזת הצמיחה ארוכת הטווח התחזקה, אך הדרך אליה דורשת השקעות גדולות יותר ומגיעה לצד חולשה משמעותית בפעילות החכרת המטוסים.
בנוסף החברה הגדילה את הדיבידנד הרבעוני ל0.50 דולר למניה, לעומת 0.45 דולר ברבעון הקודם, העלאה רביעית ברציפות.
המהלך משדר ביטחון מצד ההנהלה ביכולת החברה להמשיך לייצר תזרים ולממן במקביל את השקעות הצמיחה.
התרחיש השורי
פעילות מוצרי התעופה ממשיכה להפוך למנוע המרכזי של החברה. הכנסות המגזר צמחו ב78% לעומת הרבעון המקביל ל875 מיליון דולר, וAdjusted EBITDA של המגזר עלה ב51% ל249.7 מיליון דולר. במקביל, החברה ייצרה 296 מודולים למנועי CFM56, עלייה של 61% לעומת 184 מודולים ברבעון המקביל. ההתרחבות למתקני תחזוקה באינדונזיה ובמצרים, לצד היוזמות במונטריאול וברומא, אמורה להגדיל את כושר הייצור השנתי מ1,200 מודולים ב2026 ל1,700 ב2027, ובהמשך לקיבולת כוללת של 3,000 מודולים. אם החברה תצליח למלא את הקיבולת החדשה בביקוש חוזר, היא תוכל להרחיב את נתח השוק תוך ניצול יתרונות לגודל.
מנוע הצמיחה השני הוא FTAI Power, שהסב את הידע של החברה במנועי תעופה לפתרון חשמל מודולרי. החברה חתמה על חוזה בהיקף של 1.465 מיליארד דולר לאספקת טורבינות גז ללקוח ענן בינלאומי מוביל, חוזה שאמור לכסות חלק משמעותי מיעד המסירות לשנת 2027.
ההנהלה צופה שהמגזר יתרום Adjusted EBITDA של 450 מיליון דולר בשנת 2027, כחלק מתחזית כוללת של 2.3 מיליארד דולר לשלושת מגזרי הפעילות.
החוזה מעניק אימות מסחרי למוצר ומצמצם חלק מסיכון הביקוש, אך מימוש התחזית תלוי כעת ביכולת להקים את מערך הייצור ולעמוד בלוחות המסירה.
התרחיש הדובי
החולשה המרכזית נמצאת בפעילות החכרת המטוסים. Adjusted EBITDA של המגזר ירד מ199.3 מיליון דולר ברבעון המקביל ל88.2 מיליון דולר, והחברה הפחיתה את תחזית 2026 למגזר מ575 מיליון דולר ל475 מיליון דולר.
ההנהלה מסבירה זאת כחלק ממעבר מכוון למודל קל בנכסים, שבו יותר מטוסים מוחזקים באמצעות כלי השקעה עם משקיעים מוסדיים ופחות במאזן החברה.
המהלך עשוי לייעל את השימוש בהון בטווח הארוך, אך בטווח הקצר הוא מפחית הכנסות ורווחים ישירים ומגדיל את התלות בדמי ניהול, בתשואות מהשקעות משותפות וביכולת להמשיך לגייס הון לכלי השקעה חדשים.
הסיכון השני הוא פער התזמון בין השקעות לצמיחה.
המלאי עלה מ1.19 מיליארד דולר בסוף 2025 ל1.54 מיליארד דולר בסוף הרבעון, עלייה של כ351 מיליון דולר בתוך חצי שנה.
החברה מתכננת להשקיע 250 מיליון דולר בFTAI Power במהלך 2026, לאחר שהגדילה את ההקצאה ב180 מיליון דולר, ובמקביל עדכנה את תחזית תזרים המזומנים החופשי המתואם ל878 מיליון דולר.
לחברה נזילות של 2.36 מיליארד דולר ויחס חוב נטו לAdjusted EBITDA של 2.7, אך החוב נטו עדיין עומד על כ3.12 מיליארד דולר.
כל עיכוב בייצור או במסירות עלול להשאיר יותר הון תקוע במלאי ולהחליש את המרת הרווח למזומן.
האם השתנה משהו בתזת החברה?
תזת הצמיחה ארוכת הטווח התחזקה בעקבות הביצועים של מוצרי התעופה והחוזה הראשון בהיקף משמעותי של FTAI Power, אך איכות הרבעון המאוחד הייתה מעורבת.
הרווח הנקי וAdjusted EBITDA הכולל ירדו, תחזית החכרת המטוסים הופחתה והחברה מגדילה משמעותית את ההשקעות הנדרשות להקמת הפעילות החדשה.
המשתנה החשוב ביותר מעתה הוא היכולת להפוך את יעדי 2027 לייצור בפועל, למסירות בזמן ולתזרים מזומנים.
הנושאים המרכזיים
מוצרי התעופה הופכים לליבת הרווח
הצמיחה בפעילות מוצרי התעופה אינה נובעת רק מעליית מחירים, אלא מהרחבת הייצור ומאימוץ גובר של תוכנית MRE, פתרון המאפשר ללקוחות להחליף מודולים במנוע במקום לבצע שיפוץ מלא ויקר.
המודל מקצר את זמן השבתת המטוס ומייצר עבור החברה ביקוש חוזר למנועים, לחלקים ולשירותי תחזוקה. המגזר כבר סיפק כ86% מAdjusted EBITDA הכולל ברבעון, ולכן הצלחת הרחבת הקיבולת תשפיע יותר ויותר על תוצאות החברה המאוחדות.
התרשים מטה מציג את הרחבת מתקני התחזוקה של FTAI במונטריאול, ליסבון ורומא, שנועדה לתמוך בצמיחת פעילות החלפת מודולי המנועים ולהגדיל את כושר הייצור העתידי.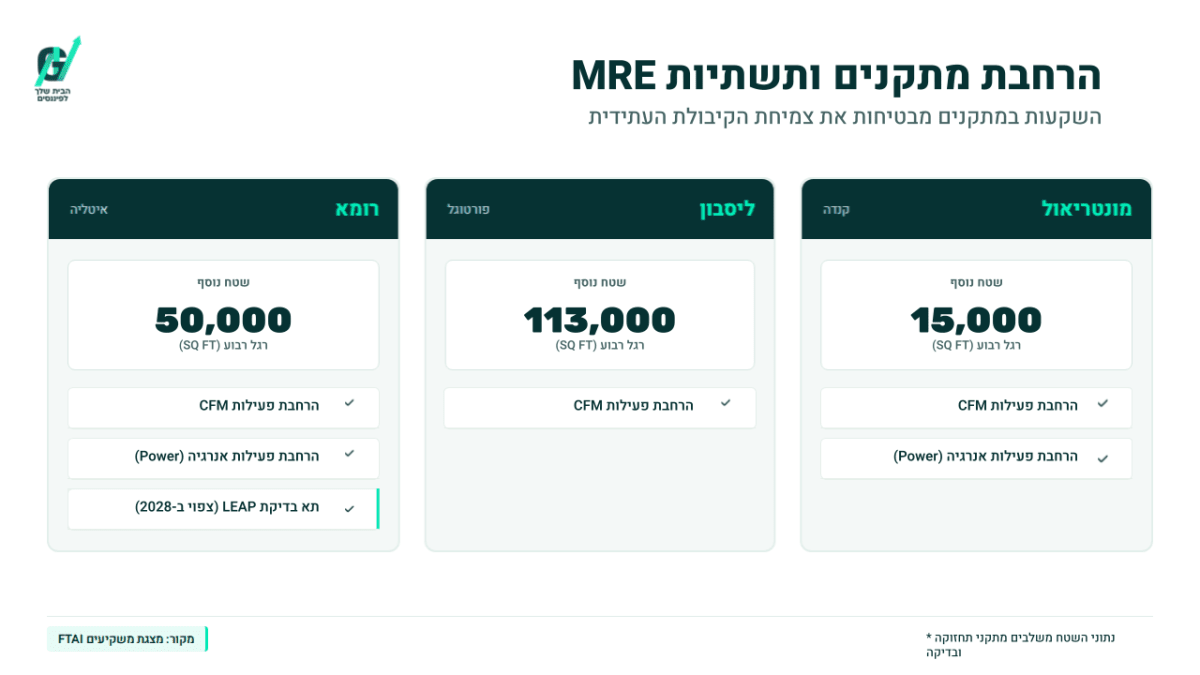
FTAI Power מקבלת אימות מסחרי
החוזה בהיקף של 1.465 מיליארד דולר מוכיח שקיים ביקוש מסחרי לפתרון המשלב טורבינות מבוססות מנועי תעופה עם הקמה מהירה ויכולת החלפה בשטח.
החברה מכוונת למסירת יותר מ100 יחידות בשנת 2027, כאשר כל יחידה צפויה לספק כ25 מגה ואט.
עם זאת, מרבית התרומה הפיננסית עדיין עתידית, ולכן החוזה מפחית את סיכון הביקוש אך אינו מבטל את סיכוני הייצור, ההתקנה והביצוע.
המעבר למודל קל בנכסים משנה את מבנה הרווח
החברה מעבירה מטוסים לכלי השקעה ייעודיים עם משקיעים מוסדיים וממשיכה לספק להם שירותי ניהול ותחזוקת מנועים.
כלי ההשקעה של 2025 כבר מחויב במלואו ליותר מ300 מטוסים והחל לחלק תשלומים רבעוניים, בעוד הכלי של 2026 החל לבצע התחייבויות לרכישת מטוסים.
המודל עשוי להפחית את ההון שהחברה צריכה להשקיע ישירות, אך יוצר תקופת מעבר שבה רווחי החכירה יורדים לפני שהכנסות הניהול וההשקעות המשותפות מגיעות להיקף מלא.
התזרים תלוי בשחרור הון חוזר
החברה ייצרה תזרים מזומנים חופשי מתואם של 255 מיליון דולר במחצית הראשונה, אך הנתון כולל מכירות נכסים ותקבולי ביטוח, בעוד ההשקעה במלאי ובהוצאות תחזוקה משכה 407 מיליון דולר.
תחזית התזרים השנתית מניחה שחרור של הון חוזר במחצית השנייה, לצד מכירת נכסים והמשך צמיחת הרווח התפעולי.
לכן, איכות התזרים תיבחן לא רק לפי הסכום השנתי, אלא גם לפי היכולת להפחית מלאי ולהמיר את הצמיחה במוצרי התעופה למזומן.
התרשים מטה מציג כי יחס החוב נטו לAdjusted EBITDA ירד מ4.1 בשנת 2023 ל2.7 ברבעון הנוכחי, ונמצא בתוך טווח היעד של החברה שעומד על 2.5 עד 3.0.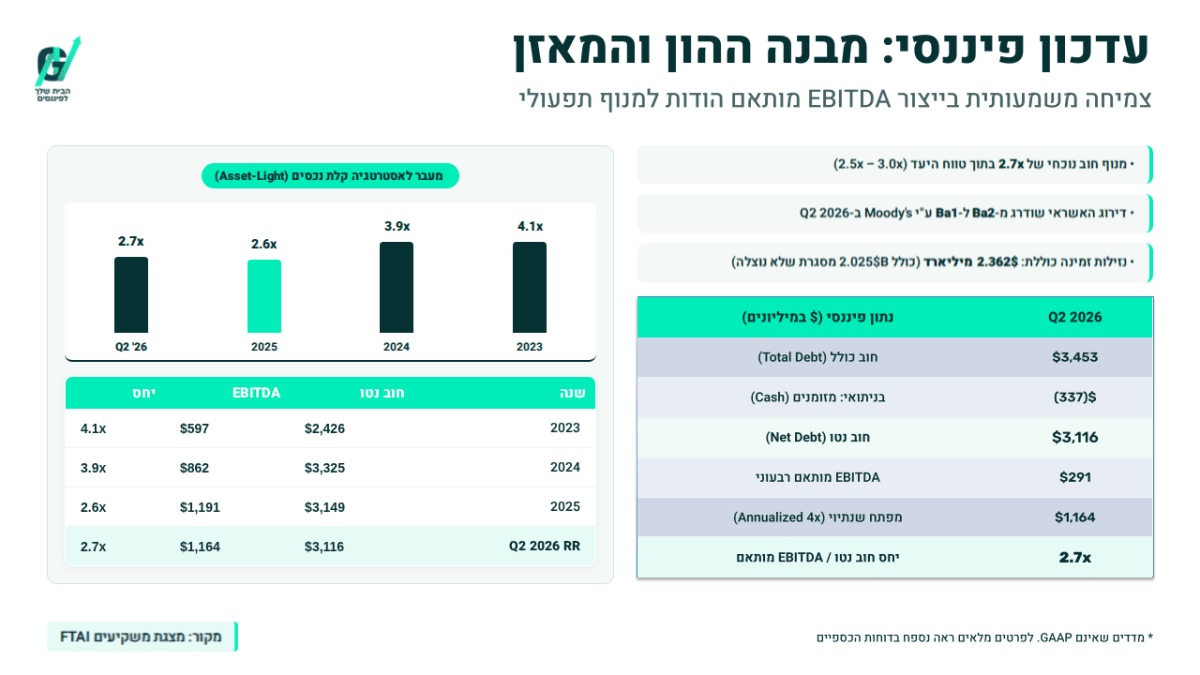
שאלות מפתח
-
איזה חלק מתחזית FTAI Power לשנת 2027 כבר מגובה בהזמנות מחייבות, ומהן אבני הדרך התפעוליות הקריטיות שעדיין נדרשות לפני תחילת המסירות?
-
לאחר הפחתת תחזית החכרת המטוסים, מתי צפויה התרומה מכלי ההשקעה ומהכנסות הניהול לפצות על הירידה ברווחים מנכסים המוחזקים ישירות במאזן?
-
כמה מתחזית תזרים המזומנים החופשי ל2026 תלוי בירידת מלאי ובמכירת נכסים, ומה יהיה התזרים אם קצב השחרור של ההון החוזר יהיה איטי מהמתוכנן?
למה לשים לב ברבעון הבא
קצב ייצור המודולים
המשך עלייה מעבר ל296 מודולים, לצד שמירה על רווחיות המגזר, יעיד שהרחבת הקיבולת מתורגמת לצמיחה יעילה.
האטה בייצור או ירידה בשיעור הרווח עלולות להצביע על צווארי בקבוק ועלויות הקמה גבוהות מהצפוי.
המלאי והמרת הרווח למזומן
ירידה במלאי ושיפור בתזרים מפעילות שוטפת יחזקו את האמון בתחזית תזרים המזומנים השנתית.
עלייה נוספת במלאי ללא האצה מקבילה במסירות תעיד שיותר הון נדרש כדי לממן את הצמיחה.
אבני הדרך של FTAI Power
המשקיעים צריכים לעקוב אחר התקדמות בייצור, בבדיקות ובשרשרת האספקה לקראת מסירות 2027. הזמנות נוספות והתקדמות בהתאם ללוחות הזמנים יחזקו את תחזית ה450 מיליון דולר, בעוד עיכובים עלולים לדחות חלק משמעותי מהצמיחה שהשוק כבר מייחס לפעילות.
סיכום
FTAI סיימה רבעון שבו עסקי הליבה התעופתיים התחזקו והפעילות החדשה בתחום החשמל קיבלה אימות מסחרי משמעותי.
מנגד, הירידה ברווחי החכרת המטוסים, הצורך בהשקעות נוספות והפער בין ההבטחה של 2027 לתוצאות הנוכחיות מצדיקים זהירות.
עד הדוח הבא, איכות התזרים והתקדמות FTAI Power יהיו חשובות יותר מצמיחת ההכנסות לבדה.
המניה ירדה לאחר שעות המסחר בכ18%, לאחר שהרווח למניה החמיץ את ציפיות השוק והחברה הפחיתה את תחזית פעילות החכרת המטוסים.