סיכום דו״ח Q1 2027 של חברת Arm Holdings (ARM)
30.7.2026

בקצרה
- הכנסות חברת Arm Holdings זינקו לשיא רבעוני של 1.289 מיליארד דולר ברבעון הראשון של שנת הכספים 2027, המהווה עלייה של 22% לעומת השנה שעברה, כאשר הכנסות מתמלוגים ורישיונות צמחו ב-22% וב-23% בהתאמה, מה שמדגיש את הצלחת המודל העסקי שלה ואת הפוטנציאל להמשך צמיחה.
- התמלוגים מפעילות מרכזי הנתונים של Arm יותר מהוכפלו, ומספר ליבות העיבוד מסוג Neoverse שנשלחו עבר 1.5 מיליארד, כאשר 500 מיליון ליבות נשלחו בתשעה חודשים בלבד, מה שמעיד על אימוץ מואץ של הטכנולוגיה שלה בשרתים ובמערכות בינה מלאכותית, ועל פוטנציאל גידול משמעותי בהכנסות מתמלוגים.
- Arm מרחיבה את מודל ההכנסות שלה על ידי מעבר למכירת שבבים מוגמרים, כולל מעבד חדש למרכזי נתונים, מהלך שיכול להגדיל את נתח ההכנסות מכל מוצר ולאפשר לה לנצל הזדמנות עסקית של כמיליארד דולר, אך גם חושף אותה לסיכונים חדשים הקשורים לייצור ואספקה.
- החברה נהנית מצמיחה משולשת: מכירת יותר שבבים מבוססי טכנולוגיה שלה, שילוב כמות גדולה יותר של טכנולוגיה בכל שבב, ועלייה בתעריפי התמלוגים הממוצעים בזכות מעבר לטכנולוגיות מתקדמות כמו v9, מה שמבטיח פוטנציאל גידול מתמשך בהכנסות ורווחיות גבוהה יותר למשקיעים.
רוב חברות השבבים נמדדות לפי המפעלים שהן מקימות, המכונות שהן רוכשות וכמות השבבים שהן מצליחות לייצר.
ארם הולדינגס (ARM ) פועלת אחרת.
היא לא מייצרת את השבבים בעצמה, אלא מתכננת את הארכיטקטורה שנמצאת בתוכם, מעניקה לחברות אחרות רישיונות להשתמש בטכנולוגיה שלה וגובה תמלוגים על כל שבב שנמכר.
המודל הזה הפך את החברה לאחת מחברות התשתית החשובות בתעשיית השבבים, גם אם רוב הצרכנים כלל לא רואים את שמה על המוצרים שבהם הם משתמשים.
ב29 ביולי, לאחר סיום המסחר בארצות הברית, פרסמה החברה את תוצאות הרבעון הפיסקאלי הראשון של 2027, המתייחס לשלושת החודשים שהסתיימו ביוני 2026 וחופף למעשה לרבעון הקלנדרי השני של השנה.
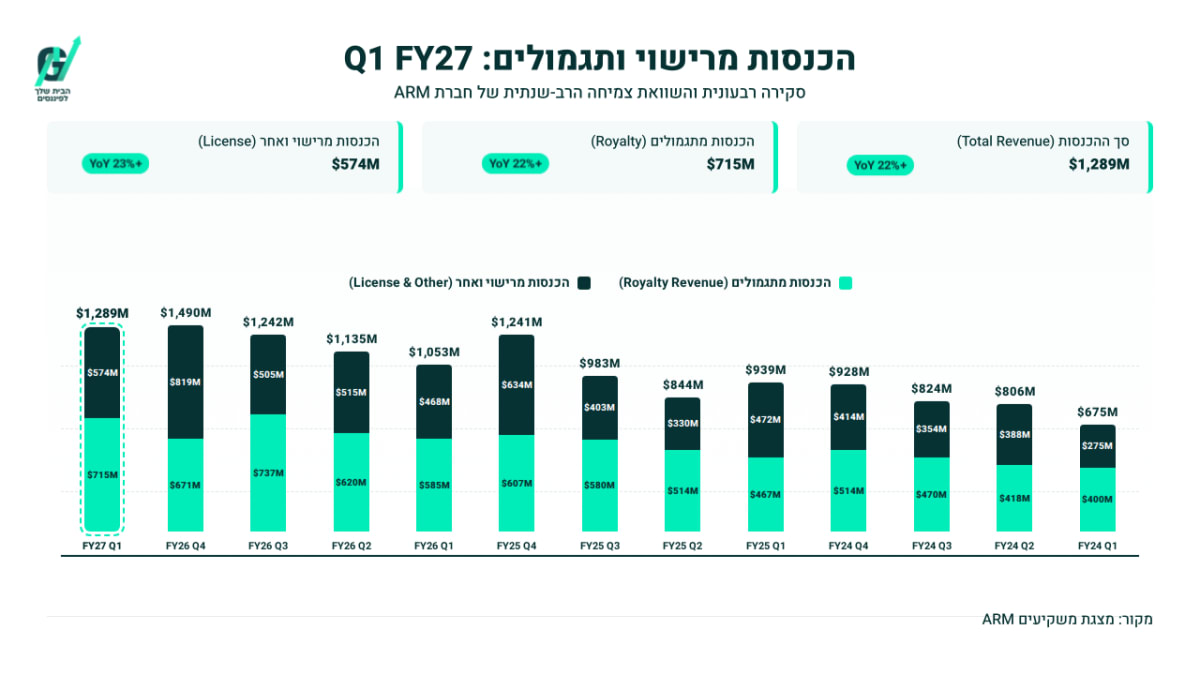
הכנסות החברה הגיעו לשיא רבעוני של 1.289 מיליארד דולר, עלייה של 22% לעומת התקופה המקבילה בשנה שעברה.
ההכנסות מתמלוגים עלו ב22% והסתכמו ב715 מיליון דולר, בעוד שההכנסות מרישיונות ומפעילויות נוספות צמחו ב23% והגיעו ל574 מיליון דולר.
הדוח מתייחס לרבעון הראשון של שנת הכספים 2027 של Arm, שהסתיים ביוני 2026.
שנת הכספים של החברה לא חופפת לשנה הקלנדרית, ולכן מדובר למעשה בפעילות שבוצעה ברבעון השני של 2026, אף שהחברה מגדירה אותה כQ1 FY2027.
הכנסות שיא, גם התמלוגים וגם הרישיונות ממשיכים לצמוח
הגרף מציג את התפתחות ההכנסות הרבעוניות של Arm מאז Q1 FYE24.
ברבעון האחרון הגיעו ההכנסות לשיא של 1.289 מיליארד דולר, כאשר ההכנסות מתמלוגים הסתכמו ב715 מיליון דולר וההכנסות מרישיונות ומפעילויות נוספות הגיעו ל574 מיליון דולר.
אבל המספרים לבדם לא מספרים את כל הסיפור.
התמלוגים מפעילות מרכזי הנתונים יותר מהוכפלו, הביקוש למעבד החדש של החברה עלה מעבר לציפיות הראשוניות, וארם ממשיכה להעמיק את הנוכחות שלה בשוק הבינה המלאכותית.
במקביל, החברה מתחילה לנוע מעבר למודל המסורתי של מכירת קניין רוחני ורישיונות, לעבר פעילות שכוללת גם פיתוח ומכירה של שבבים מוגמרים.
המהלך הזה יכול להרחיב משמעותית את פוטנציאל ההכנסות, אך הוא גם מכניס את ארם לעולם מורכב יותר של ייצור, אספקה וביצוע, סיכונים שלא עמדו בעבר במרכז המודל העסקי שלה.
התרחיש השורי
מנוע הצמיחה הראשון בתרחיש השורי הוא ההתרחבות של ארם בתחום מרכזי הנתונים.
התמלוגים שהחברה מקבלת מפעילות זו יותר מהוכפלו לעומת השנה שעברה, ומספר ליבות העיבוד מסוג Neoverse שנשלחו עבר 1.5 מיליארד.
ליבת עיבוד היא למעשה יחידת החישוב שמבצעת את הפקודות בתוך המעבד, וככל שמרכז נתונים משתמש ביותר ליבות, כך גדל פוטנציאל התמלוגים של ארם.
קצב האימוץ הולך ומתגבר.
לארם נדרשו כשש שנים כדי להגיע למשלוח של מיליארד הליבות הראשונות, אך 500 מיליון הליבות הבאות נשלחו בתוך תשעה חודשים בלבד. הנתון הזה מצביע על כך שהטכנולוגיה של החברה תופסת מקום גדול יותר בשרתים ובמערכות בינה מלאכותית.
הצמיחה לא נשענת רק על כך שנמכרים יותר שרתים. מרכזי נתונים צורכים כמויות גדולות של חשמל, ולכן חברות מחפשות מעבדים שיכולים לספק יותר כוח חישוב תוך צריכת אנרגיה נמוכה יותר. הארכיטקטורה של ארם נחשבת מתאימה לצורך הזה, במיוחד במערכות בינה מלאכותית שבהן משולבות ליבות רבות בכל שרת.
בנוסף, יותר לקוחות עוברים לטכנולוגיות החדשות של ארם, ובהן החברה v9 ומערכות חישוב מוכנות מראש שמאגדות כמה רכיבים מתוכננים יחד. עבור ארם מדובר בשדרוג חשוב, משום שהטכנולוגיות האלה נושאות בדרך כלל תעריפי תמלוגים גבוהים יותר.
המשמעות למשקיע היא שארם יכולה לצמוח בשלושה כיוונים במקביל. יותר שבבים המבוססים על הטכנולוגיה שלה נמכרים, בכל שבב משולבת כמות גדולה יותר של הטכנולוגיה שלה, והתמלוג הממוצע שהיא מקבלת מכל שבב עשוי לעלות.
מנוע הצמיחה השני הוא המעבד החדש של ארם למרכזי נתונים, שאותו החברה מתכננת למכור ישירות כמוצר מוגמר.
עד היום ארם התמקדה בעיקר בתכנון טכנולוגיה ובמכירת רישיונות לחברות שבבים אחרות. כעת היא מנסה למכור בעצמה מעבד שלם, מהלך שיכול לאפשר לה לקבל חלק גדול יותר מההכנסה שנוצרת מכל מוצר.
החברה כבר מסרה מוצרים ראשוניים למספר לקוחות והבטיחה יכולת ייצור שתוכל לתמוך בהזדמנות עסקית של כמיליארד דולר, בהתאם להערכות שפרסמה בעבר. לפי ארם, היקף הביקוש שהיא מזהה לשנים הפיסקאליות 2027 והחברה 2028 כבר עולה על 2 מיליארד דולר, ולכן היא פועלת להגדיל את יכולת הייצור מעבר לרמה שתכננה בתחילה.
עבור המשקיע, זהו שינוי מהותי במודל העסקי. במקום לקבל רק תשלום על רישיון ותמלוג קטן מכל שבב שנמכר, ארם יכולה למכור את המעבד עצמו ולהשאיר אצלה חלק גדול יותר מערכו.
Arm AGI CPU מגדיל את השוק שאליו החברה יכולה לפנות
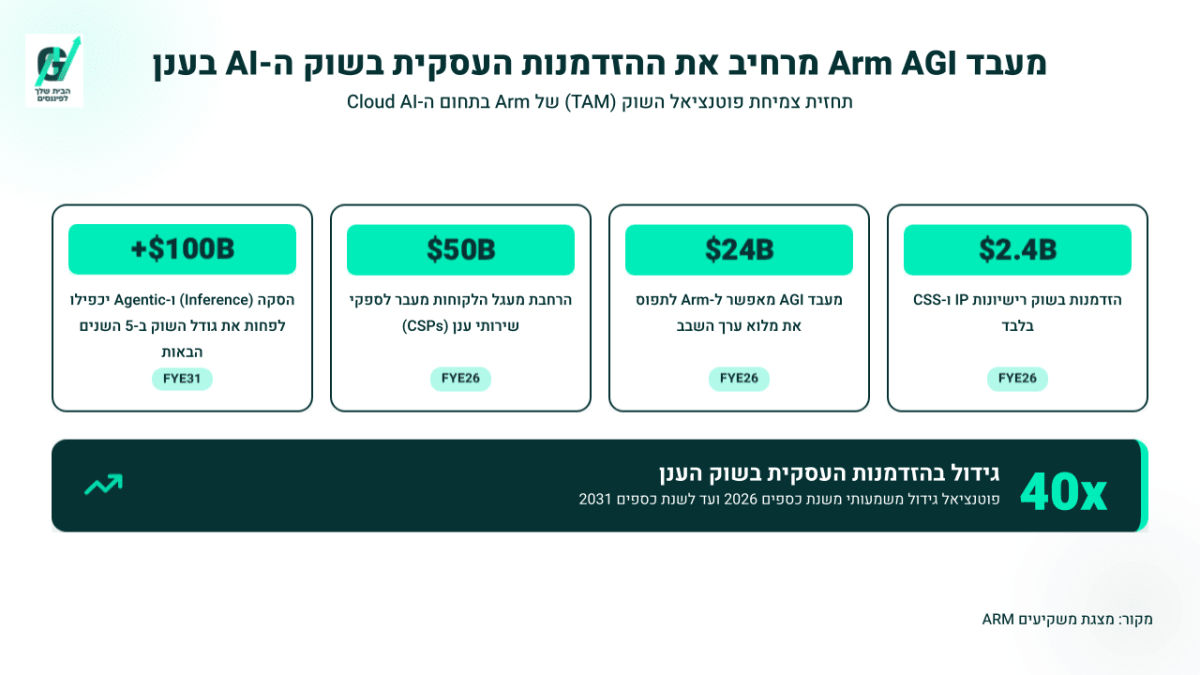
התרשים ממחיש את ההזדמנות הגדולה שArm מזהה בתחום הבינה המלאכותית בענן.
כיום החברה מוכרת בעיקר קניין רוחני ותכנוני שבבים, אך בעתיד היא מתכננת למכור גם מעבדים שלמים מוצר בעל ערך כספי גבוה יותר, לפי הערכות Arm, המהלך עשוי להגדיל את השוק שאליו היא פונה מכ2.4 מיליארד דולר בשנת הכספים 2026 ליותר מ100 מיליארד דולר עד 2031.
חשוב להדגיש: זהו גודל השוק הכולל האפשרי, ולא תחזית להכנסות שArm צפויה להכניס בפועל.
עם זאת, חשוב להבחין בין ביקוש לבין הכנסות בפועל. הסכום של יותר מהחברה 2 מיליארד דולר מייצג בשלב זה עניין מצד לקוחות והזדמנויות שנמצאות בתהליך, ולא הכנסה שכבר נרשמה בדוחות. גם החברה עצמה מעריכה שהכנסות משמעותיות מהמוצר יתחילו בעיקר בשנת 2028 הפיסקאלית.
לכן, התרחיש השורי מבוסס על שני מנועים שמשלימים זה את זה.
הפעילות המסורתית של ארם עשויה ליהנות מעלייה במספר השבבים ובגובה התמלוגים, ובמקביל מכירת מעבדים מוגמרים יכולה לפתוח לחברה שוק גדול ורווחי יותר.
אם שני המהלכים יצליחו, ארם לא רק תשתלב ביותר מערכות בינה מלאכותית, אלא גם תפיק יותר הכנסה מכל מערכת שבה הטכנולוגיה שלה נמצאת.
התרחיש הדובי
הסיכון הראשון נמצא בפער החריג בין הרווחיות החשבונאית לרווחיות המתואמת.
הרווח התפעולי לפי GAAP, כללי החשבונאות המקובלים בארה״ב, ירד ב20% ל91 מיליון דולר ושיעורו נשחק מ10.8% ל7.1%.
לעומתו, הרווח התפעולי Non-GAAP, נתון מתואם שמנטרל בעיקר תגמול מבוסס מניות ועלויות מסוימות נוספות, עלה ל531 מיליון דולר ושיעורו השתפר ל41.2%.
הפער נובע בין היתר מהוצאה של 343 מיליון דולר בגין תגמול מבוסס מניות. לכן, השיפור במדדים המתואמים אמיתי מבחינת פעילות הליבה, אך הוא אינו משקף במלואו את העלות הכלכלית לבעלי המניות ואת הדילול האפשרי.
הסיכון השני נובע מהרחבת המודל העסקי לייצור שבבים. החברה נהנתה עד היום ממודל בעל הוצאות ייצור מוגבלות ושיעור רווח גולמי גבוה במיוחד, משום שרוב לקוחותיה נשאו בסיכוני התכנון, הייצור והמלאי.
מכירת החברה AGI CPU מכניסה את החברה לעולם שבו עליה להבטיח קיבולת, לנהל שרשרת אספקה ולספק מוצר פיזי בקנה מידה גדול.
הביקוש הנוכחי גבוה מההיצע, אך כדי להפוך את ההזדמנות להכנסה החברה תלויה בשותפי ייצור ובהגדלת הקיבולת. עיכובים, עלויות גבוהות מהצפוי או ביקוש שלא יתממש עלולים לפגוע בתחזיות הצמיחה והרווחיות ארוכות הטווח.
מסקנה
תזת ההשקעה התחזקה ברבעון, בעיקר משום שהמעבר של מרכזי הנתונים לארכיטקטורת החברה כבר מתבטא בתמלוגים ולא רק בהכרזות עתידיות. גם הביקוש להחברה AGI CPU מספק אימות ראשוני להתרחבות החברה ממכירת קניין רוחני למכירת שבבים.
עם זאת, איכות הרווח החשבונאי עדיין חלשה משמעותית מזו שמציגים המדדים המתואמים, והשלב הבא ייבחן ביכולת להפוך ביקוש למוצרי AGI להכנסות בפועל מבלי לפגוע במבנה הרווחיות.
הנושאים המרכזיים
מרכזי הנתונים הופכים למנוע תמלוגים מהותי
החברה כבר אינה תלויה רק בשוק הסמארטפונים.
התמלוגים ממרכזי נתונים יותר מהוכפלו, והאצת משלוחי Neoverse מצביעה על גידול בבסיס המותקן שממנו ניתן יהיה לקבל תמלוגים לאורך זמן. ככל שמעבדים המבוססים על החברה ישמשו ביותר שרתי בינה מלאכותית, חלקם של מרכזי הנתונים בתמהיל ההכנסות עשוי לגדול ולהפחית את התלות בשווקים צרכניים בוגרים יותר.
צמיחה מקבילה ברישיונות ובתמלוגים
הכנסות הרישוי עלו ב23%, ובמקביל ACV, הערך השנתי של ההתחייבויות החוזיות הפעילות בתחום הרישוי, צמח ב13% ל1.732 מיליארד דולר.
הרישוי מייצר הכנסה בטווח הקצר, אך גם מניח את הבסיס לתמלוגים עתידיים כאשר הלקוחות מתחילים למכור שבבים המבוססים על הטכנולוגיה.
העובדה ששני מקורות ההכנסה צמחו ביותר מ20% מצביעה על שילוב בריא בין מימוש עסקאות קיימות לבין הרחבת בסיס ההכנסות העתידי.
הרווחיות המתואמת משתפרת, הרווחיות החשבונאית נשחקת
הוצאות התפעול המתואמות עלו ב18%, קצב נמוך מצמיחת ההכנסות, ולכן שיעור הרווח התפעולי המתואם עלה מ39.1% ל41.2%.
זו עדות ראשונית למינוף תפעולי, כלומר מצב שבו ההכנסות צומחות מהר יותר מההוצאות.
מנגד, הוצאות התפעול לפי GAAP עלו ב28%, בין היתר בעקבות גידול של 42% בתגמול מבוסס מניות, ולכן הרווח התפעולי החשבונאי דווקא ירד.
המשקיעים צריכים לבחון את שתי התמונות ולא להסתפק במדד המתואם.
התחזית משמרת קצב צמיחה גבוה
לרבעון הפיסקאלי השני החברה צופה הכנסות של 1.38 מיליארד דולר, בטווח של 50 מיליון דולר לכל כיוון, ורווח מתואם למניה של 0.47 דולר, בטווח של 0.04 דולר לכל כיוון.
הוצאות התפעול המתואמות צפויות לעמוד על כ780 מיליון דולר.
התחזית מצביעה על המשך צמיחה, אך גם על השקעה גבוהה בפיתוח, ולכן שמירת המינוף התפעולי תהיה מבחן מרכזי.
שאלות מפתח
-
מתוך ביקוש של יותר מ2 מיליארד דולר להחברה AGI CPU בשנים 2027 ו2028, איזה חלק מגובה בהזמנות מחייבות ואיזה חלק עדיין מייצג צנרת עסקית שאינה מחויבת?
-
כיצד צפויה מכירת שבבים מוגמרים להשפיע על שיעור הרווח הגולמי ועל צורכי ההון החוזר לעומת מודל הרישוי והתמלוגים המסורתי?
-
מהו קצב הצמיחה ברווח התפעולי לפי GAAP שההנהלה מצפה להשיג כאשר העלייה בגיוסי העובדים ובתגמול מבוסס המניות תתמתן?
למה לשים לב ברבעון הבא
קצב התמלוגים ממרכזי נתונים
המשך צמיחה גבוהה בתמלוגים ממרכזי נתונים יאשר שהמעבר לארכיטקטורת החברה מתרחב מעבר למספר השקות נקודתיות. התמתנות חדה, לעומת זאת, עלולה להצביע על עיתוי לא אחיד של פריסות או על קצב חדירה איטי מהצפוי.
זהו המדד הישיר ביותר לחוזק המגמה בתחום תשתיות הבינה המלאכותית.
קיבולת הייצור של החברה AGI CPU
שיפור יתבטא בהרחבת הקיבולת מעבר להזדמנות הראשונית של מיליארד דולר ובהמרת הביקוש להתחייבויות והכנסות.
החמרה תהיה עיכוב בהגדלת הייצור או פער מתמשך בין ביקוש להיצע. ללא קיבולת מספקת, גם ביקוש חזק לא יתורגם לצמיחה פיננסית.
הפער בין GAAP לNon-GAAP
יש לעקוב אחר הוצאות התגמול מבוסס המניות ואחר שיעור הרווח התפעולי החשבונאי.
שיפור יירשם אם הרווחיות לפי GAAP תתחיל לעלות במקביל לרווחיות המתואמת.
המשך התרחבות הפער יחליש את איכות הרווח ויעלה שאלות לגבי העלות הכלכלית האמיתית של הצמיחה.
סיכום
הציגה רבעון חזק, שהראה כי ההתרחבות שלה במרכזי הנתונים כבר מתחילה להשפיע על התוצאות.
התמלוגים מהתחום יותר מהוכפלו, והביקוש למעבד החדש שהחברה מתכננת למכור ישירות מצביע על אפשרות להיכנס לשוק גדול ורווחי יותר ממודל הרישוי המסורתי.
הסיפור העסקי של ארם נראה היום חזק יותר, החברה כבר לא מסתמכת רק על קבלת תשלום מחברות אחרות שמשתמשות בטכנולוגיה שלה, אלא מנסה למכור גם מוצרים מוגמרים ולקבל נתח גדול יותר מהכסף שמייצר כל מעבד.
אלא שהמהלך הזה מגיע עם מחיר.
מכירת מעבדים דורשת מארם להתמודד עם ייצור, קיבולת, אספקה ועמידה בלוחות זמנים,בנוסף לכך, חלק גדול מההזדמנות במעבד החדש עדיין מבוסס על ביקוש עתידי ועל עסקאות שנמצאות בתהליך, ולא על הכנסות שכבר נרשמו בדוחות.
למרות הרבעון החזק, המניה ירדה בכהחברה 5.9% במסחר המאוחר למחיר של כהחברה 211.68 דולר, ובשלב מסוים איבדה קרוב להחברה 7%. הירידה לא נבעה מחולשה בתוצאות הרבעון עצמו, אלא מהפער בין החדשות החיוביות לבין הציפיות הגבוהות שכבר היו מגולמות במחיר המניה.
המשקיעים התמקדו גם באזהרת החברה שלפיה התמלוגים משוק הטלפונים החכמים צפויים להיחלש ברבעון הבא.
זה חשוב משום שהטלפונים עדיין מהווים מקור הכנסה מרכזי עבור ארם, ולכן הצמיחה במרכזי הנתונים צריכה בינתיים לפצות על חולשה אפשרית בעסק הוותיק שלה.
נקודה נוספת היא הפער בין הרווח המדווח לבין הרווח המתואם.
הרווח המתואם מתעלם מהוצאות מסוימות, כמו תגמול לעובדים באמצעות מניות, ולכן הוא מציג תמונה חיובית יותר של הרווחיות. ככל שהפער בין שני המדדים גדול יותר, המשקיעים עשויים לשאול כמה מהרווח הכלכלי באמת נשאר לבעלי המניות.
לכן, הירידה במניה לא בהכרח אומרת שהשוק דחה את סיפור הצמיחה של ארם.
היא משקפת בעיקר מניה שהגיעה לדוח עם ציפיות גבוהות מאוד, לצד חשש שההכנסות הגדולות מהמעבד החדש עדיין רחוקות, שהוצאות ההתרחבות יגדלו ושחולשה בטלפונים החכמים עלולה להכביד על התוצאות בטווח הקצר.
השורה התחתונה היא שארם יצאה מהרבעון עם הזדמנות עסקית גדולה יותר, אך גם עם יותר דברים שהיא צריכה להוכיח.
מרכזי הנתונים והמעבד החדש יכולים להפוך למנועי צמיחה משמעותיים, אבל המשקיעים רוצים לראות שהביקוש הופך להכנסות, שהייצור עומד בקצב ושהצמיחה מגיעה גם לרווח המדווח ולא רק לרווח המתואם.