סיכום דו״ח Q2 2026 חברת Robinhood Markets (HOOD)
30.7.2026

בקצרה
- חברת Robinhood Markets הציגה צמיחה מרשימה ברבעון השני של 2026, עם עלייה של 32% בהכנסות ל-1.31 מיליארד דולר והפקדות נטו שיא של 21.7 מיליארד דולר, מה שמחזק את תזת ההשקעה שלה כפלטפורמה פיננסית רחבה ורווחית.
- מנוע הצמיחה העיקרי של Robinhood היה התרחבות חדה בפעילות המסחר במניות, באופציות ובחוזי אירועים, כאשר הכנסות מחוזי אירועים זינקו ביותר מפי עשרה ל-156 מיליון דולר, מה שמעיד על פוטנציאל משמעותי לשווקי החיזוי כמקור הכנסה מתמשך.
- Robinhood העמיקה את הקשר עם לקוחותיה והגדילה את נתח הארנק שלהם, עם עלייה של 39% במספר מנויי Gold ל-4.8 מיליון וצמיחה של כרטיס האשראי למיליון לקוחות עם קצב רכישות שנתי של 17 מיליארד דולר, מה שמגוון את מקורות ההכנסה ומפחית את התלות במסחר תנודתי.
- למרות הצמיחה, Robinhood מתמודדת עם סיכונים משמעותיים, כולל ירידה של 38% בהכנסות מקריפטו והוצאות תפעוליות שעלו ב-33% ל-734 מיליון דולר, מה שמחייב אותה להוכיח שצמיחת המנויים והשירותים החדשים יכולה לפצות על מחזוריות המסחר ולהתמודד עם מורכבות רגולטורית גוברת.
חברת Robinhood Markets המוכרת, היא פלטפורמה פיננסית דיגיטלית המשלבת מסחר במניות, אופציות ומטבעות דיגיטליים עם שירותי בנקאות, כרטיסי אשראי, ייעוץ השקעות ושווקי חיזוי.
החברה דיווחה אתמול לאחר סיום המסחר (יום ד׳) והציגה רבעון שיא, שבו ההכנסות צמחו ב32% ל1.31 מיליארד דולר, ההפקדות נטו הגיעו ל21.7 מיליארד דולר וסך הנכסים בפלטפורמה עלה ל369 מיליארד דולר.
מנוע הצמיחה המרכזי היה התרחבות חדה בפעילות המסחר במניות, באופציות ובחוזי אירועים, שקיזזה ירידה משמעותית בהכנסות ממסחר בקריפטו.
במקביל, מספר מנויי Robinhood Gold, תוכנית המנויים בתשלום של החברה, הגיע לשיא של 4.8 מיליון. הרווח המדולל למניה עלה ל0.62 דולר, אך כלל תרומה חד פעמית של 0.14 דולר מהוצאת קרן Robinhood Ventures Fund I מאיחוד הדוחות, ולכן איכות הרווח נמוכה מעט מכפי שהנתון החשבונאי הראשי מרמז.
תזת ההשקעה התחזקה בזכות צמיחה מהירה לצד רווחיות גבוהה, אך תגובת המניה השלילית מלמדת שהמשקיעים מתמקדים כעת בשאלה האם שווקי החיזוי והמוצרים החדשים יוכלו לשמור על הקצב גם לאחר רבעון חריג בפעילות.
התרחיש השורי
מנוע הצמיחה הראשון הוא הפיכתה של Robinhood מאפליקציית מסחר ממוקדת לפלטפורמה פיננסית רחבה.
ההכנסות מבוססות העסקאות צמחו ב44% ל776 מיליון דולר, כאשר ההכנסות מאופציות עלו ב29% ל342 מיליון דולר, ההכנסות ממניות זינקו ב95% ל129 מיליון דולר וההכנסות מחוזי אירועים הגיעו ל156 מיליון דולר, יותר מפי עשרה מהרבעון המקביל.
שווקי החיזוי אינם עוד מוצר שולי, ברבעון נסחרו 13.6 מיליארד חוזים, והחברה החלה להעביר פעילות לRothera, בורסה ומסלקה המוחזקת במיזם משותף עם Susquehanna.
אם Robinhood תצליח לשמר את מעורבות המשתמשים גם סביב אירועים פוליטיים, ספורטיביים וכלכליים נוספים, הפעילות עשויה להפוך למקור הכנסות משמעותי ומתמשך.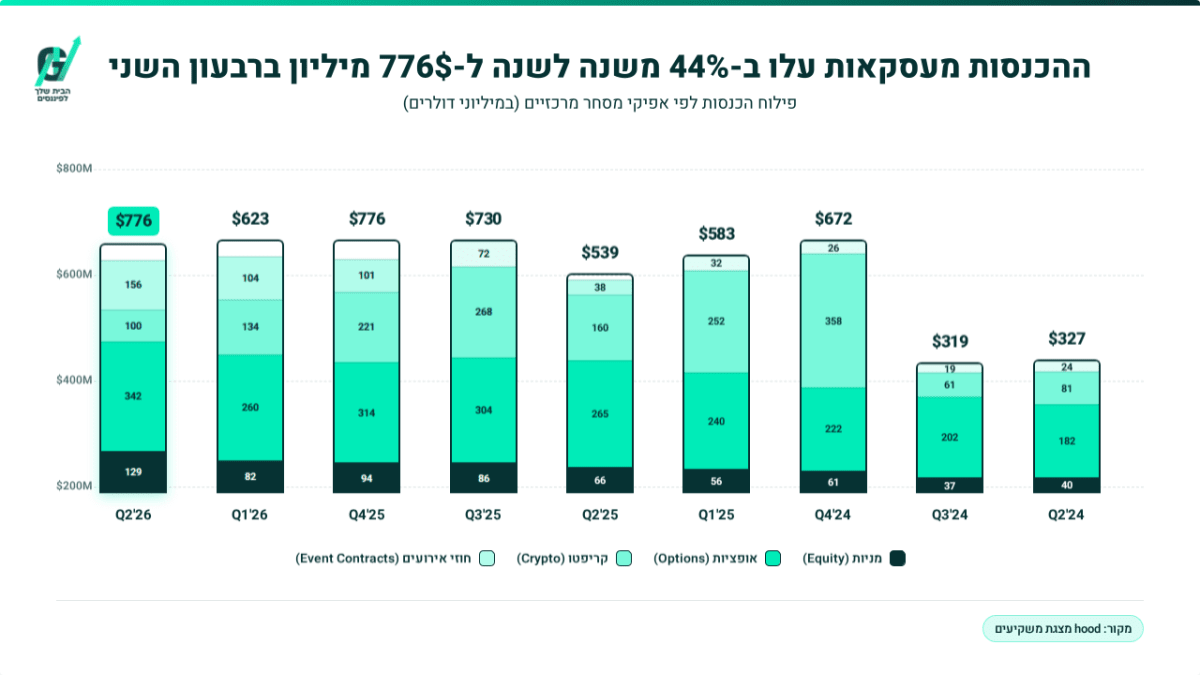
מנוע הצמיחה השני הוא העמקת הקשר עם הלקוחות והגדלת נתח הארנק שלהם.
ההפקדות נטו הגיעו לשיא של 21.7 מיליארד דולר, קצב צמיחה שנתי מחושב של 28%, ומספר הלקוחות הממומנים עלה ל28.4 מיליון.
מספר מנויי Gold צמח ב39% ל4.8 מיליון, שיעור חדירה של כ17% מכלל הלקוחות הממומנים, בעוד שכ40% מהלקוחות החדשים הצטרפו לשירות במהלך הרבעון.
במקביל, כרטיס האשראי חצה מיליון לקוחות והגיע לקצב רכישות שנתי של יותר מ17 מיליארד דולר, ופעילות הבנקאות צברה יותר מ3 מיליארד דולר בפיקדונות.
ככל שיותר לקוחות משתמשים במקביל במסחר, בנקאות, כרטיסי אשראי, חיסכון וייעוץ, ההכנסות הופכות מגוונות יותר והעלות הכרוכה בגיוס לקוח מתחלקת על פני מספר מוצרים.
התרחיש הדובי
הסיכון הראשון הוא התלות הגבוהה בפעילות מסחר תנודתית. הכנסות הקריפטו ירדו ב38% ל100 מיליון דולר, והיקף המסחר בקריפטו באפליקציית Robinhood ירד ב35% ל18 מיליארד דולר.
גם שווקי החיזוי, שהיו המנוע הבולט של הרבעון, עשויים להשתנות בהתאם ללוח האירועים, לרמת המעורבות של המשתמשים ולסביבה הרגולטורית.
ההנהלה מסרה כי פעילות המניות, האופציות וחוזי האירועים ביולי נותרה בסביבה דומה לממוצע הרבעון השני, אך הפעילות בקריפטו הייתה מעט חלשה יותר.
כדי להפחית את הסיכון, Robinhood תצטרך להוכיח שהצמיחה במנויים, בבנקאות, באשראי ובייעוץ יכולה לפצות לאורך זמן על מחזוריות המסחר.
הסיכון השני הוא שהתרחבות מהירה למוצרים פיננסיים חדשים מגדילה את מורכבות התפעול והרגולציה. ההוצאות התפעוליות לפי כללי החשבונאות המקובלים, GAAP, עלו ב33% ל734 מיליון דולר, בין היתר בשל השקעות בשיווק ובצמיחה, הוצאות הקשורות לTrump Accounts ולRothera ועלויות חד פעמיות מתהליך צמצום כוח האדם.
בנוסף, פעילות האשראי, חוזי האירועים, מסחר באמצעות סוכני בינה מלאכותית, טוקניזציה והתרחבות בינלאומית חושפות את החברה לסיכוני אשראי, הונאה, ציות ותביעות.
התחזית המעודכנת גם אינה כוללת הפסדי אשראי, הוצאות רגולטוריות משמעותיות אפשריות ועלויות הקשורות לרכישות שעדיין לא הושלמו, ולכן ההוצאה בפועל עלולה להיות גבוהה מהטווח המוצג.
האם משהו השתנה בתזת החברה?
תזת ההשקעה התחזקה משום שRobinhood הציגה שילוב נדיר של צמיחה בהכנסות, הפקדות שיא ושיעור רווחיות גבוה, תוך הרחבת הפעילות מעבר למסחר המסורתי.
השינוי המרכזי הוא ששוקי החיזוי, כרטיס האשראי והבנקאות הפכו ממוצרים עתידיים למקורות הכנסה בעלי משקל ממשי.
עם זאת, המשקיעים צריכים להתמקד ביכולת לשמר את פעילות המסחר הגבוהה, להפוך את המוצרים החדשים להכנסות חוזרות ולשלוט בסיכונים הרגולטוריים הנלווים אליהם.
הנושאים המרכזיים
רבעון שיא, אך הרווח כלל רכיב חד פעמי
ההכנסות עלו ב32% ל1.31 מיליארד דולר והרווח הנקי צמח ב48% ל573 מיליון דולר. הרווח המדולל למניה הגיע ל0.62 דולר, לעומת 0.42 דולר ברבעון המקביל, אך 129 מיליון דולר מהרווח הנקי, השווים ל0.14 דולר למניה, נבעו בעיקר מהוצאת Robinhood Ventures Fund I מאיחוד הדוחות.
בנטרול התרומה הזו, הרווח הבסיסי עדיין השתפר, אך הפער חשוב כדי שלא לייחס את מלוא העלייה לשיפור תפעולי חוזר.
הרווחיות נותרה גבוהה למרות ההשקעות
Adjusted EBITDA, רווח לפני ריבית, מסים, פחת והפחתות לאחר התאמות החברה, עלה ב35% ל741 מיליון דולר ושיעורו הגיע ל57% מההכנסות, לעומת 56% ברבעון המקביל ו50% ברבעון הקודם.
ההוצאות התפעוליות המתואמות והתגמול מבוסס המניות עלו ב23% ל641 מיליון דולר, קצב נמוך מצמיחת ההכנסות.
החברה גם הורידה והידקה את תחזית ההוצאות המתואמות לשנת 2026 לטווח של 2.675-2.775 מיליארד דולר, לעומת 2.7-2.825 מיליארד דולר קודם לכן, אף שהתחזית כוללת כעת עלויות של Rothera ושל WonderFi.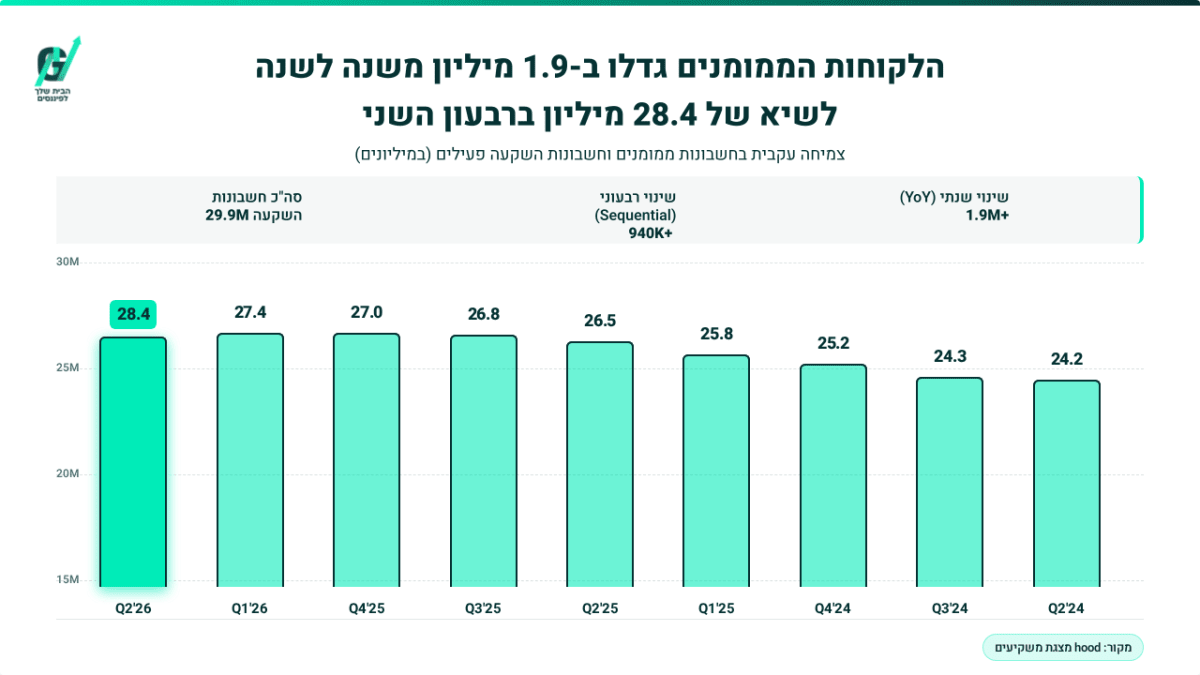
ההפקדות מחזקות את בסיס ההכנסות העתידי
סך הנכסים בפלטפורמה גדל ב32% ל369 מיליארד דולר, בתמיכת הפקדות נטו של 21.7 מיליארד דולר ועלייה בשווי נכסי המניות.
ב12 החודשים האחרונים הסתכמו ההפקדות ב75.7 מיליארד דולר, שיעור צמיחה של 27% ביחס לנכסים בתחילת התקופה.
מדובר במדד מהותי משום שגידול בנכסים יכול לתמוך בהכנסות מריבית, מסחר, אשראי, מנויים וייעוץ גם ללא תלות בגיוס מתמיד של לקוחות חדשים.
סל המוצרים מתרחב במהירות
לRobinhood יש כעת 13 קווי פעילות שהגיעו לקצב הכנסות שנתי של לפחות 100 מיליון דולר, לאחר שRobinhood Legend, פלטפורמת המסחר למשתמשים פעילים, וכרטיס האשראי הצטרפו לקבוצה. במקביל, החברה הגיעה ליותר ממיליון לקוחות מחוץ לארה״ב, השלימה את רכישת WonderFi בקנדה וקיבלה רישיון לשירותי שוק הון בסינגפור.
Agentic Trading, המאפשר הפעלת סוכני בינה מלאכותית לצורך מסחר, משך כמעט 100 אלף חשבונות ויותר מ100 מיליון דולר בנכסים.
המוצרים עדיין צעירים, אך הם מרחיבים את שוק היעד ואת אפשרויות המוניטיזציה של החברה.
שאלות מפתח
-
איזו רמת הכנסות רבעונית משווקי חיזוי ניתנת לשימור בתקופות שבהן אין אירועי ספורט או בחירות משמעותיים, ומה שיעור הרווחיות לאחר העברת חלק גדול יותר מהפעילות לRothera?
-
כיצד מתכוונת החברה לנהל את סיכוני האשראי וההונאה כאשר פעילות כרטיסי האשראי והבנקאות מתרחבת, במיוחד מאחר שהפסדי אשראי אינם כלולים בתחזית ההוצאות המתואמות?
-
כמה מההפקדות נטו ברבעון נבעו ממבצעים, רכישות וגורמים עונתיים, וכמה משקפות מעבר מבני של נכסי לקוחות לפלטפורמה?
למה לשים לב ברבעון הבא
קצב ההפקדות נטו
ההנהלה ציינה כי ההפקדות ביולי מתקדמות לכיוון 4 מיליארד דולר, ללא כספים שהופקדו בTrump Accounts, לאחר 21.7 מיליארד דולר ברבעון השני.
שיפור יהיה חזרה לקצב שנתי של לפחות 20% לאורך תקופה ממושכת, בעוד ירידה מתמשכת מתחת ליעד עשויה להעיד שהרבעון השני נהנה מגורמים שלא יחזרו.
הכנסות משווקי חיזוי
יש לבחון האם פעילות חוזי האירועים נשארת גבוהה לאחר המונדיאל וכיצד היא מתפתחת לקראת עונת הפוטבול ובחירות אמצע הקדנציה.
המשך צמיחה במספר המשתמשים ובהיקף החוזים, לצד מעבר פעילות לRothera, יחזק את הטענה שמדובר בקטגוריה מבנית.
ירידה חדה בהכנסות או מגבלות רגולטוריות ימחישו את התנודתיות של המנוע החדש.
איכות הרווח והוצאות הצמיחה
המשקיעים צריכים לבדוק האם Robinhood שומרת על שיעור Adjusted EBITDA גבוה גם ללא הרווח החד פעמי שנרשם ברבעון השני.
עמידה בתחזית ההוצאות החדשה לצד המשך צמיחה דו ספרתית בהכנסות תעיד על מינוף תפעולי, כלומר גידול מהיר יותר ברווח מהגידול בהוצאות.
עלייה בהפסדי אשראי, בעלויות רגולטוריות או בתגמול מבוסס מניות עלולה להחליש את איכות הרווח.
סיכום
Robinhood יצאה מהרבעון חזקה יותר, עם הפקדות שיא, הכנסות שיא ויותר מנועי הכנסה משמעותיים מאי פעם.
עם זאת, המבחן הבא אינו השקת מוצרים נוספים, אלא הוכחת היכולת להפוך את שווקי החיזוי, הבנקאות והאשראי לפעילויות יציבות ורווחיות, תוך שמירה על שליטה בהוצאות ובסיכונים.
המניה ירדה לאחר שעות המסחר בכ1.01%, כאשר המשקיעים התמקדו בירידה של 38% בהכנסות מקריפטו, בעלייה בהוצאות ובכך שהרווח כלל תרומה חד פעמית של 0.14 דולר למניה.