סיכום דו״ח לרבעון הפיסקאלי Q4 2026 חברת Microsoft (MSFT)
30.7.2026
בקצרה
- הכנסות מיקרוסופט צמחו ב-18% ל-90 מיליארד דולר ברבעון הרביעי של 2026, עם רווח נקי שזינק ב-31% ל-35.8 מיליארד דולר, מה שמצביע על הצלחה משמעותית בהמרת השקעות הבינה המלאכותית לצמיחה פיננסית חזקה ורווחיות גבוהה מהצפוי.
- שירות הענן Azure הציג צמיחה מרשימה של 43% בהכנסות, עם ציפייה להאצה נוספת ל-45% ברבעון הבא, מה שמוכיח שהביקוש ל-AI מתורגם ישירות לצריכת ענן ומבסס את Azure כמנוע הצמיחה המרכזי והמוביל של החברה.
- מספר המנויים המשלמים ל-Microsoft 365 Copilot חצה את רף 30 מיליון, והצבר המסחרי זינק ל-678 מיליארד דולר, מה שמצביע על מעבר מניסויים לפריסה ארגונית רחבה ומחזק את התזה העסקית שהביקוש ל-AI מתבטא בהתחייבויות ארוכות טווח ובהגדלת ההכנסה הממוצעת למשתמש.
- הוצאות ההון של מיקרוסופט הגיעו ל-41 מיליארד דולר ברבעון, עם תחזית לעלייה ליותר מ-50 מיליארד דולר ברבעון הבא, מה שמעלה את הסיכון לפער בין קצב ההשקעות לבין קצב יצירת המזומנים אם צמיחת הביקוש ל-AI תתמתן.
חברת Microsoft שכולנו מכירים, היא אחת מחברות הטכנולוגיה הגדולות בעולם, המחברת בין שירותי הענן Azure, תוכנות Microsoft 365, כלי פיתוח, אבטחת מידע, פרסום וגיימינג.
החברה דיווחה אמש (יום ד׳) לאחר סיום המסחר על הרבעון הפיסקאלי הרביעי שלה, המתייחס לחודשים אפריל עד יוני ומשלים את שנת הכספים 2026.
השאלה המרכזית הייתה האם ההשקעה האדירה בתשתיות בינה מלאכותית כבר מייצרת צמיחה שמצדיקה את העלויות, והתשובה שסיפק הדוח הייתה חיובית ברובה.
ההכנסות צמחו ב18% ל90 מיליארד דולר, הרווח התפעולי עלה ב18% ל40.6 מיליארד דולר והרווח הנקי לפי GAAP, כללי החשבונאות המקובלים בארה״ב, זינק ב31% ל35.8 מיליארד דולר.
עם זאת, הרווח המדווח נהנה מרווח של 3.2 מיליארד דולר מההשקעה בAnthropic ומפריטים חד פעמיים נוספים.
בנטרול השפעת ההשקעה בOpenAI, הרווח למניה הסתכם ב4.74 דולר וצמח ב23%. גם לאחר התאמת הסעיפים החריגים, החברה ציינה כי עקפה את ציפיותיה בהכנסות, ברווח התפעולי וברווח למניה.
הנקודה החשובה ביותר הייתה Azure, שהכנסותיה צמחו ב43%, לעומת 40% ברבעון הקודם, כאשר ההנהלה צופה האצה נוספת לכ45% ברבעון הבא.
במקביל, מספר המנויים המשלמים לMicrosoft 365 Copilot חצה 30 מיליון, והצבר המסחרי זינק ל678 מיליארד דולר.
התזה העסקית התחזקה בעוד שהביקוש לAI אינו נשאר בגדר ניסויים, אלא מתחיל להתבטא בצריכת ענן, ברישיונות תוכנה ובהתחייבויות ארוכות טווח.
כעת המשקיעים יתמקדו ביכולת לתרגם את הביקוש הזה לתזרים מזומנים ולשמור על הרווחיות למרות השקעות ההון החריגות.
התרחיש השורי
Azure סיפקה את ההוכחה החזקה ביותר לכך שהשקעות הAI מתחילות לייצר תמורה.
ההכנסות מהשירות צמחו ב43%, כאשר הביקוש עדיין גבוה מהקיבולת הזמינה.
ההאצה לא נבעה רק מהקמת מרכזי נתונים חדשים, אלא גם משיפור בניצול התשתית הקיימת, מיקרוסופט קיצרה בכמעט 50% את הזמן הדרוש להפעלת מעבדים גרפיים חדשים והגדילה פי ארבעה את קצב עיבוד עומסי Copilot מתחילת השנה.
כאשר כל תוספת קיבולת נמכרת כמעט מיד, שיפור תפעולי הופך במהירות להכנסה.
התחזית לצמיחה של כ45% בAzure ברבעון הבא מצביעה על כך שהמגמה עדיין אינה קרובה למיצוי, אף שהיא תלויה בהמשך הרחבת הקיבולת.
מנוע הצמיחה השני הוא המעבר של Copilot מניסויים נקודתיים לפריסה ארגונית רחבה.
מספר המושבים בתשלום עבר 30 מיליון, התוספות נטו יותר מהוכפלו לעומת הרבעון הקודם ומספר הלקוחות המחזיקים ביותר מ50 אלף מושבים גדל ביותר מפי שבעה.
חשוב מכך, מיקרוסופט מתחילה לגבות תשלום גם לפי מספר המשתמשים וגם לפי היקף השימוש, מודל שמאפשר לה להגדיל את ARPU, ההכנסה הממוצעת למשתמש, ככל שהלקוחות מפעילים יותר סוכני AI ותהליכים אוטומטיים.
אם השימוש ימשיך לעלות לרמות הדומות לOutlook ולTeams, Copilot עשוי להפוך מתוספת לרישיון Office לשכבת תוכנה מרכזית ורווחית בכל הארגון.
התרחיש הדובי
הסיכון המרכזי הוא הפער בין קצב ההשקעות לבין קצב יצירת המזומנים.
הוצאות ההון הגיעו ל41 מיליארד דולר ברבעון, כאשר כשני שלישים מהן הופנו לנכסים בעלי חיים קצרים יחסית, בעיקר מעבדים מרכזיים ומעבדים גרפיים.
כתוצאה מכך, למרות זינוק של 30% בתזרים מפעילות שוטפת ל55.4 מיליארד דולר, תזרים המזומנים החופשי נותר על 19.6 מיליארד דולר.
ההנהלה צופה הוצאות הון של יותר מ50 מיליארד דולר כבר ברבעון הבא וצמיחה שנתית נוספת בהשקעות בשנת הכספים 2027. אם הצמיחה בביקוש לAI תתמתן, הפער בין ההשקעה לבין התשואה הכלכלית עלול להפוך לנקודת לחץ משמעותית.
הגרף מטה ממחיש את הפער ההולך ומתרחב בין מנועי הפעילות של מיקרוסופט, Intelligent Cloud האיץ לצמיחה של 32%, בעוד More Personal Computing עבר להתכווצות של 4%.
המשמעות היא שהצמיחה הכוללת של החברה נשענת במידה גוברת על פעילות הענן והAI.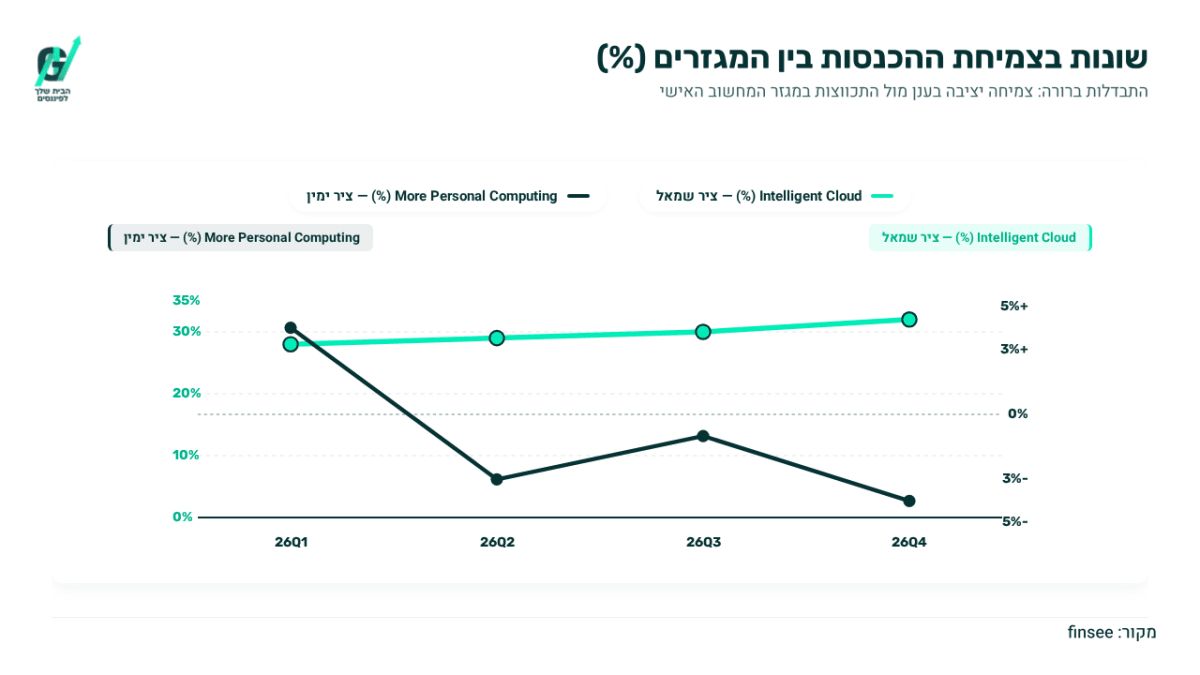
הסיכון השני הוא שחלקים מהפעילות המסורתית כבר אינם משתתפים בצמיחה.
הכנסות More Personal Computing ירדו ב4%, הכנסות Windows OEM ומכשירים ירדו ב7% והכנסות התוכן והשירותים של Xbox ירדו ב10%.
ההנהלה צופה ירידה של יותר מ20% בפעילות Windows OEM ומכשירים ברבעון הבא, על רקע חולשה בשוק המחשבים, עליית מחירי הרכיבים ומלאי גבוה.
הפעילויות האלה אינן מאיימות כרגע על מנוע הענן, אך הן מגדילות את התלות בAzure ובMicrosoft 365 ומצמצמות את מרווח הטעות אם ההאצה בAI תיחלש.
האם משהו השתנה בתזת החברה?
הדוח חיזק את תזת ההשקעה משום שמיקרוסופט הציגה לא רק ביקוש תאורטי לAI, אלא צמיחה מואצת בAzure, התרחבות משמעותית של Copilot וצבר מסחרי גדול יותר.
המבחן המרכזי מעתה אינו האם קיים ביקוש, אלא האם החברה תוכל להרחיב את הקיבולת ולשפר את יעילותה מהר מספיק כדי שההכנסות והתזרים ידביקו את קצב ההשקעות.
עד הדוח הבא, הנתון החשוב ביותר יהיה השילוב בין צמיחת Azure לבין שיעור הרווח הגולמי של פעילות הענן.
הנושאים המרכזיים
Azure מאיצה למרות מגבלות הקיבולת
הכנסות Azure ושירותי הענן האחרים צמחו ב43%, לאחר שהחברה הצליחה להפעיל מהר יותר תשתיות חדשות ולשפר את ניצול צי המעבדים הקיים.
ההנהלה הבהירה כי הביקוש עדיין עולה על ההיצע, ולכן כל שיפור ביעילות מתורגם במהירות להכנסות. התחזית לצמיחה של כ45% ברבעון הבא ולצמיחה מואצת במחצית הראשונה של שנת הכספים מצביעה על תנופה חזקה, אך גם מלמדת שהקיבולת ולא הביקוש היא כרגע צוואר הבקבוק המרכזי.
הגרף מטה מציג כיצד צמיחת Azure האיצה ל43% ברבעון האחרון, בשעה שקצב צמיחת ההכנסות הכולל של מיקרוסופט נותר על 18%, הפער ממחיש כי פעילות הענן והAI היא כיום מנוע הצמיחה המרכזי של החברה.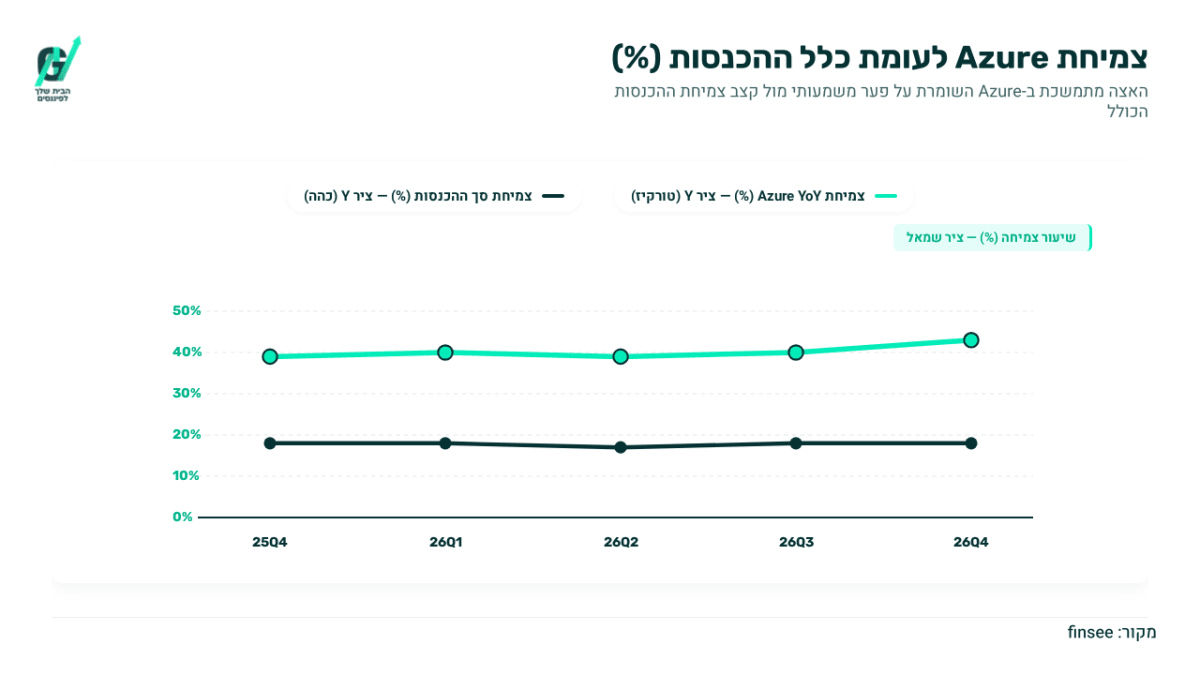
הצבר מספק נראות, אך מושפע מOpenAI
התחייבויות הביצוע המסחריות שנותרו, כלומר הכנסות חוזיות שטרם הוכרו, זינקו ב84% ל678 מיליארד דולר.
בנטרול OpenAI הצבר גדל ב25%, וכל העלייה הרציפה ברבעון הגיעה מלקוחות שאינם חברות המפתחות מודלי בסיס מתקדמים. הנתון מחזק את הטענה שהביקוש לענן ולAI מתרחב מעבר למספר קטן של חברות מודלים.
עם זאת, רק כ30% מהצבר צפויים להיות מוכרים כהכנסה ב12 החודשים הקרובים, ולכן חלק גדול מהערך עדיין תלוי בביצוע לאורך מספר שנים.
Copilot הופך למודל עסקי רחב יותר
Microsoft 365 Copilot חצה 30 מיליון מושבים בתשלום, כאשר השימוש השבועי הממוצע כבר דומה לזה של Outlook וTeams.
החברה עוברת בהדרגה ממכירת רישיונות בלבד למודל המשלב תשלום לפי מושב ותשלום לפי שימוש. השינוי עשוי להגדיל את ההכנסה מכל לקוח ולהרחיב את השוק, במיוחד כאשר Copilot מתחבר למערכות פיננסיות, תפעוליות ואבטחת מידע.
מנגד, עלייה בשימוש מגדילה גם את עלויות המחשוב, ולכן הצלחת המודל תימדד בשיפור הרווחיות ולא רק במספר המשתמשים.
השקעות ההון ממשיכות ללחוץ על התזרים
הוצאות ההון הוכפלו בקירוב לעומת התקופה המקבילה והגיעו ל41 מיליארד דולר, בעוד רכישות רכוש וציוד במזומן הגיעו ל35.8 מיליארד דולר.
התזרים מפעילות שוטפת היה חזק, אך חלק גדול ממנו נבלע בהקמת תשתיות. ההנהלה טוענת כי ניתן להאט במהירות את רכישת המעבדים אם הביקוש ישתנה, אך כל עוד הביקוש עולה על ההיצע, מיקרוסופט צפויה להמשיך להשקיע סכומים חריגים.
המשמעות היא שהצמיחה החשבונאית עשויה להישאר חזקה בזמן שהמרת הרווח למזומן תהיה מתונה יותר.
הגרף מטה מציג את העלייה העקבית בהכנסות Intelligent Cloud, שהגיעו ל39.3 מיליארד דולר, לצד זינוק ברווח התפעולי לכ16 מיליארד דולר, הנתונים מראים כי פעילות הענן ממשיכה להתרחב תוך שמירה על רווחיות תפעולית גבוהה, למרות ההשקעות הכבדות בתשתיות AI.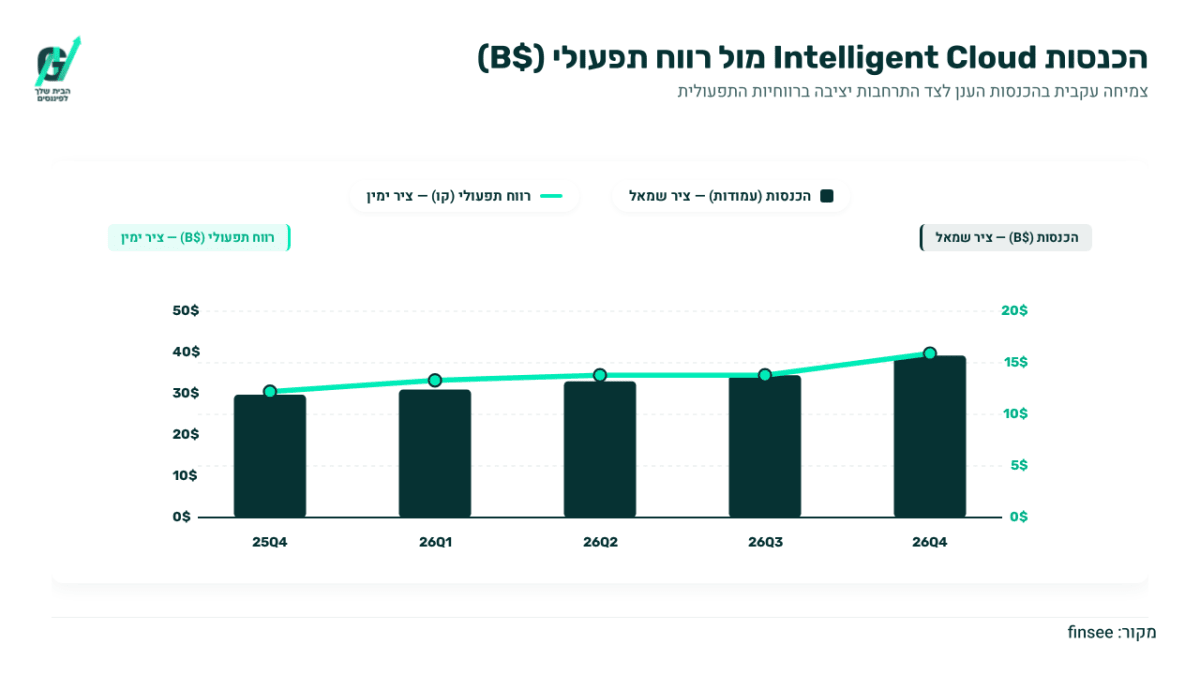
שאלות מפתח
-
איזה חלק מההאצה הצפויה בAzure לכ45% נובע מתוספת קיבולת זמינה, ואיזה חלק נובע מעלייה אורגנית בצריכה מצד לקוחות קיימים?
-
מתי ההנהלה מצפה שהמעבר של Copilot לתמחור לפי שימוש יתחיל לשפר את הרווח הגולמי, לאחר שהשימוש הגבוה המשיך להכביד עליו ברבעון הנוכחי?
-
לנוכח הוצאות הון של יותר מ50 מיליארד דולר ברבעון הבא, אילו מדדים פנימיים יקבעו אם להמשיך להאיץ את רכישת המעבדים או להתחיל למתן אותה?
למה לשים לב ברבעון הבא
צמיחת Azure
ההנהלה צופה צמיחה של כ45% במונחי מטבע קבוע, לעומת 43% ברבעון האחרון.
עמידה בתחזית או האצה מעבר לה תעיד שהקיבולת החדשה מתמלאת במהירות ותחזק את ההצדקה להשקעות.
האטה משמעותית, במיוחד ללא הקלה במגבלות הקיבולת, תעלה חשש שהביקוש או קצב המימוש נחלשים.
רווחיות הענן
שיעור הרווח הגולמי של Microsoft Cloud עמד על 65% והושפע לרעה מתמהיל שנוטה לAzure, מהשקעות בתשתיות ומהעלייה בשימוש במוצרי AI.
ההנהלה צופה יציבות לעומת הרבעון הנוכחי, יציבות או שיפור לצד האצת Azure יצביעו על יתרונות לגודל ועל התייעלות, בעוד ירידה נוספת תמחיש שהמוניטיזציה עדיין אינה מדביקה את עלויות המחשוב.
השקעות הון ותזרים חופשי
הוצאות ההון צפויות לעבור 50 מיליארד דולר ברבעון הבא, לאחר שתזרים המזומנים החופשי הסתכם ב19.6 מיליארד דולר ברבעון האחרון.
שיפור בתזרים לצד ההשקעה הגבוהה יעיד שהצמיחה מתחילה לממן את הרחבת התשתיות.
ירידה בתזרים או עלייה נוספת בהשקעות ללא האצה מקבילה בהכנסות תגביר את החשש מפגיעה בתשואה על ההון.
סיכום
מיקרוסופט סיימה את שנת הכספים כשההשקעה בAI מתחילה להופיע באופן ברור בהכנסות, בצבר ובאימוץ המוצרים. Azure וCopilot
התחזקו, התחזית מצביעה על האצה נוספת והביקוש ממשיך לעלות על הקיבולת.
החברה יצאה מהרבעון חזקה יותר, אך נדרשת כעת להוכיח שההשקעות האדירות ייצרו גם תזרים חופשי ורווחיות בת קיימא.
המניה עלתה לאחר שעות המסחר ב8.83%,