סיכום דו״ח Q2 2026 חברת Meta Platforms (META)
30.7.2026

בקצרה
- הכנסות Meta Platforms צמחו ב-28% ל-60.8 מיליארד דולר ברבעון השני של 2026, כאשר הכנסות הפרסום עלו ב-27% ל-59.4 מיליארד דולר, מה שמעיד על שיפור מוחשי ביעילות הפרסום בזכות השקעות בבינה מלאכותית ומודלים מתקדמים המשפרים את דירוג המודעות ושיעורי ההמרה.
- החברה הציגה צמיחה מרשימה בהכנסות שאינן מפרסום, שזינקו ב-73% למיליארד דולר, בעיקר בזכות הודעות בתשלום ב-WhatsApp ומנויים, מה שמסמן התרחבות מוצלחת של המודל העסקי מעבר לפרסום המסורתי ומספק מנוע צמיחה נוסף עם יתרון הפצה משמעותי.
- הוצאות ההון של Meta זינקו ל-31.1 מיליארד דולר ברבעון, ותזרים המזומנים החופשי צנח מ-8.55 מיליארד דולר ל-784 מיליון דולר בלבד, מה שמעיד על השקעות עתק בתשתיות AI המקדימות את יכולת החברה לייצר מהן תזרים משמעותי בטווח הקצר ומחלישות את התזה הפיננסית.
- הרווח הנקי של Meta ירד ב-14% ל-15.8 מיליארד דולר, וההוצאות הכוללות זינקו ב-55% ל-42 מיליארד דולר, מה שמשקף שחיקה ברווחיות, עלייה בהוצאות השכר לעובדי AI ועלויות משפטיות משמעותיות, ומעלה חשש לגבי יכולת החברה לשמור על רווחיות גבוהה בצל ההשקעות הגדולות והסיכונים המשפטיים.
חברת Meta Platforms שכולנו חיכינו לתוצאות שלה, דיווחה אמש לאחר סיום המסחר בארה״ב, כשהשאלה המרכזית הייתה האם השיפור שמייצרת הבינה המלאכותית בעסקי הפרסום מסוגל להצדיק את ההשקעות העצומות בתשתיות מחשוב.
החברה מפעילה את Facebook, Instagram, WhatsApp, Messenger וThreads, ומייצרת את מרבית הכנסותיה מפרסום דיגיטלי המותאם למיליארדי משתמשים.
התשובה שעלתה מהדוח הייתה מעורבת: ההכנסות צמחו ב28% ל60.8 מיליארד דולר, מספר החשיפות למודעות עלה ב14% והמחיר הממוצע למודעה טיפס ב12%, אך ההוצאות זינקו ב55%, הרווח הנקי ירד ב14% ל15.8 מיליארד דולר ותזרים המזומנים החופשי כמעט התאפס. הליבה העסקית של Meta ממשיכה להתחזק, אך הפער בין קצב הצמיחה בפרסום לבין קצב ההוצאה על תשתיות AI הפך למשתנה המרכזי בתזת ההשקעה.
התרחיש השורי
השימוש בבינה מלאכותית כבר מתורגם לשיפור מוחשי בעסקי הפרסום, ולא רק להבטחות על מוצרים עתידיים.
מודלים מתקדמים מסייעים לMeta להבין טוב יותר תוכן והעדפות משתמשים, לשפר את דירוג המודעות ולהגדיל את שיעורי ההמרה.
התוצאה הייתה צמיחה של 27% בהכנסות מפרסום ל59.4 מיליארד דולר, שהגיעה משילוב בריא יחסית של עלייה בכמות המודעות ועלייה במחירן.
מודל הפרסום החדש העלה את מספר ההקלקות ב8.3% ואת ההמרות ב15.7% בFacebook, בעוד פתרונות Advantage+, כלים אוטומטיים לניהול ולשיפור קמפיינים, הגיעו לקצב הכנסות שנתי של יותר מ75 מיליארד דולר.
אם השיפור בביצועי המודעות יימשך, Meta עשויה להפיק תשואה גבוהה יותר מכל משתמש ומכל מפרסם גם ללא האצה משמעותית בצמיחת הקהל.
מנוע הצמיחה השני נמצא בהרחבת המודל העסקי מעבר לפרסום המסורתי. ההכנסות האחרות ממשפחת האפליקציות הגיעו לראשונה למיליארד דולר, זינוק של 73%, בעיקר בזכות הודעות בתשלום בWhatsApp ומנויים.
במקביל, יותר ממיליון עסקים כבר משתמשים מדי שבוע בסוכנים העסקיים של Meta לשירות לקוחות ולביצוע מכירות, ו9 מיליון עסקים קטנים משתמשים בכלי יצירת פרסומות מבוססי AI.
החברה בוחנת הכנסות ממנויים, ממשקי API, חיבורים המאפשרים לעסקים להשתמש במודלים שלה, סוכני AI ואף מכירת כוח מחשוב.
מדובר עדיין בפעילויות מוקדמות, אך שילובן עם בסיס של מאות מיליוני עסקים ומיליארדי משתמשים מעניק לMeta יתרון הפצה שקשה לשחזר.
התרחיש הדובי
הסיכון המרכזי הוא שההשקעות בבינה מלאכותית מקדימות בהרבה את יכולתה של Meta לייצר מהן תזרים. הוצאות ההון, CapEx, השקעות ברכוש ובתשתיות ארוכות טווח, הגיעו ברבעון ל31.1 מיליארד דולר. כתוצאה מכך, FCF, תזרים המזומנים החופשי שנותר לאחר הוצאות ההשקעה, צנח מ8.55 מיליארד דולר ל784 מיליון דולר בלבד.
החברה אף העלתה את הקצה התחתון של תחזית הוצאות ההון השנתית מ125 ל130 מיליארד דולר, וכעת צופה טווח של 130-145 מיליארד דולר.
ההנהלה טוענת שקיימים שימושים בעלי תשואה חיובית לכל כוח מחשוב נוסף, אך עדיין לא כימתה מתי הפעילויות החדשות ייצרו החזר משמעותי על ההון.
הגרף מטה מציג את התנודתיות ברווח הנקי של Meta ואת הירידה מ26.8 מיליארד דולר ברבעון הראשון של 2026 ל15.8 מיליארד דולר ברבעון השני, גם בהשוואה לרבעון המקביל נרשמה ירידה של כ14%, למרות הצמיחה החדה בהכנסות.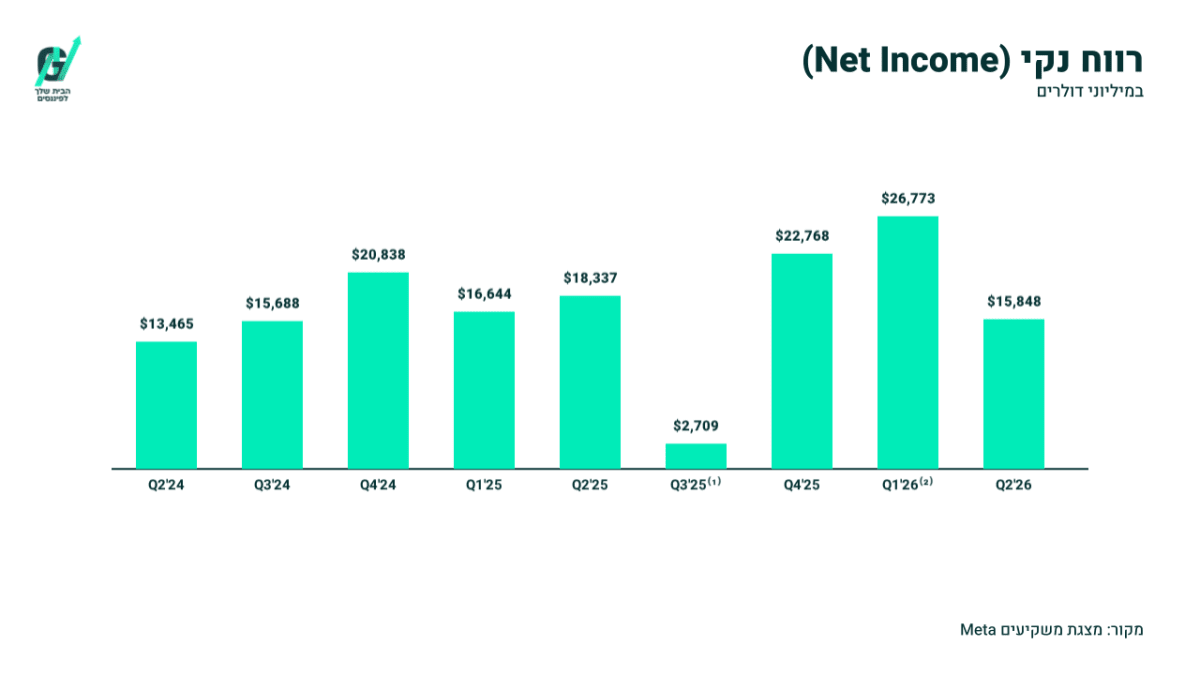
הסיכון השני הוא השחיקה ברווחיות והחשיפה המשפטית.
ההוצאות הכוללות זינקו ב55% ל42 מיליארד דולר, הרווח התפעולי ירד ב8% ושיעור הרווח התפעולי התכווץ מ43% ל31%.
חלק מהפגיעה נבע מ2.4 מיליארד דולר של הוצאות משפטיות ומ1.18 מיליארד דולר של עלויות פיטורים, כך שהיא אינה משקפת במלואה את פעילות הליבה.
עם זאת, גם בנטרול סעיפים אלו ניכרת עלייה בהוצאות השכר לעובדי AI, בפחת, בעלויות מרכזי הנתונים, בשירותי ענן ובשימוש במודלים חיצוניים.
נוסף על כך, Meta הזהירה כי משפטים הקשורים להשפעת מוצריה על צעירים עלולים להוביל להפסד מהותי, ולכן הסיכון המשפטי אינו בהכרח אירוע חד פעמי שהסתיים ברבעון הנוכחי.
האם השתנה משהו בתזת החברה?
תזת ההשקעה העסקית התחזקה, מאחר שהדוח הראה כי השקעות הAI משפרות כבר היום את המעורבות, המיקוד הפרסומי והכנסות הליבה.
מנגד, התזה הפיננסית נחלשה בשל ירידה חדה ברווחיות ובתזרים המזומנים החופשי.
המשתנה החשוב ביותר מעתה הוא לא קצב בניית התשתיות, אלא היכולת להוכיח שההשקעות מייצרות צמיחה ורווחים בקצב שמצדיק את היקפן.
הנושאים המרכזיים
מנוע הפרסום ממשיך להאיץ
הכנסות הפרסום הגיעו ל59.4 מיליארד דולר, עלייה של 27% לעומת התקופה המקבילה.
מספר החשיפות למודעות עלה ב14% והמחיר הממוצע למודעה עלה ב12%, שילוב המעיד כי הצמיחה אינה נשענת רק על הצגת יותר מודעות.
מערכות ההמלצה והפרסום מבוססות הAI משפרות את התאמת התוכן והמודעות למשתמש, וכך מאפשרות לMeta להגדיל במקביל את המעורבות ואת התמורה שמקבלים המפרסמים.
קהל עצום עם שיפור במעורבות
מספר המשתמשים היומיים במשפחת האפליקציות הגיע ל3.6 מיליארד, עלייה שנתית של 3%. Instagram הגיע ל2 מיליארד משתמשים יומיים וThreads חצה 500 מיליון משתמשים חודשיים.
זמן השימוש בInstagram צמח בשיעור דו ספרתי וזמן הצפייה בווידאו בFacebook עלה ב9%, בין היתר בזכות שיפור מערכות ההמלצה.
המשמעות היא שגם בבסיס משתמשים עצום, Meta עדיין מצליחה להרחיב את זמן השימוש וליצור מלאי נוסף של חשיפות פרסומיות.
התשתיות צורכות כמעט את כל המזומן
תזרים המזומנים מפעילות שוטפת עמד על 31.9 מיליארד דולר, אך הוצאות ההון בסך 31.1 מיליארד דולר הותירו תזרים חופשי של 784 מיליון דולר בלבד.
הפער ממחיש כי החולשה בתזרים אינה נובעת מקריסה ביכולת ייצור המזומנים של הליבה, אלא מהחלטה להשקיע כמעט את כולו בשרתים, מרכזי נתונים ורשתות.
עם זאת, ככל שההשקעות נמשכות זמן רב יותר ללא הכנסות חדשות משמעותיות, כך עולה רף ההוכחה שהמשקיעים ידרשו מההנהלה.
הטבלה מטה ממחישה כיצד הזינוק בהשקעות בתשתיות כיווץ את תזרים המזומנים החופשי של Meta מ12.4 מיליארד דולר ברבעון הקודם ומ8.5 מיליארד דולר ברבעון המקביל, ל784 מיליון דולר בלבד ברבעון השני של 2026.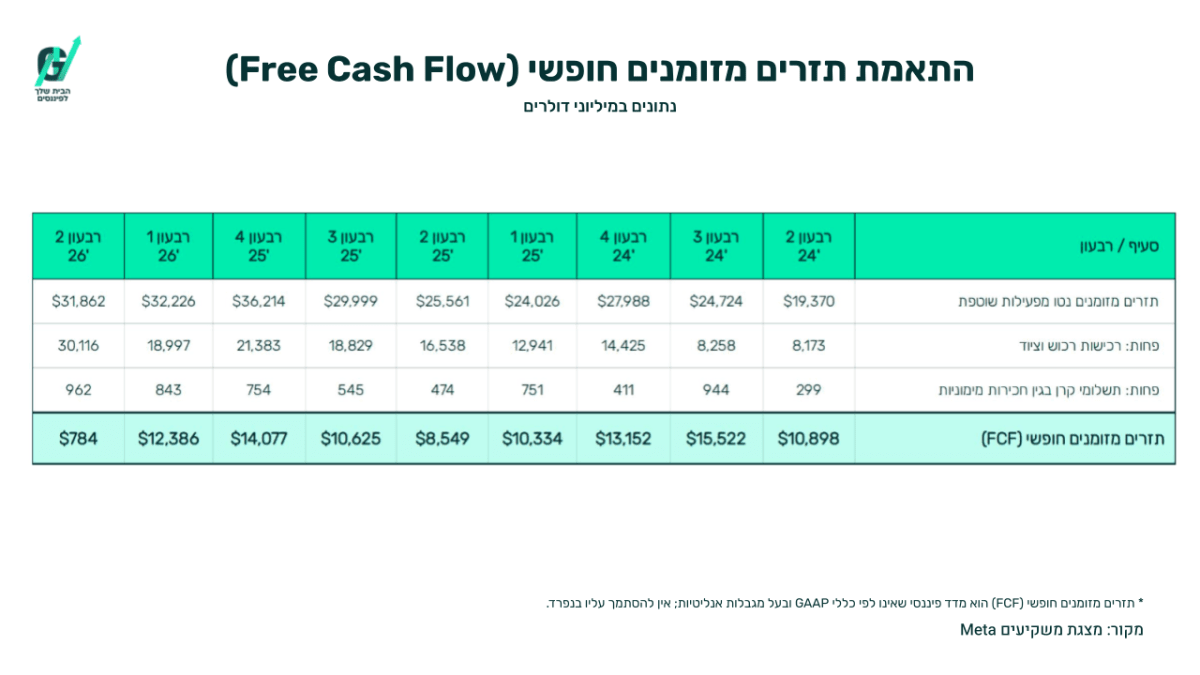
הכנסות חדשות מתחילות להופיע
הכנסות משפחת האפליקציות שאינן מפרסום צמחו ב73% למיליארד דולר, בעוד הכנסות Reality Labs עלו ב16% ל431 מיליון דולר בזכות משקפי הAI, שקיזזו חולשה במכירות משקפי Quest. גם לאחר הצמיחה, Reality Labs רשמה הפסד תפעולי של 4.62 מיליארד דולר.
לכן המשקפיים, הסוכנים העסקיים והמנויים מעניקים אופציונליות עתידית, אך עדיין אינם גדולים מספיק כדי לשנות את התלות בפרסום או לקזז את הוצאות הפיתוח.
שאלות מפתח
-
איזה חלק מהוצאות התשתית ב2026 וב2027 מיועד לשיפור עסקי הפרסום הקיימים, ואיזה חלק מיועד למוצרים שעדיין אינם מייצרים הכנסות?
-
באיזה שלב צפויים הסוכנים העסקיים, המנויים וממשקי הAPI לייצר הכנסה מהותית, ואילו מדדים תפעוליים יאפשרו למשקיעים לעקוב אחר ההתקדמות?
-
מהו שיעור ההוצאות המשפטיות שהחברה מעריכה כי עלול לחזור ברבעונים הבאים, ומהי החשיפה האפשרית מהמשפטים הקשורים לצעירים?
למה לשים לב ברבעון הבא
תחזית ההכנסות
Meta צופה הכנסות של 61-64 מיליארד דולר ברבעון השלישי, כאשר שערי המטבע צפויים לגרוע כנקודת אחוז מקצב הצמיחה השנתי. תוצאה בחלק העליון של הטווח תעיד כי השיפור בפרסום ובמעורבות ממשיך לקזז את השפעת המטבע.
תוצאה בחלק התחתון או הפחתת התחזית תעלה חשש שהוצאות התשתית ממשיכות לצמוח בזמן שהכנסות הליבה מתחילות להאט.
שיעור הרווח התפעולי
יש לבחון אם שיעור הרווח התפעולי מתאושש לאחר הירידה ל31%, עם יציאת מרבית עלויות הפיטורים מהדוחות. התאוששות תעיד כי חלק מהפגיעה היה חד פעמי וכי Meta מצליחה לשמור על משמעת תפעולית לצד השקעות הAI.
שחיקה נוספת תצביע על כך שעלויות התשתית, השכר והפחת הפכו ללחץ מתמשך.
תזרים המזומנים החופשי
המשקיעים יצטרכו לעקוב אחר הפער בין תזרים המזומנים מפעילות שוטפת לבין הוצאות ההון.
התאוששות בתזרים החופשי, גם כאשר הוצאות ההון נשארות גבוהות, תראה כי הליבה העסקית מסוגלת לממן את בניית התשתיות. תזרים נמוך נוסף או מעבר לתזרים שלילי יגבירו את התלות בחוב, בשותפים חיצוניים ובמבני מימון חדשים.
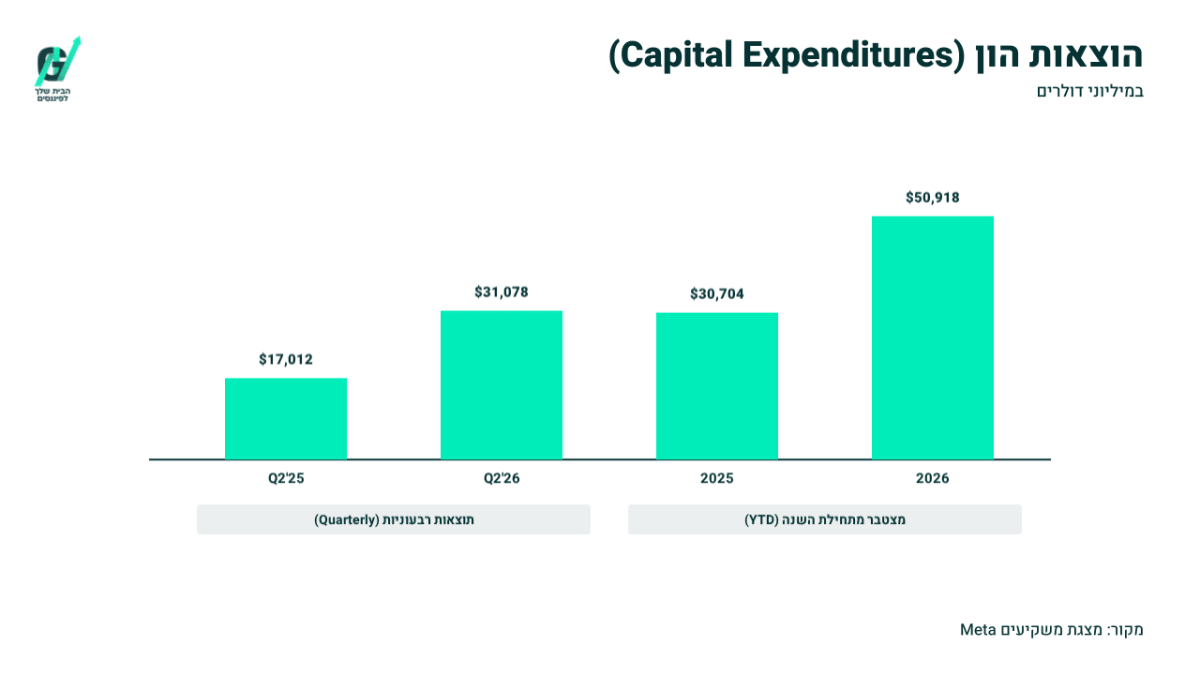
הגרף מטה ממחיש את קצב הגידול בהשקעות התשתית של Meta, הוצאות ההון זינקו ב83% לעומת הרבעון המקביל ל31.1 מיליארד דולר, והגיעו מתחילת השנה ל50.9 מיליארד דולר, עלייה של כ66% לעומת התקופה המקבילה ב2025.
סיכום
Meta הציגה ליבה עסקית חזקה, עם צמיחה מהירה בפרסום והוכחות לכך שבינה מלאכותית כבר משפרת את המעורבות ואת ביצועי המודעות.
עם זאת, הרבעון המחיש שהמעבר מחברת פרסום עתירת מזומנים לחברת תשתיות AI מגיע במחיר כבד ברווחיות ובתזרים.
עד הדוח הבא, השאלה המרכזית תהיה האם הצמיחה תמשיך להקדים את קצב העלייה בהוצאות.
המניה ירדה לאחר שעות המסחר ב7.45%, לאחר שהמשקיעים התמקדו בשחיקה ברווח, בתזרים המזומנים הנמוך ובהיקף השקעות ההון.