העסק הטוב שהבנק המתחרה עדיין לא מכיר
29.7.2026

בקצרה
- החקיקה להקמת מאגר נתוני אשראי לעסקים קטנים ובינוניים הושלמה ב-16 ביולי 2026, במטרה לצמצם את יתרון המידע של הבנקים ולאפשר לעסקים להשתמש בהיסטוריה פיננסית טובה כנכס נייד, מה שעשוי להוביל לתחרות רבה יותר ולהוזלת עלויות האשראי.
- בנקים מכירים היטב את לקוחותיהם הוותיקים, כולל מחזור, תזרים והיסטוריית החזרים, מה שמאפשר להם לתמחר סיכון בצורה מדויקת ולהציע תנאים טובים יותר, בעוד שבנקים מתחרים, ללא מידע זה, עלולים לדרוש ריבית גבוהה יותר או ביטחונות נוספים עקב חוסר וודאות.
- מאגר האשראי העסקי החדש, המתוכנן על ידי בנק ישראל, ירכז מידע פיננסי ויאפשר למלווים נוספים להבין טוב יותר את מצב העסק ולהעריך סיכונים בצורה מדויקת, במטרה להפוך את המוניטין הפיננסי לנכס השייך לעסק עצמו ולא רק לבנק המנהל את חשבונו.
- יותר מידע במאגר האשראי לא מבטיח אשראי זול לכל עסק, אלא מאפשר למלווים להבחין בין עסקים יציבים לבין עסקים בסיכון גבוה, כך שעסקים עם התנהלות פיננסית טובה ייהנו מהוזלה, בעוד שעסקים עם התנהלות בעייתית עלולים לגלות שהמידע החדש מייקר את עלויות האשראי שלהם.
מאגר האשראי העסקי החדש מבטיח לצמצם את יתרון המידע של הבנקים, אבל המבחן האמיתי שלו לא יהיה בכמות הנתונים שייאספו, אלא במחיר שיופיע בסוף על הצעת ההלוואה.
כשבעל עסק פונה לבנק שמנהל את החשבון שלו כבר שנים, הוא לא מגיע רק עם בקשה לאשראי.
הבנק מכיר את המחזור שלו, רואה מתי נכנסים התשלומים, יודע אילו חודשים חלשים יותר ומכיר את היסטוריית ההחזרים שלו.
לעומת זאת, כשאותו עסק פונה לבנק מתחרה, חלק גדול מהסיפור הזה נעלם, מבחינת המלווה החדש, גם עסק יציב ורווחי עלול להיראות כמעט כמו עסק בתחילת דרכו.
המחזור הוא אותו מחזור, הלקוחות הם אותם לקוחות והיסטוריית ההחזר לא השתנתה, אבל מחיר הכסף עדיין יכול להיות גבוה יותר רק מפני שהמידע נשאר אצל הבנק הראשון.
ב16 ביולי 2026 הושלמה החקיקה להקמת מאגר נתוני אשראי לעסקים קטנים ובינוניים.
עכשיו מתחיל החלק המעניין באמת, השאלה היא לא רק האם המאגר יאסוף מידע, אלא האם היסטוריה פיננסית טובה תהפוך לנכס שהעסק יכול לקחת איתו ממלווה למלווה.
האם עסק שהתנהל באחריות במשך שנים יוכל להשתמש במוניטין הפיננסי שלו כדי לקבל הצעה זולה יותר, או שהנתונים יצטברו במערכת בלי לשנות את הריבית, את דרישות הביטחונות ואת תנאי ההלוואה.
זה מבחן המציאות שיקבע אם מדובר בשינוי אמיתי בשוק האשראי, או בעוד תשתית מידע מרשימה שלא מצליחה להגיע לכיס של בעלי העסקים.
המידע נשאר אצל מי שכבר החזיק בלקוח
מחיר האשראי נקבע לפי הריבית במשק, מצב העסק והיכולת שלו להחזיר את ההלוואה, אבל הוא מושפע גם מדבר פשוט יותר.
כמה המלווה באמת יודע על הלווה, בנק שמכיר עסק במשך שנים יכול להבחין בין חודש חלש בגלל עונתיות לבין ירידה שמעידה על בעיה עמוקה יותר, הוא יודע אם חריגה בחשבון היא אירוע חד פעמי, או דפוס שחוזר על עצמו, הוא רואה כיצד העסק התמודד בתקופות קשות, האם החזיר הלוואות בזמן ואיך נראית ההתנהלות השוטפת שלו.
מלווה חדש לא מחזיק באותה תמונה, כדי להגן על עצמו מפני חוסר הוודאות, הוא עלול לדרוש ריבית גבוהה יותר, לבקש ערבויות נוספות, להציע סכום קטן יותר או פשוט לוותר על העסקה.
כך נוצרת מעין פרמיה של לקוח שבוי ואני אסביר, העסק נשאר בבנק הקיים לא בהכרח מפני שקיבל את ההצעה הטובה ביותר, אלא מפני שרק גוף אחד מכיר אותו מספיק כדי לתמחר את הסיכון בצורה מלאה.
מאגר האשראי העסקי נועד לצמצם את יתרון המידע הזה.
בנק ישראל מתכנן לרכז מידע פיננסי שיאפשר לבנקים נוספים ולגופי אשראי חוץבנקאיים להבין טוב יותר את מצבו של העסק ולהעריך את הסיכון בצורה מדויקת יותר.
אם המנגנון יעבוד כפי שמתוכנן, עסק שמתנהל בצורה מסודרת לא יצטרך להתחיל את סיפור חייו הפיננסי מחדש בכל פעם שהוא מבקש הצעה ממלווה אחר, הוא יוכל להגיע לתחרות עם היסטוריה, עם נתונים ועם הוכחות להתנהלות טובה, המטרה היא להפוך את המוניטין הפיננסי של העסק מנכס ששמור בתוך הבנק לנכס ששייך לעסק עצמו.
אבל ההצלחה לא תימדד בהקמת המאגר, היא תימדד ברגע שבו בעל עסק יקבל מבנק מתחרה הצעה טובה יותר, והריבית תרד לא בגלל שהעסק השתנה, אלא מפני שסוף סוף גם המתחרים מכירים אותו.
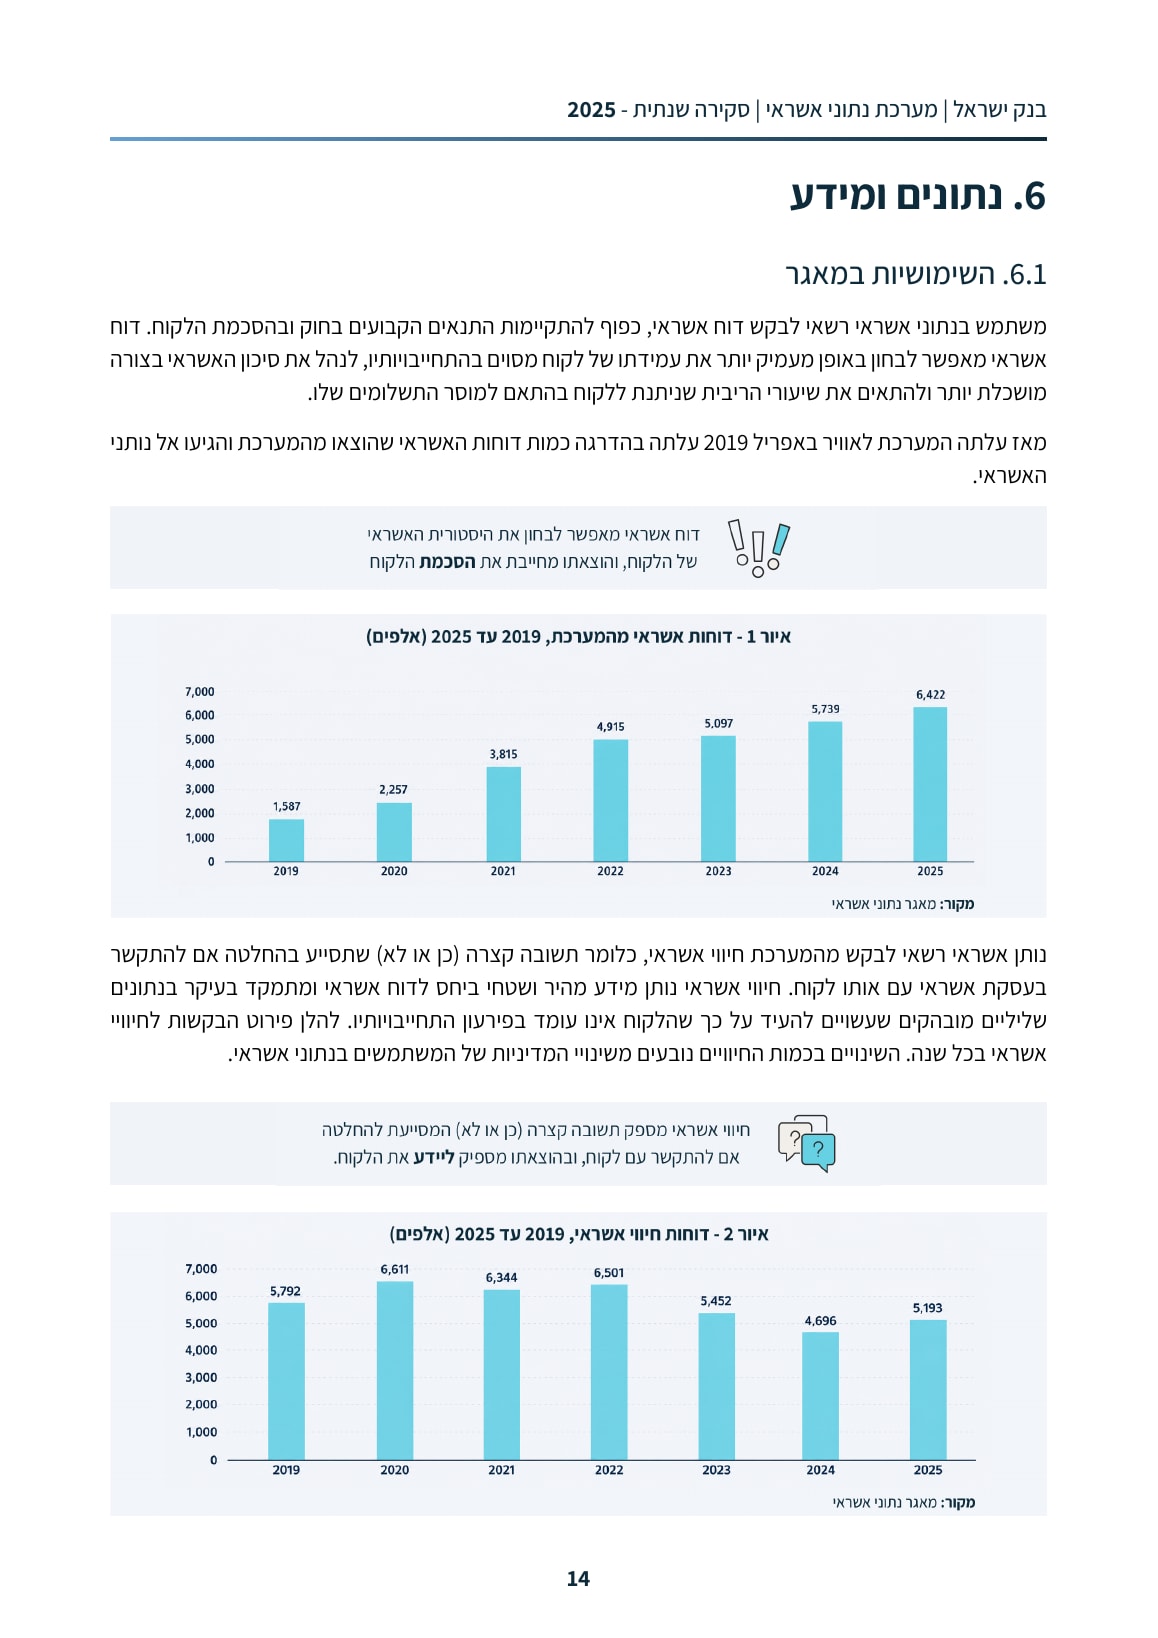
כך נראה הגידול בשימוש במאגר האשראי הקיים
בתמונה מטה ניתן לראות את מספר הדוחות שהופקו ואת התרחבות השימוש במערכת, זה בסיס חשוב להבנת התשתית שעליה אמור להיבנות המאגר העסקי.
 מקור: בנק ישראל
דירוג מדויק יכול להוזיל כסף וגם לייקר אותו
יותר מידע לא מבטיח אשראי זול לכל עסק, הוא מאפשר למלווים להבדיל בצורה חדה יותר בין עסק שמחזיר חוב בעקביות לבין עסק שהסיכון בו עולה, עסק עם תשלומים עקביים, מינוף סביר ותזרים יציב עשוי להרוויח מהיכולת להוכיח את איכותו, עסק שמגלגל חובות או משלם באיחור עלול לגלות שהמידע החדש מצמצם את מרחב ההסבר שלו.
זה הצד השני של אותו מנגנון, כשהסיכון נעשה גלוי, המלווים יכולים להציע מחיר טוב יותר לעסק חזק ומחיר גבוה יותר לעסק חלש, החשש המרכזי נוגע לאיכות הנתונים וליכולת לתקן טעויות.
רישום שגוי, זיהוי לא נכון של אירוע חד פעמי או מידע שלא עודכן בזמן עלולים לפגוע בעסק דווקא כשהוא זקוק למימון, הגנה על מידע עסקי, הרשאות גישה ודרך מהירה לערעור הן לא סעיף צדדי.
הן התשתית שעליה האמון במאגר יקום או ייפול.
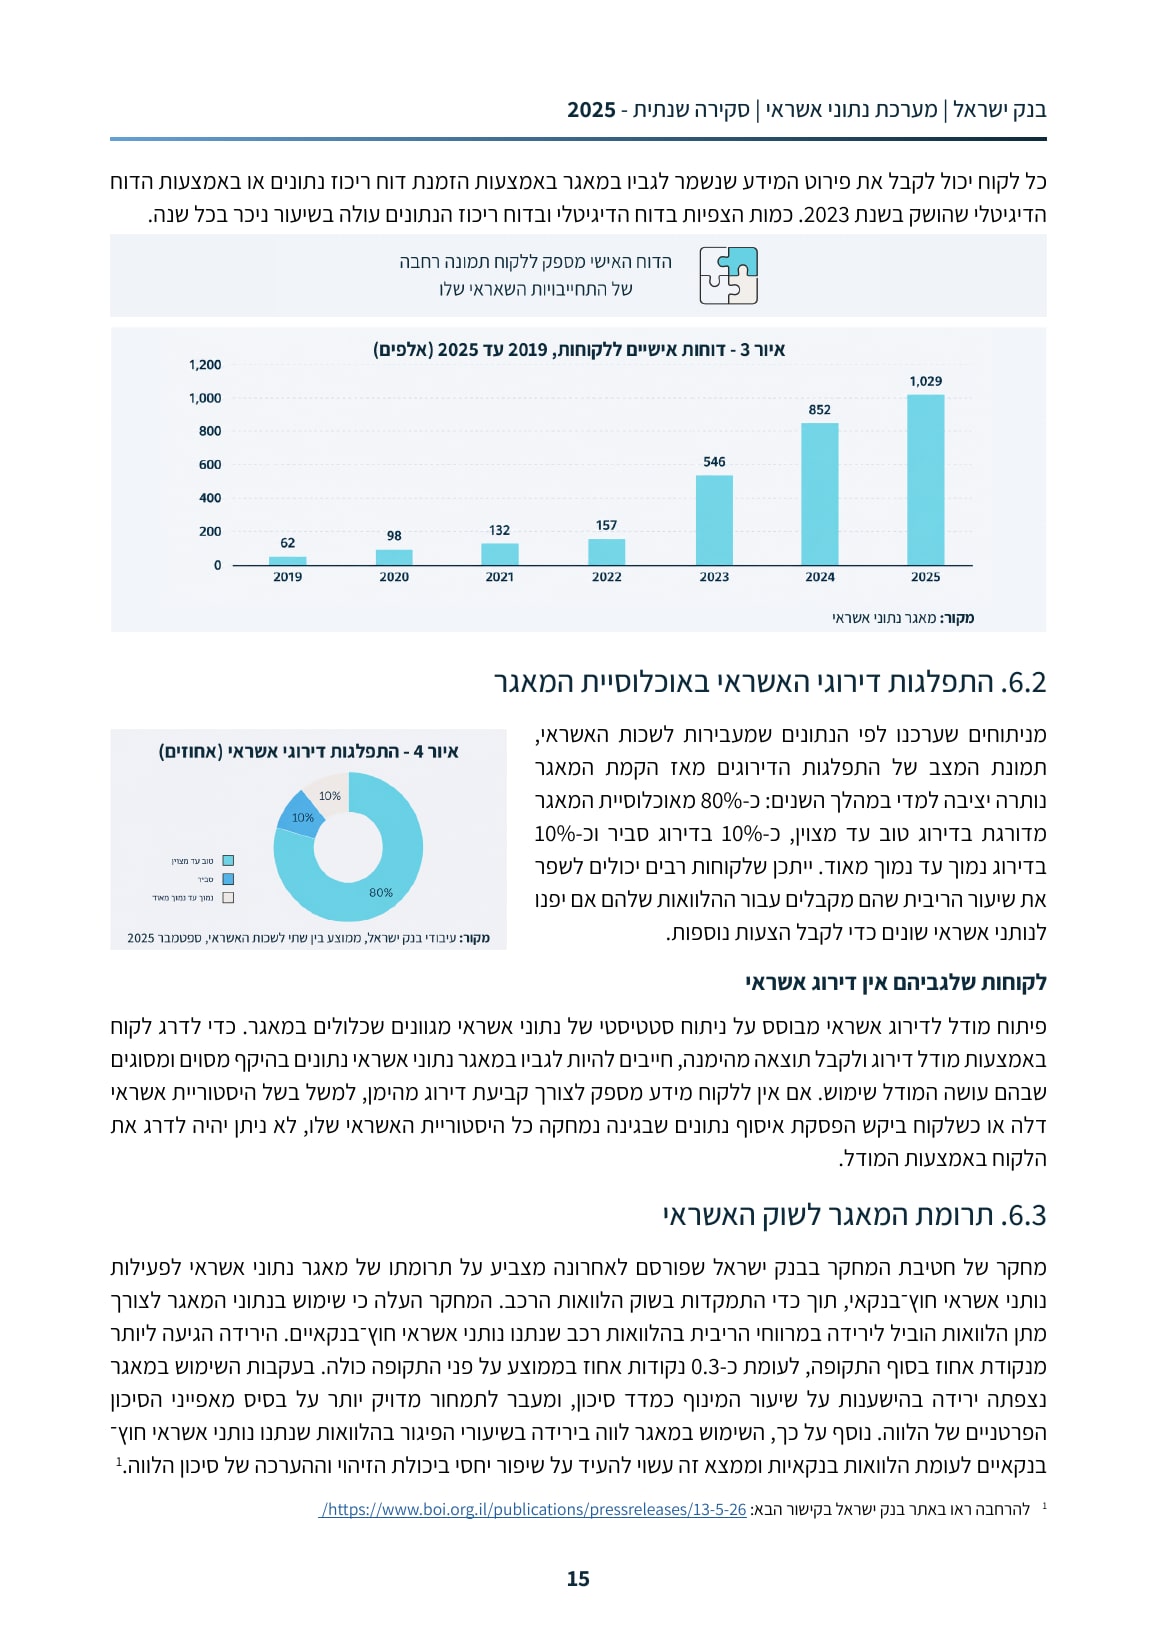
מי נמצא בתוך מאגר האשראי ואיך הנתונים מתחלקים
עמוד נוסף מתוך הסקירה הרשמית מציג את התפלגות דירוגי האשראי ואת הצטרפות הלקוחות לקבלת שירותים.
הנתונים ממחישים עד כמה איכות המידע והיכולת להבין אותו משפיעות על תחרות אמיתית.
 מקור: בנק ישראל
המבחן יופיע בשורה אחת בהצעת ההלוואה
ההצלחה לא תמדד במספר הרשומות שנאספו, היא תימדד במספר ההצעות האמיתיות שכל עסק מקבל ובפער בין המחירים, אם עסק טוב יוכל לפנות לשלושה מלווים ולקבל שלוש הצעות אמיתיות, כוח המיקוח יעבור אליו.
אם המידע יישאר מורכב, יקר או נגיש בעיקר לגופים הגדולים, השוק יקבל מאגר חדש בלי תחרות חדשה.
יש גם שאלה של זמן, חקיקה מסיימת את שלב התכנון, אבל הקמת תשתית, חיבור מקורות מידע ופיתוח מוצרי אשראי לוקחים זמן, בעלי עסקים לא ירגישו את השינוי ביום שבו החוק עבר.
הם ירגישו אותו ביום שבו בנק שלא מכיר אותם יציע מחיר שמתחרה בבנק שמחזיק אותם שנים.
ביום שבו המאגר יתחיל לפעול, בעל העסק לא יצטרך לשאול כמה מידע נאסף עליו.
הוא יצטרך לבדוק כמה מלווים רצו להתחרות עליו, מהו הפער בין ההצעות וכמה מהר תוקנה טעות שעלולה לייקר את החוב, אם ההיסטוריה הטובה תעבור עם העסק, הדלת שנפתחה בתחילת הסיפור תהיה דלת יציאה מיחסי תלות, אם המחיר לא ישתנה, נקבל מאגר חדש והשוק יישאר ישן.