העמלות הקטנות שמצטברות לכמעט 1,000 שקל בשנה
29.7.2026

בקצרה
- עלות ניהול חשבון עובר ושב והחזקת כרטיס חיוב הגיעה לכ-379 שקל בשנה בממוצע בשנת 2025, ובהתחשב ב-2.6 חשבונות למשק בית, הסכום המצטבר למשפחה מתקרב לאלף שקל, מה שמדגיש את הצורך בבדיקה מקיפה של כלל העמלות הפיננסיות.
- דמי כרטיס האשראי מהווים את רכיב העלות הגדול ביותר בחשבון הממוצע, עם כ-150 שקל בשנה, כאשר הטבות ראשוניות מסתיימות והכרטיס נשאר פעיל, דבר המצריך בחינה תקופתית של כדאיות החזקת הכרטיס והשוואת עמלות.
- הבנקים גבו 5.7 מיליארד שקל בעמלות ממשקי בית ועסקים קטנים בשנת 2025, כאשר כ-33% מהסכום הגיעו מפעילות בניירות ערך, עלייה מ-27% בשנת 2023, מה שמצביע על ניירות ערך כמנוע הכנסות משמעותי לבנקים ומחייב משקיעים להשוות עמלות מסחר והחזקה.
- עלות ניהול חשבון חודשית עלתה מ-29.1 שקל ב-2024 ל-31.6 שקל ב-2025, עלייה של כ-8.6%, אך זו נבעה בעיקר מסיום הטבות והקלות זמניות שניתנו במהלך המלחמה, ולא מהתייקרות מהותית, מה שמלמד על חשיבות מעקב אחר שינויים במדיניות העמלות לאחר תקופות הטבה.
חשבון ישן, כרטיס שהגיע עם הטבה ותיק השקעות שנשאר בבנק מתחברים למחיר משפחתי שקל מאוד לפספס.
פתחו לרגע את פירוט החיובים בחשבון הבנק וחפשו שם שורה אחת של אלף שקל על עמלות.
כנראה שלא תמצאו אותה, במקומה יופיעו כמה שקלים על כרטיס, עמלה קטנה על פעולה בחשבון, חיוב על המרת מטבע ואולי תשלום נוסף בתיק ההשקעות.
כל סכום נראה שולי בפני עצמו, וזה בדיוק מה שמקשה להרגיש את המחיר האמיתי.
לפי הדוח השנתי האחרון של בנק ישראל, שמתאר את שנת 2025 ופורסם ביולי 2026, העלות הממוצעת של ניהול חשבון עובר ושב והחזקת כרטיס חיוב הגיעה לכ379 שקל בשנה.
תחברו את הסכום הזה לנתון של 2.6 חשבונות בממוצע למשק בית והגיעו לאומדן שמתקרב לאלף שקל למשפחה.
לא כל משפחה משלמת את הסכום הזה, ולא כל חשבון עולה אותו דבר, אבל החישוב חושף בעיה שקל לזהות כמעט בכל בית, אנחנו לא משלמים רק על שירות אחד, אלא על אוסף של קשרים פיננסיים שנפתחו בתקופות שונות ונשארו איתנו גם כשהחיים השתנו.
המחיר לא שבר שיא חדש, הוא פשוט חזר
המספרים של 2025 נראים במבט ראשון כמו התייקרות חדה.
העלות החודשית הממוצעת לניהול חשבון ולהחזקת כרטיס עלתה מ29.1 שקל בשנת 2024 ל31.6 שקל בשנת 2025, עלייה של כ8.6%.
אבל שנת 2024 הייתה נקודת השוואה חריגה.
במהלך המלחמה קיבלו משרתי מילואים, משפחות שפונו מבתיהן וקבוצות נוספות פטורים והקלות בעמלות.
כאשר חלק מההטבות הסתיימו, המחיר חזר כמעט לרמה שבה היה לפני ההקלה.
בשנת 2023 העלות השנתית הייתה כ382 שקל לחשבון, ובשנת 2025 היא עמדה על כ379 שקל.
המשמעות פשוטה, הבנקים לא העלו את המחיר לשיא שלא הכרנו, אבל משפחות רבות הרגישו התייקרות מפני שהנחה זמנית נעלמה בדיוק כשהוצאות אחרות כבר לחצו על התקציב.
הכרטיס שנשאר אחרי שההטבה הלכה
כרטיסי אשראי כמעט אף פעם לא נכנסים לחיים שלנו כעוד הוצאה.
הם מגיעים עם הנחה ברשת מזון, צבירת נקודות, מתנה או פטור מדמי כרטיס לתקופה מוגבלת.
ברגע ההצטרפות העסקה יכולה להיות משתלמת, הבעיה מתחילה חודשים או שנים אחר כך, כשההטבה מסתיימת והכרטיס נשאר בארנק או בטלפון.
דמי הכרטיס היו רכיב העלות הגדול ביותר בחשבון הממוצע והגיעו לכ150 שקל בשנה.
עוד כ140 שקל שולמו על פעולות שוטפות בעובר ושב, אף אחד מהסכומים האלה לא נראה כמו החלטה כלכלית גדולה, אבל יחד עם חשבון נוסף וכרטיס נוסף הם מתחילים להצטבר.
המחיר הזה דומה למנוי דיגיטלי שנפתח בתקופת ניסיון.
הסכום החודשי קטן מספיק כדי שלא נעצור בשבילו, והזמן הופך אותו להכנסה יציבה עבור מי שגובה אותו, זה לא נובע בהכרח מאדישות.
רוב האנשים עובדים, מנהלים בית ומטפלים בעשרות משימות אחרות, בזמן שהמחיר הבנקאי מפוזר בין כמה דוחות וכמה מועדי חיוב.
בדיוק בגלל זה הבדיקה הנכונה מתחילה בחיבור התמונה, ולא במרדף אחרי עמלה אחת.
בזמן שאנחנו בודקים עשרה שקלים, הכסף הגדול נמצא במקום אחר
העמלות על העובר ושב מקבלות הרבה תשומת לב מפני שהן מופיעות בחשבון לעיתים קרובות.
אבל מנוע ההכנסות הגדול של הבנקים מעמלות נמצא דווקא בניירות הערך.
בשנת 2025 גבו הבנקים 5.7 מיליארד שקל בעמלות ממשקי בית ומעסקים קטנים, לעומת 5.4 מיליארד שקל בשנת 2024.
כ33% מהסכום הגיעו מפעילות בניירות ערך, לעומת 31% בשנת 2024 ו27% בשנת 2023.
ההכנסות מעמלות ניירות ערך עלו ב9% והגיעו לכ1.8 מיליארד שקל, בעיקר בגלל גידול בפעילות של ישראלים בניירות ערך בחו״ל.
יש כאן פער מעניין, משפחה יכולה לנהל שיחה ארוכה עם הבנק על מסלול עמלות שעולה עשרה שקלים בחודש, ובאותו זמן לשלם הרבה יותר על קנייה, מכירה והחזקה של ניירות ערך בלי להשוות את המחיר.
עמלת מסחר מופיעה פחות פעמים, אבל הסכום שלה יכול להיות משמעותי יותר.
העמלה הקטנה שמסתירה את מנוע ההכנסות הגדול
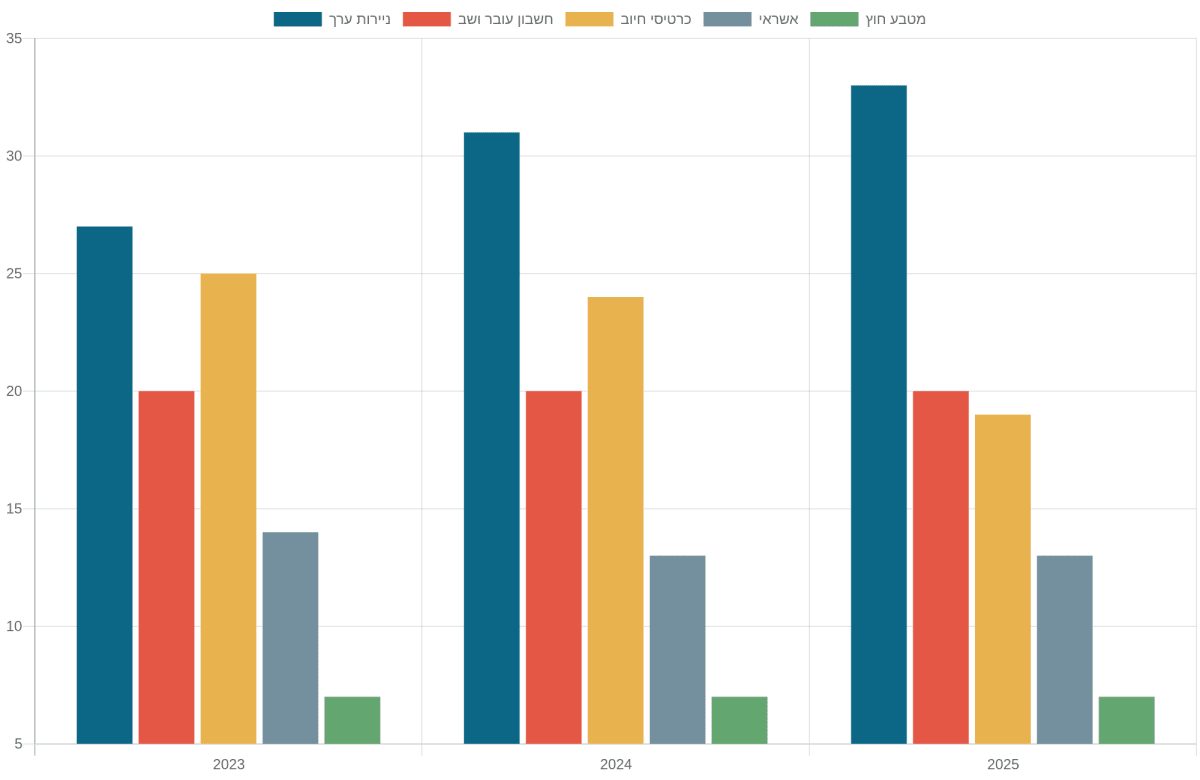
הגרף מראה כיצד ניירות הערך הפכו לרכיב הגדול ביותר בהכנסות הבנקים מעמלות ממשקי בית ומעסקים קטנים.
מקור:בנק ישראל, הדיווח התקופתי על מחירי השירותים הבנקאיים הנפוצים למשקי הבית לשנת 2025
שנת 2026 משנה את הכללים, אבל לא את ההרגלים
הנתונים השנתיים האחרונים מתארים את 2025, אבל במהלך 2026 כבר התקבלו החלטות שמשנות את הדרך שבה העמלות ייגבו בהמשך.
מאוקטובר 2026 דמי כרטיס חיוב מיידי, שמוכר גם ככרטיס דביט, יוגבלו לשבעה שקלים בחודש.
המחיר הממוצע בשוק עומד כיום על כתשעה שקלים, כך שמדובר בהפחתה ממוקדת בעיקר עבור לקוחות שמשתמשים בדביט כאמצעי תשלום בסיסי.
השלב הרחב יותר מתוכנן ליולי 2027.
במקום מסלול בסיסי שכולל מספר מצומצם של פעולות, הבנקים יגבו עד עשרה שקלים עבור מאה פעולות ראשונות בחודש, בחשבון שבו בוצעו עד שתי פעולות, התקרה תהיה חמישה שקלים.
השינוי יחול כברירת מחדל, כך שהלקוח לא יצטרך להצטרף למסלול באופן פעיל.
גם בתחום ניירות הערך פורסם ביוני 2026 דוח סופי שמציע מודל עמלות פשוט ושקוף יותר, כולל אפשרות לחבילות שירותים והפרדה ברורה יותר בין תשלום על ייעוץ לבין שירותים אחרים.
אבל חלקים מהמודל עדיין דורשים אסדרה ויישום מדורג, זו הבחנה חשובה.
החלטה שפורסמה בשנת 2026 עדיין לא מוכיחה שהחשבון של המשפחה כבר ירד.
הרפורמות יכולות לשפר את השקיפות ולהוריד תקרות, אבל הן לא יסגרו כרטיס שכבר לא נותן ערך, לא יאחדו חשבונות שנשארו פתוחים ולא ישוו עבורנו את מחיר המסחר.
הבדיקה ששווה יותר מעוד ויכוח עם הבנק
רק כ15% מהלקוחות הצטרפו למסלול עמלות בסיסי או מורחב בשנת 2025, אבל גם הנתון הזה לא אומר שכל השאר מפסידים.
כ62% מהחשבונות שילמו עד עשרה שקלים בחודש, סכום שלא בהכרח מצדיק מסלול קבוע.
מהצד השני, כ22% מהלקוחות שילמו יותר מעשרה שקלים ולא הצטרפו למסלול, ושם כבר יכולה להיות סיבה טובה לבדוק חלופה.
אין מסלול אחד שמתאים לכולם.
לקוח שמבצע מעט פעולות עשוי לשלם פחות בלי חבילה, ולקוח פעיל עשוי לחסוך בעזרת מסלול מתאים.
מבחן המציאות לא מתחיל בשאלה אם הבנק יקר, אלא בבדיקה אחת פשוטה של כל המערכת המשפחתית.
אפשר לקחת את דוח העמלות השנתי, לרשום בצד את כל חשבונות הבנק, הכרטיסים ותיקי ההשקעות ולסמן ליד כל אחד מהם מה הוא עולה ומה הוא עדיין נותן בתמורה.
חשבון ישן, כרטיס שנפתח בגלל מתנה והטבה שפגה לא נראים כמו החלטה גדולה.
אבל כשהם מצטברים, הם הופכים למחיר שנתי אמיתי.
הבנק לא חייב לשלוח למשפחה חשבון אחד של אלף שקל, מספיק שהמחיר יהיה מפוזר בין חיובים קטנים, עד שמישהו בבית יחבר את הכול.