סיכום דו״ח Q2 2026 חברת Lemonade (LMND)
29.7.2026

בקצרה
- חברת Lemonade הציגה צמיחה מרשימה בפרמיות הפעילות בשיעור של 32.4% ל-1.434 מיליארד דולר, המונעת מעלייה של 23% במספר הלקוחות ו-8% בפרמיה הממוצעת ללקוח, מה שמחזק את מודל הצמיחה שלה ומצביע על פוטנציאל למינוף תפעולי עתידי.
- החברה שיפרה באופן ניכר את איכות החיתום והיעילות התפעולית, כאשר יחס ההפסדים הגולמי ירד מ-67% ל-60% ויחס הוצאות הטיפול בתביעות הגיע לשפל של 5%, נתונים המעידים על הצלחת השימוש בבינה מלאכותית ומובילים לזינוק של 76% ברווח הגולמי ל-113.2 מיליון דולר.
- למרות השיפור במדדים המתואמים, Lemonade עדיין מתמודדת עם הפסד נקי של 43.4 מיליון דולר ותזרים מזומנים שלילי מפעילות שוטפת בגובה 3.4 מיליון דולר, מה שמעיד כי הצמיחה המהירה והיעילות התפעולית טרם תורגמו לרווחיות חשבונאית יציבה ויצירת מזומנים עצמאית.
- הוצאות התפעול של החברה עלו ב-41% ל-182.2 מיליון דולר, עם עלייה בהוצאות גיוס לקוחות, והתחזית לרבעון השלישי צופה עלייה זמנית בהפסד המתואם ל-20-23 מיליון דולר, מה שמעלה חשש לגבי קצב ההשקעות הנדרש לתמיכה בצמיחה והשפעתו על מועד המעבר לרווחיות.
חברת Lemonade הישראלית היא חברת ביטוח דיגיטלית שמציעה בארה״ב ובאירופה ביטוחי דירה, שוכרים, רכב, חיות מחמד וחיים, תוך שימוש בבינה מלאכותית לתמחור סיכונים, טיפול בתביעות ושירות לקוחות.
החברה דיווחה לפני מספר רגעים במסחר המוקדם, כאשר השאלה המרכזית הייתה האם הצמיחה המהירה מתחילה להתקרב לרווחיות אמיתית.
התשובה הייתה חיובית ברובה, הפרמיות הפעילות צמחו ב32%, ההכנסות זינקו ב79%, הרווח הגולמי עלה ב76% וההפסד המתואם התכווץ ביותר ממחצית.
במקביל, החברה הציגה שיפור נוסף ביעילות הטיפול בתביעות ואישרה מחדש את היעד לרבעון ראשון עם EBITDA מתואם חיובי, רווח תפעולי לפני ריבית, מסים, פחת והפחתות ובנטרול סעיפים מסוימים, ברבעון הרביעי אך עם זאת, ההפסד הנקי כמעט לא השתנה, תזרים המזומנים מפעילות שוטפת נותר שלילי והתחזית לרבעון השלישי מצביעה על עלייה זמנית בהפסד המתואם.
לכן, הדוח מחזק את התזה העסקית, אך עדיין אינו מוכיח שהחברה מסוגלת לתרגם את הצמיחה לרווחיות חשבונאית יציבה.
התרחיש השורי
מנוע הצמיחה הראשון הוא השילוב בין התרחבות במספר הלקוחות לבין עלייה בערך הממוצע של כל לקוח. מספר הלקוחות צמח ב23% ל3.31 מיליון, בעוד הפרמיה השנתית הממוצעת ללקוח עלתה ב8% ל433 דולר. כתוצאה מכך, IFP, היקף הפרמיות השנתיות הפעילות בתיק הביטוח, הגיע ל1.434 מיליארד דולר וצמח ב32.4%, רבעון 11 ברציפות של האצה בקצב הצמיחה.
שיעור שימור הפרמיות השנתי השתפר בנקודת אחוז ל85%, ולכן הצמיחה אינה נשענת רק על גיוס לקוחות חדשים, אלא גם על שמירת לקוחות והגדלת הפעילות עמם.
אם החברה תשמור על תשואה של כפי 3 בין שווי חיי הלקוח לעלות גיוסו, הצמיחה יכולה להפוך בהדרגה למנוף תפעולי משמעותי.
הגרף מטה מציג כיצד קצב הצמיחה השנתי בפרמיות הפעילות של Lemonade האיץ במשך 11 רבעונים רצופים והגיע ל32.4%.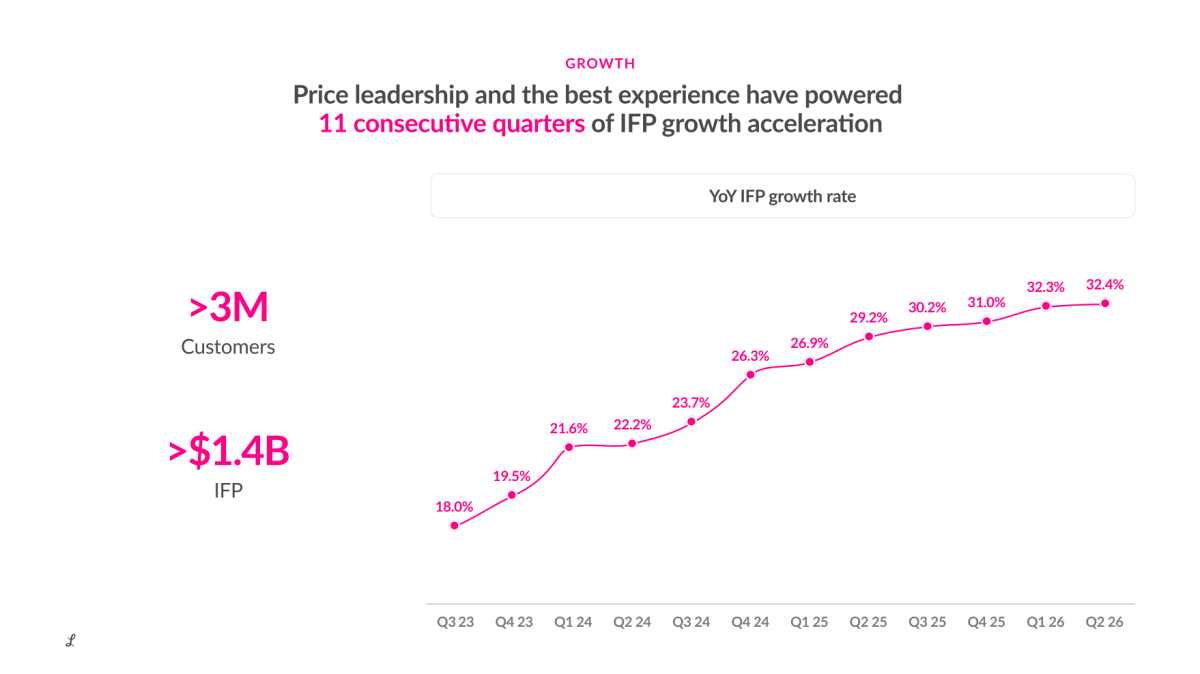
מקור: מצגת משקיעים Lemonade
מנוע הצמיחה השני הוא השיפור באיכות החיתום וביעילות התפעולית.
יחס ההפסדים הגולמי ירד מ67% ל60%, ואילו יחס ההפסדים ב12 החודשים האחרונים השתפר מ70% ל59%.
במקביל, יחס הוצאות הטיפול בתביעות ירד לשפל של 5%, לעומת כ9% בממוצע הענפי שמציגה החברה, כאשר יותר ממחצית מהתביעות מטופלות באמצעות אוטומציה.
השילוב בין צמיחת הפרמיות, שמירת חלק גדול יותר מהן בעקבות צמצום ביטוח המשנה ועלויות טיפול נמוכות יותר הקפיץ את הרווח הגולמי ב76% ל113.2 מיליון דולר.
זהו הנתון שמחבר בצורה הברורה ביותר בין יתרון הבינה המלאכותית לבין הכלכלה של העסק.
התרחיש הדובי
הסיכון הראשון הוא שהשיפור במדדים המתואמים עדיין אינו מתורגם לרווח נקי או לתזרים מזומנים חשבונאי חיובי.
ההפסד הנקי הסתכם ב43.4 מיליון דולר, כמעט ללא שינוי לעומת הפסד של 43.9 מיליון דולר ברבעון המקביל.
בנוסף, תזרים המזומנים מפעילות שוטפת היה שלילי בגובה 3.4 מיליון דולר ותזרים המזומנים החופשי החשבונאי היה שלילי בגובה 8 מיליון דולר.
החברה הציגה תזרים מזומנים חופשי מתואם חיובי של 18.8 מיליון דולר, אך מדד זה כולל התאמה בגין מימון חיצוני ולכן אינו שקול ליצירת מזומנים עצמאית מפעילותה, לכן כל עוד הפער הזה נמשך, איכות השיפור הפיננסי נותרת מוגבלת.
התרשים מטה מציג כי התזרים החופשי המתואם כבר עבר לטריטוריה חיובית, אך EBITDA המתואם והרווח הנקי עדיין שליליים והמעבר שלהם לרווחיות מבוסס על תחזיות ההנהלה.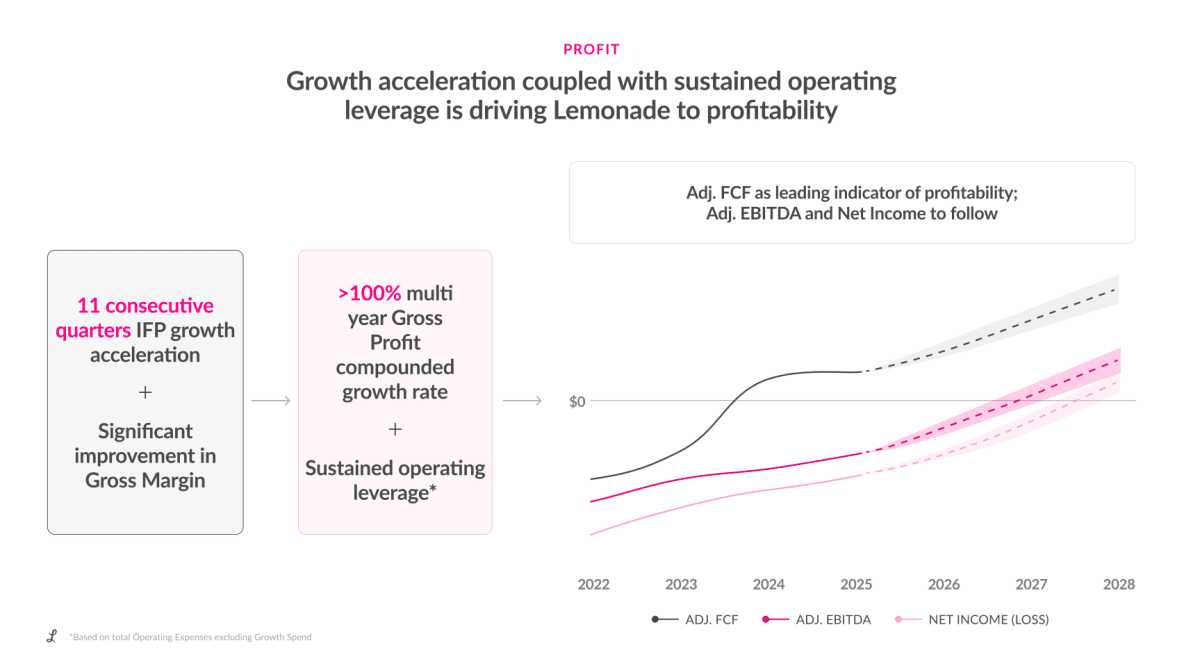
מקור: מצגת משקיעים Lemonade
הסיכון השני נוגע לקצב ההוצאות הנדרש כדי לתמוך בצמיחה. הוצאות התפעול, ללא הפסדים והוצאות הקשורות לתביעות, עלו ב41% ל182.2 מיליון דולר, כאשר הוצאות הצמיחה וגיוס הלקוחות גדלו מ49.7 מיליון דולר ל64.4 מיליון דולר.
החברה צופה שהוצאות אלה יעלו גם ברבעון השלישי בשל הגדלת ההשקעה בביטוחי רכב וניצול העונתיות בביטוחי שוכרים.
בהתאם לכך, ההפסד המתואם צפוי לגדול זמנית לטווח של 20 עד 23 מיליון דולר. אם ההשקעה לא תייצר את קצב צמיחת הפרמיות והתשואה שההנהלה צופה, המעבר לרווחיות עלול להידחות.
האם השתנה משהו בתזת החברה?
הדוח מחזק את תזת ההשקעה משום שהצמיחה נותרה מהירה, איכות החיתום השתפרה והרווח הגולמי צמח כמעט באותו קצב כמו ההכנסות.
האישור מחדש של יעד EBITDA מתואם חיובי ברבעון הרביעי הוא נקודת ציון חשובה.
עם זאת, המשתנה המכריע יהיה היכולת להפוך את השיפור המתואם לרווחיות ולתזרים תפעולי חיובי, מבלי לפגוע בקצב הצמיחה.
הנושאים המרכזיים
ההכנסות צמחו מהר יותר מהפרמיות
ההכנסות זינקו ב79% ל294.4 מיליון דולר, לעומת צמיחה של 32% בפרמיות שנצברו.
הפער נבע הן מהתרחבות הפעילות והן מהקטנת שיעור הפרמיות שהחברה מעבירה למבטחי משנה. המשמעות היא שLemonade שומרת אצלה חלק גדול יותר מההכנסות ומהכלכלה של כל פוליסה, אך במקביל נוטלת על עצמה חלק גדול יותר מהסיכון הביטוחי.
החיתום משתפר, אך לא בכל התחומים
יחס ההפסדים הכולל ירד ל60%, כאשר בביטוחי רכב נרשם שיפור חד מ82% ל61% ובביטוחי דירה מ60% ל44%.
מנגד, יחס ההפסדים בביטוח חיות מחמד עלה מ70% ל74%, ובאירופה נותר גבוה יחסית ברמה של 71%. בנוסף, יחס ההפסדים השוטף ללא אירועי קטסטרופה נותר על 58%, בעוד השיפור הכולל הסתייע בהתפתחות חיובית של עתודות מתקופות קודמות ולכן, מגמת החיתום חיובית, אך חלק מהשיפור הרבעוני אינו בהכרח חוזר.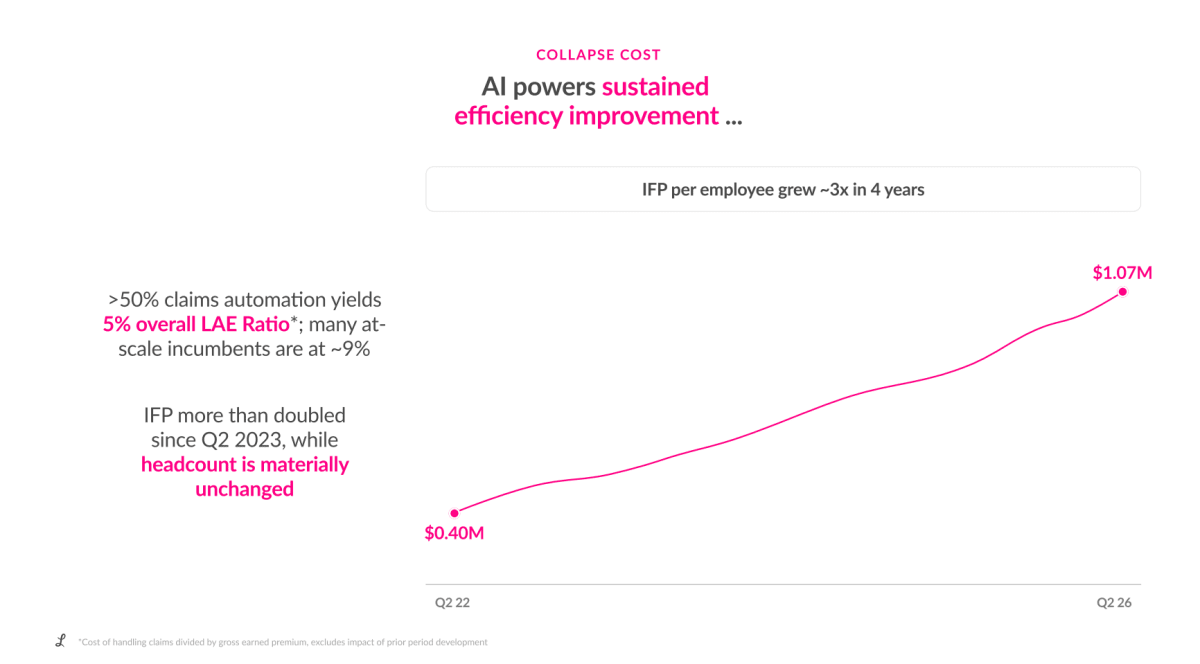
מקור: מצגת משקיעים Lemonade
מבנה ביטוח המשנה הופך ממוקד יותר
ההסכם החדש, שנכנס לתוקף ב1 ביולי, מקטין את שיעור הפרמיות המועברות למבטחי משנה מכ20% לכ18%, כך שהחברה שומרת חלק גדול יותר מהרווח הפוטנציאלי.
במקביל, ההסכם מרחיב את הכיסוי לאירועי קטסטרופה ומאפשר החזר של עד 40 מיליון דולר לאירוע, בכפוף לתקרה מצטברת של 100 מיליון דולר.
זהו שיפור בכלכלה של העסק, אך גם מעבר למבנה שבו דיוק התמחור וניהול הסיכון הופכים חשובים עוד יותר.
יעד הרווחיות נשמר
החברה צופה לשנת 2026 הכנסות של 1.214 עד 1.220 מיליארד דולר והפסד EBITDA מתואם של 47 עד 51 מיליון דולר.
התחזית השנתית ותחזית הרבעון השלישי משקפות, לפי החברה, EBITDA מתואם חיובי של כ8 מיליון דולר ברבעון הרביעי.
עמידה ביעד תסמן נקודת מפנה, אך המשקיעים יצטרכו לבדוק אם מדובר ברבעון חיובי נקודתי או בתחילתה של רווחיות מתמשכת.
שאלות מפתח
-
איזה חלק מהשיפור ביחס ההפסדים נובע משיפור מבני במודלי התמחור, ואיזה חלק נובע משחרור עתודות חיובי בגין תקופות קודמות?
-
כיצד החברה מתכננת להבטיח שהעלייה בהוצאות הצמיחה ברבעון השלישי תשמור על יחס של כפי 3 בין שווי חיי הלקוח לעלות גיוסו?
-
מתי צפוי השיפור בEBITDA המתואם להתבטא גם בתזרים מזומנים חיובי מפעילות שוטפת, ללא התאמות הקשורות למימון חיצוני?
למה לשים לב ברבעון הבא
יחס ההפסדים השוטף
המדד החשוב ביותר יהיה יחס ההפסדים ללא השפעת אירועי קטסטרופה וללא שינוי עתודות מתקופות קודמות. ירידה מתחת לרמה הנוכחית תחזק את הטענה שמודלי החיתום משתפרים באופן מבני.
עלייה, במיוחד בביטוחי חיות מחמד או באירופה, תעורר ספק לגבי איכות הצמיחה.
התשואה על הוצאות הצמיחה
החברה מתכננת להגדיל את ההשקעה בגיוס לקוחות ברבעון השלישי.
שיפור יתבטא בהמשך צמיחה של יותר מ30% בפרמיות הפעילות תוך שמירה על כלכלת לקוח יציבה.
האטה בצמיחה לצד עלייה בהוצאות תחליש את הציפייה למנוף תפעולי בשנים הקרובות.
המעבר לרווחיות
התחזית לרבעון השלישי כוללת הפסד EBITDA מתואם של 20 עד 23 מיליון דולר, ולכן המבחן יהיה האם החברה תשמור על המסלול לרווח מתואם של כ8 מיליון דולר ברבעון הרביעי.
אישור נוסף של היעד יחזק את התזה, בעוד הפחתת התחזית או דחיית המועד ישנו מהותית את הסיפור.
סיכום
Lemonade הציגה רבעון חזק מבחינה עסקית, עם צמיחה מואצת בפרמיות, שיפור בחיתום והתרחבות משמעותית ברווח הגולמי.
החברה מתקרבת לנקודת האיזון המתואמת, אך עדיין לא הוכיחה רווחיות חשבונאית ויצירת מזומנים עצמאית.
עד הדוח הבא, המבחן המרכזי יהיה שמירה על איכות החיתום לצד הגידול המתוכנן בהוצאות.
נכון לכתיבת סיכום זה, המניה יורדת בטרום המסחר בכ13.3%, לאחר שהחברה פרסמה את התוצאות לפני פתיחת המסחר.