סיכום דו״ח Q2 2026 חברת טבע (TEVA)
29.7.2026

בקצרה
- טבע מציגה מעבר אסטרטגי משמעותי מחברת גנריקה לביופארמה, כאשר הכנסותיה משלוש תרופות המקור המרכזיות (AUSTEDO, AJOVY, UZEDY) צמחו ב-43% במטבע מקומי והגיעו לראשונה למיליארד דולר ברבעון, מה שמחזק את תזת ההשקעה ומשפר את תמהיל הרווחיות העתידי.
- הצמיחה המרשימה בתרופות המקור של טבע אינה נשענת על מוצר יחיד, כאשר AUSTEDO צמחה ב-40% ל-696 מיליון דולר, AJOVY ב-56% ל-244 מיליון דולר ו-UZEDY ב-43% ל-77 מיליון דולר, מה שהוביל להעלאת תחזית ההכנסות השנתית המשולבת לכ-3.7 מיליארד דולר ב-2026 ומעיד על ביסוס מנועי צמיחה מגוונים.
- פעילות הגנריקה של טבע ממשיכה להוות אתגר משמעותי, עם ירידה של 15% בהכנסות הגנריות במטבע מקומי וירידה של 31% בהכנסות הגנריות בארה\.
- טבע השקיעה כ-700 מיליון דולר ברכישת Emalex, מה שחיזק את צנרת הפיתוח אך גרם להוצאות של 726 מיליון דולר ברבעון ולהורדת הרווח המתואם למניה מ-0.66 דולר ל-0.02 דולר, צעד המעיד על השקעה אסטרטגית עתידית אך גם על פגיעה מיידית בתוצאות ובתזרים המזומנים הפנוי.
חברת טבע, שדיווחה לפני דקות ספורות ולפני פתיחת המסחר בארה״ב, ממשיכה לבסס את המעבר שלה מענקית גנריקה (גרסאות זולות יותר של תרופות מקור שאיבדו את הגנת הפטנט) לחברת ביופארמה (חברות המפתחות ומייצרות תרופות באמצעות תהליכים ביולוגיים וטכנולוגיות מתקדמות) שמנוע הצמיחה שלה נשען יותר ויותר על תרופות מקור.
למי שעדיין לא מכיר, AUSTEDO מיועדת לטיפול בהפרעות תנועה בלתי רצוניות ובכוריאה הקשורה למחלת הנטינגטון, AJOVY משמשת למניעת מיגרנה וUZEDY היא זריקה ארוכת טווח לטיפול בסכיזופרניה.
לצד התרופות הללו, טבע מחזיקה בפעילות גנרית עולמית רחבה ובתיק מתרחב של תרופות ביוסימילר, גרסאות דומות לתרופות ביולוגיות קיימות.
הרבעון השני המחיש היטב את השינוי שעוברת החברה.
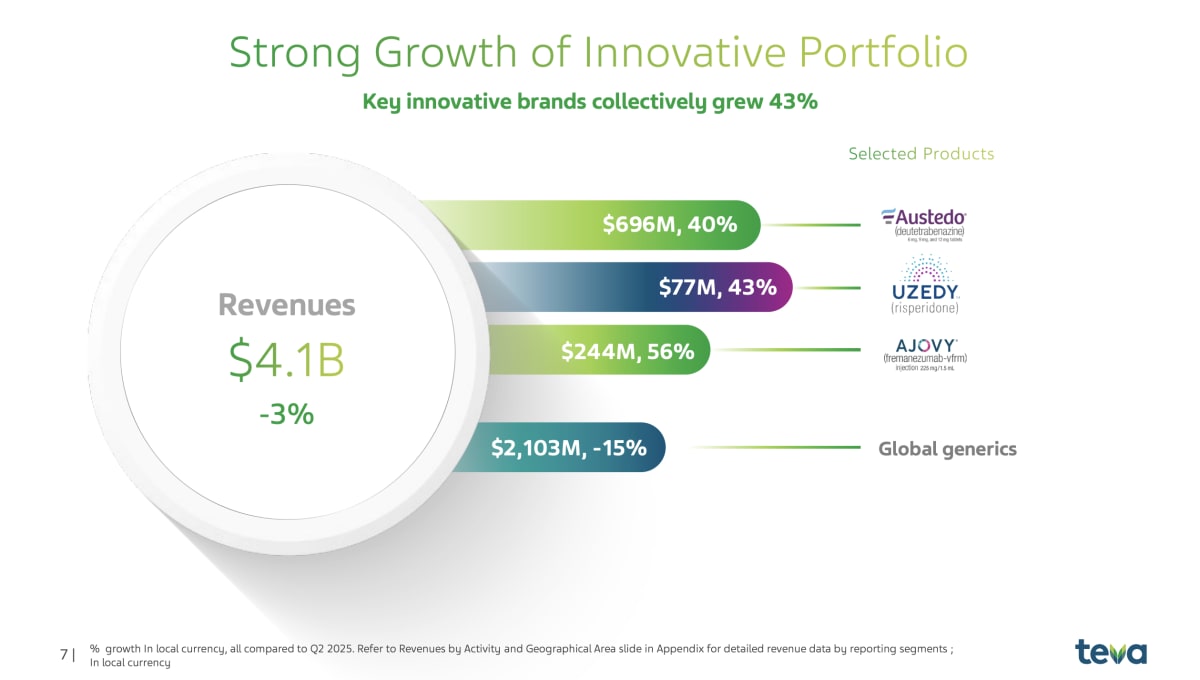
ההכנסות ירדו ב1% ל4.14 מיליארד דולר וב3% במטבע מקומי, אך שלוש תרופות המקור המרכזיות צמחו יחד ב43% במטבע מקומי וחצו לראשונה הכנסות רבעוניות של מיליארד דולר.
במקביל, ההכנסות מתרופות גנריות ירדו ב15% במטבע מקומי. כלומר, טבע עדיין אינה מציגה צמיחה כוללת, אך תמהיל הפעילות שלה הופך בהדרגה לרווחי ואיכותי יותר.
תזת ההשקעה התחזקה, בעיקר בזכות העלאת התחזית לשלוש תרופות המקור, השיפור ברווחיות הגולמית והתקדמות צנרת הפיתוח, אך השחיקה בגנריקה וההשקעה הכבדה בEmalex מראות שהמעבר עדיין אינו מושלם.
מקור: מצגת המשקיעים של חברת טבע
התרשים מציג את השינוי בתמהיל ההכנסות של טבע: שלוש תרופות המקור המרכזיות צמחו יחד ב43%, בעוד ההכנסות מהתרופות הגנריות ירדו ב15%. המשמעות היא שמנועי הצמיחה החדשניים מתחזקים, אך עדיין אינם מפצים לחלוטין על החולשה בגנריקה.
התרחיש השורי
מנוע הצמיחה המרכזי ממשיך להיות תיק תרופות המקור.
הכנסות AUSTEDO הגיעו ל696 מיליון דולר וצמחו ב40% במטבע מקומי, AJOVY צמחה ב56% ל244 מיליון דולר וUZEDY צמחה ב43% ל77 מיליון דולר. הצמיחה אינה נשענת על מוצר אחד בלבד, אלא על שלוש תרופות שפונות לשווקים שונים ומצליחות להגדיל שימוש, חדירה ומספר רופאים מטפלים.
בעקבות הביצועים העלתה טבע את תחזית ההכנסות השנתית לכל אחת משלוש התרופות, וכעת היא צופה להן הכנסות משולבות של כ3.7 מיליארד דולר ב2026. ככל שהמוצרים הללו יהפכו לחלק גדול יותר מההכנסות, הם עשויים להמשיך לשפר את תמהיל הרווחיות ולצמצם את תלותה של טבע בשוק הגנרי התחרותי.
מנוע הצמיחה השני הוא צנרת התרופות העתידית. טבע הגישה לFDA בקשה לאישור ecopipam לטיפול בתסמונת טורט בילדים, מתקדמת לקראת השקת olanzapine LAI לסכיזופרניה בכפוף לאישור רגולטורי, וצפויה להתחיל מחקר שלב 2 בתרופה TEV-408 לטיפול בוויטיליגו.
במקביל, הגיוס למחקרי שלב 3 של duvakitug במחלות מעי דלקתיות מתקדם בהתאם לתוכנית, והחברה מרחיבה את פיתוח התרופה להתוויות נוספות.
מדובר במנוע מבני, אך הוא תלוי באישורים רגולטוריים ובהצלחת הניסויים. התקדמות במספר נכסים במקביל מפזרת את הסיכון ומגדילה את הסיכוי שטבע תוכל לחדש את מנועי הצמיחה גם לאחר שהתרופות הנוכחיות יתקרבו לבשלות.
התרחיש הדובי
החולשה בפעילות הגנרית עדיין מהותית. ההכנסות הגנריות בארה״ב ירדו ב31% ל660 מיליון דולר, בעיקר בשל התחרות הגוברת בlenalidomide, הגרסה הגנרית לRevlimid. גם מספר המרשמים הגנריים של טבע בארה״ב ירד, וכך גם נתח החברה מכלל המרשמים הגנריים. מדובר בשחיקה שעשויה להימשך, משום שתחרות גנרית נוטה להוביל לירידות מחירים ולהקטנת ההכנסות ממוצרים ותיקים. כדי שהסיכון ייחלש, תיק הביוסימילרים והתרופות החדשניות יצטרך לצמוח מהר מספיק כדי לפצות באופן עקבי על אובדן ההכנסות.
רכישת Emalex תמורת כ700 מיליון דולר חיזקה את צנרת הפיתוח, אך יצרה פגיעה חריגה בתוצאות הרבעון. טבע רשמה בגינה הוצאות של 726 מיליון דולר, והרווח המתואם למניה ירד מ0.66 דולר ל0.02 דולר. רכישת נכס תרופתי בשלב מתקדם יכולה לייצר ערך רב, אך טבע משלמת מראש עוד לפני קבלת אישור רגולטורי או יצירת הכנסות. בנוסף, התשלום בוצע מתוך המזומנים ואינו נכלל בחישוב תזרים המזומנים החופשי של החברה, משום שהוא מסווג כתזרים השקעה. לכן, נתון התזרים החופשי החזק אינו משקף את מלוא הירידה במזומן שנגרמה ברבעון.
מה עומד מאחורי התוצאות?
הרבעון חיזק את תזת המעבר של טבע מחברת גנריקה לחברת ביופארמה חדשנית. הצמיחה בתרופות המקור כבר משנה את תמהיל ההכנסות ומשפרת את הרווחיות הגולמית, והחברה העלתה את תחזית ההכנסות הכוללת ואת התחזית לכל שלושת המותגים המרכזיים.
עם זאת, המשקיעים יצטרכו לראות שהצמיחה הזו מצליחה להתגבר גם על השחיקה בגנריקה ולהחזיר את הרווחיות התפעולית למסלול לאחר ההשקעה החריגה בEmalex.
הנושאים המרכזיים
הכותרת החשבונאית חלשה מהפעילות הבסיסית
טבע רשמה הפסד לפי GAAP, כללי החשבונאות המקובלים, של 576 מיליון דולר והפסד של 0.49 דולר למניה, לעומת רווח של 282 מיליון דולר ברבעון המקביל. גם לפי Non GAAP, נתונים מתואמים המנטרלים חלק מהסעיפים החשבונאיים, הרווח למניה עמד על 0.02 דולר בלבד.
עם זאת, כמעט כל הפגיעה נבעה מהוצאה של 726 מיליון דולר הקשורה לEmalex. בהסקה חשבונאית, ללא ההוצאה הזו הרווח התפעולי המתואם היה קרוב לרמת הרבעון המקביל, כך שהירידה המדווחת אינה מעידה על קריסה בפעילות השוטפת.
תמהיל המוצרים כבר משפר את הרווחיות
שיעור הרווח הגולמי עלה מ50.3% ל52%, ושיעור הרווח הגולמי המתואם עלה מ54.6% ל55.4%. השיפור התרחש למרות הירידה בהכנסות, בעיקר בזכות המשקל הגדל של AUSTEDO וAJOVY.
זו נקודה חשובה למשקיעים: טבע אינה זקוקה בהכרח לצמיחה מהירה בהכנסות הכוללות כדי לשפר את כלכלת העסק, כל עוד ההכנסות מתרופות המקור ממשיכות להחליף הכנסות גנריות בעלות רווחיות נמוכה יותר.
התזרים התחזק, אך חשוב להבין את הרכבו
תזרים המזומנים מפעילות שוטפת עלה מ227 מיליון דולר ל411 מיליון דולר, ותזרים המזומנים החופשי עלה ב31% ל622 מיליון דולר.
עם זאת, החישוב כולל 311 מיליון דולר שהתקבלו במסגרת איגוח לקוחות באירופה, בעוד התשלום עבור Emalex אינו נכלל בו.
החוב הכולל עמד על 16.6 מיליארד דולר, המזומן על 3.66 מיליארד דולר והחוב נטו על כ12.9 מיליארד דולר. יחס החוב נטו לEBITDA, הרווח לפני ריבית, מסים, פחת והפחתות, עמד על 2.84, כאשר השפעת Emalex הגדילה זמנית את היחס. מנגד, Fitch העלתה את דירוג האשראי של טבע לBBB מינוס, דירוג השקעה.
התחזית משקפת ביטחון במנועי הצמיחה
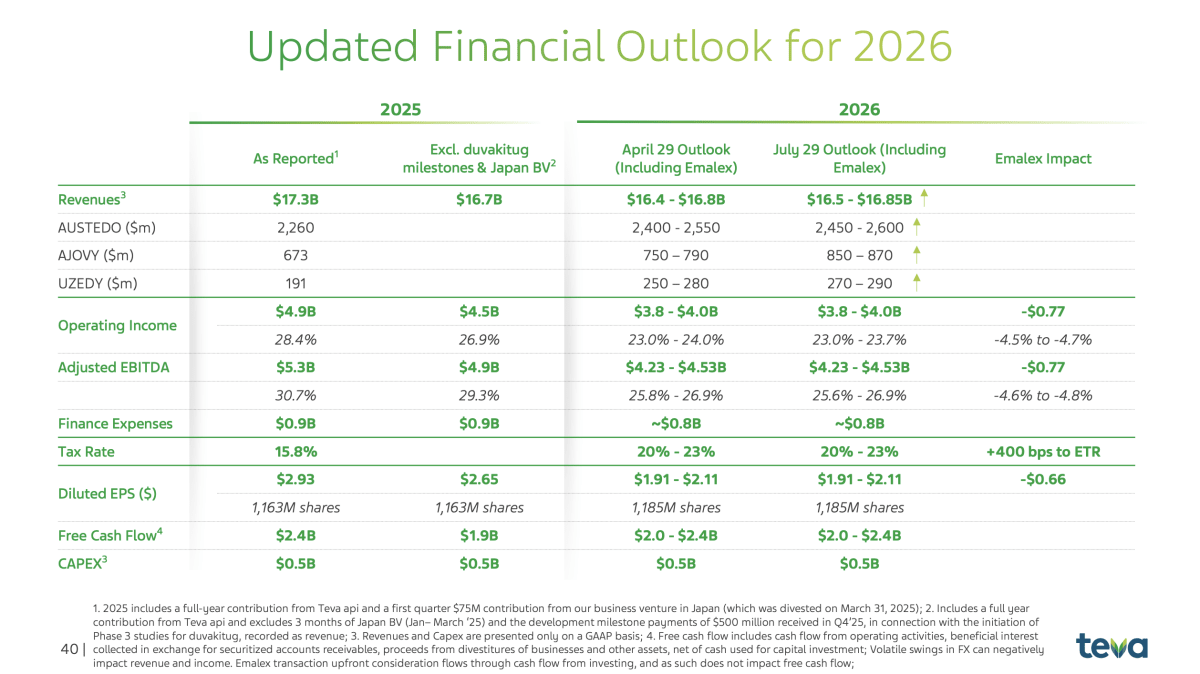
טבע העלתה את תחזית ההכנסות השנתית מ16.4-16.8 מיליארד דולר ל16.5-16.85 מיליארד דולר. תחזית AUSTEDO הועלתה ל2.45-2.6 מיליארד דולר, תחזית AJOVY ל850-870 מיליון דולר ותחזית UZEDY ל270-290 מיליון דולר.
במקביל, תחזית הרווח המתואם למניה נשמרה על 1.91-2.11 דולר ותחזית תזרים המזומנים החופשי נשמרה על 2-2.4 מיליארד דולר. המשמעות היא שההנהלה בטוחה יותר בהכנסות, אך עדיין אינה מתרגמת את העלייה הצפויה לשיפור נוסף ברווח השנתי.
מקור: מצגת המשקיעים של חברת טבע
התרשים מציג את התחזית המעודכנת ל2026, הכוללת העלאה בהכנסות הכוללות ובתחזיות המכירות של AUSTEDO, AJOVY וUZEDY. מנגד, תחזיות הרווח, תזרים המזומנים והEBITDA המתואם נותרו ללא שינוי, בעיקר בשל השפעת רכישת Emalex.
שאלות מפתח
- כמה מהירידה בפעילות הגנרית נובעת מlenalidomide בלבד, ומהו קצב הצמיחה של תיק הגנריקה בנטרול המוצר?
- מהן ההנחות המסחריות והרגולטוריות שמאפשרות לחברה לצפות שecopipam יתרום לרווח המתואם ולהרחבת המרווחים החל מ2028?
- איזה חלק מהשיפור העתידי ברווחיות ליעד של 30% ב2027 צפוי להגיע מתוכנית החיסכון, ואיזה חלק מהמשך השינוי בתמהיל המוצרים?
למה לשים לב ברבעון הבא
המשך הצמיחה בתרופות המקור
המשקיעים צריכים לבדוק אם AUSTEDO, AJOVY וUZEDY ממשיכות לצמוח בקצב שמצדיק את העלאת התחזית. האצה בכמות המרשמים ובחדירת המוצרים תחזק את ההערכה שהתחזית שמרנית. האטה חדה, בעיקר בAUSTEDO שהיא המוצר הגדול ביותר, תעלה שאלות לגבי היכולת לפצות על השחיקה בגנריקה.
התאוששות הרווחיות לאחר Emalex
הוצאות הרכישה עיוותו משמעותית את הרווח ברבעון הנוכחי. ברבעון הבא חשוב לבחון אם שיעור הרווח התפעולי המתואם חוזר לרמה שמשקפת את הצמיחה בתרופות המקור ואת תוכנית החיסכון. התאוששות מהירה תחזק את הטענה שהפגיעה הייתה נקודתית, בעוד המשך חולשה יצביע על בסיס הוצאות גבוה מהצפוי.
אבני הדרך בצנרת הפיתוח
יש לעקוב אחר החלטת הFDA בנוגע לolanzapine LAI, תחילת מחקר שלב 2 בTEV-408 והתקדמות הבדיקה של ecopipam. אישורים ועמידה בלוחות הזמנים ירחיבו את מנועי הצמיחה העתידיים. עיכוב רגולטורי או שינוי בתוכניות הפיתוח יגדילו את הסיכון שההשקעות הנוכחיות לא יתורגמו להכנסות בזמן שתכננה החברה.
סיכום
טבע הציגה רבעון שבו הכנסות החברה עדיין אינן צומחות, אך העסק שמתחת לפני השטח משתנה במהירות. תרופות המקור כבר מחפות על חלק ניכר מהשחיקה בגנריקה, משפרות את תמהיל הרווחיות ומאפשרות להנהלה להעלות את התחזית. המשתנה החשוב ביותר עד הדוח הבא יהיה היכולת להפוך את הצמיחה במותגים החדשניים להתאוששות ברווח התפעולי, תוך עמידה באבני הדרך של צנרת הפיתוח.
בעת הבדיקה המניה עלתה בטרום המסחר בכ4.8%.