סיכום דו״ח Q4 2026 חברת Procter & Gamble (PG)
29.7.2026

בקצרה
- חברת P&G הציגה ברבעון הרביעי של 2026 צמיחה אפסית במכירות האורגניות, למרות עלייה כוללת של 2% בהכנסות ל-21.2 מיליארד דולר, מה שמעיד על קושי מהותי לייצר גידול אמיתי בעסק הליבה ומחייב בחינה מחודשת של פוטנציאל הצמיחה העתידי שלה.
- תחום היופי ב-P&G בלט לחיוב עם עלייה של 4% במכירות האורגניות ו-6% במכירות המדווחות, המונעת מגידול של 3% בכמות המוצרים שנמכרו ותמחור גבוה יותר, מה שמצביע על יכולת החברה לייצר צמיחה בקטגוריות פרימיום באמצעות חדשנות ומותגים חזקים, גם בתקופה של האטה כללית.
- P&G ממשיכה להפגין חוסן פיננסי מרשים עם ייצור תזרים מזומנים מפעילות שוטפת של 19.6 מיליארד דולר בשנת 2026 והחזר של למעלה מ-15 מיליארד דולר לבעלי המניות, כולל 10.2 מיליארד דולר בדיבידנדים, מה שמחזק את תזת ההשקעה כחברה יציבה המספקת תשואה עקבית למשקיעים.
- החברה מתמודדת עם שחיקת רווחיות משמעותית, כאשר הרווח התפעולי המדווח ירד ב-220 נקודות בסיס והרווח המתואם למניה ירד ב-3% ל-1.43 דולר, וצופה לחץ נוסף של כמיליארד דולר מעלויות גבוהות יותר בשנת 2027, מה שמאתגר את יכולתה לשמר מרווחים מבלי לפגוע בביקוש באמצעות העלאות מחירים נוספות.
חברת Procter & Gamble, שככל הנראה אתם משתמשים ביום יום במוצרים שלה, היא אחת מחברות מוצרי הצריכה הגדולות בעולם, עם מותגים מוכרים כמו Pampers, Gillette, Tide, Ariel, Oral B וHead & Shoulders.
החברה, שדיווחה ממש לפני כמה רגעים, פועלת בתחומי הטיפוח, הבריאות, הכביסה, הניקיון ומוצרי התינוקות והמשפחה.
אף שהתקופה שהסתיימה ביוני מקבילה לרבעון השני בלוח השנה, עבור P&G מדובר ברבעון הפיסקאלי הרביעי, משום ששנת הכספים שלה מסתיימת ב30 ביוני.
הדוח הציג חברה שממשיכה לייצר מזומנים בהיקף גבוה, אך מתקשה לייצר צמיחה אמיתית בעסק הליבה. ההכנסות ברבעון עלו ב2% ל21.2 מיליארד דולר, אולם הצמיחה האורגנית, שינוי במכירות ללא השפעות מטבע ורכישות, הייתה אפסית.
הרווח המדולל למניה לפי GAAP, כללי החשבונאות המקובלים בארה״ב, ירד ב15% ל1.26 דולר, והרווח המתואם למניה ירד ב3% ל1.43 דולר.
החולשה אינה מסתכמת ברבעון אחד כאשר התחזית לשנת 2027 משקפת צמיחה מתונה בלבד, בזמן שהחברה מתמודדת עם לחץ נוסף של כ1.35 מיליארד דולר מצד עלויות, ריבית, הכנסות שאינן תפעוליות ומטבע.
תזת ההשקעה לא נשברה, אך עברה משלב של צמיחה יציבה לשלב שבו יכולת ההתייעלות של P&G צריכה לפצות על ביקוש חלש ושחיקת רווחיות.
התרחיש השורי
מנוע הצמיחה הבולט ביותר היה תחום היופי, שבו המכירות האורגניות עלו ב4% והיקף המכירות המדווח גדל ב6%.
הצמיחה נשענה על עלייה של 3% בכמות המוצרים שנמכרה, לצד תמחור גבוה יותר.
מוצרי השיער והטיפוח האישי צמחו בשיעור בינוני חד ספרתי, ומותג SK II תמך בתמהיל האיכותי של תחום טיפוח העור.
מדובר באינדיקציה לכך שחדשנות, מותגים חזקים ופעילות בקטגוריות שבהן הצרכן מוכן לשלם יותר עדיין מסוגלים לייצר צמיחה, גם כאשר שאר הקבוצה מדשדשת.
כדי שהמגמה תהפוך למנוע משמעותי יותר, החברה תצטרך לשמר את הגידול בכמויות ולחדש את הצמיחה בסין.
החוזקה השנייה נותרה יכולת ייצור המזומנים והחזר ההון לבעלי המניות.
P&G ייצרה בשנת 2026 תזרים מפעילות שוטפת של 19.6 מיליארד דולר והשיגה יחס המרה של 100% מהרווח הנקי לתזרים מזומנים חופשי מתואם.
החברה החזירה למשקיעים יותר מ15 מיליארד דולר, מהם 10.2 מיליארד דולר בדיבידנדים ו5 מיליארד דולר ברכישת מניות עצמית.
העובדה שהדיבידנד הועלה במשך 70 שנים רצופות ממחישה את החוסן הפיננסי של המודל העסקי.
גם בשנת 2027 מתכננת החברה להחזיר סכומים דומים, אם כי ירידה צפויה ביחס המרת המזומנים ל85%-90% מחייבת מעקב.
התרחיש הדובי
נקודת החולשה המרכזית היא היעדר צמיחה בכמות המוצרים שנמכרה.
ברמת הקבוצה, הכמות, המחיר והתמהיל היו ללא שינוי ברבעון, וכל הגידול המדווח הגיע ממטבע ומגורמים אחרים.
תחום הבריאות רשם ירידה אורגנית של 1% וירידה של 3% בכמות, ואילו תחום מוצרי התינוקות, הנשים והמשפחה ירד אורגנית ב2%. התמונה מצביעה על צרכן זהיר ועל קושי להעביר העלאות מחיר נוספות מבלי לפגוע בביקוש.
אם החולשה בכמויות תימשך, P&G תתקשה להצדיק השקעות שיווק גבוהות ולהחזיר את הצמיחה האורגנית לטווחים שאפיינו אותה בעבר.
הסיכון השני הוא שחיקת הרווחיות.
שיעור הרווח התפעולי המדווח ירד ב220 נקודות בסיס, ושיעור הרווח התפעולי המתואם ירד ב130 נקודות בסיס.
החיסכון מפריון הצליח לקזז חלק מהשפעת עלויות חומרי הגלם, תמהיל המוצרים וההשקעות במוצרים ובשיווק, אך לא מנע את הירידה.
בשנת 2027 צופה החברה לחץ של כמיליארד דולר לאחר מס מעלויות גבוהות יותר של חומרי גלם, אנרגיה ותחבורה. בסך הכול, הרוחות הנגדיות צפויות לגרוע כ0.56 דולר מהרווח למניה, השפעה השקולה לכ8% מצמיחת הרווח המתואם.
האם השתנה משהו בתזת החברה?
תזת ההשקעה נותרה יציבה בזכות מותגים חזקים, תזרים מזומנים משמעותי והחזר הון עקבי, אך איכות הצמיחה והרווחיות נחלשו.
השאלה המרכזית לקראת 2027 היא האם תוכנית הפריון תצליח לממן את ההשקעות במותגים ולספוג את עליית העלויות, מבלי שהחברה תיאלץ לבחור בין שחיקת מרווחים לבין העלאות מחיר שעלולות להעמיק את הירידה בכמויות.
הנושאים המרכזיים
הצמיחה האורגנית נעצרה
ההכנסות ברבעון עלו ב2%, אך הצמיחה האורגנית הייתה אפסית. גם הכמות, המחיר והתמהיל לא תרמו לצמיחה ברמת הקבוצה.
הפער בין הצמיחה המדווחת לבין פעילות הליבה חשוב משום שהוא מלמד שהשיפור בהכנסות לא נבע מהתחזקות רחבה בביקוש.
לאחר צמיחה אורגנית של 3% ברבעון הקודם, ההאטה הנוכחית מחדדת את החשש שהצרכן מצמצם רכישות או עובר לחלופות זולות יותר.
הגרף מטה מציג את השינוי השנתי בהכנסות וברווח המתואם למניה של P&G, וממחיש כי הצמיחה במכירות לא תמיד מתורגמת לצמיחה מקבילה ברווח.
מקור: Finsee
תחום היופי בולט מול חולשה רחבה
תחום היופי היה היחיד שהציג צמיחה אורגנית משמעותית של 4%, הנתמכת גם בגידול בכמות.
מנגד, תחומי הטיפוח לגבר והטיפול בבית נותרו ללא צמיחה אורגנית, בעוד הבריאות ומוצרי התינוקות והמשפחה התכווצו.
הפער בין התחומים מראה שהחברה עדיין מסוגלת לצמוח באמצעות חדשנות ומותגים איכותיים, אך המומנטום אינו רחב מספיק כדי להאיץ את הקבוצה כולה.
הגרף מטה מציג את תרומת הכמות והמחיר למכירות בכל אחד מתחומי הפעילות של P&G ברבעון השלישי, וממחיש כי מנועי הצמיחה השתנו באופן משמעותי בין הקטגוריות.
מקור: Finsee
ההשקעה בצמיחה מכבידה על הרווחיות
הוצאות המכירה, ההנהלה והכלליות עלו ל29.9% מההכנסות, לעומת 28.3% בשנה הקודמת.
החברה הגדילה בעיקר את ההשקעות בשיווק, כאשר החיסכון מפריון קיזז רק חלק מההשפעה.
השקעה מוגברת במותגים יכולה לתמוך בביקוש העתידי, אך כל עוד היא אינה מתורגמת לצמיחה בכמות, היא מפעילה לחץ מיידי על הרווח התפעולי.
הגרף מטה מציג את התפתחות שיעורי הרווח הגולמי והתפעולי המתואמים של P&G, וממחיש כי עיקר השחיקה נרשמה ברווחיות התפעולית, בין היתר על רקע ההשקעה המוגברת בשיווק.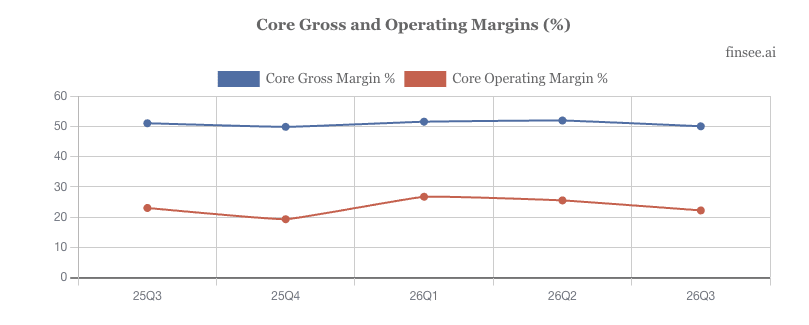
מקור: Finsee
התחזית ל2027 מותירה מרווח ביטחון מוגבל
P&G צופה צמיחה של 1%-3% במכירות ובמכירות האורגניות בשנת 2027.
הרווח המתואם למניה צפוי להישאר ללא שינוי או לעלות עד 3%, לטווח של 6.89-7.11 דולר.
נקודת האמצע, 7 דולר למניה, משקפת צמיחה של כ1.5% בלבד.
התחזית מצביעה על המשך יציבות, אך אינה מותירה מרווח גדול לטעויות בביקוש, בעלויות או בביצוע תוכנית ההתייעלות.
שאלות מפתח
-
איזה חלק מההשקעה המוגברת בשיווק נועד להגן על נתחי שוק קיימים, ואיזה חלק צפוי לייצר צמיחה נוספת בכמות במהלך 2027?
-
אילו קטגוריות או שווקים עומדים מאחורי ההפרעות המתוכננות של 30-50 נקודות בסיס לצמיחה האורגנית כתוצאה מהפסקת מותגים, מוצרים וערוצי הפצה?
-
האם ניתן לשמור על תוכנית החזר ההון בהיקף של כ15 מיליארד דולר אם הצמיחה האורגנית תישאר בתחתית התחזית ויחס המרת המזומנים יירד ל85%?
למה לשים לב ברבעון הבא
חזרת הצמיחה בכמות
שיפור ייחשב לחזרה לצמיחה חיובית בכמות המוצרים ברמת הקבוצה ובהתרחבות הצמיחה מעבר לתחום היופי.
ירידה נוספת, במיוחד בבריאות ובמוצרי המשפחה, תחזק את החשש שהחולשה בביקוש היא מבנית יותר ולא רק תנודתיות רבעונית. זהו המדד החשוב ביותר לבחינת איכות הצמיחה.
שיעור הרווח התפעולי המתואם
התייצבות או צמצום הירידה בשיעור הרווח התפעולי יעידו שהחיסכון מפריון מתחיל לספוג את ההשקעות בשיווק ואת עליית העלויות.
המשך שחיקה בקצב דומה לרבעון האחרון יגדיל את הסיכון שהחברה תתקשה לעמוד בתחזית הרווח ללא קיצוץ בהוצאות או העלאות מחיר.
ביצוע מול תחזית 2027
המשקיעים צריכים לבחון האם החברה מתקדמת לעבר צמיחה אורגנית של 1%-3% ורווח מתואם למניה של 6.89-7.11 דולר.
צמיחה רחבה יותר במכירות ושמירה על תחזית הרווח יחזקו את התזה.
הורדת תחזית מוקדמת, או הסתמכות מוגברת על תמחור במקום על כמויות, יעידו שהלחץ על הצרכן ועל המרווחים חזק מהצפוי.
סיכום
P&G סיימה את 2026 עם תזרים מזומנים חזק והמשך החזר הון נדיב, אך הרבעון האחרון חשף האטה בביקוש ושחיקה ברווחיות.
החברה נכנסת לשנת 2027 מעמדה פיננסית יציבה, אך ללא מנוע צמיחה רחב וברור.
היכולת להחזיר את הכמויות לצמיחה תוך ספיגת לחץ העלויות תהיה המבחן המרכזי עד הדוח הבא.
מחיר המניה מגיב לדו״ח בעת כתיבת הסיכום בכ3%.