סיכום דו״ח Q2 2026 חברת SoFi Technologies (SOFI)
29.7.2026

בקצרה
- חברת SoFi Technologies הציגה צמיחה מרשימה בהכנסות וברווח הנקי ברבעון השני של 2026, עם זינוק של 43% בהכנסות ל-1.22 מיליארד דולר ועלייה של 61% ברווח הנקי ל-156.6 מיליון דולר, מה שמדגיש את יכולתה להגדיל את היקף פעילותה ולשפר את שורת הרווח, למרות שהיא הותירה את תחזיות הרווחיות השנתיות ללא שינוי.
- SoFi מראה התחזקות משמעותית בקשר עם לקוחותיה הקיימים, כאשר שיעור ה-Cross-buy עלה ל-51% וקצב הוספת המוצרים היה כפול מקצב הצטרפות הלקוחות, מה שמעיד על יכולת החברה להפיק יותר ערך מכל לקוח קיים ולהפחית את התלות ברכישת לקוחות חדשים ויקרים, ובכך לשפר את יעילות השיווק וההכנסה ללקוח.
- הפלטפורמה הטכנולוגית של SoFi הציגה חולשה בולטת עם ירידה של 23% בהכנסות המגזר ל-84.5 מיליון דולר וצמצום ברווח המגזרי מ-30% ל-14%, מה שמעלה חשש לגבי תלותה הגוברת בעסקי ההלוואות עתירי ההון ומחייב התאוששות בפעילות זו כדי להבטיח מודל עסקי מאוזן יותר.
- היקף העמדת ההלוואות של SoFi זינק ב-69% לשיא של 14.8 מיליארד דולר, נתון המצביע על צמיחה מהירה אך גם מגביר את חשיבות איכות החיתום, שכן היחלשות בשוק העבודה או ירידה באיכות הלווים עלולים לפגוע בשווי תיק האשראי וברווחיות החברה, למרות ביצועי אשראי חזקים כרגע.
חברת SoFi Technologies, שדיווחה לפני כמה דקות לקראת פתיחת המסחר בארה״ב, ומבססת את מעמדה כאחת מפלטפורמות הפיננסים הדיגיטליות הבולטות במדינה, הציגה רבעון שיא נוסף.
למי שעדיין לא מכיר, SoFi היא פלטפורמה פיננסית כוללת המאפשרת ללקוחות ללוות, לחסוך, להשקיע, להעביר כספים ולנהל את חייהם הפיננסיים באפליקציה אחת, לצד תשתית טכנולוגית שהיא מספקת לגופים פיננסיים אחרים.
הסיפור המרכזי ברבעון אינו רק הצמיחה במספר הלקוחות, אלא העובדה שהלקוחות הקיימים משתמשים ביותר שירותים.
החברה הוסיפה 1.1 מיליון לקוחות ו2.2 מיליון מוצרים, כך שלראשונה קצב הוספת המוצרים היה כפול מקצב הצטרפות הלקוחות. ההכנסות לפי כללי החשבונאות המקובלים זינקו ב43% ל1.22 מיליארד דולר, הרווח הנקי עלה ב61% ל156.6 מיליון דולר והרווח המדולל למניה הגיע ל0.12 דולר.
במקביל, החברה העלתה את תחזית ההכנסות השנתית, אך הותירה את תחזיות הרווחיות ללא שינוי.
לכן, השאלה כעת היא האם SoFi יכולה להפוך את הצמיחה המהירה במוצרים ובהלוואות לשיפור מתמשך ברווחיות, מבלי להגדיל את סיכוני האשראי.
התרחיש השורי
הסימן החיובי ביותר ברבעון היה התחזקות הקשר עם הלקוחות הקיימים. מספר הלקוחות צמח ב35% ל15.8 מיליון ומספר המוצרים עלה ב42% ל24.4 מיליון.
שיעור הCross-buy, כלומר חלקם של המוצרים החדשים שנפתחו בידי לקוחות קיימים, עלה ל51%, לעומת 43% ברבעון הקודם ו35% ברבעון המקביל.
המשמעות היא שSoFi אינה תלויה רק ברכישת לקוחות חדשים ויקרים, אלא מצליחה להפיק יותר ערך מכל לקוח שכבר נמצא בפלטפורמה.
אם המגמה תימשך, היא עשויה להגדיל את ההכנסה ללקוח ולשפר את יעילות השיווק לאורך זמן.
מנוע הצמיחה השני הוא השילוב בין אשראי מסורתי לבין הכנסות מבוססות עמלות, שאינן מחייבות את החברה להחזיק את מלוא ההלוואות במאזן.
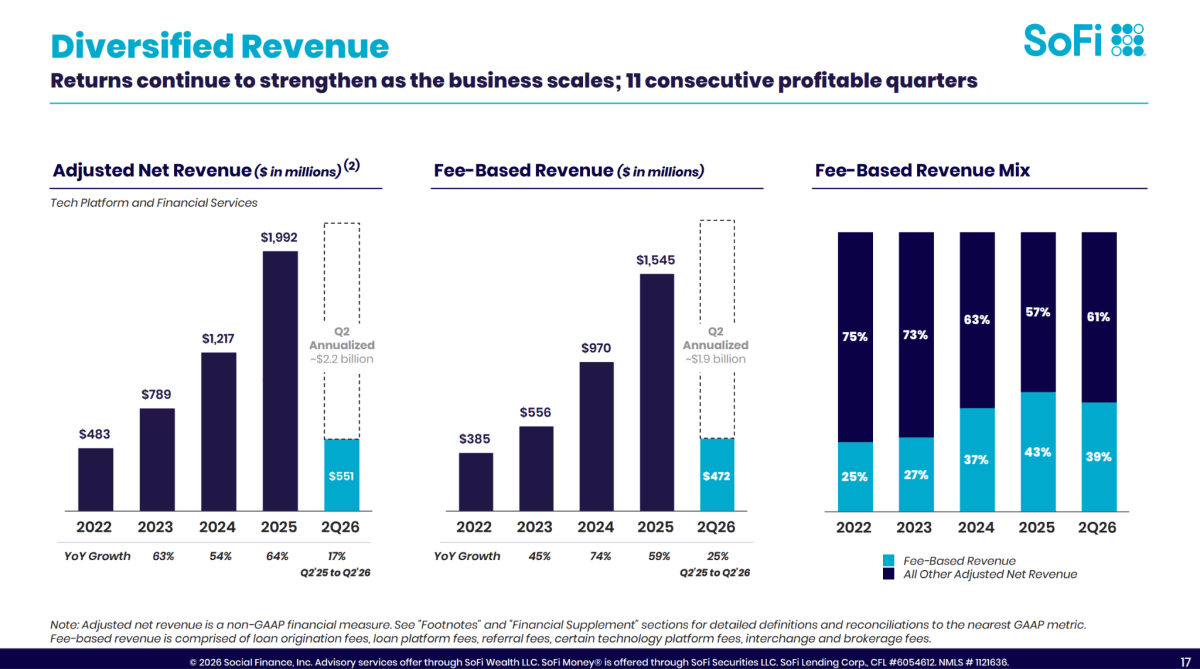
ההכנסות מעמלות הגיעו ל472.3 מיליון דולר והיוו 39% מההכנסות, כאשר פעילות פלטפורמת ההלוואות לבדה תרמה 143.3 מיליון דולר להכנסות המתואמות.
במקביל, הפיקדונות גדלו ב5.3 מיליארד דולר ל45.5 מיליארד דולר וסיפקו לחברה מקור מימון זול יותר ממסגרות אשראי חיצוניות. השילוב בין פיקדונות זולים, הכנסות ריבית ועמלות מחזק את עמידות המודל העסקי בסביבות שוק שונות.
התרחיש הדובי
החולשה הבולטת נותרה בפלטפורמה הטכנולוגית. הכנסות המגזר ירדו ב23% לעומת השנה הקודמת ל84.5 מיליון דולר, מספר החשבונות הנתמכים ירד ב16% ל135 מיליון ושיעור הרווח המגזרי הצטמצם מ30% ל14%.
החברה ייחסה חלק גדול מהירידה לעזיבת לקוח משמעותי בסוף 2025, ומספר החשבונות אמנם עלה ברבעון האחרון ב2 מיליון, אך עדיין לא נראתה חזרה לצמיחה שנתית. ללא התאוששות בפעילות זו, SoFi תישאר תלויה יותר בעסקי ההלוואות עתירי ההון.
הסיכון השני מגיע מקצב התרחבות האשראי. היקף העמדת ההלוואות זינק ב69% לשיא של 14.8 מיליארד דולר, מתוכו 10.7 מיליארד דולר בהלוואות אישיות.
ביצועי האשראי נותרו חזקים ושיעור מחיקות ההלוואות האישיות ירד, אך צמיחה מהירה כל כך מגדילה את חשיבות איכות החיתום, כלומר תהליך הערכת יכולת ההחזר של הלווה.
היחלשות בשוק העבודה או ירידה באיכות הלווים עלולות לפגוע בשווי תיק האשראי וברווחיות, גם אם נכון לעכשיו אין בדוח סימן ברור להתדרדרות כזו.
האם משהו השתנה בתזת החברה?
החברה צומחת במהירות, מרחיבה את השימוש של הלקוחות הקיימים, נהנית מבסיס פיקדונות גדול ומציגה רווחיות חשבונאית עקבית.עם זאת, הפער בין העלאת תחזית ההכנסות לבין השארת תחזיות הרווח ללא שינוי, לצד החולשה בפלטפורמה הטכנולוגית, מונע מהדוח להיות חיובי לחלוטין.
עד הדוח הבא, המשתנה המרכזי יהיה היכולת לתרגם את הצמיחה בהכנסות לשיפור ברווחיות ובתמהיל העסקי.
הנושאים המרכזיים
הלקוחות הקיימים הופכים למנוע הצמיחה
SoFi הוסיפה ברבעון פי שניים מוצרים מלקוחות חדשים, ומספר המוצרים הממוצע ללקוח עלה לשיא של 1.54. זהו נתון חשוב יותר מצמיחה במספר הלקוחות בלבד, משום שהוא מצביע על חדירה רחבה יותר של שירותי החברה לתוך הפעילות הפיננסית של כל לקוח.
שירות המנויים SoFi Plus הגיע ל206 אלף מנויים בתשלום, כאשר 25% מהלקוחות הקיימים שהצטרפו אליו פתחו לאחר מכן מוצר נוסף.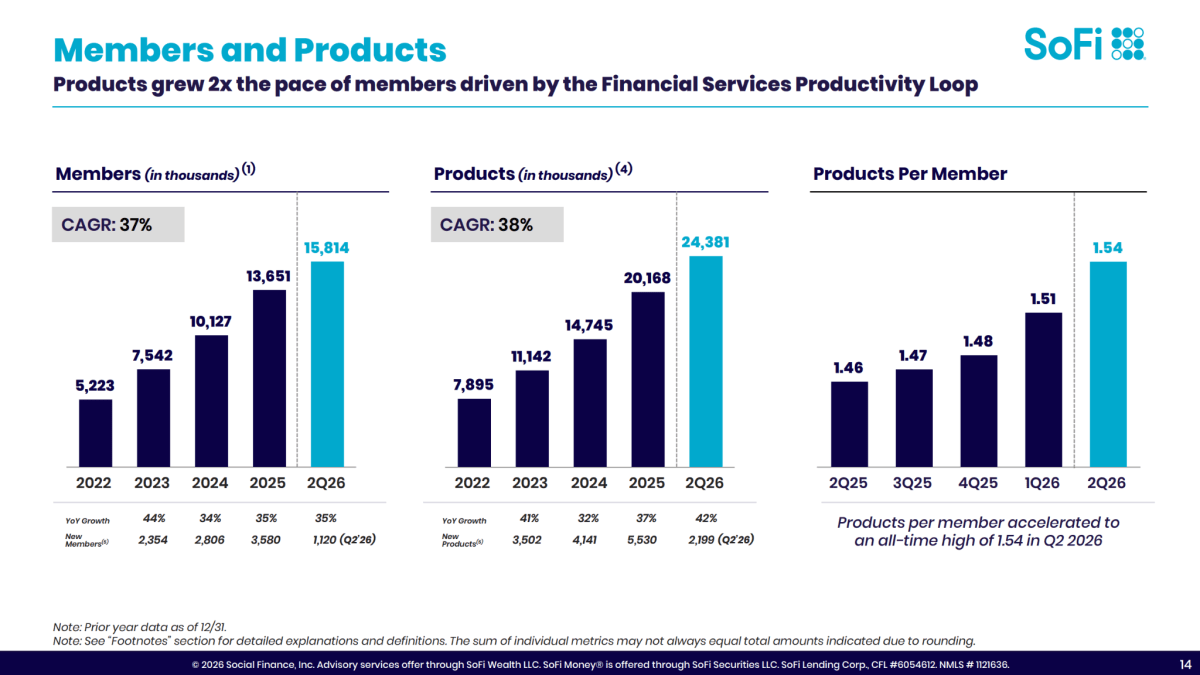 מקור: מצגת משקיעים של חברת SOFI
ניתן לראות בתרשימים כי מספר המוצרים של SoFi צומח מהר יותר ממספר הלקוחות, מה שמעיד על העמקת השימוש בפלטפורמה. מספר המוצרים הממוצע ללקוח עלה בהתמדה והגיע לשיא של 1.54 ברבעון השני של 2026.
שיא בהלוואות, ללא הידרדרות נראית לעין באשראי
העמדת ההלוואות האישיות גדלה ב54%, הלוואות הסטודנטים זינקו ב170% והמשכנתאות והלוואות הדיור צמחו ב74%. למרות העלייה החדה בנפח, שיעור המחיקות השנתי בהלוואות האישיות ירד ל2.62%, לעומת 3.03% ברבעון הקודם.
התוצאה מצביעה על כך שהחברה הצליחה, לפחות עד כה, להרחיב את פעילות האשראי מבלי להתפשר באופן נראה לעין על איכות הלווים.
הפיקדונות משפרים את כלכלת המימון
יותר מ90% מהתחייבויות החברה הממוצעות מומנו באמצעות פיקדונות, שעלותם הייתה נמוכה ב1.56 נקודות אחוז ממסגרות המימון החיצוניות. לפי החברה, שינוי תמהיל המימון חוסך לה כ712.6 מיליון דולר בהוצאות ריבית שנתיות.
מרווח הריבית הנקי, הפער בין התשואה על הנכסים לעלות המימון, עלה מעט מהרבעון הקודם ל5.98%, למרות סביבת ריבית משתנה.
התחזית עלתה, אך הרווחיות לא
הנהלת SoFi העלתה את תחזית ההכנסות המתואמות ל2026 מטווח קודם של כ4.655 מיליארד דולר לטווח של 4.75 עד 4.85 מיליארד דולר, המשקף צמיחה שנתית של 32%-35%. לעומת זאת, התחזיות לרווח תפעולי תזרימי מתואם של כ1.6 מיליארד דולר ולרווח מתואם של כ0.60 דולר למניה נותרו ללא שינוי. מכאן ניתן להסיק שהנהלת החברה עדיין מצפה להשקעות גבוהות, לתמהיל הכנסות פחות רווחי או להוצאות שיספגו חלק מההכנסות הנוספות.
 מקור: מצגת משקיעים של חברת SOFI
בתרשימים ניתן לראות את התרחבות מקורות ההכנסה של SoFi, כאשר ההכנסות מעמלות צמחו מהר יותר משאר הפעילות. חלקן בתמהיל ההכנסות עלה מ25% בשנת 2022 ל39% ברבעון השני של 2026, נתון שמפחית בהדרגה את התלות בהכנסות מהלוואות וריבית.
שאלות מפתח
-
מדוע העלאת תחזית ההכנסות השנתית אינה מתורגמת גם להעלאת תחזית הרווח, ואילו הוצאות צפויות לספוג את ההכנסות הנוספות?
-
מתי צפויה הפלטפורמה הטכנולוגית לחזור לצמיחה שנתית, ומהו שיעור הרווח שאליו החברה מכוונת לאחר השלמת המעבר למותג SoFi Tech Solutions?
-
כמה מהצמיחה בהלוואות האישיות יכולה להימשך מבלי להגדיל את הסיכון במאזן או להעלות את שיעורי המחיקות במקרה של היחלשות כלכלית?
למה לשים לב ברבעון הבא
שימוש במוצרים נוספים
המשך עלייה במספר המוצרים ללקוח ושיעור Cross-buy מעל 51% יחזקו את הטענה שהפלטפורמה הופכת עמוקה ורווחית יותר. ירידה במדדים הללו תעורר חשש שהזינוק ברבעון הנוכחי נבע מהשקות ומבצעים נקודתיים.
התאוששות הפלטפורמה הטכנולוגית
חזרה לצמיחה שנתית בהכנסות, לצד התאוששות בשיעור הרווח המגזרי מעל 14%, תהיה סימן לכך שהשפעת אובדן הלקוח הגדול מתקרבת לסיומה. המשך ירידה יגדיל את התלות של החברה באשראי ובהכנסות ריבית.
איכות תיק ההלוואות
המשקיעים צריכים לעקוב אחר שיעורי הפיגורים, המחיקות וההפסדים המצטברים בהלוואות האישיות. יציבות במדדים לצד צמיחה בהעמדת ההלוואות תחזק את אמון המשקיעים במודל החיתום. עלייה משמעותית במחיקות תפגע בתזה במהירות.
סיכום
SoFi יצאה מהרבעון חזקה יותר, עם שיא בהכנסות, במספר הלקוחות, בשימוש במוצרים ובהעמדת הלוואות. נקודת המבחן הבאה אינה עוד צמיחה כשלעצמה, אלא איכות הצמיחה.
התאוששות בפלטפורמה הטכנולוגית, שמירה על איכות האשראי ותרגום ההכנסות הנוספות להרחבת הרווחיות.
נכון לשעת הבדיקה, המניה יורדת בטרום המסחר בכ4%.