סיכום דוח Q2 2026 חברת Vertiv (VRT)
29.7.2026

בקצרה
- חברת Vertiv הציגה ברבעון השני של 2026 הכנסות של 3.27 מיליארד דולר, עלייה של 24% לעומת הרבעון המקביל, ורווח תפעולי מתואם שזינק ב-51% ל-738 מיליון דולר, מה שמעיד על יכולתה להפוך את הביקוש הגובר לפתרונות תשתית למרכזי נתונים לצמיחה רווחית משמעותית.
- הרווח המתואם למניה של Vertiv קפץ ב-60% והגיע ל-1.52 דולר, בעוד שתזרים המזומנים החופשי המתואם זינק ב-234% ל-925 מיליון דולר, נתונים המעידים על שיפור דרמטי ביעילות התפעולית וביכולת החברה לייצר מזומנים, חיוני להמשך השקעות והרחבת פעילות.
- Vertiv העלתה את תחזית ההכנסות לשנת 2026 לטווח של 13.8-14.2 מיליארד דולר, עם צמיחה אורגנית צפויה של 30%-32%, וכן את תחזית הרווח למניה ל-6.65-6.75 דולר, מה שמשקף אמון חזק בהמשך הביקוש לפתרונותיה בתחום מרכזי הנתונים והבינה המלאכותית.
- למרות הצמיחה החזקה הכוללת, נרשמו פערים אזוריים משמעותיים, כאשר המכירות באמריקה ובאסיה צמחו ב-29% ואילו באירופה רק ב-2%, דבר המצביע על אתגרי הטמעה וביקוש שונים בין השווקים, אך הרווחיות השתפרה בכל האזורים, מה שמצביע על ניהול יעיל של עלויות.
בכל פעם שמרכז נתונים חדש מוקם כדי להפעיל את מהפכת הבינה המלאכותית, השרתים הם רק החלק הגלוי של הסיפור.
מאחוריהם פועלת שכבת תשתיות קריטית שמספקת חשמל, מונעת התחממות ושומרת על פעילות רציפה וכאן נכנסת Vertiv (VRT).
החברה הפכה לאחת הנהנות המרכזיות מהמרוץ העולמי להקמת מרכזי נתונים, כששרתי הAI נעשים חזקים, צפופים ותובעניים יותר מבחינה אנרגטית.
ברבעון השני השאלה כבר לא הייתה אם הביקוש קיים, אלא האם Vertiv מסוגלת להפוך אותו לצמיחה רווחית, לייצר מזומנים ולהמשיך להרחיב את פעילותה מבלי להיתקע בצווארי בקבוק בשרשרת האספקה.
התוצאות סיפקו תשובה חיובית ברובה: ההכנסות והרווחיות זינקו, תזרים המזומנים התחזק והתחזית השנתית הועלתה אך הפערים בין האזורים והמורכבות הגוברת של הפרויקטים מזכירים שהצמיחה המהירה לא מגיעה ללא אתגרים.
תוצאות הרבעון השני
הכנסות החברה הסתכמו ב3.27 מיליארד דולר, עלייה של 24% לעומת 2.64 מיליארד דולר ברבעון המקביל. הצמיחה האורגנית כלומר הצמיחה ללא השפעת רכישות ושערי מטבע עמדה על 18%.
רכישות תרמו כ5% נוספים ושינויי מטבע תרמו כ1%.
הרווח התפעולי המתואם עלה ב51% ל738 מיליון דולר, ושיעור הרווח התפעולי המתואם התרחב מ18.5% ל22.6%.
מדובר בשיפור של 4.1 נקודות אחוז, המלמד שההכנסות צומחות מהר יותר מבסיס ההוצאות.
הרווח המתואם למניה הסתכם ב1.52 דולר, עלייה של 60% לעומת 0.95 דולר ברבעון המקביל. הרווח לפי כללי החשבונאות המקובלים עמד על 1.27 דולר למניה, לעומת 0.83 דולר אשתקד.
החברה לא צירפה למסמכים תחזיות אנליסטים, ולכן אין אפשרות לקבוע על בסיסם אם ההכנסות והרווח למניה עקפו או פספסו את ציפיות השוק.
צמיחה חדה ברווחיות ובתזרים המזומנים
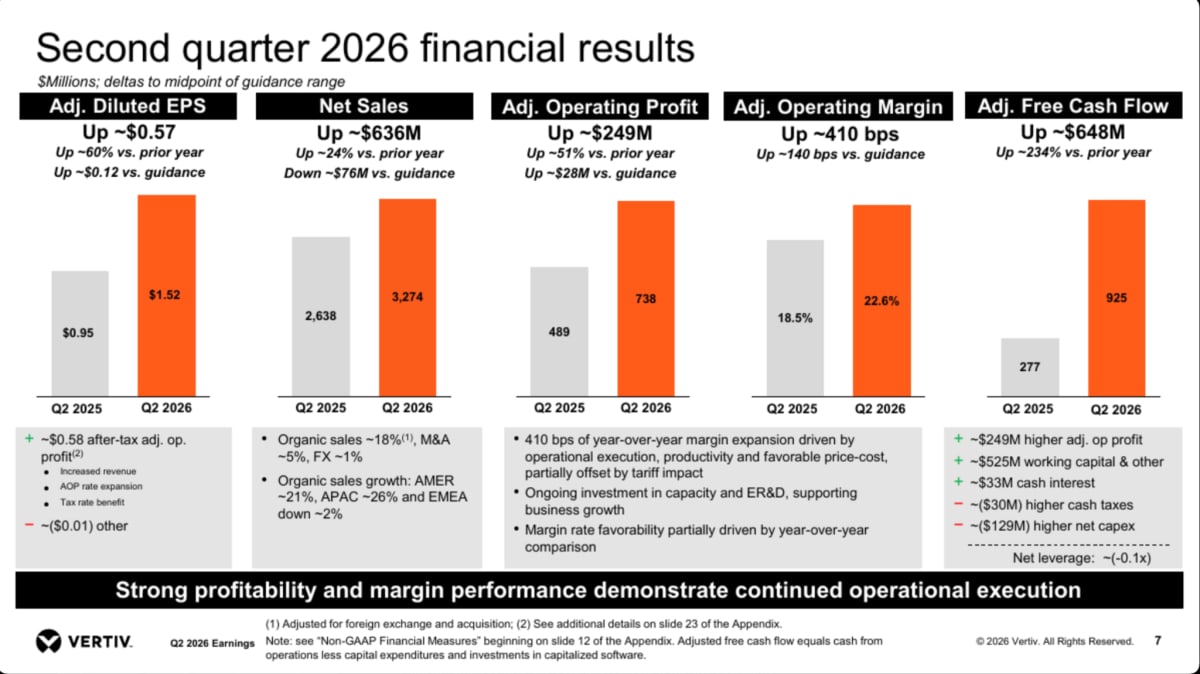
מקור: Vertiv, מצגת תוצאות הרבעון השני של 2026
התרשים מסכם רבעון חזק, עם עלייה של כ24% במכירות, שיפור של כ51% ברווח התפעולי המתואם, זינוק של כ60% ברווח למניה ותזרים חופשי שגדל ליותר מפי שלושה.
עם זאת, התמונה לא הייתה אחידה בין האזורים.
אמריקה ואסיה הובילו את הצמיחה, אירופה נותרה מאחור
המכירות באמריקה ובאסיה צמחו ב29%, בעוד שבאירופה נרשמה עלייה מתונה של 2% בלבד.
למרות הפערים בצמיחה, הרווח התפעולי ושיעורי הרווחיות השתפרו בכל שלושת האזורים
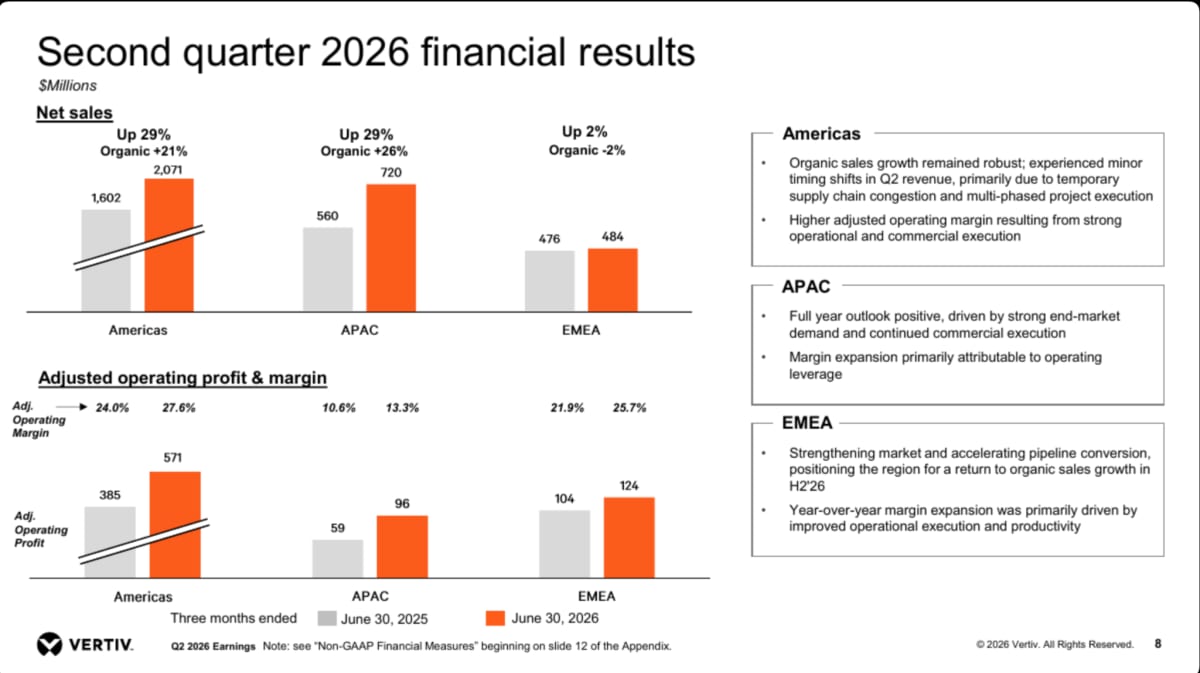
מקור: Vertiv, מצגת תוצאות הרבעון השני של 2026
תזרים המזומנים קפץ
תזרים המזומנים מפעילות שוטפת הגיע ל1.1 מיליארד דולר, עלייה של 241%.
תזרים המזומנים החופשי המתואם זינק ב234% ל925 מיליון דולר.
העלייה נבעה מהרווח התפעולי הגבוה, ניהול יעיל יותר של ההון החוזר והוצאות ריבית נמוכות יותר.
מנגד, החברה הגדילה את ההשקעות ההוניות כדי להרחיב את כושר הייצור. Vertiv סיימה את הרבעון עם נזילות של 5.6 מיליארד דולר ועם יותר מזומנים מחוב פיננסי נטו.
החברה העלתה את התחזית
החברה העלתה את התחזית לכל המדדים המרכזיים.
ההכנסות ב2026 צפויות להסתכם ב13.814.2 מיליארד דולר, עם צמיחה אורגנית של 30% עד 32%.
הרווח המתואם למניה צפוי להגיע ל6.656.75 דולר, לעומת 4.20 דולר בשנת 2025. החברה צופה גם שיעור רווח תפעולי מתואם של 23.3% עד 24.3% ותזרים מזומנים חופשי מתואם של 2.42.6 מיליארד דולר.
ברבעון השלישי היא צופה הכנסות של 3.653.85 מיליארד דולר, צמיחה אורגנית של 34%36% ורווח מתואם של 1.771.83 דולר למניה. התחזית מצביעה על האצה ניכרת לעומת הצמיחה האורגנית של 18% שנרשמה ברבעון השני.
מה עומד מאחורי התוצאות?
החברה נמצאת בלב גל ההשקעות במרכזי נתונים. שרתי בינה מלאכותית צורכים כמויות גדולות של חשמל ומייצרים חום רב, ולכן דורשים מערכות מתקדמות לחלוקת חשמל ולקירור.
ככל שהשרתים נעשים צפופים וחזקים יותר, גדל היקף התשתיות הנדרש סביבם.
עם זאת, החברה ציינה כי עומסים זמניים בשרשרת האספקה והמורכבות הגוברת של פרויקטים גדולים דחו חלק מההכנסות בין תקופות, לפי החברה, מדובר בעיקר בשינויי עיתוי ולא בירידה בביקוש, אבל זה סעיף שחשוב לעקוב אחריו בדוחות הבאים.
התרחיש השורי
בתרחיש החיובי, המרוץ להקמת מרכזי נתונים ממשיך לצבור תאוצה, והחברה מצליחה להפוך את הביקוש הגובר להזמנות, להכנסות ולמזומנים.
אם היא תתגבר על צווארי הבקבוק, תעמוד ביעד לצמיחה אורגנית של 30%עד 32% ותשמור על רווחיות גבוהה, היא עשויה לבסס את מעמדה כאחת מספקיות התשתית החשובות ביותר של מהפכת הבינה המלאכותית ולא רק כנהנית זמנית מגל השקעות חולף.
התרחיש הדובי
בתרחיש השלילי, דווקא עוצמת הביקוש הופכת לאתגר.
החברה מתקשה להשלים פרויקטים בזמן בשל מגבלות ייצור, עיכובים באספקה והמורכבות הגוברת של מרכזי הנתונים.
אם לכך יצטרפו האטה בהשקעות בענף, המשך החולשה באירופה או עלייה בעלויות, הצמיחה והרווחיות עלולות להיפגע.
לאחר העלאת התחזית והצבת רף גבוה לרבעון השלישי, גם פספוס קטן עלול לאכזב את המשקיעים ולהוביל לתגובה חדה במניה.
השאלה המרכזית כרגע היא לא אם קיים ביקוש, אלא האם החברה תצליח לעמוד בקצב שלו מבלי לפגוע ברווחיות.
בשורה התחתונה
מדובר בדוח חזק מבחינת הצמיחה, הרווחיות, תזרים המזומנים והעלאת התחזית, אך תגובת המשקיעים הייתה שלילית.
מחיר המניה מגיב לדו״ח בעת כתיבת הסיכום בירדה של 12% במסחר המוקדם, בעיקר בגלל שההכנסות היו נמוכות מתחזיות האנליסטים והתחזית המעודכנת לא הייתה גבוהה מספיק ביחס לציפיות שכבר נבנו סביב החברה.
הנקודה החשובה היא לא רק שההכנסות עלו, אלא שהצמיחה האורגנית הדו ספרתית הגיעה יחד עם התרחבות של 4.1 נקודות אחוז בשיעור הרווחיות התפעולית המתואמת, מה שמראה שהחברה מצליחה לצמוח ולשפר את היעילות במקביל.
עם זאת, הירידה החדה במניה ממחישה שבחברה שמתומחרת לצמיחה גבוהה, דוח טוב לא תמיד מספיק.
המשקיעים מצפים לא רק לשיפור לעומת השנה שעברה, אלא גם לתוצאות ותחזיות שיעקפו בצורה ברורה את הרף הגבוה שכבר מגולם במחיר המניה.
המבחן הבא יהיה אם החברה תצליח להאיץ את הצמיחה האורגנית לכ35% ברבעון השלישי, תוך שמירה על רווחיות גבוהה וללא החמרה בעומסים בשרשרת האספקה.
במקביל, המשקיעים יצטרכו לבחון אם החולשה האורגנית באירופה, במזרח התיכון ובאפריקה היא זמנית, או שהיא מסמנת פער מתמשך בין האזורים.