סיכום דו״ח Q2 2026 חברת Humana (HUM)
29.7.2026

בקצרה
- חברת Humana הציגה צמיחה מרשימה בהכנסות של 26% ברבעון השני של 2026, כאשר הכנסות מגזר הביטוח עלו ל-39.14 מיליארד דולר, מה שמעיד על הצלחה בצירוף מבוטחים חדשים ועלייה בפרמיה למבוטח, אך דורש בחינה מתמדת של הרווחיות מכל מבוטח.
- יחס ההוצאות הרפואיות של Humana עלה ל-91.2% ברבעון האחרון, לעומת 89.9% בשנה שעברה, נתון המצביע על שחיקה ברווחיות התפעולית ומעלה חשש כי עלויות הטיפול הרפואי הגוברות עלולות לנגוס ביתרונות הצמיחה במספר המבוטחים.
- פעילות שירותי הבריאות של Humana, תחת המותג CenterWell, הראתה צמיחה משמעותית עם עלייה של 23% בהכנסות ל-6.79 מיליארד דולר וגידול של 35% ברווח התפעולי, מה שמדגיש את הפוטנציאל של החברה להרחיב את שרשרת הערך ולהפחית את התלות במגזר הביטוח בלבד.
- Humana הורידה את תחזית הרווח החשבונאי (GAAP) שלה מ-8.36 דולר ל-6.52 דולר למניה, למרות אישור תחזית רווח מתואם של 9 דולר למניה, מה שחושף פער משמעותי בין התמונה התפעולית לבין ההתאמות הפיננסיות ועלויות השינוי הארגוני, ומרמז על אתגרים ברווחיות הכוללת.
חברת Humana היא אחת מחברות ביטוחי הבריאות הגדולות בארצות הברית, ומתמקדת בעיקר בתוכניות Medicare Advantage לבני 65 ומעלה, לצד הביטוח, החברה מספקת גם שירותי בריאות בפועל באמצעות CenterWell רשת הכוללת מרפאות לגיל השלישי, שירותי טיפול רפואי בבית ובתי מרקחת שמספקים תרופות ישירות למטופלים.
כדי להבין את האתגר שעומד בפני החברה, מספיק להסתכל על נתון אחד, על כל 100 דולר ש-Humana גובה בפרמיות, היא מוציאה יותר מ91 דולר על תרופות, בדיקות, אשפוזים וטיפולים רפואיים. לאחר שמביאים בחשבון גם משכורות, שיווק והוצאות תפעול, נשאר לחברה מרווח קטן יחסית לטעויות.
מצד אחד, החברה הציגה רבעון חזק: ההכנסות צמחו ב26%, הרווח המתואם למניה עלה ומספר המבוטחים המשיך להתרחב. גם פעילות שירותי הבריאות שלה המשיכה לצמוח.
מצד שני, חלק גדול יותר מכל דולר שנכנס לחברה יצא בחזרה למימון הטיפול במבוטחים. יחס ההוצאות הרפואיות עלה ל91.2%, ובמקביל החברה הפחיתה פעם נוספת את תחזית הרווח החשבונאי שלה.
לכן, הסיפור של Humana כבר לא רק כמה מבוטחים חדשים היא מצליחה לצרף.
השאלה החשובה יותר היא כמה רווח היא מצליחה לייצר מכל מבוטח.
זה יהיה המבחן המרכזי ברבעונים הקרובים, האם הגידול במספר המבוטחים ופעילות שירותי הבריאות יובילו לשיפור ברווחיות, או שהמשך העלייה בעלויות הרפואיות ישחק את פירות הצמיחה.
התרחיש השורי
הצמיחה בMedicare Advantage היא מנוע ההכנסות המרכזי.
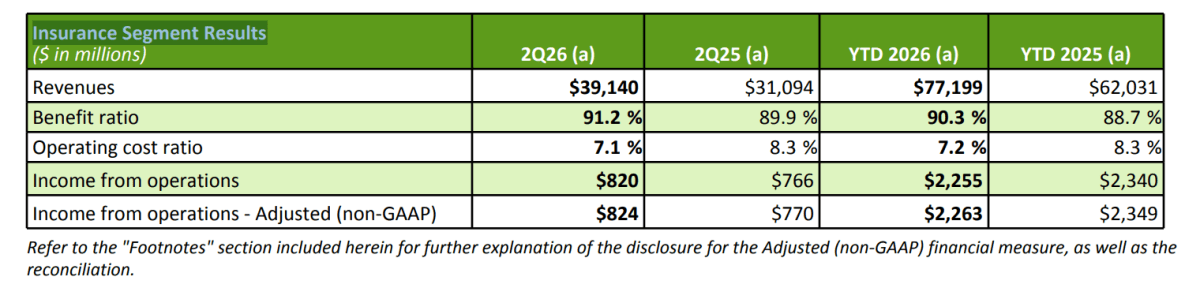
הכנסות מגזר הביטוח עלו ב26% ל39.14 מיליארד דולר, על רקע גידול במספר המבוטחים, פרמיה גבוהה יותר למבוטח ועלייה בתמיכה הממשלתית.
החברה ממשיכה לצפות לצמיחה של כ25% במספר מבוטחי Medicare Advantage הפרטיים בשנת 2026. אם Humana תצליח לשמר את החברים החדשים ולשפר את הרווחיות שלהם עם הבשלת תקופת הביטוח, הגידול הנוכחי עשוי להעניק לה יתרון תפעולי משמעותי ולא רק קפיצה זמנית בהכנסות.
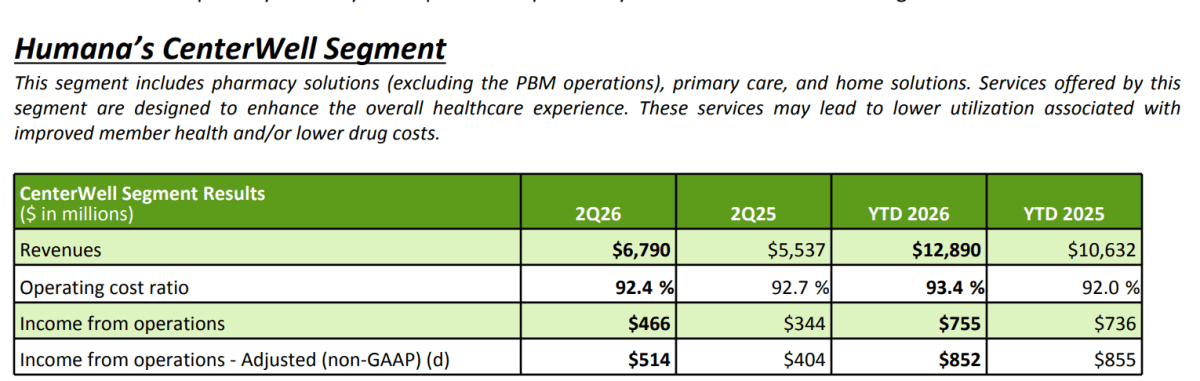
CenterWell הופכת בהדרגה לרגל עסקית משמעותית יותר. הכנסות המגזר עלו ב23% ל6.79 מיליארד דולר, והרווח התפעולי גדל ב35% ל466 מיליון דולר. מספר המטופלים במרפאות הראשוניות צמח מתחילת השנה ב130,900, או 27%, בסיוע רכישות והרחבת הפעילות מול לקוחות שאינם מבוטחי Humana. התרחבות זו חשובה משום שהיא מאפשרת לחברה להשתתף ביותר שלבים בשרשרת הטיפול, אך הצלחתה תלויה בהטמעה יעילה של הרכישות ובהמשך שיפור הכלכלה של המרפאות החדשות.
התרחיש הדובי
יחס ההוצאות הרפואיות במגזר הביטוח עלה ל91.2%, לעומת 89.9% בשנה שעברה.
העלייה נבעה בין היתר מהפגיעה בהכנסות בעקבות דירוגי הכוכבים, מהצטרפות מבוטחים חדשים שנוטים להיות פחות רווחיים בתחילת דרכם ומהיקף נמוך יותר של שחרור עתודות בגין תביעות מתקופות קודמות. כל שינוי קטן ביחס הזה משפיע מהותית על הרווח, ולכן הצמיחה במספר המבוטחים אינה מספיקה כשלעצמה. אם עלויות התרופות והטיפולים יעלו מהר מהתמחור, היתרון שנוצר מהגידול בהכנסות עלול להישחק.
התחזית חושפת פער משמעותי בין הרווח החשבונאי לבין התמונה המתואמת. Humana אשררה תחזית לרווח מתואם של לפחות 9 דולר למניה, אך הורידה את תחזית GAAP מ8.36 דולר ל6.52 דולר, לאחר שכבר הפחיתה אותה ברבעון הקודם. הפער כולל התאמות שווי השקעות, הוצאות בגין תוכנית ההתייעלות וירידות ערך. חלק מהסעיפים אינם משקפים את הפעילות השוטפת, אך הפחתה חוזרת בתחזית החשבונאית מאותתת כי עלות השינוי הארגוני וההתאמות הפיננסיות עדיין מהותית.
הצמיחה במספר המבוטחים מגיעה עם עלייה בהוצאות הרפואיות
יחס ההוצאות הרפואיות במגזר הביטוח עלה ל91.2% ברבעון השני של 2026, לעומת 89.9% ברבעון המקביל.
 מקור: Humana, Q2 2026 Earnings Release
מסקנה
הדוח מחזק את ההערכה שהפעילות התפעולית מתקדמת בהתאם לתוכנית: הצמיחה במספר המבוטחים גבוהה, CenterWell מתרחבת, יחס ההוצאות הרפואיות עמד בציפיות והתחזית המתואמת נשמרה. מנגד, שחיקת הרווחיות הרפואית, הפגיעה מדירוגי הכוכבים והפחתת תחזית GAAP מונעות מהדוח להפוך לחיובי באופן מובהק. המשתנה המרכזי מעכשיו הוא יכולתה של Humana להפוך את הגידול במספר המבוטחים לצמיחה ברווח, בלי שהוצאות רפואיות ועלויות הטמעה יבלעו את היתרון.
הנושאים המרכזיים
הצמיחה בהכנסות חזקה, אך איכות הצמיחה היא המבחן
הכנסות Humana הגיעו ל40.87 מיליארד דולר, לעומת 32.39 מיליארד דולר בתקופה המקבילה. העלייה נשענה על גידול בעסקי Medicare, פרמיות גבוהות יותר והתרחבות בסיס הלקוחות של CenterWell. עם זאת, המבוטחים החדשים מתאפיינים בשלב זה ביחס הוצאות רפואיות גבוה יותר מהמבוטחים הקיימים. המשמעות היא שהרבעונים הבאים יצטרכו להוכיח שהצמיחה מייצרת גם רווחיות ולא רק נפח פעילות.
ההתייעלות מקזזת חלק מהלחץ הרפואי
יחס ההוצאות התפעוליות המאוחד ירד מ11% ל9.8%, ומגזר הביטוח הציג ירידה מ8.3% ל7.1%. השיפור נבע מOperating leverage, ירידה בהוצאה היחסית כאשר ההכנסות גדלות מהר יותר מהעלויות הקבועות, ומצעדי קיצוץ ושינוי ארגוני. זהו אחד הסימנים החיוביים בדוח, משום שהחיסכון המנהלי סייע לקזז את העלייה בהוצאות הרפואיות. השאלה היא כמה מקום נוסף נותר להתייעלות בלי לפגוע בשירות וביכולת התפעולית.
CenterWell גדלה, אך ההטמעה עדיין מכבידה
CenterWell נהנתה מצמיחה בכל קווי הפעילות ומהתרחבות מול משלמים חיצוניים, בעיקר באמצעות רכישות בתחום המרפאות. ברבעון נרשם שיפור ביחס ההוצאות של המגזר, אך במחצית הראשונה הוא עדיין היה גבוה מהתקופה המקבילה בשל רכישות The Villages Health וMaxHealth ועלויות ההטמעה שלהן. כדי שהמגזר יהפוך למנוע רווח משמעותי, Humana תצטרך להראות שהמרפאות הנרכשות מגיעות לבשלות תפעולית ושצמיחת ההכנסות מתורגמת לשיפור עקבי בשולי הרווח.
CenterWell מתרחבת, אך עלויות ההטמעה עדיין מורגשות
מקור: Humana, Q2 2026 Earnings Release
הכנסות CenterWell צמחו ברבעון, לצד שיפור ברווח התפעולי; עם זאת, רכישות המרפאות ועלויות שילובן עדיין מכבידות על תוצאות המחצית.
התזרים חזק, אבל חלק נובע מעיתוי
תזרים המזומנים מפעילות שוטפת במחצית הראשונה עלה ל3.22 מיליארד דולר, לעומת 1.60 מיליארד דולר בשנה שעברה. עם זאת, החברה ציינה כי התוצאה הושפעה מגידול בהתחייבויות בגין תביעות ומעיתוי של תשלום Medicaid בסך כ1.05 מיליארד דולר שהועבר לאחר סוף הרבעון. לכן אין לראות בכל השיפור כתזרים שנוצר מפעילות הליבה, ויש לבחון אם קצב יצירת המזומנים נשמר לאחר נטרול השפעות העיתוי.
שאלות מפתח
-
מהו לוח הזמנים הצפוי להבשלת המבוטחים החדשים בMedicare Advantage, ומתי צפוי יחס ההוצאות שלהם להתקרב לזה של מבוטחים ותיקים?
-
איזה חלק מהשיפור ביחס ההוצאות התפעוליות נובע מחיסכון קבוע ובר קיימא, וכמה ממנו נובע באופן זמני מהצמיחה המהירה בהכנסות?
-
מתי צפויות MaxHealth וThe Villages Health לעבור מהכבדה על תוצאות CenterWell לתרומה חיובית לרווחיות המגזר?
למה לשים לב ברבעון הבא
יחס ההוצאות הרפואיות
התחזית השנתית עומדת על 92.75%, בטווח של 0.25 נקודת אחוז לכל כיוון. יציבות בתוך הטווח, לצד שיפור בהתנהגות המבוטחים החדשים, תחזק את הטענה שהחברה מתמחרת את הסיכון הרפואי כראוי.
עלייה מעבר לטווח תעיד כי הצמיחה במספר המבוטחים מגיעה במחיר כלכלי גבוה מהצפוי ותפגע בתזת ההתאוששות.
רווחיות CenterWell
יש לעקוב אחר הרווח התפעולי ויחס ההוצאות של המגזר, בדגש על פעילות הטיפול הראשוני.
שיפור יראה שהרכישות עוברות אינטגרציה מוצלחת ושיתרונות הגודל מתחילים להתממש. החמרה נוספת תצביע על כך שההתרחבות מגדילה הכנסות מהר יותר משהיא יוצרת ערך כלכלי.
איכות תזרים המזומנים
המשקיעים צריכים להבחין בין תזרים שנוצר מרווחיות לבין תזרים הנובע משינויים זמניים בהון החוזר ובעיתוי תשלומים.
שמירה על תזרים חזק לאחר נטרול תשלום Medicaid ושינויים בהתחייבויות תביעות תחזק את איכות הרווח.
נסיגה חדה תעיד שחלק משמעותי מהשיפור במחצית הראשונה לא היה בר קיימא.
תגובת השוק מספרת סיפור של אכזבה
מניית החברה יורדת בכ9% בטרום המסחר לאחר פרסום הדוח, אלא שמבט מעמיק יותר בתוצאות מציג תמונה מאוזנת בהרבה.
הפעילות עצמה נשארה יציבה, ואף הציגה כמה נקודות חוזקה.
ההכנסות צמחו בקצב מהיר, CenterWell המשיכה להתרחב, ויעדי הליבה של החברה נשמרו. גם הרווח המתואם היה גבוה מהצפי, בעוד שעלויות הטיפול הרפואי נותרו קרובות לתחזיות ובכל זאת, הדרך להתאוששות מלאה עדיין לא הסתיימה.
העלייה ביחס ההוצאות הרפואיות והפחתת תחזית הרווח לפי GAAP מזכירות שהשיפור בפעילות עדיין אינו מתורגם באופן מלא לשורה התחתונה, עד הדוח הבא, זה יהיה המבחן המרכזי של החברה, האם היא תצליח להפוך את הגידול במספר המבוטחים לשיפור ממשי ברווחיות ובתזרים, מעבר להשפעות עיתוי חשבונאיות.