סיכום דו״ח Q2 2026 חברת SK hynix (SKHY)
29.7.2026

בקצרה
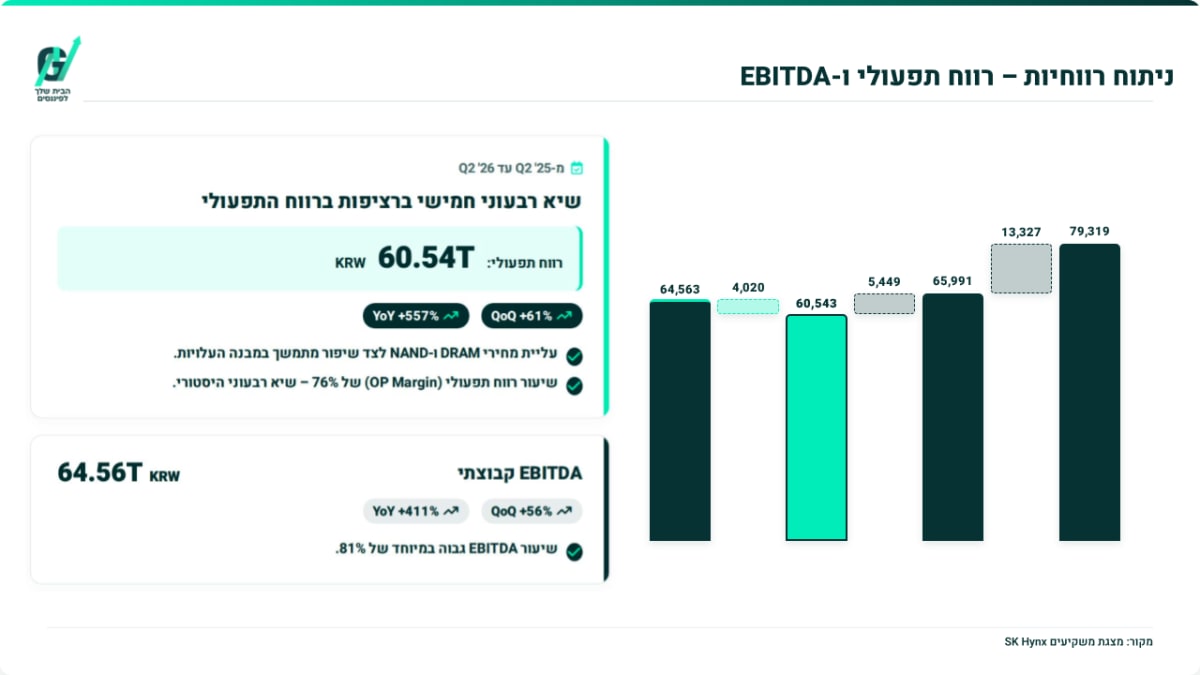
- חברת SK hynix הציגה ברבעון השני של 2026 זינוק מרשים בהכנסות של 51% ל-54.5 מיליארד דולר ועלייה של 61% ברווח התפעולי ל-41.6 מיליארד דולר, עם שיעור רווח תפעולי חסר תקדים של 76%, מה שמדגיש את מעמדה כמובילה בתחום זיכרונות ה-AI ומצביע על פוטנציאל צמיחה חזק בענף.
- השקת זיכרון ה-HBM4 החדש ותחילת אספקתו ההמונית, יחד עם הכפלת הכנסות מכונני eSSD לשרתים וגידול של פי שלושה בהכנסות מכונני Solidigm בנפח גבוה, מחזקים את התזה העסקית של SK hynix ומספקים מנועי צמיחה נוספים מעבר ל-HBM, מה שמבטיח גיוון והפחתת תלות במוצר יחיד.
- למרות נתוני שיא, מניית SK hynix ירדה ב-23% בשני ימי מסחר, כיוון שהשוק כבר תימחר תרחיש כמעט מושלם והביע חשש מהאטה עתידית בהשקעות AI, תחרות גוברת והרחבת יתר של ההיצע, מה שמעיד על סנטימנט שלילי כללי בשוק השבבים ועל דרישה לצידוק קצב הצמיחה הגבוה גם בעתיד.
- השקעות הון כבדות (CapEx) צפויות להגיע ל-40 טריליון וון ב-2026, עם הרחבת כושר ייצור משמעותית, אך קיים סיכון שהרחבה זו תגיע לאחר שיא הביקוש או שתתקל בתחרות עזה, מה שעלול ללחוץ על מחירי הזיכרונות, להשפיע לרעה על התשואה על ההון ועל תזרים המזומנים של החברה.
חברת SK hynix, שהונפקה ממש לפני שבועיים וחצי בבורסה האמריקאית, ומבססת את מעמדה כאחת המרוויחות הגדולות ממהפכת הבינה המלאכותית, הציגה רבעון שיא נוסף.
למי שעדיין לא מכיר היא יצרנית זיכרונות מובילה המספקת רכיבי DRAM, זיכרון עבודה למחשבים ולשרתים, רכיבי NAND לאחסון נתונים ופתרונות HBM, זיכרון מהיר ורחב פס המשמש מאיצי בינה מלאכותית.
החברה דיווחה היום לפני פתיחת המסחר בדרום קוריאה ולאחר סיום המסחר בארה״ב, והציגה רבעון שיא שהמחיש עד כמה המחסור בזיכרונות וההשקעות בתשתיות AI שינו את כלכלת הענף. ההכנסות זינקו ב51% לעומת הרבעון הקודם ל79.3 טריליון וון, שהם כ54.5 מיליארד דולר, והרווח התפעולי עלה ב61% ל60.5 טריליון וון, שהם כ41.6 מיליארד דולר, עם שיעור רווח תפעולי חסר תקדים של 76%.
עם זאת, הרווח הנקי בסך 93.9 טריליון וון הושפע מהותית מרווחים של 63.3 טריליון וון ממכירה ומשערוך של נכסי השקעה, ולכן אינו משקף לבדו את ביצועי הליבה. התזה העסקית התחזקה בזכות תחילת אספקת HBM4, זינוק בפעילות האחסון לשרתי AI וחוזים ארוכי טווח עם לקוחות, אך רף הציפיות הגבוה, ההשקעות הכבדות והחשש מהרחבת יתר של ההיצע הופכים את קצב הצמיחה במחצית השנייה למבחן המרכזי.
למרות המספרים החריגים, מניית SK hynix איבדה כ23% בשני ימי מסחר. הסיבה המרכזית היא שהשוק כבר תימחר תרחיש כמעט מושלם, ולכן שיאים חדשים לא הספיקו.
הסנטימנט כלפי מניות הAI והשבבים התהפך על רקע חששות מהאטה עתידית בהשקעות מרכזי הנתונים, מהתחרות הגוברת מצד יצרניות זיכרון סיניות ומהאפשרות שהרחבת כושר הייצור בענף תוביל בהמשך לעודף היצע וללחץ על המחירים.
לכך הצטרף מימוש כפוי של השקעות ממונפות בשוק הקוריאני, שהחריף את הירידות. כלומר, השוק אינו טוען שהפעילות הנוכחית חלשה, אלא מטיל ספק בשאלה האם קצב הצמיחה והרווחיות החריגים יוכלו להצדיק את הציפיות הגבוהות גם בשנים הבאות.
התרחיש השורי
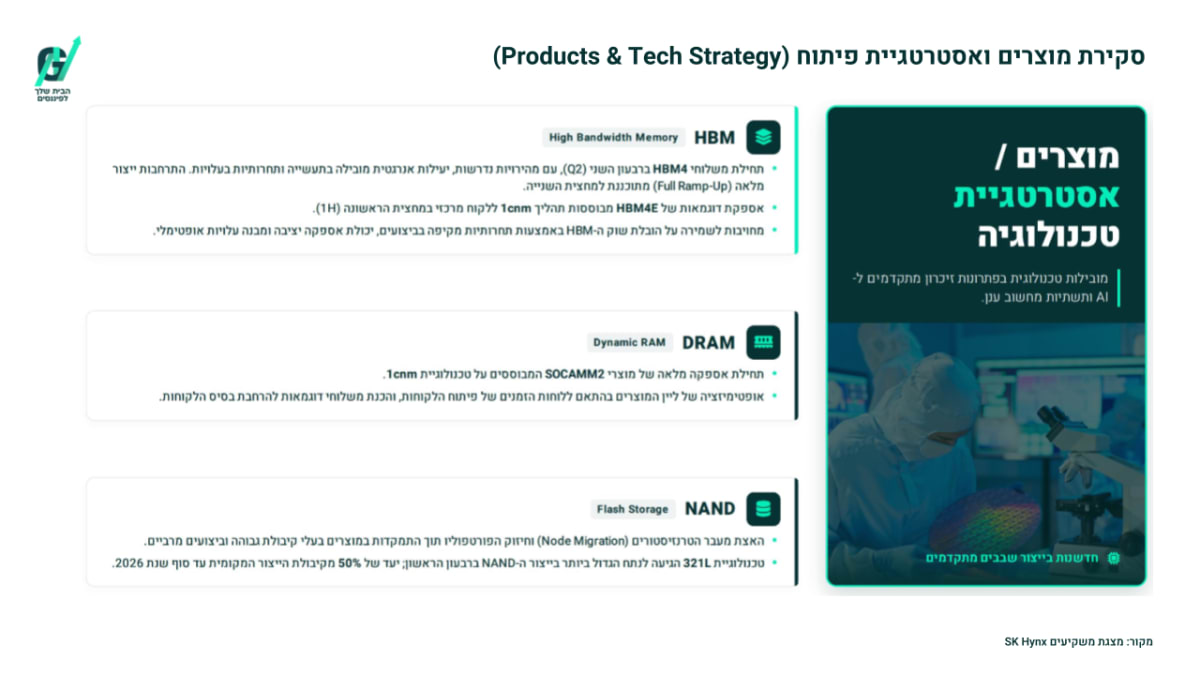
תחילת המשלוחים ההמוניים של HBM4 ברבעון השני היא ההתפתחות החשובה ביותר בתזה.
HBM4 הוא הדור החדש של זיכרון רחב פס למאיצי AI, והחברה טוענת כי התפוקה ואיכות הייצור כבר מתקרבות לרמות של HBM3E הבשל יותר.
ההנהלה מתכננת להאיץ את הייצור במחצית השנייה, לאחר שכבר העבירה ללקוחות דוגמאות של HBM4E, הדור המתקדם הבא.
אם החברה תשמור על תפוקות ייצור גבוהות, איכות יציבה ועמידה בלוחות הזמנים של הלקוחות, היא עשויה להמשיך ליהנות מתמחור גבוה ומעמד אסטרטגי בשרשרת האספקה של תשתיות AI.
מנוע הצמיחה השני מתרחב מעבר לHBM.
הכנסות החברה מכונני eSSD, כונני אחסון המיועדים לשרתים ארגוניים, הוכפלו לעומת הרבעון הקודם, ואילו הכנסות Solidigm מכוננים בנפח של 30 טרה בייט ומעלה גדלו ביותר מפי שלושה.
במקביל, SK hynix השלימה הסכמי LTA, חוזי אספקה ארוכי טווח, עם כ10 לקוחות.
החוזים נמשכים בדרך כלל כחמש שנים ועשויים לכלול התחייבויות לרכישת כמויות ופיקדונות.
אם מנגנונים אלה יספקו נראות אמינה לביקוש, החברה תוכל לתכנן את הייצור וההשקעות בצורה יעילה יותר ולהפחית חלק מהתנודתיות האופיינית למחזור הזיכרונות.
התרחיש הדובי
הסיכון המרכזי הוא שהחברה מגיבה למחסור הנוכחי באמצעות הרחבת קיבולת רחבה שעלולה להגיע לשוק לאחר ששיא הביקוש יחלוף.
CapEx, השקעות ההון במפעלים, ציוד ותשתיות ייצור, צפוי להגיע ב2026 לחלקו העליון של טווח 40 טריליון הוון.
החברה מקדימה את הייצור בM15X, מאיצה את הרחבת Yongin ומתכננת מתקני ייצור ואריזה נוספים. ההנהלה מדגישה שההשקעות יתבצעו בשלבים ובהתאם להתחייבויות הלקוחות, אך אם תחזיות הביקוש לAI יתמתנו או אם מתחרות ירחיבו קיבולת במהירות, ההשקעות עלולות ללחוץ על מחירי הזיכרונות, על התשואה על ההון ועל תזרים המזומנים.
הסיכון השני נמצא באיכות התמהיל ובפער שבין הרווח המדווח לרווח הכלכלי החוזר.
ASP, מחיר המכירה הממוצע, של מוצרי DRAM עלה בכ30%, אך לפי שאלת האנליסטים בשיחה העלייה הייתה נמוכה מציפיות השוק, בין היתר משום שמשלוחים של מוצרים בעלי ערך גבוה נדחו למחצית השנייה. בנוסף, מרבית הרווח החריג שאינו תפעולי נבע ממכירת ומשערוך נכסי השקעה. לכן, אף שהרווח התפעולי היה חזק מאוד, אסור להניח ששיעור הרווח הנקי של 118% מייצג רמת רווחיות שניתן לשחזר ברבעונים הבאים.
האם השתנה משהו בתזת החברה?
תזת ההשקעה התחזקה בזכות רווחיות תפעולית יוצאת דופן, תחילת אספקת HBM4 והתרחבות הביקוש מזיכרונות למאיצי AI גם לDRAM לשרתים ולפתרונות אחסון.
המשתנה המרכזי כעת הוא יכולתה של SK hynix להמיר את הביקוש הגבוה ואת החוזים ארוכי הטווח לצמיחה בכמויות, תוך שמירה על מחירים ורווחיות למרות העלייה החדה בהשקעות.
עד הדוח הבא המשקיעים צריכים להתמקד בקצב העלאת ייצור HBM4, בתמהיל המוצרים ובשאלה האם המחסור בענף נשאר חזק מספיק כדי להצדיק את הרחבת הקיבולת.
הנושאים המרכזיים
שיא תפעולי שמבוסס על מחירים ותמהיל
ההכנסות הגיעו ל79.3 טריליון וון, עלייה של 51% לעומת הרבעון הקודם ושל 257% לעומת התקופה המקבילה. הרווח התפעולי צמח ל60.5 טריליון וון ושיעור הרווח התפעולי עלה מ72% ל76%.
השיפור נבע מעליית מחירי DRAM וNAND, מכירת מוצרים בעלי ערך גבוה ושיפור בעלות המלאי. המשמעות היא שהחברה נהנית בו זמנית מביקוש חזק, מחסור בהיצע וכוח תמחור, שילוב שמסביר את העלייה החדה ברווחיות.
הביקוש מתרחב מHBM לכל מערכת הזיכרון
הנהלת SK hynix טוענת כי התרחבות AI סוכני, מערכות המסוגלות לבצע משימות מורכבות עבור המשתמש, מגדילה לא רק את הצורך בHBM אלא גם בזיכרון לשרתים ובאחסון מהיר.
החברה מעריכה כי הביקוש הענפי לDRAM יצמח ב2026 בשיעור של אמצע שנות ה20%, והביקוש לNAND בשיעור של קרוב ל20%.
זוהי נקודה חשובה לתזה, משום שהיא מפחיתה את התלות במוצר AI יחיד ומאפשרת לחברה ליהנות מהשקעות התשתית באמצעות סל רחב יותר של מוצרים.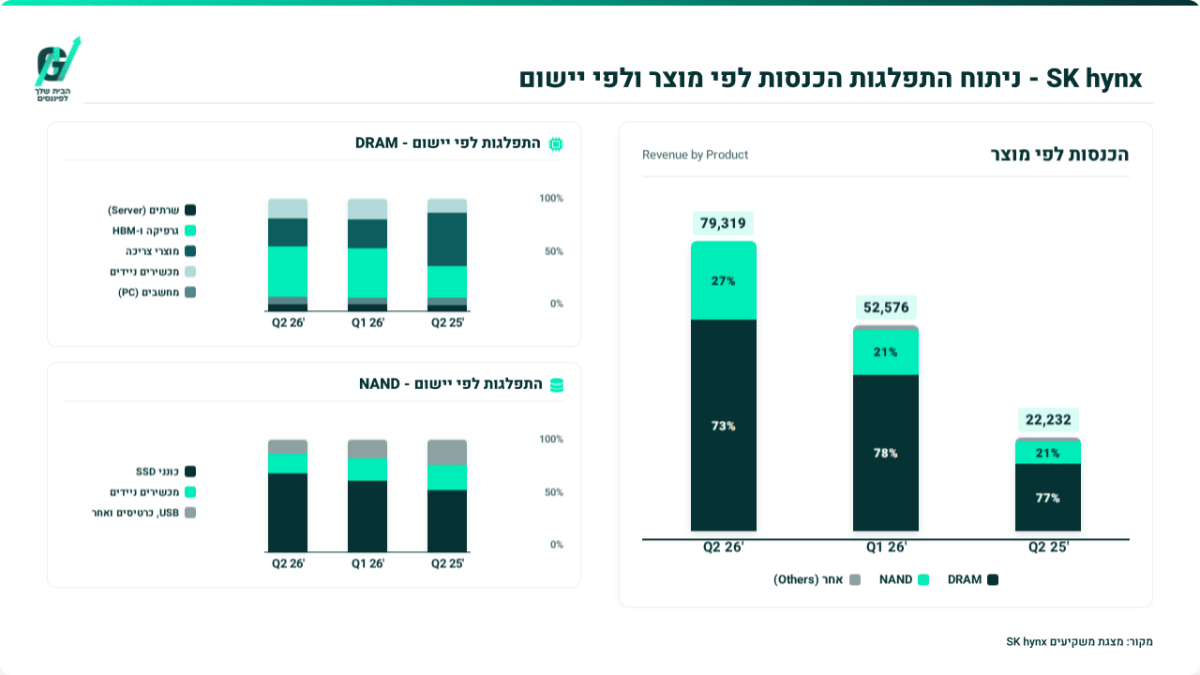
המחצית השנייה נשענת על HBM4 ועלייה בכמויות
ברבעון השלישי החברה צופה עלייה של כ10% בכמות ביטי DRAM שתימכר ועלייה בשיעור חד ספרתי נמוך בNAND.
הBit growth הוא השינוי בכמות הזיכרון הכוללת שנמכרה, ללא השפעת המחיר.
ההנהלה צופה שהתרחבות משלוחי HBM4 ומוצרי DRAM מתקדמים תשפר גם את הכמויות וגם את מחיר המכירה הממוצע.
לכן, עמידה בתחזית זו תעיד שהצמיחה אינה נשענת רק על התייקרות הזיכרונות אלא גם על התרחבות ממשית של האספקה.
המאזן התחזק, אך הרווח הנקי דורש התאמה
המזומנים וההשקעות לטווח קצר הגיעו לכ88 טריליון וון, בעוד החוב נושׂא הריבית ירד ל18.6 טריליון וון. כתוצאה מכך, החברה מחזיקה במזומן נטו של 69.4 טריליון וון ויחס החוב להון ירד ל7%.
המאזן החזק מאפשר לה לממן הרחבת ייצור ולבחון תשואה נוספת לבעלי המניות.
עם זאת, חלק מהשיפור במזומן וברווח נבע ממימוש נכסי השקעה ומהנפקת הADR, תעודות פיקדון אמריקאיות המייצגות מניות של החברה, ולכן יש להפריד בין מקורות מזומן חד פעמיים לבין ייצור מזומנים שוטף.
שאלות מפתח
-
איזה חלק מהכנסות 2027 כבר מכוסה בהתחייבויות מחייבות במסגרת החוזים ארוכי הטווח, וכיצד מנגנוני המחיר מאזנים בין הגנה מירידות לבין שמירה על כוח התמחור?
-
מהו קצב העלאת הייצור הצפוי של HBM4 במחצית השנייה, ואילו מגבלות בתפוקה, באריזה המתקדמת או בהסמכת לקוחות עלולות לעכב את העמידה בתוכנית?
-
כיצד תבחן ההנהלה את התשואה על ההשקעות החדשות אם קצב השקעות תשתיות AI יתמתן, ומהו היקף ההשקעות שניתן לדחות בלי לפגוע בהתחייבויות ללקוחות?
למה לשים לב ברבעון הבא
קצב ייצור ומשלוחי HBM4
שיפור יהיה עלייה עקבית בכמויות לצד תפוקות ייצור ואיכות המתקרבות לאלו של HBM3E.
עיכוב בהסמכת לקוחות, בתפוקה או בהרחבת הייצור יחליש את הציפייה לשיפור בתמהיל במחצית השנייה ויעלה חשש שהמתחרות מצמצמות את הפער.
כמויות ומחירי DRAM וNAND
החברה מכוונת לצמיחה של כ10% בכמות ביטי DRAM ולצמיחה חד ספרתית נמוכה בNAND ברבעון השלישי.
עמידה ביעדים יחד עם מחיר מכירה ממוצע יציב או עולה תחזק את ההערכה שהמחסור נותר משמעותי. חולשה בכמויות או במחירים תאותת שהמחזור מתחיל להתקרר מוקדם מהצפוי.
השקעות הון והקצאת המזומנים
המשקיעים צריכים לבחון האם ההשקעות בהיקף הגבוה של 2026 מגובות בחוזים ובהתחייבויות ממשיות של לקוחות. במקביל, החברה מתכננת לפרסם במהלך השנה החלטה בנוגע לתשואה נוספת לבעלי המניות. השקעות מדורגות לצד תוכנית החזר הון ברורה יעידו על משמעת פיננסית, בעוד עלייה נוספת בהשקעות ללא נראות מספקת לביקוש תגדיל את הסיכון למחזור עודף היצע.
סיכום
SK hynix יצאה מהרבעון חזקה יותר מבחינה תפעולית, טכנולוגית ופיננסית, כאשר הביקוש לAI מתרחב מHBM גם לזיכרון שרתים ולאחסון.
עם זאת, הרווח הנקי הושפע מאירועים חד פעמיים והרחבת הקיבולת מעלה את רמת הסיכון.
המבחן המרכזי יהיה היכולת להגדיל את אספקת HBM4 ולשמור על כוח התמחור בזמן שההשקעות מזנקות.
מניית החברה בבורסה הדרום קוריאנית ירדה לאחר פרסום הדוח בכ9.6%.
הADR בארה״ב ירד בטרום המסחר, אך השיעור השתנה במהלך הבדיקה ולכן אין נתון סופי ומאומת לציון.