סיכום דו״ח Q2 2026 חברת The Cheesecake Factory (CAKE)
29.7.2026
בקצרה
- חברת The Cheesecake Factory הציגה צמיחה מרשימה ברבעון השני של 2026, עם הכנסות שחצו לראשונה את רף מיליארד הדולר (1.03 מיליארד דולר) ורווח נקי שזינק ב-25% ל-68.4 מיליון דולר, מה שמחזק את תזת ההשקעה ומצביע על יכולת החברה להגדיל את היקף פעילותה ורווחיותה באופן משמעותי.
- מותג הדגל The Cheesecake Factory רשם עלייה של 5.8% במכירות בחנויות זהות, כאשר 2.7% מהצמיחה נבעו מגידול בתנועת לקוחות ולא רק מעליית מחירים, מה שמעיד על הצלחת אסטרטגיות שיווק ועדכון תפריטים ומבסס את פוטנציאל הצמיחה האורגנית של החברה לטווח הארוך.
- מותג Flower Child ממשיך להוות מנוע צמיחה משמעותי, עם עלייה של 13% במכירות בחנויות זהות, כאשר שני שלישים מהצמיחה נבעו מגידול בתנועה והיקף מכירות שנתי ממוצע למסעדה הגיע ל-5.3 מיליון דולר, מה שמצביע על פוטנציאל התרחבות משמעותי ועל יכולתו לתרום באופן הולך וגובר לרווחיות הקבוצה.
- מותג North Italia מהווה סיכון מרכזי, עם ירידה של 3% במכירות בחנויות זהות וירידה ברווחיות המסעדות מ-18.2% ל-15.6%, מה שמחייב את החברה ליישם אסטרטגיות לשיפור המכירות והרווחיות במותג זה כדי למנוע פגיעה בתשואה על ההון המושקע ובביצועים הכוללים של הקבוצה.
חברת The Cheesecake Factory, שכנראה אם טיילתם בארצות הברית יצא לכם לטעום מעוגת הגבינה המפורסמת שלה, דיווחה אתמול בלילה לאחר סיום המסחר את תוצאות הרבעון השני שלה.
החברה מפעילה קבוצת מסעדות המתמקדת בחוויית אירוח ומשלבת את רשת הדגל שלה עם מותגים צומחים כמו North Italia, Flower Child ומסעדות Fox Restaurant Concepts.
החברה מפעילה גם מאפיות, מסעדות בזכיינות מחוץ לארה״ב ופעילות מכירת מוצרים לצד שלישי.
השאלה המרכזית בדוח הייתה האם החברה יכולה לשפר את התנועה במסעדות בלי להישען על הנחות עמוקות, ובמקביל להמשיך להתרחב בקצב מהיר, והתשובה שסיפק הרבעון הייתה חיובית ברובה.
ההכנסות חצו לראשונה את רף מיליארד הדולר והסתכמו ב1.03 מיליארד דולר, עלייה של 7.7% לעומת השנה הקודמת.
הרווח הנקי עלה ב25% ל68.4 מיליון דולר, והרווח המדולל למניה על בסיס GAAP, כללי החשבונאות המקובלים בארה״ב, הגיע ל1.41 דולר.
בנטרול הוצאות הקשורות לרכישות ופריטים נוספים, הרווח המתואם למניה הסתכם ב1.44 דולר, עלייה של 24%.
הנתון החשוב ביותר היה עלייה של 5.8% במכירות במסעדות The Cheesecake Factory הקיימות לפחות שנה, שנבעה מתנועה חיובית של 2.7% ומעליית מחירים של 3%.
במקביל, שיפור בפריון העבודה וביעילות המזון הרחיב את הרווחיות. התוצאות מחזקות את תזת ההשקעה משום שהן מציגות שילוב של צמיחה אורגנית, התרחבות פיזית ושיפור תפעולי, אך החולשה בNorth Italia מבהירה שההצלחה עדיין אינה אחידה בכל תיק המותגים.
התרחיש השורי
מנוע הצמיחה הראשון הוא החזרה של מותג הדגל לצמיחה המבוססת על תנועה אמיתית של לקוחות. המכירות השבועיות הממוצעות הגיעו לשיא, המשקף AUV שנתי של יותר מ13.5 מיליון דולר, כאשר AUV הוא היקף המכירות השנתי הממוצע למסעדה.
ההנהלה ייחסה את השיפור לעדכוני התפריט, תוכנית Cheesecake Rewards, האפליקציה החדשה ושיווק ממוקד, ולא רק לעליית מחירים.
העובדה שהתנועה השתפרה גם לאחר סיום מבצע ההצטרפות לאפליקציה מחזקת את האפשרות שמדובר במגמה רחבה יותר ולא רק בהטבה זמנית.
כדי שהמגמה תימשך, החברה תצטרך לשמר את תדירות הביקורים גם לאחר שההתלהבות הראשונית מהאפליקציה ומהחשיפה ברשתות החברתיות תדעך.
מנוע הצמיחה השני הוא Flower Child, שהציגה עלייה של 13% במכירות בחנויות זהות, כאשר כשני שלישים מהצמיחה נבעו מתנועה.
היקף המכירות השנתי הממוצע למסעדה הגיע ל5.3 מיליון דולר, ושיעור הרווח ברמת המסעדה עמד על 20.1%.
חלק מהסניפים הבוגרים כבר מייצרים מכירות שנתיות של 6.5-7 מיליון דולר, נתון המרמז על פוטנציאל נוסף ככל שהמותג צובר מודעות וצפיפות בשווקים קיימים.
השילוב בין מזון המוצג כבריא, מחירים נגישים יחסית וחוויית אירוח משופרת מאפשר למותג לבדל את עצמו משוק המסעדות המהירות. המשך הרחבתו עשוי להפוך אותו בהדרגה לחלק משמעותי יותר מתמהיל הרווח של הקבוצה.
התרחיש הדובי
הסיכון המרכזי הוא North Italia, שמכירותיה בחנויות זהות ירדו ב3%, לעומת ירידה של 1% בתקופה המקבילה.
הרווחיות ברמת המסעדות הבוגרות המתואמות ירדה מ18.2% ל15.6%, בעקבות ירידה במכירות ועלייה במחירי חומרי הגלם.
החברה מתכננת להציע מנות פסטה זולות יותר, מבצעי צהריים ושיווק מקומי, אך ההנהלה הדגישה שהשיפור ייקח זמן ושייתכנו תנודות בתנועה לאורך כמה רבעונים.
הסיכון הוא שהחברה תמשיך לפתוח סניפים במהירות בזמן שהיחידות הקיימות מתקשות לייצר צמיחה, מצב שעלול לפגוע בתשואה על ההון המושקע.
הסיכון השני הוא שהרווחיות הגבוהה ברבעון אינה מייצגת בהכרח את הקצב הצפוי בהמשך השנה.
שיעור הרווח הנקי המתואם הגיע ל6.8%, אך תחזית הרבעון השלישי מניחה שיעור של כ4.3% בלבד, על בסיס הכנסות של 980-990 מיליון דולר.
החברה צופה אינפלציה חד ספרתית נמוכה בחומרי הגלם ואינפלציית עבודה חד ספרתית נמוכה עד בינונית, לצד הוצאות טרום פתיחה של 10-11 מיליון דולר.
בנוסף, מספר המניות המדולל ברבעון השלישי צפוי להיות גבוה ב3%-4% לעומת השנה הקודמת, בעיקר בשל השפעת איגרות החוב להמרה ותגמול מבוסס מניות.
המשמעות היא שהמשך גידול ברווח למניה ידרוש צמיחה תפעולית שתפצה על עלויות ההתרחבות ועל הדילול.
האם משהו השתנה בתזת החברה?
תזת ההשקעה התחזקה בעקבות מעבר מצמיחה המבוססת בעיקר על מחיר לצמיחה הכוללת גם עלייה בתנועה, לצד שיפור בפריון וברווחיות. מותג הדגל וFlower Child מציגים מומנטום חזק, והתחזית השנתית משקפת ביטחון בהמשך הצמיחה.
המשתנה המרכזי מעתה הוא היכולת לשמר את התנועה החיובית בלי להגדיל משמעותית את ההנחות, ובמקביל לייצב את North Italia לפני שהמשך ההתרחבות יכביד על תשואת הקבוצה.
הנושאים המרכזיים
חציית רף מיליארד הדולר
ההכנסות עלו ל1.03 מיליארד דולר, לעומת 955.8 מיליון דולר ברבעון המקביל, והחברה רשמה רווח נקי רבעוני שיא של 68.4 מיליון דולר.
הרווח התפעולי עלה ל78.6 מיליון דולר ושיעורו מההכנסות השתפר מ6.8% ל7.6%.
השיפור נבע בעיקר מגידול במכירות ומירידה של 0.8 נקודת אחוז בהוצאות העבודה כשיעור מההכנסות, שקיזזו עלייה מסוימת בעלויות המזון ובהוצאות הנהלה. זהו שיפור באיכות הרווח, משום שהוא נבע גם מיעילות תפעולית ולא רק מתוספת סניפים.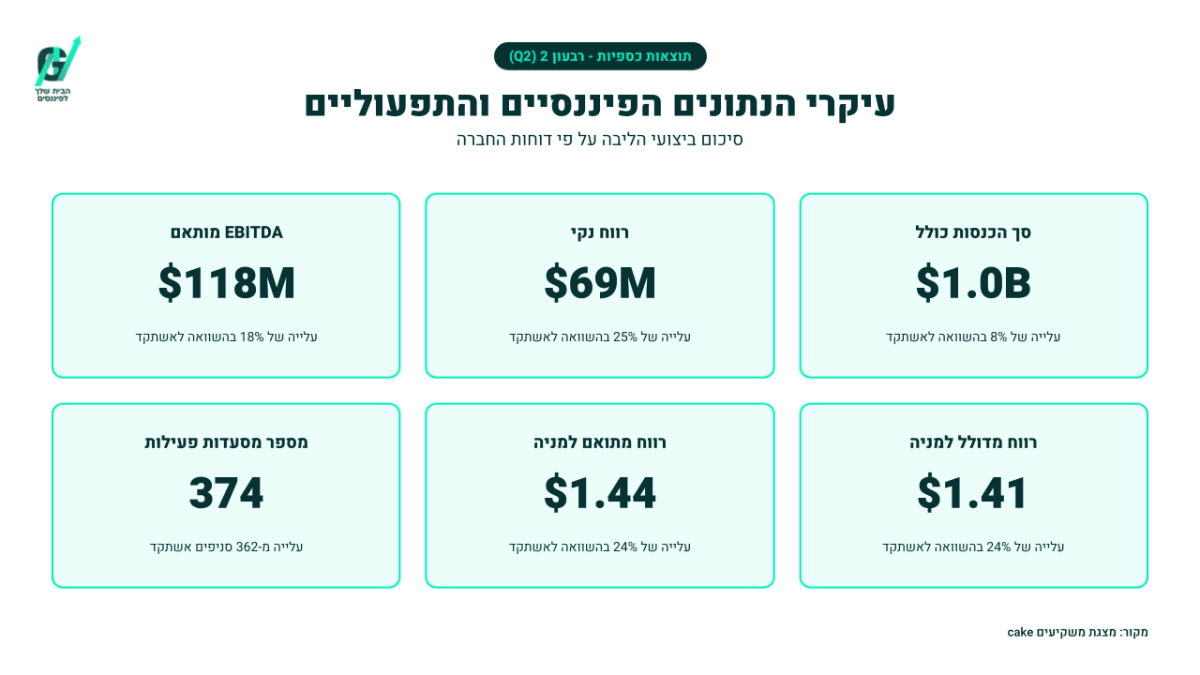
התנועה חוזרת למותג הדגל
התנועה במסעדות The Cheesecake Factory עלתה ב2.7%, בעוד שהחברה הציגה ביצועים טובים ב3.5 נקודות אחוז ממדד Black Box למסעדות הישיבה.
ההנהלה ציינה כי המגמה השתפרה במידה מתונה במחצית השנייה של הרבעון ונשארה חזקה גם לאחר שהסתיים מבצע הפרוסה החינמית למורידי האפליקציה.
החשיבות למשקיעים היא שהחברה מצליחה לייצר צמיחה באמצעות רלוונטיות המותג ותדירות ביקורים גבוהה יותר, במקום להסתמך רק על העלאות מחירים.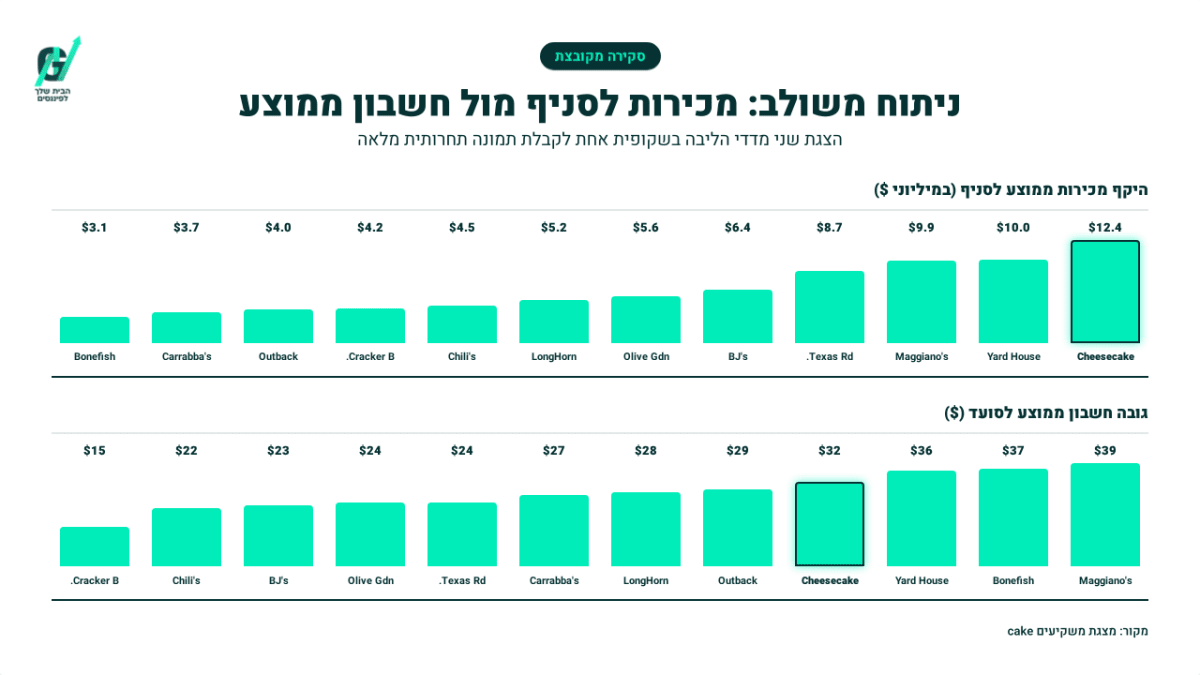
תיק מותגים עם פערים גדלים
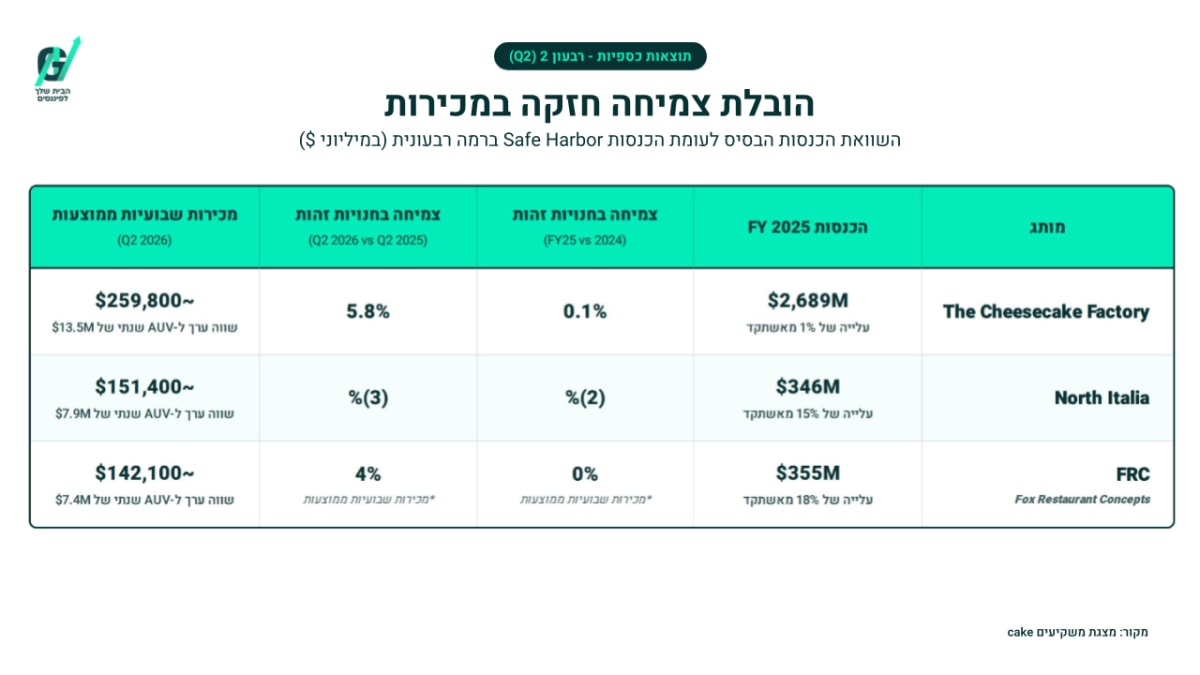
Flower Child מציגה צמיחה דו ספרתית ושיעור רווח ברמת המסעדה של יותר מ20%, בעוד North Italia מתמודדת עם ירידה במכירות וברווחיות.
הפער מראה שהפיזור בין המותגים יוצר מנועי צמיחה חדשים, אך אינו מבטל את סיכון הביצוע.
ככל שהחברה מקצה הון לפתיחת סניפים חדשים, איכות הבחירה בין המותגים והשווקים תהיה חשובה לא פחות ממספר הפתיחות הכולל.
הרחבת התחזית והמשך השקעה בצמיחה
החברה צופה כעת הכנסות שנתיות של כ4 מיליארד דולר ושיעור רווח נקי של כ5.4%.
היא נותרה בדרך לפתיחת עד 26 מסעדות במהלך 2026, בהתאם ליעד ארוך הטווח של צמיחה שנתית של כ7% במספר היחידות.
CapEx, השקעות ההון בנכסים ובפתיחת מסעדות, צפוי להסתכם בכ210 מיליון דולר.
לחברה נזילות זמינה של 561.7 מיליון דולר, אך גם חוב של 575 מיליון דולר באיגרות חוב להמרה, ולכן חשוב שהסניפים החדשים יגיעו במהירות להיקפי המכירות ולרווחיות שהחברה מציבה כיעד.
שאלות מפתח
-
איזה חלק מהגידול בתנועה בThe Cheesecake Factory נובע מלקוחות חדשים ואיזה חלק מעלייה בתדירות הביקורים של חברי תוכנית הנאמנות?
-
אילו מדדים מוקדמים יקבעו אם יוזמות התמחור והשיווק בNorth Italia מצליחות, ומתי הן צפויות להתחיל להשפיע על המכירות והרווחיות?
-
כיצד החברה מחליטה להפנות הון בין Flower Child, שמציגה צמיחה ורווחיות חזקות, לבין North Italia, שממשיכה להתרחב למרות ירידה במכירות בחנויות זהות?
למה לשים לב ברבעון הבא
המשכיות התנועה במותג הדגל
המשך תנועה חיובית לאחר סיום ההטבות הראשוניות באפליקציה יחזק את הטענה שתפריט חדש, שיווק דיגיטלי ותוכנית הנאמנות משנים את התנהגות הלקוחות.
האטה משמעותית או חזרה לתנועה שלילית יעלו חשש שהרבעון הנוכחי נהנה מאפקט זמני של השקה וחשיפה ברשתות החברתיות.
תחילת ההתאוששות בNorth Italia
שיפור מהמכירות השליליות של 3% ובלימת הירידה ברווחיות יצביעו על כך שהמנות הזולות יותר, מבצעי הצהריים והשיווק המקומי מתחילים לעבוד.
המשך ירידה במכירות לצד פתיחת סניפים נוספים יחמיר את הסיכון שהחברה מרחיבה מותג לפני שהמודל התפעולי שלו התייצב.
רווחיות מול עלויות ההתרחבות
ברבעון השלישי החברה צופה שיעור רווח נקי מתואם של כ4.3%, הוצאות טרום פתיחה של 10-11 מיליון דולר ושישה סניפים חדשים.
תוצאה מעל הנחות אלו תעיד שהחברה מצליחה לספוג את אינפלציית העבודה וחומרי הגלם באמצעות גידול במכירות ופריון.
שחיקה נוספת עלולה להראות שקצב הפתיחות הגבוה מתחיל להכביד על צמיחת הרווח.
סיכום
The Cheesecake Factory יצאה מהרבעון חזקה יותר, עם צמיחה בתנועה, שיאים במכירות וברווח ורווחיות משופרת. מותג הדגל וFlower Child מספקים בסיס להמשך התרחבות, אך North Italia והירידה הצפויה ברווחיות ברבעון השלישי מחייבים מעקב. המבחן הבא יהיה האם המומנטום בצריכת הלקוחות יכול להימשך גם ללא תמיכה של מבצעי השקה וחשיפה חריגה ברשתות החברתיות.