סיכום דו״ח Q2 2026 חברת Enphase Energy (ENPH)
29.7.2026

בקצרה
- חברת Enphase Energy דיווחה על הכנסות של 291.9 מיליון דולר ברבעון השני של 2026, עלייה של 3% מהרבעון הקודם אך ירידה של 20% לעומת התקופה המקבילה, מה שמעיד על התאוששות הדרגתית אך עדיין לא על חזרה לצמיחה יציבה.
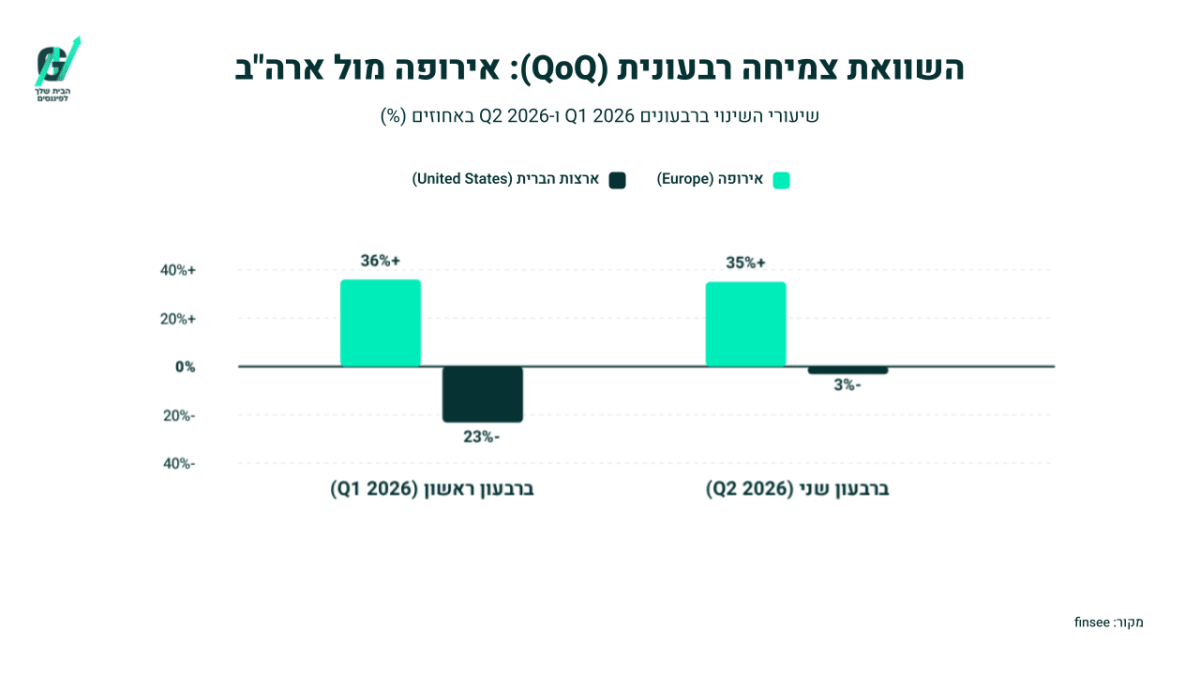
- ההכנסות מאירופה זינקו ב-35% לעומת הרבעון הקודם, עם צמיחה של 30% במכירות ללקוחות קצה, בעיקר בהולנד, צרפת וגרמניה, מה שממצב את אירופה כמנוע צמיחה פוטנציאלי חזק עבור החברה.
- שוק הליבה האמריקאי של Enphase עדיין חלש, עם ירידה של 7% במכירות ללקוחות לעומת הרבעון הקודם ו-34% לעומת השנה שעברה, מה שמצביע על כך שההתאוששות הכוללת של החברה תלויה במידה רבה בשיפור תנאי השוק בארה"ב.
- החברה מתכננת להרחיב את פלטפורמת המוצרים שלה מעבר לשוק הסולאר הביתי, כולל סוללת IQ Battery G5 חדשה ושנאי מצב מוצק (IQ SST) למרכזי נתונים, מה שיכול לספק מנועי צמיחה חדשים ופחות תלויים במחזוריות השוק הביתי החל מ-2028.
חברת Enphase Energy, שפועלת בתעשיית האנרגיה הסולרית, בין היתר מתחרה של SolaEdge הישראלית דיווחה את תוצאותיה אתמול לאחר המסחר (יום ג׳).
החברה מפתחת מערכות אנרגיה מבוזרות לבתים ולעסקים, ובראשן ממירי מתח זעירים, סוללות, מטענים לרכב חשמלי ותוכנה לניהול צריכת החשמל.
ההכנסות הסתכמו ב291.9 מיליון דולר, עלייה של 3% לעומת הרבעון הקודם, אך ירידה של כ20% לעומת התקופה המקבילה.
Enphase שלחה 1.59 מיליון ממירים זעירים ו113.8 מגה ואט שעה של סוללות, מעל הקצה העליון של התחזית שסיפקה קודם לכן.
הצמיחה באירופה, השיפור במשלוחי הסוללות והעלייה ברווחיות המתואמת סיפקו סימני התייצבות, אך הביקוש הסולארי הביתי בארה״ב עדיין חלש והכנסות משמעותיות הגיעו ממכירות Safe Harbor, מכירות מוקדמות המאפשרות ללקוחות לשמר זכאות להטבות מס לפרויקטים עתידיים.
לכן הדוח מחזק את האפשרות להתאוששות הדרגתית, אך עדיין אינו מוכיח שהחברה חזרה למסלול צמיחה יציב.
בתמונה למטה ניתן לראות כי הכנסות Enphase ירדו מ412 מיליון דולר ברבעון השלישי של 2025 ל283 מיליון דולר ברבעון הראשון של 2026, ולאחר מכן התאוששו ל292 מיליון דולר ברבעון השני.
התחזית לרבעון השלישי מצביעה על עלייה נוספת לכ305 מיליון דולר, לפי אמצע טווח התחזית.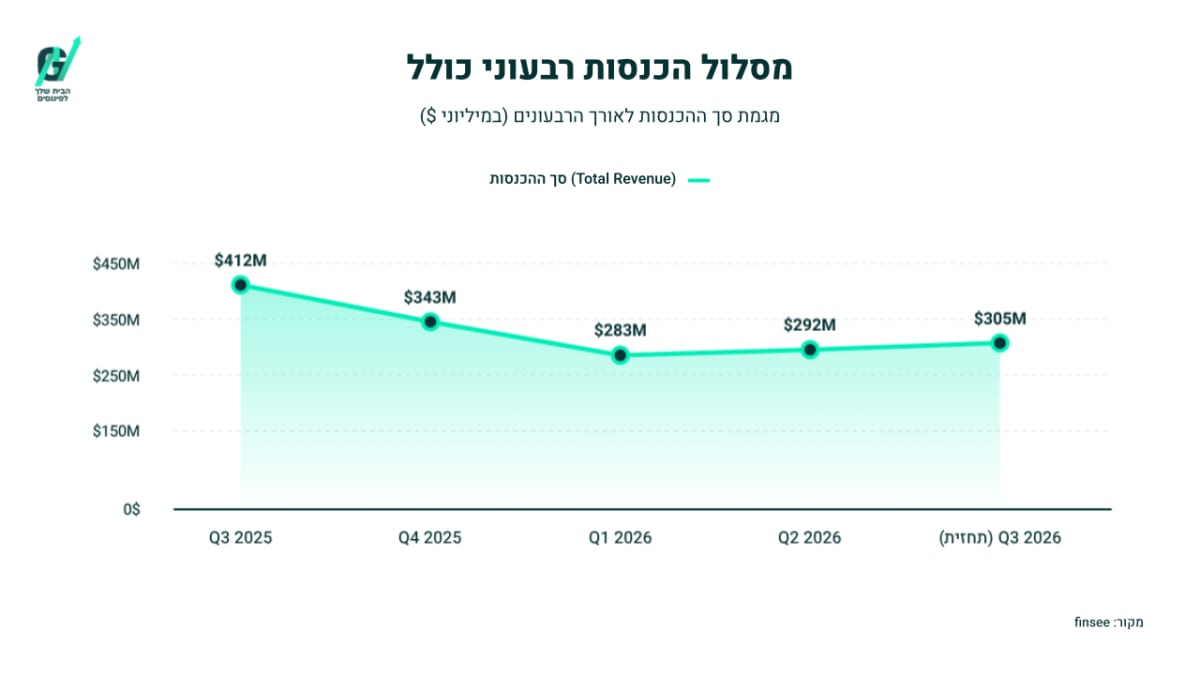
התרחיש השורי
אירופה הופכת בהדרגה ממוקד חולשה למנוע התאוששות. ההכנסות באזור עלו ב35% לעומת הרבעון הקודם והמכירות בפועל ללקוחות הסופיים צמחו ב30%, בהובלת אימוץ סוללות בהולנד, צרפת וגרמניה.
בהולנד, הפעלות הסוללות יותר מהוכפלו בעקבות קנסות על הזרמת חשמל לרשת והפסקת מנגנון קיזוז החשמל המתוכננת לסוף 2026, בצרפת ובגרמניה נרשמו אף הן עליות משמעותיות.
היתרון של Enphase הוא בסיס מותקן של כמעט 900 אלף לקוחות בהולנד ובצרפת, שאליו היא יכולה למכור סוללות ומוצרים נוספים ללא צורך ברכישת לקוח חדש לחלוטין.
אם החברה תמשיך להמיר את הבסיס הקיים למערכות אגירה, אירופה עשויה להפוך למנוע צמיחה בעל איכות גבוהה יותר ולא רק להתאוששות זמנית לאחר הורדות מחירים.
מנוע הצמיחה השני הוא הרחבת הפלטפורמה מעבר לשוק הסולאר הביתי.
סוללת IQ Battery G5 צפויה להתחיל להישלח ברבעון הרביעי ולהציע צפיפות אנרגיה גבוהה בכ50% ועלות נמוכה בכ40% לכל קילוואט שעה לעומת הדור הקודם.
במקביל, החברה מקדמת פתרונות לשוק המסחרי ואת IQ SST, שנאי מצב מוצק המיועד להעביר חשמל במתח בינוני ישירות למערכות המחשוב של מרכזי נתונים.
מספר הזדמנויות כבר הגיעו לשלבי RFI וRFP, הליכי בקשת מידע והצעה מסחרית מצד לקוחות פוטנציאליים, בהיקף אפשרי של כמה גיגה ואט.
המוצר עדיין אינו צפוי לייצר הכנסות מסחריות לפני 2028, אך התקדמות לפיילוטים ב2027 עשויה להעניק לEnphase מנוע צמיחה שאינו תלוי במחזור הסולאר הביתי.
התרחיש הדובי
שוק הליבה האמריקאי עדיין רחוק מהתאוששות מלאה.
המכירות בפועל ללקוחות בארה״ב ירדו ב7% לעומת הרבעון הקודם וב34% לעומת השנה שעברה, על רקע ריבית גבוהה וסיום הטבת המס לפי סעיף 25D לצרכנים שרכשו מערכות בבעלותם.
גם לאחר נטרול הזמנות חד פעמיות מהרבעון הראשון, המכירות נותרו כמעט ללא שינוי.
המלאי בערוץ ההפצה הוגדר תקין בסוללות אך מעט גבוה בממירים, והחברה מניחה שתשלח למפיצים פחות מכפי שהם מוכרים ללקוחות ברבעון הבא.
המשמעות היא שסימני השיפור בהיתרים ובהצעות המחיר עדיין לא הפכו להתאוששות רחבה בהתקנות ובהזמנות.
איכות ההכנסות והרווח המדווח מחייבת זהירות. מתוך הכנסות הרבעון, 84.3 מיליון דולר הגיעו ממכירות Safe Harbor, לעומת 34.5 מיליון דולר ברבעון הקודם.
ללא רכיב זה, הפעילות האמריקאית הייתה מציגה תמונה חלשה יותר.
בנוסף, שיעור הרווח הגולמי לפי GAAP, כללי החשבונאות המקובלים בארה״ב, הגיע ל60%, אך קיבל תוספת של 15.6 נקודות אחוז מהחזרי מכסים.
המדד המתואם עמד על 46.8%, שיפור לעומת 43.9% ברבעון הקודם אך עדיין נמוך מ48.6% בתקופה המקבילה.
Enphase נדרשת להוכיח שהרווחיות יכולה להישמר גם ללא החזרי מכסים, הטבות חד פעמיות והיקף גבוה של מכירות מוקדמות.
האם משהו השתנה בתזת החברה?
תזת ההתאוששות התחזקה במידה מסוימת בזכות אירופה, הסוללות, שיפור הרווחיות המתואמת והתחזית לעלייה במכירות בפועל ברבעון השלישי.
מנגד, שוק הסולאר הביתי בארה״ב עדיין חלש, חלק משמעותי מההכנסות אינו מייצג התקנות שוטפות, והרווח המדווח הושפע מהחזר מכסים חד פעמי.
המשתנה המרכזי עד הדוח הבא יהיה היכולת להפוך את תחזית הצמיחה במכירות בפועל להזמנות ולהכנסות ליבה, תוך שמירה על רווחיות לאחר הורדות המחירים.
הנושאים המרכזיים
אירופה חוזרת לצמוח באמצעות סוללות
הכנסות Enphase באירופה עלו ב35% לעומת הרבעון הקודם והמכירות בפועל צמחו ב30%.
הפעלות הסוללות עלו בכ102% בהולנד ובכ34% בצרפת, בעוד שבגרמניה הפעלות הממירים והסוללות עלו בכ35% ובכ27%, בהתאמה.
השינוי אינו נובע רק מהתאוששות בשוק הסולאר, אלא גם ממעבר לצריכה עצמית, תעריפי חשמל משתנים והפחתת התמורה על חשמל המוזרם לרשת.
החברה מנסה לנצל מגמה זו באמצעות אירועים לבעלי בתים, שיווק ישיר והעברת לידים למתקינים.
הצלחת המודל עשויה להגדיל את ההכנסה מכל לקוח קיים ולהקטין את התלות בהתקנות סולאריות חדשות.
בתמונה למטה ניתן לראות כי אירופה צמחה ב35% ברבעון השני של 2026, בעוד ההכנסות בארה״ב ירדו ב3%.
הפער ממחיש כיצד הפעילות האירופית הפכה לגורם המרכזי שקיזז את החולשה בשוק האמריקאי.
הסוללות הופכות למרכז מערכת האנרגיה
החברה שלחה 113.8 מגה ואט שעה של סוללות, עלייה של כ10% לעומת הרבעון הקודם, וצופה משלוחים של 130-150 מגה ואט שעה ברבעון השלישי, יותר מ25 אלף מתקינים כבר מוסמכים להתקין את מוצרי האגירה שלה.
סוללת G5 אמורה לשפר את הצעת הערך באמצעות מבנה מודולרי, צפיפות אנרגיה גבוהה יותר ועלות נמוכה יותר.
הצלחת המוצר חשובה במיוחד משום שהסוללה מאפשרת לEnphase למכור בהמשך גם מטען לרכב חשמלי, מערכת גיבוי, תרמוסטט ושירותי ניהול אנרגיה, וכך להגדיל את היקף ההכנסות מכל מערכת.
ההכנסות צומחות, אך התמהיל פחות נקי
ההכנסות עלו ב3% לעומת הרבעון הקודם, אך 84.3 מיליון דולר מהן נבעו ממכירות Safe Harbor.
מדובר בציוד שנמכר ללקוחות המתכננים להשתמש בו לאורך תקופה העולה על שנה, ולכן עיתוי ההכנסה אינו בהכרח חופף לקצב ההתקנות בשטח.
החברה חתמה מתחילת השנה על הסכמים בהיקף של כ1.08 מיליארד דולר, מתוכם 878.6 מיליון דולר לפי מבחן תחילת העבודה הפיזית, אך ההנהלה מעריכה שההכנסות מחלק זה יתחילו רק ב2028.
ההסכמים מספקים נראות עתידית, אך גם מגדילים את התנודתיות ומקשים להעריך את קצב הצמיחה האורגני ברבעון הנוכחי.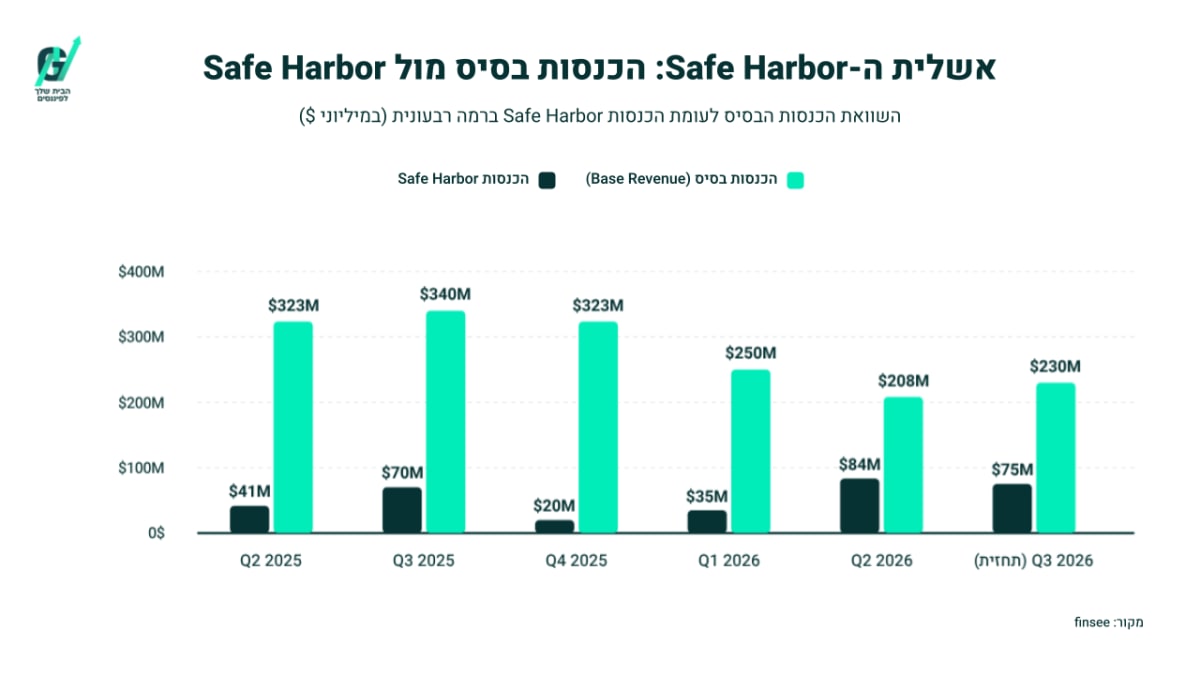
IQ SST פותח שוק חדש, אך הדרך להכנסות ארוכה
Enphase הרחיבה את צוות הפיתוח של IQ SST לכ120 עובדים, השלימה בדיקות של 15 מודולי הספק המחוברים בטור והדגימה מערכת הפועלת במתח של 4.16 קילו וולט.
החברה מכוונת ליעילות של כ98.5%, אמינות של 99.999% וזמן תגובה קצר מאלפית השנייה, מאפיינים שיכולים להתאים לשינויים המהירים בצריכת החשמל של עומסי בינה מלאכותית.
עם זאת, מערכת מלאה צפויה רק בהמשך 2026, פיילוטים ב2027 ומשלוחים מסחריים ב2028.
בשלב הנוכחי מדובר באפשרות אסטרטגית משמעותית ולא במנוע שניתן לשלב בתחזיות ההכנסות הקרובות.
שאלות מפתח
-
מתוך העלייה הצפויה של 10% במכירות בפועל ברבעון השלישי, כמה מגיע משיפור בביקוש הבסיסי בארה״ב וכמה נשען על Propel, הורדות מחירים או גורמים עונתיים?
-
לאחר הורדות המחירים בסוללות וההשקה המתוכננת של G5, מהו שיעור הרווח הגולמי שאליו החברה מכוונת בפעילות האגירה ללא הטבות ייצור או החזרי מכסים?
-
אילו אבני דרך טכנולוגיות ומסחריות נדרשות כדי שהזדמנויות IQ SST הנמצאות בשלבי RFI וRFP יהפכו לפיילוטים מחייבים במהלך 2027?
למה לשים לב ברבעון הבא
המכירות בפועל בארה״ב
ההנהלה צופה עלייה גלובלית של 10% במכירות בפועל, כאשר אירופה צפויה להישאר כמעט ללא שינוי בשל עונתיות והצמיחה אמורה להגיע בעיקר מארה״ב.
עלייה ממשית בשוק האמריקאי, לצד ירידה במלאי הממירים בערוץ, תחזק את הטענה שהשוק הגיע לתחתית. החמצת התחזית או המשך הסתמכות על מכירות Safe Harbor יעידו שההתאוששות עדיין אינה מבוססת.
משלוחי הסוללות והשקת G5
החברה צופה משלוחים של 130-150 מגה ואט שעה ברבעון השלישי, לעומת 113.8 ברבעון הנוכחי, ומתכננת להתחיל במשלוחי G5 ברבעון הרביעי.
התקרבות לקצה העליון של התחזית והשקה בזמן יצביעו על שיפור בביקוש ועל יכולת להרחיב את הפעילות מעבר לממירים.
עיכוב בהשקה, הורדות מחיר נוספות או חולשה בהזמנות יעלו חשש שהצמיחה נרכשת על חשבון הרווחיות.
שיעור הרווח הגולמי המתואם
התחזית לרבעון השלישי היא לשיעור רווח גולמי מתואם של 44%-47%, הכולל פגיעה של כשתי נקודות אחוז ממכסים. שמירה על החלק העליון של הטווח, במיוחד לצד גידול בסוללות, תצביע על יכולת לספוג הורדות מחיר ועלויות סחר.
ירידה מתחת לטווח תחליש את תזת ההתאוששות ותעיד שהלחץ התחרותי והמכסים ממשיכים לפגוע בכלכלה הבסיסית של העסק.
סיכום
הרבעון הציג שיפור הדרגתי ולא נקודת מפנה מלאה.
Enphase נהנית מהתחזקות באירופה, מביקוש גובר לסוללות ומצנרת מוצרים רחבה, אך פעילות הליבה בארה״ב עדיין חלשה וחלק משמעותי מהתוצאות נשען על מכירות מוקדמות והחזרי מכסים.
כדי לצאת מהרבעון הבא חזקה יותר, החברה צריכה להציג צמיחה אמיתית במכירות ללקוחות הסופיים ולא רק שיפור חשבונאי או שינוי בעיתוי ההכנסות.
המניה עלתה לאחר שעות המסחר ב1.87%.