סיכום דו״ח Q2 2026 חברת Bloom Energy (BE)
29.7.2026
בקצרה
- חברת Bloom Energy רשמה ברבעון השני של 2026 הכנסות שיא של 1.065 מיליארד דולר, עלייה של 165.5% לעומת השנה הקודמת, מה שמשקף זינוק בביקוש למערכות תאי דלק עבור תשתיות בינה מלאכותית ומחזק את תזת ההשקעה בצמיחתה המהירה.
- החברה עברה מרווח תפעולי שלילי לרווח תפעולי חיובי של 182.2 מיליון דולר לפי GAAP, עם שיפור ברווחיות הגולמית המתואמת ל-34.3%, עובדה המעידה על מינוף תפעולי משמעותי ויכולת להגדיל רווחים מהר יותר מהכנסות, גם אם קצב הצמיחה יתמתן בעתיד.
- הכנסות המוצרים של Bloom Energy זינקו ב-215.4% ל-935.4 מיליון דולר, כאשר חברות ענן גדולות ומרכזי נתונים אימצו את פתרונותיה, מה שמדגיש את יתרונה ביכולת לספק חשמל במהירות תוך חודשים, יתרון קריטי במחסור בחיבורי חשמל לרשת.
- למרות הצמיחה המרשימה, קיימים סיכונים הנובעים מתנודתיות בהכנסות עקב תלות בפרויקטים גדולים ומועדי אספקה לא אחידים, וכן מהצורך בביצוע כמעט מושלם כדי לעמוד בתחזיות הגבוהות, מה שמחייב את המשקיעים לבחון את יציבות הצמיחה לטווח הארוך.
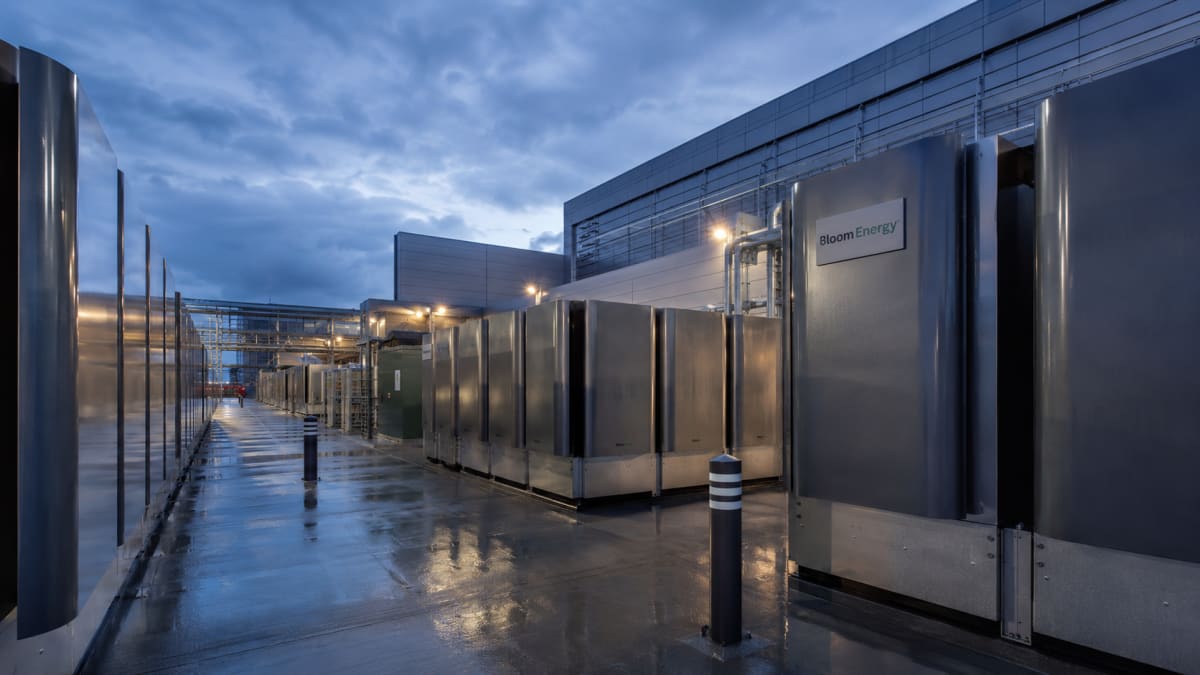
Bloom Energy, מפתחת ומייצרת מערכות תאי דלק מוצקים שמייצרות חשמל באתר הלקוח, ללא תלות מלאה ברשת החשמל.
בשנה האחרונה החברה תופסת יותר ויותר נפח בשרשרת הערך בתחום האנרגיה והופכת להיות לכוכבת שהעיניים נשואות אליה.
החברה שדיווחה ב28 ביולי לאחר סיום המסחר, פועלת במרכזי נתונים, מפעלי שבבים, בתי חולים, אוניברסיטאות ולקוחות מסחריים ותעשייתיים הזקוקים לאספקת חשמל מהירה ואמינה. ברבעון השני היא חצתה לראשונה הכנסות של מיליארד דולר, הציגה שיפור חד ברווחיות והפכה את הזינוק בביקוש לחשמל עבור תשתיות בינה מלאכותית לתוצאות כספיות מוחשיות.
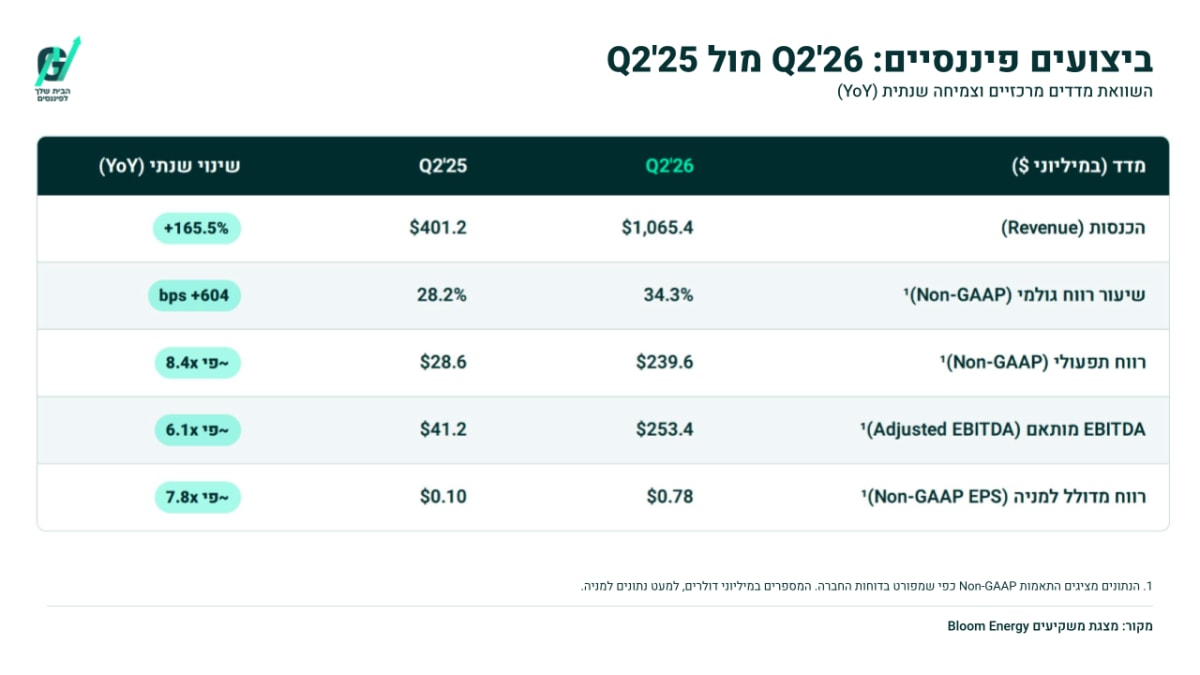
ההכנסות הגיעו ל1.065 מיליארד דולר, עלייה של 165.5% לעומת השנה הקודמת ושל 41.8% לעומת הרבעון הראשון.
במקביל, החברה עברה מהפסד תפעולי לפי GAAP, כללי החשבונאות המקובלים בארה״ב, לרווח תפעולי של 182.2 מיליון דולר, וייצרה תזרים מזומנים חיובי מפעילות.
השילוב בין צמיחה, הרחבת מרווחים והעלאת התחזית מחזק משמעותית את תזת ההשקעה, אך המשקיעים יצטרכו לבחון האם Bloom מסוגלת לשמור על הקצב כאשר ההכנסות תלויות בפרויקטים גדולים ובמועדי אספקה שאינם אחידים.
התרחיש השורי
הטיעון השורי המרכזי הוא שBloom הופכת מספקית נישתית של תאי דלק לחלק מתשתית החשמל של מרכזי הנתונים.
הכנסות המוצרים זינקו ב215.4% ל935.4 מיליון דולר והיוו כמעט 88% מהכנסות החברה, על רקע האצת האספקות ללקוחות בתחום מרכזי הנתונים.
ההנהלה מסרה כי כל מפעילות הhyperscale הגדולות בארה״ב, חברות ענן המפעילות תשתיות בקנה מידה עצום, וכן יותר מתריסר חברות ענן חדשות, מעבדות בינה מלאכותית ומפעילי מתקני colocation, מרכזי נתונים המשכירים תשתית מחשוב ללקוחות, כבר אישרו את פתרונות החברה.
היתרון של Bloom אינו רק מחיר החשמל, אלא היכולת לספק חשמל בתוך חודשים בשעה שחיבור לרשת או הזמנת טורבינות עלולים להימשך שנים.
אם המחסור בחיבורי חשמל ימשיך להגביל הקמת מרכזי נתונים, הזמן הקצר עד להפעלה עשוי לאפשר לחברה להמשיך לצבור הזמנות ולתמחר את מוצריה לפי הערך הכלכלי שהיא יוצרת ללקוח.
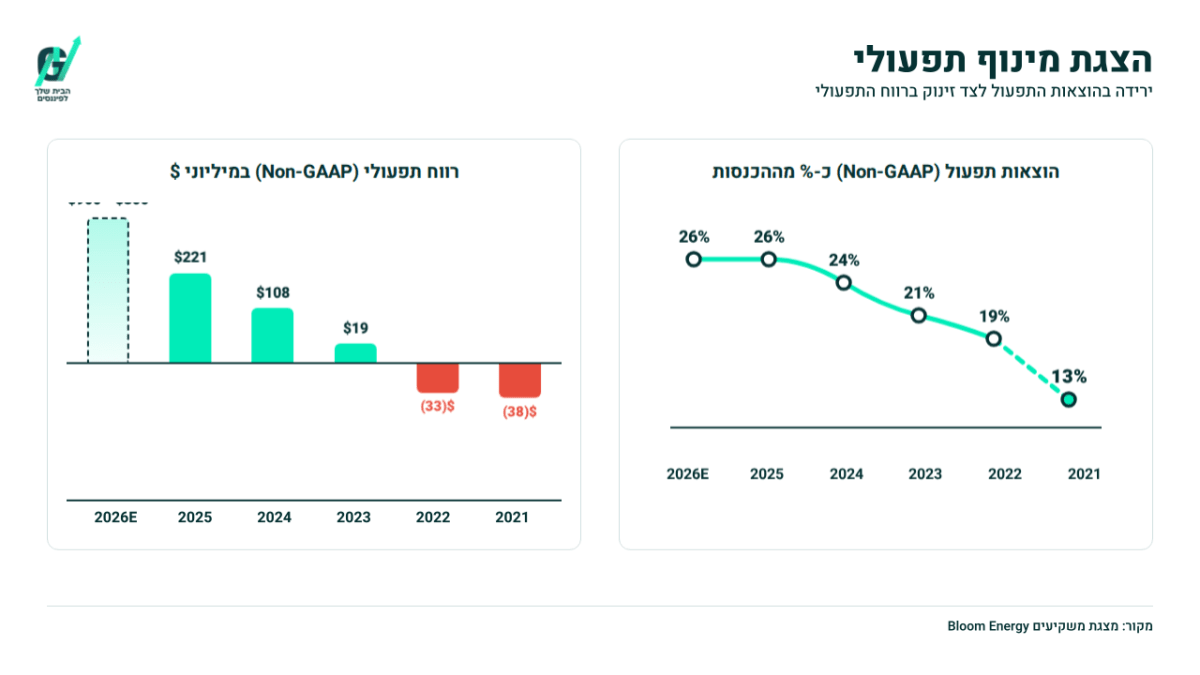
מנוע הצמיחה השני הוא המינוף התפעולי, כלומר היכולת להגדיל את הרווח מהר יותר מההכנסות כאשר בסיס ההוצאות אינו צומח באותו קצב.
שיעור הרווח הגולמי המתואם עלה מ28.2% ל34.3%, הרווח התפעולי המתואם זינק מ28.6 מיליון דולר ל239.6 מיליון דולר ושיעור הרווח התפעולי המתואם הגיע ל22.5%.
ההוצאות התפעוליות המתואמות גדלו ב48%, הרבה פחות מקצב הצמיחה בהכנסות, משום שחלק ניכר מהוצאות המחקר, הפיתוח והניהול קבוע יחסית. גם פעילות השירותים השתפרה, עם שיעור רווח גולמי של 22%, לעומת 12.2% בשנה הקודמת, בזכות ביצועי המערכות, הארכת חיי רכיבי הליבה ויתרונות לגודל.
אם ההכנסות ימשיכו לגדול בלי התרחבות מקבילה בהוצאות, Bloom עשויה להציג שיפור נוסף ברווחיות גם כאשר קצב הצמיחה יתמתן.
התרחיש הדובי
הסיכון הראשון הוא איכותה ויציבותה של הצמיחה הרבעונית.
הנהלת Bloom הודתה כי אספקות לקמפוסים גדולים אינן אחידות, ולכן לקוח אחד או שניים עשויים להוביל את ההכנסות ברבעון מסוים.
ברבעון הנוכחי השותפות עם Industrial Development Funding הייתה תורמת משמעותית, כאשר Nebius התחייבה לצרוך את החשמל והגורם המממן רכש את המערכות.
החברה טוענת שריכוז ההכנסות משקף את תזמון האספקות ולא את הרכב צבר ההזמנות, אך היא לא סיפקה פירוט כמותי של הצבר לפי לקוח, פרויקט או מועד מימוש.
לכן, עיכוב בהכנת אתר, שינוי בתוכנית השקעות של לקוח או דחיית פרויקט עלולים ליצור תנודתיות גבוהה בין רבעונים, גם אם הביקוש ארוך הטווח נותר חזק.
הסיכון השני הוא שהתחזית הגבוהה מחייבת המשך ביצוע כמעט ללא תקלות.
התחזית כוללת שתי שכבות, המרת הזמנות שכבר נחתמו להכנסות, וכן הזמנות חדשות שהחברה מצפה לקבל ולספק עוד במהלך 2026.
המשמעות היא שחלק מהתחזית עדיין תלוי בקצב חתימת עסקאות, מוכנות אתרי הלקוחות והיכולת להרחיב את הייצור ואת שרשרת האספקה במהירות.
במאזן נרשמה עלייה במלאי מ643.3 מיליון דולר בסוף 2025 ל758.2 מיליון דולר, ובנכסי חוזה שוטפים מ178.9 מיליון דולר ל365.5 מיליון דולר, התפתחות שמתיישבת עם ההתרחבות אך גם מגדילה את ההון הקשור בביצוע עסקאות.
האטה בהשקעות בבינה מלאכותית, עיכובי בנייה או קושי להמיר הזמנות להכנסות עלולים לפגוע במקביל בצמיחה, בתזרים ובשיעורי הרווח.
האם השתנה משהו בתזת החברה?
הדוח מחזק משמעותית את תזת ההשקעה משום שBloom הציגה לא רק ביקוש והצהרות על שוק עתידי, אלא הכנסות שיא, רווחיות גבוהה ותזרים מזומנים חיובי.
המעבר החשוב ביותר הוא ממודל שנתפס בעבר כעתיר הון ובעל רווחיות לא יציבה, למודל שמציג מינוף תפעולי ונהנה מהמחסור בחשמל עבור מרכזי נתונים.
המשתנה המרכזי מעתה יהיה היכולת להמיר את הביקוש וההסכמים הגדולים להכנסות בקצב עקבי, ללא שחיקה במרווחים וללא תלות מהותית בפרויקט יחיד.
הנושאים המרכזיים
רבעון ראשון מעל מיליארד דולר
הכנסות החברה הגיעו ל1.065 מיליארד דולר, לעומת 401.2 מיליון דולר ברבעון המקביל ו751.1 מיליון דולר ברבעון הקודם.
עיקר הצמיחה הגיע ממכירת מערכות, בעוד שהכנסות משירותים, חשמל והתקנות צמחו בקצב מתון יותר.
התמהיל מלמד שהזינוק הנוכחי מבוסס בעיקר על אספקות ציוד לפרויקטים גדולים ולא על התרחבות זהה בכל חלקי הפעילות.
זהו סימן חיובי ליכולת הייצור והאספקה, אך הוא גם מסביר מדוע התוצאות עשויות להשתנות בהתאם למועדי השלמת עסקאות.
הרווחיות עולה יחד עם ההכנסות
הרווח הגולמי לפי GAAP הגיע ל355.6 מיליון דולר ושיעור הרווח הגולמי עלה ל33.4%, לעומת 26.7% בשנה הקודמת.
הרווח הנקי לבעלי המניות הגיע ל196.3 מיליון דולר, לעומת הפסד של 42.6 מיליון דולר, והרווח המדולל למניה עמד על 0.62 דולר.
בנטרול הוצאות כגון תגמול מבוסס מניות, הרווח המדולל למניה הגיע ל0.78 דולר.
השיפור נבע משילוב של תמהיל עסקאות חיובי, הורדת עלויות, תמחור המבוסס על הערך של אספקת חשמל מהירה והרחבת הפעילות בלי גידול מקביל בהוצאות הקבועות.
התחזית לשנת 2026 הועלתה
Bloom צופה כעת הכנסות של 3.9-4.2 מיליארד דולר בשנת 2026, קצב צמיחה של כ100% בנקודת האמצע לעומת 2025.
תחזית הרווח התפעולי המתואם הועלתה ל800-900 מיליון דולר ותחזית הרווח המתואם למניה ל2.55-2.85 דולר, בעוד שיעור הרווח הגולמי המתואם צפוי להישאר סביב 34%.
נקודת האמצע משקפת שיעור רווח תפעולי מתואם של כ21%, לעומת תחזית של כ14% בתחילת השנה. העלאת התחזית אינה מבוססת רק על הכנסות גבוהות יותר, אלא גם על שיפור מהותי ברווח הצפוי מכל דולר של הכנסה.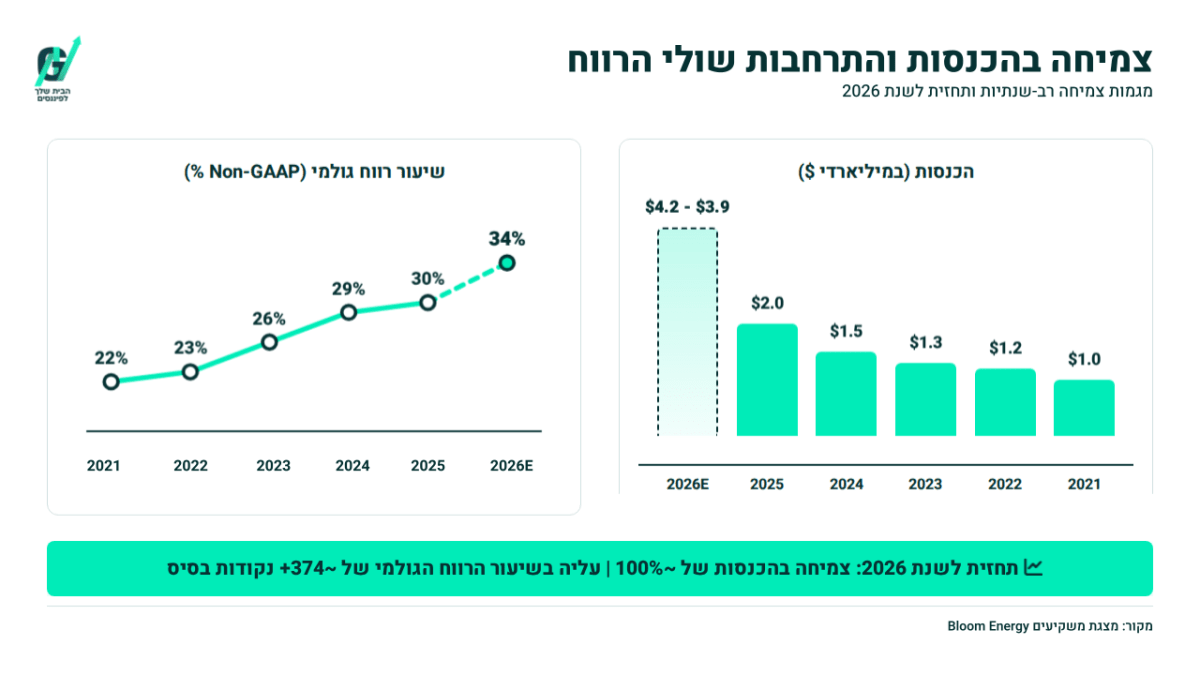
התזרים והמאזן תומכים בהתרחבות
תזרים המזומנים מפעילות שוטפת הגיע ל226.4 מיליון דולר, לעומת שימוש של 213.1 מיליון דולר ברבעון המקביל.
לפי הנהלת החברה, FCF, תזרים המזומנים החופשי שנותר לאחר הוצאות ההשקעה, הגיע ל175 מיליון דולר, ובסוף הרבעון היו בקופה כ2.7 מיליארד דולר.
יתרת המזומנים מעניקה לBloom יכולת להוסיף כושר ייצור, להחזיק מלאי לקראת אספקות ולהשקיע במערכות ובתהליכים הנדרשים לצמיחה. עם זאת, החברה לא סיפקה תחזית רשמית לתזרים החופשי, והבהירה כי נתוני תזרים שהוצגו בעבר במצגות לא היו בגדר תחזית רשמית.
שאלות מפתח
-
איזה חלק מתחזית ההכנסות לשנת 2026 מבוסס על הזמנות חתומות שנמצאות בצבר, ואיזה חלק דורש הזמנות חדשות שייחתמו ויסופקו במהלך המחצית השנייה?
-
כמה מהכנסות מרכזי הנתונים ברבעון הגיעו מהלקוחות או מהגורמים המממנים הגדולים ביותר, וכיצד צפוי ריכוז ההכנסות להשתנות ככל שהפרויקטים החדשים ייכנסו לשלב האספקה?
-
כיצד צפויות השקעות בהרחבת כושר הייצור והעלייה במלאי להשפיע על התזרים החופשי, והאם החברה יכולה לשמור על שיעור רווח גולמי של כ34% בזמן הרחבה מהירה של הקיבולת?
למה לשים לב ברבעון הבא
קצב המרת ההזמנות להכנסות
שיפור יתבטא בהמשך צמיחה משמעותית ובהוכחה שהזינוק אינו תלוי באספקה גדולה וחד פעמית.
האטה חדה, ללא גידול מקביל בצבר, עלולה להצביע על דחיית פרויקטים או תלות גבוהה יותר במוכנות אתרי הלקוחות.
זהו המדד המרכזי לבחינת יכולת החברה להפוך את הביקוש לחשמל עבור בינה מלאכותית להכנסות חוזרות ועקביות.
שיעורי הרווח במוצרים ובשירותים
המשך שיעור רווח גולמי מתואם סביב 34%, לצד שמירה על רווחיות שירותים של לפחות 20%, יחזק את הטענה שהשיפור נובע מהורדת עלויות, שיפור באמינות המערכות וכוח תמחור.
ירידה משמעותית עלולה להצביע על תמהיל עסקאות חלש יותר, עלויות אספקה מואצת או גידול בהחלפת רכיבים ובתחזוקת המערכות.
תזרים המזומנים וההון החוזר
המשקיעים צריכים לעקוב אחר היחס בין הרווח התפעולי לתזרים מפעילות, במיוחד לנוכח העלייה במלאי, בנכסי החוזה ובהוצאות הקשורות להרחבת הייצור.
המשך תזרים חיובי יראה שהחברה מממנת חלק ניכר מהצמיחה מתוך הפעילות.
לעומת זאת, עלייה חדה בהון החוזר ללא המרה להכנסות ולמזומן תחליש את איכות הרווח.
סיכום
Bloom הציגה רבעון שממחיש שינוי ממשי בהיקף ובאיכות הפעילות.
החברה חצתה מיליארד דולר בהכנסות, הרחיבה את המרווחים, ייצרה מזומנים והעלתה משמעותית את התחזית.
תזת ההשקעה יצאה מהרבעון חזקה יותר, אך המבחן הבא יהיה שמירה על קצב האספקות והרווחיות תוך הפחתת התנודתיות הנובעת מפרויקטים גדולים.
המניה עלתה לאחר שעות המסחר ב12.68%, לאחר שהחברה פרסמה את התוצאות לאחר סיום המסחר.