סיכום דו״ח Q2 2026 חברת Seagate Technology (STX)
29.7.2026

בקצרה
- חברת Seagate Technology הציגה ברבעון הפיסקאלי הרביעי של 2026 הכנסות שיא של 3.629 מיליארד דולר, עלייה של 48% משנה לשנה, עם רווח גולמי מתואם של 52.7%, מה שמשקף ביקוש חזק במיוחד לכונני אחסון ממרכזי נתונים המהווים 81% מההכנסות, ומעיד על פוטנציאל צמיחה משמעותי בהשקעות בתשתית ענן ובינה מלאכותית.
- הביקוש המוגבר לכונני Seagate נובע בעיקר ממרכזי נתונים, שהגדילו את הכנסותיהם ב-57% ל-2.933 מיליארד דולר ורשמו משלוחי קיבולת של 195 אקסה בייט, עלייה של 43%, דבר המצביע על התרחבות הביקוש בין לקוחות ועומסי עבודה שונים, ומחזק את מעמדה של החברה כספקית קריטית לתשתית הענן וה-AI.
- טכנולוגיית HAMR (Heat-Assisted Magnetic Recording), ובפרט סדרת הכוננים Mozaic, מאפשרת ל-Seagate לדחוס יותר מידע על כל פלטה, כאשר דגם Mozaic 3 Plus כבר פרוס אצל לקוחות ענן גדולים ו-Mozaic 4 Plus נמצא בייצור אצל שתי ספקיות הענן המובילות, מה שמשפר את יעילות האחסון ומאפשר לחברה ליהנות מיתרון צפיפות וכלכלת ייצור טובה יותר.
- למרות הצמיחה המרשימה, Seagate מתמודדת עם סיכון מרכזי הנובע מתלותה הגבוהה במספר מצומצם של לקוחות ענן גדולים, המהווים 81% מהכנסותיה, וכן עם חשש שהמרווחים הגולמיים הגבוהים הנוכחיים, שעלו ב-14.8 נקודות אחוז בשנה, אינם ברי קיימא לאורך זמן, מה שעלול להשפיע על רווחיותה העתידית אם הביקוש יואט או התחרות תגבר.
בכל פעם שאנחנו שומרים תמונה בענן, שולחים קובץ או משתמשים בכלי בינה מלאכותית, המידע הזה צריך להישמר במקום כלשהו.
חברת Seagate מתמחה ביצירת כוננים ומערכות לאחסון מידע.
הכוננים הגדולים שלה נמצאים בתוך מרכזי נתונים ושומרים כמויות עצומות של מידע.
הלקוחות שלה הם בעיקר חברות ענן וארגונים גדולים שצריכים עוד ועוד מקום אחסון.
ככל שהעולם מייצר יותר מידע, כך גדל הצורך בכוננים של Seagate.
החברה פרסמה את תוצאות הרבעון הפיסקאלי הרביעי של שנת 2026.
אם התאריך הזה נשמע מוקדם, הסיבה היא שSeagate, מנהלת שנת כספים פיסקאלית שלא חופפת ללוח השנה הרגיל.
שנת הכספים שלה מסתיימת בסוף יוני או בתחילת יולי, ולכן מבחינת החברה השנה כבר הסתיימה, זו לא טעות בתאריך, אלא פשוט לוח דיווח שונה.
ברבעון הזה הביקוש תורגם להכנסות של 3.629 מיליארד דולר, עלייה של 48% לעומת השנה שעברה ושל 17% לעומת הרבעון הקודם.
הרווח הגולמי המתואם הגיע לשיא של 52.7%, הרווח למניה המתואם עלה ל 5.71 דולר והתזרים החופשי הגיע ל 1.118 מיליארד דולר.
הסיבה המרכזית היא מרכזי הנתונים, שכבר מייצרים 81% מהכנסות החברה.
הבינה המלאכותית מאיצה את יצירת המידע, אבל Seagate לא מוכרת את השבבים שמפעילים אותה.
היא מוכרת את המקום שבו המידע נשמר, זה הופך חברה ותיקה של כוננים קשיחים לחלק חשוב מתשתית הענן והבינה המלאכותית.
מבחן המציאות הוא אם הביקוש החזק וטכנולוגיית HAMR יאפשרו ל Seagate לשמור על הרווחיות הגבוהה, או שהחברה פשוט נמצאת בשיא זמני של מחזור האחסון.
התרחיש השורי
המנוע הראשון הוא ביקוש שלא נשען רק על החלפת מחשבים או על התאוששות זמנית בשוק האלקטרוניקה.
הכנסות מרכזי הנתונים עלו ב 57% ל 2.933 מיליארד דולר ומשלוחי הקיבולת לשוק הזה הגיעו ל 195 אקסה בייט, עלייה של 43%.
הענן נשאר המנוע המרכזי, אך גם לקוחות ארגוניים ויצרני ציוד הציגו צמיחה דו ספרתית חזקה.
המשמעות היא שהביקוש מתרחב בין לקוחות ועומסי עבודה, בזמן שבינה מלאכותית מגדילה את כמות הנתונים שצריך לשמור גם לאחר שלב האימון.
המנוע השני הוא HAMR, טכנולוגיה שמחממת נקודה זעירה על הדיסק בזמן הכתיבה ומאפשרת לדחוס יותר מידע על כל פלטה.
Mozaic היא סדרת הכוננים החדשה של Seagate. דגם Mozaic 3 Plus כבר עובד אצל כל לקוחות הענן הגדולים, ודגם Mozaic 4 Plus עולה בייצור אצל שתי ספקיות הענן הגדולות בעולם.
כונן בעל קיבולת גבוהה יותר מאפשר ללקוח לאחסן יותר מידע באותו שטח ובאותה תשתית, ומאפשר ל Seagate לספק יותר אקסה בייט בלי להגדיל את מספר היחידות באותו קצב.
אם יתרון הצפיפות יישמר, החברה יכולה ליהנות גם מביקוש גבוה וגם מכלכלת ייצור טובה יותר.
הכנסות, מרווחים ותזרים מזומנים בחמשת הרבעונים האחרונים
המגמות הכספיות בחמשת הרבעונים האחרונים מראות שההכנסות עלו בכל רבעון, בזמן שהמרווח הגולמי המתואם התרחב מ 37.9% ל 52.7% והתזרים החופשי עלה מ 425 מיליון דולר ל 1.118 מיליארד דולר.
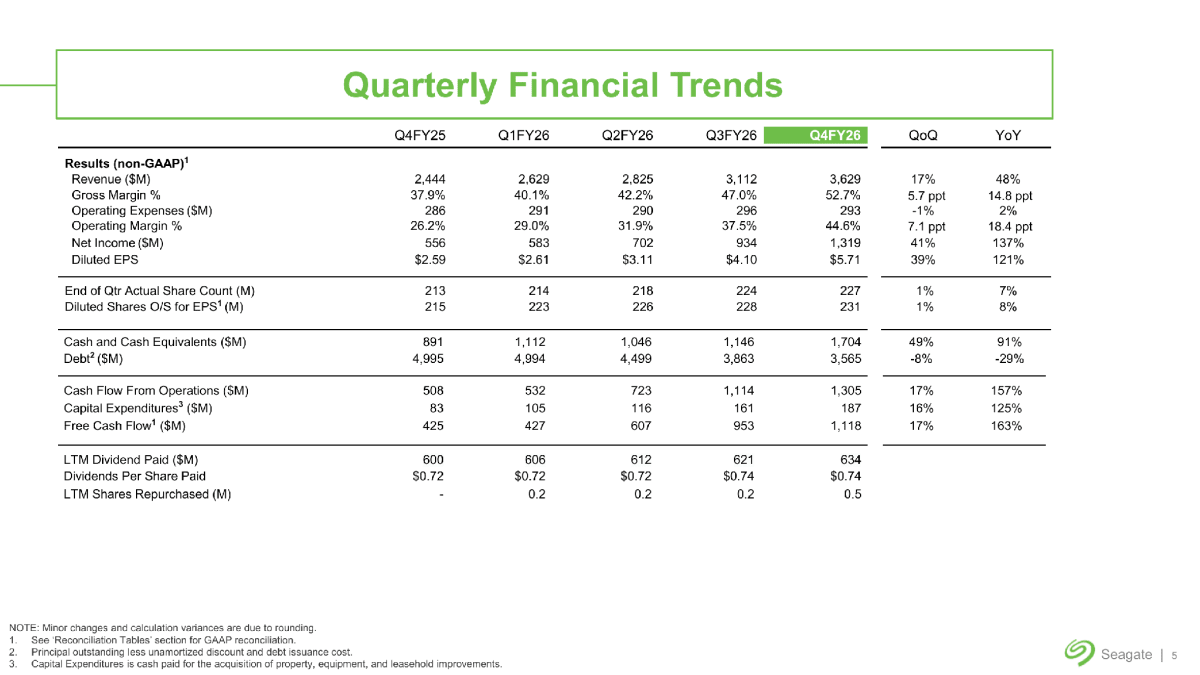
מקור Seagate, מצגת המשקיעים לרבעון הרביעי של שנת הכספים 2026
התרחיש הדובי
הסיכון המרכזי נובע מאותו נתון שמחזק את התזה.
כש81% מההכנסות מגיעים ממרכזי נתונים וכ 90% מהקיבולת שנשלחה ברבעון הופנתה לשוק הזה, Seagate תלויה יותר מאי פעם בהחלטות ההשקעה של מספר קטן יחסית של לקוחות ענן גדולים.
נראות עד 2028 היא יתרון, אך הקצאה לא מבטלת את המחזוריות.
אם לקוחות יקדימו רכישות, ישנו ארכיטקטורת אחסון או יאטו השקעות, התמהיל המרוכז עלול להפוך במהירות ממנוע צמיחה לנקודת חולשה.
הסיכון השני הוא שהמרווחים הנוכחיים כוללים שילוב יוצא דופן של ביקוש חזק, תמחור טוב, תמהיל עשיר ומשמעת היצע.
המרווח הגולמי המתואם עלה ב 14.8 נקודות אחוז בשנה וב 5.7 נקודות אחוז ברבעון אחד.
קצב כזה לא יכול להימשך לאורך זמן.
התחזית לרבעון הבא כוללת מרווח תפעולי מתואם של כ 50%, ולכן השוק כבר מצפה לשיפור נוסף.
אם המתחרות יגדילו קיבולת, אם תשואות הייצור של HAMR יאכזבו או אם עלויות רכיבים ולוגיסטיקה יעלו, חלק מן המינוף יכול להתהפך.
גם מספר המניות המדולל עלה ב 8% לעומת השנה שעברה, כך שהצמיחה ברווח למניה נהנית פחות מצמצום הון המניות וצריכה להמשיך להגיע מן העסק עצמו.
מרכזי הנתונים ומשלוחי הקיבולת מניעים את הצמיחה
תמהיל ההכנסות והקיבולת מראה שמרכזי הנתונים הגיעו ל 2.933 מיליארד דולר ול 81% מההכנסות, בזמן שמשלוחי Nearline עלו ל 195 אקסה בייט.
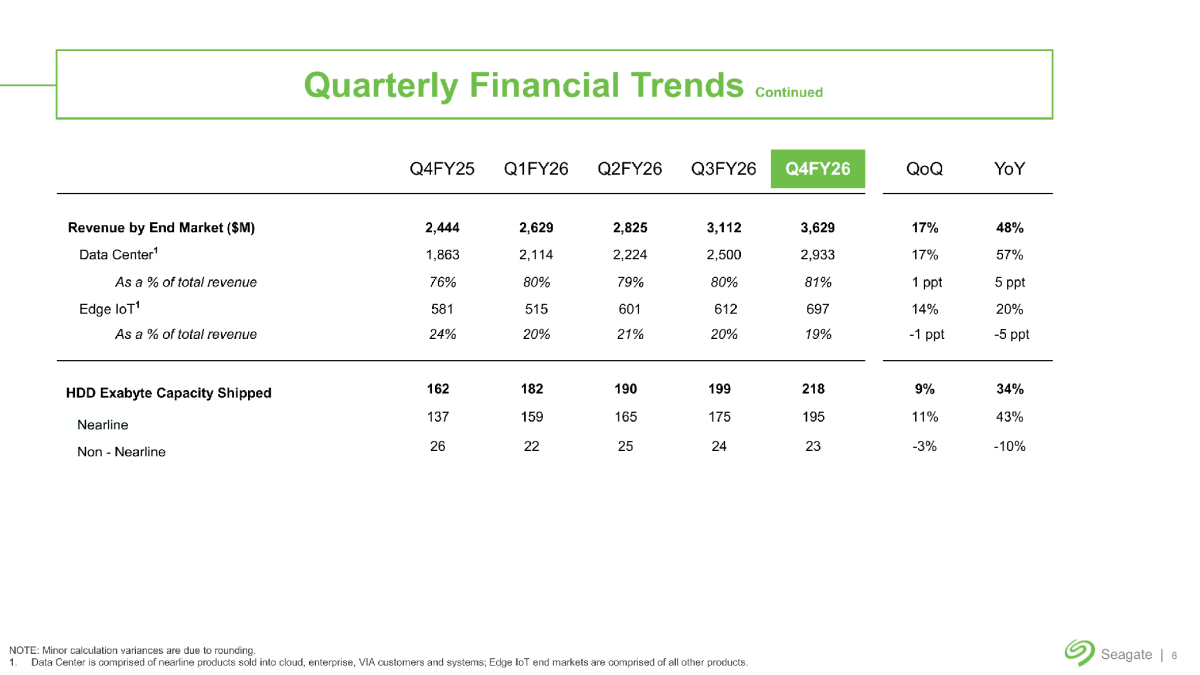
מקור Seagate, מצגת המשקיעים לרבעון הרביעי של שנת הכספים 2026
הכונן הקשיח חזר למרכז סיפור הבינה המלאכותית
הדיון בבינה מלאכותית מתמקד בדרך כלל במעבדים ובזיכרון מהיר, אך המערכות האלו גם יוצרות ושומרות כמויות עצומות של נתונים.
לא כל הנתונים צריכים לשבת על אחסון הבזק יקר.
כונני Nearline נועדו לשמור כמויות גדולות של מידע במרכזי נתונים בעלות נמוכה יחסית לכל טרה בייט.
Seagate נהנית מן הפער הזה.
ככל שמודלים, סוכנים חכמים ויישומי ענן מייצרים יותר הקשר, לוגים ותוצרים, גדל הצורך בשכבת אחסון המונית שמחזיקה את המידע לאורך זמן.העובדה שמשלוחי האקסה בייט בענן גדלו במשך שלוש שנים של רבעונים עוקבים מחזקת את הטענה שמדובר ביותר מתיקון מלאי קצר.
HAMR מתחילה לעבור מהבטחה לכלכלה עסקית
הערך של HAMR לא נמצא רק במספר הטרה בייט על האריזה.
צפיפות גבוהה יותר יכולה להפחית את מספר הראשים, הפלטות והכוננים שנדרשים כדי לספק אותה כמות אחסון.
ללקוח זה עשוי להקטין צריכת חשמל, שטח ותחזוקה.
ליצרן זה עשוי לשפר את העלות לכל אקסה בייט ואת יכולת התמחור.
Mozaic 3 Plus כבר עבר את שלב ההוכחה אצל לקוחות הענן הגדולים, ו Mozaic 4 Plus מתחיל לעלות אצל שני הלקוחות הגדולים ביותר.
השלב הבא יהיה לראות אם המעבר מייצר תשואות ייצור יציבות בהיקף גדול ולא רק כוננים בעלי קיבולת מרשימה.
המרווחים מוכיחים שהצמיחה נשארת בחברה
ברבעון הזה לא רק יותר קיבולת עברה דרך המפעלים.
יותר מן הערך הכלכלי נשאר אצל Seagate.
ההכנסות עלו ב 17% לעומת הרבעון הקודם, בעוד שהוצאות התפעול המתואמות ירדו ב 1% ל 293 מיליון דולר.
כך המרווח התפעולי המתואם זינק מ 37.5% ל 44.6% והרווח הנקי המתואם עלה ב 41% ל 1.319 מיליארד דולר.
זה מינוף תפעולי אמיתי, התחזית לרבעון הראשון של 2027, הכנסות של 4.1 מיליארד דולר ומרווח תפעולי של כ 50%, מאותתת שההנהלה צופה שהמנגנון ימשיך לעבוד לפחות בטווח הקרוב.
התזרים והחוב נותנים לחברה מרחב תמרון
הרווח קיבל אישור מהמזומן, התזרים החופשי הגיע ל 1.118 מיליארד דולר ברבעון ולשיא של 3.105 מיליארד דולר בשנת הכספים.
במקביל, החברה הפחיתה חוב ב 1.4 מיליארד דולר במהלך השנה וסיימה עם חוב נטו של 1.899 מיליארד דולר ומינוף נטו של פי 0.4.
מאזן חזק יותר מפחית הוצאות ריבית ונותן ל Seagate אפשרות להשקיע במעבר ל HAMR בלי לוותר על דיבידנד ועל רכישות מניות.
עם זאת, הקצאת ההון צריכה להישאר משנית להשקעה באיכות הייצור.
רכישה עצמית בזמן שהמניה מדוללת מאיגרות חוב להמרה לא תחליף לשיפור מתמשך בתשואה על ההון.
המבחנים לרבעון הבא
שלושה נתונים יקבעו אם הרבעון היה נקודת פתיחה או שיא זמני.
הראשון הוא המרווח התפעולי המתואם.
עמידה באזור 50% לצד הכנסות של כ 4.1 מיליארד דולר תוכיח שהתמחור, התמהיל והיעילות ממשיכים לעבוד יחד.
ירידה חדה תאותת שהמרווח של הרבעון הנוכחי היה רגיש יותר לתמהיל ולעיתוי.
השני הוא קצב משלוחי Nearline והחלק של Mozaic בתוכם.
המשך צמיחה באקסה בייט לצד מעבר רחב יותר ל Mozaic 4 Plus יחזק את יתרון הצפיפות.
עיכובים בהסמכות לקוח או קושי להעלות את הייצור יהיו סימן אזהרה.
השלישי הוא איכות הנראות עד 2028.
כדאי לעקוב לא רק אחרי אמירה שהקיבולת מוקצית, אלא אחרי חוזים, תמחור, התחייבויות לקוחות והיכולת להימנע מהשקעות עודפות שמייצרות את המחזור הבא.
מסקנה
תזת ההשקעה ב Seagate התחזקה, החברה הציגה צמיחה רחבה בהכנסות מרכזי הנתונים, שיפור חד במרווחים, תזרים שמאשר את הרווח ומאזן חזק יותר.
התחזית לרבעון הבא מראה שההנהלה לא רואה ברבעון הרביעי נקודת שיא מיידית, אבל הרבעון גם הפך את Seagate לתלויה יותר בענן וביכולת לשמור על מחסור מבוקר.
מבחן המציאות הוא לא אם העולם ימשיך לייצר יותר נתונים, המבחן הוא אם החברה תוכל לספק את הנתונים האלה באמצעות HAMR בקצב גבוה, בלי לפתוח את דלת העודף ובלי לוותר על המרווחים.
אם ההקצאה לשנים קדימה תישאר מחייבת ו Mozaic 4 Plus יעלה בצורה חלקה, החברה עשויה לצאת מן המחזור הנוכחי עם כלכלה טובה יותר מזו שנכנסה אליו.
אם המשמעת תישבר, המספרים המרשימים של הרבעון ייראו בדיעבד כמו שיא מחזורי.