סיכום דו״ח Q2 2026 חברת Ford Motor Company (F)
29.7.2026

בקצרה
- פורד הציגה שיפור משמעותי ברווחיות התפעולית ברבעון השני של 2026, כאשר הרווח המתואם לפני ריבית ומסים עלה ב-17% ל-2.5 מיליארד דולר, למרות ירידה של 4% בהכנסות ל-48.3 מיליארד דולר, מה שמעיד על יכולת החברה לייצר יותר רווח מכל יחידת מכירה.
- חטיבת Ford Blue, המרכזת את רכבי הבנזין וההיבריד, הציגה ביצועים חזקים במיוחד, עם עלייה של 72% ברווח התפעולי ל-1.14 מיליארד דולר, למרות ירידה של 8% במסירות הסיטונאיות, דבר המדגיש את הצלחת החברה במיקוד לדגמים רווחיים כמו טנדרים ורכבי שטח יקרים.
- פורד מצמצמת את הפסדי חטיבת הרכב החשמלי (Ford Model e) ב-31% ל-919 מיליון דולר ברבעון, למרות ירידה חדה של 56% בהכנסות, מה שמעיד על מאמצי החברה לייעל את הפעילות החשמלית, אך עדיין נדרשת הוכחה ליכולתה להפוך את ההשקעות העתידיות לרווחיות.
- החברה העלתה את התחזית השנתית שלה, מה שמשקף אופטימיות ניהולית לגבי המשך השיפור בתמחור, בתמהיל המוצרים ובעלויות במחצית השנייה של השנה, אך ירידה בתזרים המזומנים החופשי המתואם ל-2.1 מיליארד דולר מעלה חשש לגבי עמידה ביעדים אם התאוששות הייצור תהיה איטית מהצפוי.
Ford Motor Company דיווחה לאחר סיום המסחר ב28 ביולי, כאשר המשקיעים ביקשו לראות האם כוח התמחור של הטנדרים ורכבי השטח מצליח לפצות על הירידה בכמויות ועל ההפסדים בפעילות החשמלית.
Ford, שכולנו מכירים, היא יצרנית רכב אמריקאית גלובלית, הפועלת בתחומי הרכב המסורתי וההיברידי, הרכב המסחרי, הרכב החשמלי, התוכנה ושירותי המימון.
התשובה שסיפק הדוח הייתה חיובית ברמת הפעילות השוטפת: ההכנסות ירדו ב4% ל48.3 מיליארד דולר, אך הרווח המתואם לפני ריבית ומסים, Adjusted EBIT, עלה ב17% ל2.5 מיליארד דולר ושיעור הרווח המתואם השתפר מ4.3% ל5.2%.
הרווח המתואם למניה עלה מ0.37 דולר ל0.42 דולר, מעל ציפיות השוק, למרות ירידה של 12% במסירות הסיטונאיות. במקביל, החברה רשמה הפסד חשבונאי של 1.3 מיליארד דולר, בעיקר בשל הוצאות חד פעמיות הקשורות לפירוק המיזם BlueOval SK ולביטול תוכניות רכב חשמלי.
״מתואם״ הוא נתון שמנטרל הוצאות או הכנסות חד פעמיות, כדי לשקף בצורה ברורה יותר את ביצועי הפעילות השוטפת של החברה.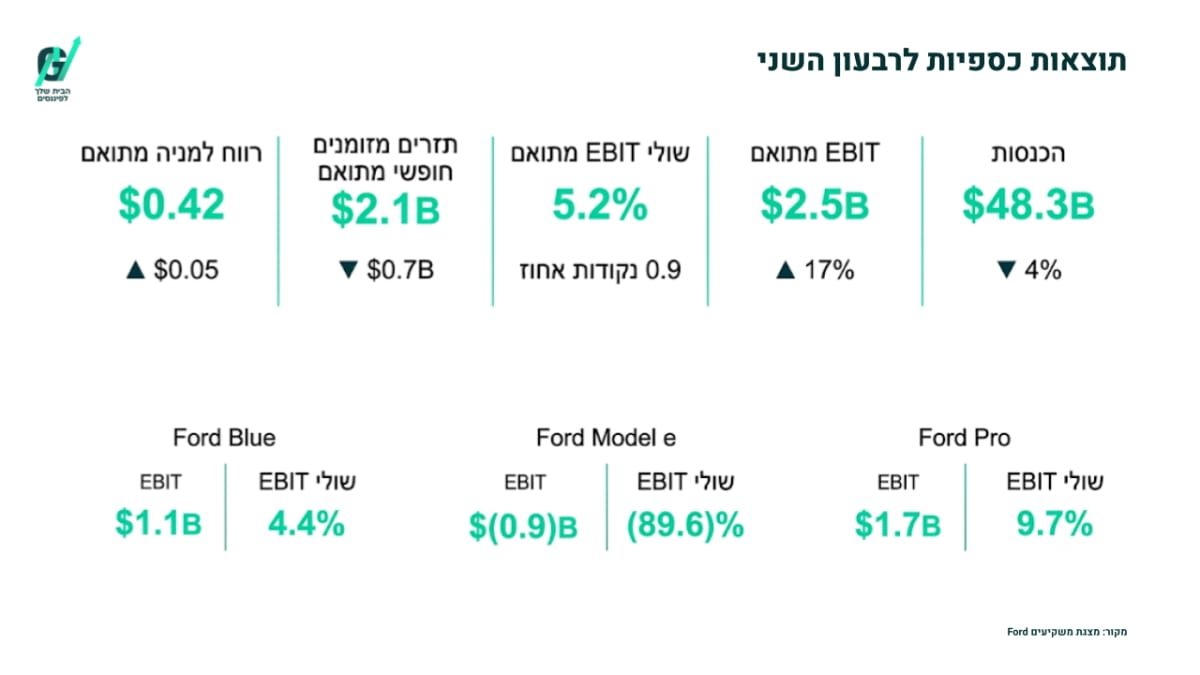
ההפתעה החשובה ביותר הייתה העלאת התחזית השנתית, המאותתת כי ההנהלה מאמינה שהשיפור בתמחור, בתמהיל ובעלויות יימשך גם במחצית השנייה.
התרחיש השורי
השיפור בפעילות Ford Blue, המרכזת את רכבי הבנזין וההייבריד, ממחיש כי פורד מצליחה לייצר יותר רווח גם מכמות נמוכה יותר של כלי רכב.
הכנסות החטיבה עלו ב1% ל26.1 מיליארד דולר והרווח התפעולי זינק ב72% ל1.14 מיליארד דולר, אף שהמסירות הסיטונאיות ירדו ב8%.
השיפור נבע מתמהיל מוצרים רווחי יותר, עליית מחירים ומכירות חזקות של טנדרים, רכבי שטח וגרסאות ביצועים יקרות. גרסאות השטח היו כמעט רבע ממכירות פורד בארצות הברית, בעוד מכירות Explorer וExpedition לצרכן עלו ב22%.
מדובר במגמה שעשויה להיות מבנית אם פורד תמשיך למקד את ההון בדגמים שבהם יש לה בידול וכוח תמחור, במקום לרדוף אחר נפח מכירות בכל מחיר.
מנוע צמיחה נוסף מגיע משילוב בין שירותי תוכנה, צמצום הפסדי הרכב החשמלי וכניסה לאגירת אנרגיה. מספר המנויים המשלמים לשירותי פורד עלה בכ50% לכ1.6 מיליון, מהם יותר מ900 אלף מנויים בפעילות Ford Pro Intelligence.
אלה הכנסות חוזרות בעלות רווחיות גבוהה, שמקטינות בהדרגה את תלותה של פורד במכירה חד פעמית של כלי רכב. במקביל, הפסד Ford Model e הצטמצם ב31% ל919 מיליון דולר, למרות ירידה של 56% בהכנסות החטיבה.
Ford Energy, פעילות אגירת האנרגיה החדשה, צפויה להגיע לפי יעד ההנהלה לכושר ייצור שנתי של 20 גיגה ואט שעה עד סוף 2027. השילוב בין תוכנה, חיסכון בעלויות ופעילויות חדשות עשוי לשפר את איכות הרווח, אך נדרשת הוכחה שההשקעות יהפכו להכנסות ולתזרים ולא רק להבטחות ארוכות טווח.
התרחיש הדובי
הירידה בהיקף הפעילות עדיין משמעותית.
מסירות הרכב הסיטונאיות ירדו ב12% ל1.039 מיליון כלי רכב, ההכנסות ירדו ב1.9 מיליארד דולר ותזרים המזומנים החופשי המתואם ירד מ2.8 מיליארד דולר ל2.1 מיליארד דולר.
במחצית הראשונה כולה ייצרה פורד תזרים מזומנים חופשי מתואם של 220 מיליון דולר בלבד, לעומת 1.35 מיליארד דולר בתקופה המקבילה.
חלק מהחולשה נובע ממגבלת אספקת האלומיניום של Novelis ומהפסקת ייצור דגמים מסוימים, ולכן עשוי להיות זמני.
עם זאת, אם התאוששות הייצור במחצית השנייה תהיה איטית מהצפוי, פורד תתקשה להגיע לתחזית התזרים המוגבהת שלה.
בתרשים מטה ניתן לראות שהפסדי הפעילות החשמלית מצטמצמים, אך נותרים כבדים.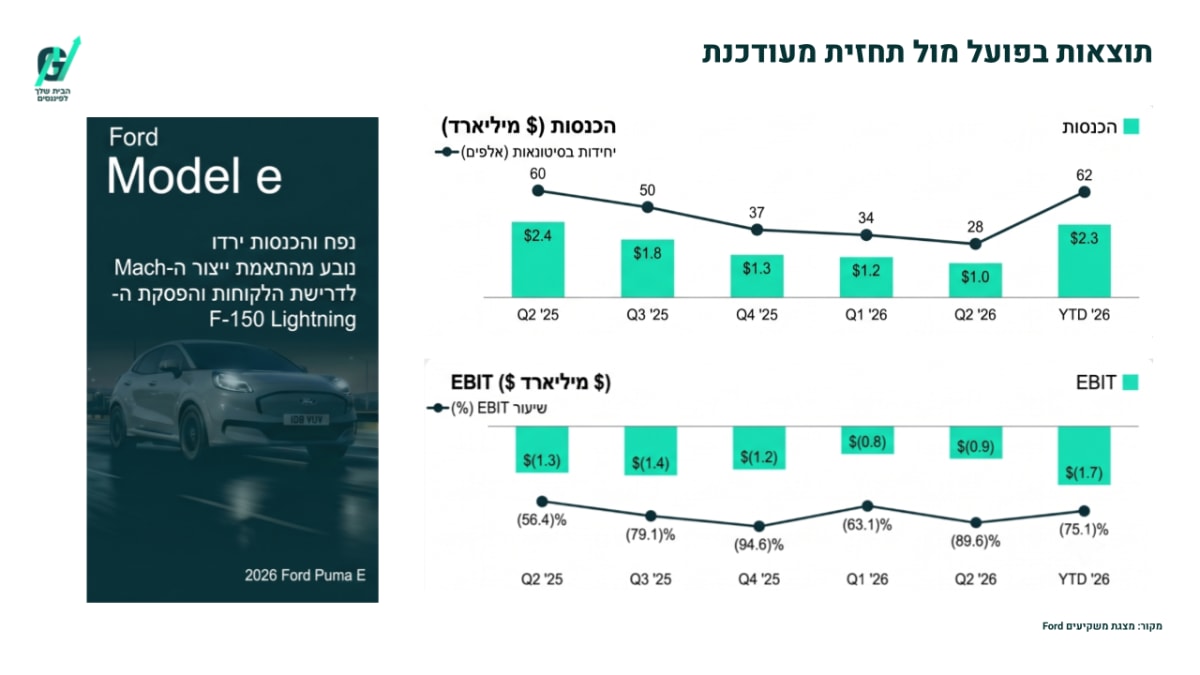
הסיכון המבני המרכזי נותר הפעילות החשמלית. הכנסות Ford Model e צנחו ל1 מיליארד דולר ומספר כלי הרכב שנמסרו ירד ב53%, בעוד החטיבה עדיין הפסידה 919 מיליון דולר ברבעון וצפויה להפסיד כ4 מיליארד דולר בשנת 2026.
שיעור ההפסד ביחס להכנסות נותר קיצוני, גם אם ההפסד הכספי השתפר.
פורד מתכננת להשקיע כמיליארד דולר נוספים במחצית השנייה בפלטפורמת Universal Electric Vehicle, פלטפורמה חדשה לרכב חשמלי זול, ובFord Energy. אם ההשקה המתוכננת ל2027 תתעכב, הביקוש יהיה חלש או עלויות הייצור יהיו גבוהות מהיעד, המשקיעים עלולים לגלות שהשיפור הנוכחי נובע בעיקר מצמצום הפעילות הישנה ולא מהקמת פעילות חשמלית רווחית.
האם השתנה משהו בתזת החברה?
תזת ההשקעה התחזקה משום שהדוח מציג שיפור אמיתי ברווחיות הליבה והעלאת תחזית, למרות ירידה בהכנסות ובמסירות.
פורד מוכיחה שהיא מסוגלת להרוויח יותר באמצעות תמהיל מוצרים חזק, תמחור וחיסכון בעלויות, אך הפער בין הרווח המתואם לבין ההפסד החשבונאי והמשך ההפסדים הכבדים ברכב החשמלי מונעים מסקנה חד משמעית יותר.
המשתנה המרכזי עד הדוח הבא יהיה קצב התאוששות הייצור והיכולת להמיר את הרווח המתואם לתזרים מזומנים.
הנושאים המרכזיים
התחזית עולה בעקבות תמחור ותמהיל
פורד העלתה את תחזית Adjusted EBIT לשנת 2026 לטווח של 10-11 מיליארד דולר, לעומת 8.5-10.5 מיליארד דולר קודם לכן.
תחזית תזרים המזומנים החופשי המתואם הועלתה ל6-7 מיליארד דולר, לעומת 5-6 מיליארד דולר.
החברה העלתה גם את תחזית הרווח של Ford Blue ל5-5.5 מיליארד דולר ושיפרה את תחזית הפסדי Model e לכ4 מיליארד דולר.
ההעלאה מבוססת בעיקר על תמהיל מוצרים ומחירים טובים מהצפוי, אך תחזית התזרים כוללת גם קבלת החזר מזומן של כ500 מיליון דולר הקשור למכסים.
לכן איכות העלאת התחזית טובה, אך לא כולה נובעת משיפור תפעולי חוזר.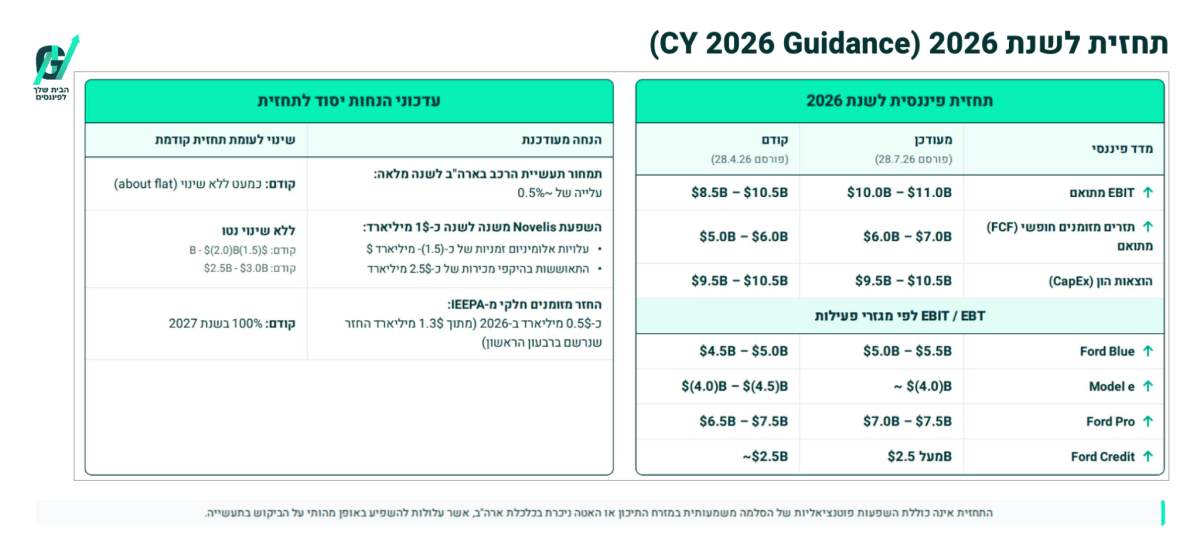
יותר רווח מכל רכב
הנתון החשוב בדוח אינו רק העלייה ברווח, אלא העובדה שהיא הושגה לצד ירידה חדה בכמויות.
Ford Blue נהנתה מביקוש לגרסאות יקרות ורווחיות יותר, כאשר גרסאות Tremor וRaptor, טנדרים, רכבי שטח ורכבי הייבריד חיזקו את התמהיל.
ההנהלה צופה שהמגמה תימשך במחצית השנייה.
זהו סימן חיובי למשמעת המסחרית של החברה, אך הוא גם יוצר תלות גבוהה יותר בלקוחות שמסוגלים לרכוש כלי רכב יקרים בתקופה של ריביות גבוהות ואי ודאות כלכלית.
Ford Pro נפגעה, אך ההתאוששות עשויה להגיע
Ford Pro, פעילות הרכב והשירותים ללקוחות מסחריים, רשמה ירידה של 5% בהכנסות ל17.8 מיליארד דולר וירידה של 26% ברווח התפעולי ל1.72 מיליארד דולר.
שיעור הרווח ירד מ12.3% ל9.7%, בעיקר בשל מגבלות אספקת האלומיניום שפגעו בייצור דגמי Super Duty.
פורד מצפה להשלים הזמנות שנדחו במחצית השנייה ולהוסיף עד 100 אלף יחידות כושר ייצור במפעל Oakville.
התאוששות זו חיונית לעמידה בתחזית, משום שFord Pro היא אחד ממקורות הרווח המרכזיים של הקבוצה.
הפער בין GAAP לתוצאה המתואמת
לפי GAAP, כללי החשבונאות המקובלים בארצות הברית, פורד הפסידה 1.3 מיליארד דולר או 0.33 דולר למניה.
במקביל, החברה הציגה רווח מתואם של 0.42 דולר למניה.
הפער נבע בעיקר מהוצאות מיוחדות לפני מס של 4.2 מיליארד דולר, הכוללות חיוב של 3.6 מיליארד דולר הקשור לפירוק BlueOval SK ועוד כ500 מיליון דולר בגין ביטול תוכניות רכב חשמלי.
רוב החיוב הקשור למיזם הסוללות אינו תזרימי, אך ההנהלה עדיין צופה תשלומי מזומן של עד 2 מיליארד דולר הקשורים למהלכי השינוי שעליהם הכריזה בדצמבר 2025.
שאלות מפתח
-
מתוך העלאת תחזית הרווח השנתית, איזה חלק נובע משיפור מבני בעלויות ובתמחור ואיזה חלק תלוי בהתאוששות זמנית מאירוע Novelis ובהחזרי מכסים?
-
אילו אבני דרך תפעוליות ופיננסיות צריכה פלטפורמת Universal Electric Vehicle להשיג במהלך 2027 כדי להוכיח שModel e מתקדמת לעבר איזון ולא רק מצמצמת את פעילות הדור הקודם?
-
מהו הרווח והתזרים שמייצרים שירותי התוכנה כיום, ומה נדרש כדי שתרומתם תגיע לכחצי נקודת אחוז משיעור הרווח הכולל של החברה?
למה לשים לב ברבעון הבא
התאוששות Ford Pro
המדד המרכזי יהיה חזרת הייצור והמסירות של F-Series וSuper Duty לאחר מגבלת האלומיניום.
עלייה בהכנסות ושיעור רווח שחוזר לכיוון רמה דו ספרתית תעיד שהפגיעה הייתה זמנית ותחזק את התחזית השנתית, עיכוב נוסף או שחיקה במחירים יעמידו בספק את רווחי המחצית השנייה.
תזרים המזומנים החופשי
פורד צריכה להציג האצה משמעותית בתזרים כדי להגיע לתחזית השנתית של 6-7 מיליארד דולר, לאחר שבמחצית הראשונה ייצרה רק 220 מיליון דולר בתזרים חופשי מתואם.
שיפור בהון החוזר והתאוששות הייצור יחזקו את איכות הרווח.
תזרים חלש נוסף יגדיל את הפער בין הרווח החשבונאי המתואם לבין המזומן שנשאר בפועל.
הפסדי Model e והתקדמות הפלטפורמה החדשה
המשקיעים צריכים לעקוב אחר המשך צמצום הפסדי הדור הראשון, היקף ההשקעה בפלטפורמה החדשה והעמידה בלוח הזמנים להשקת הרכב הראשון ב2027.
ירידה נוספת בהפסד לצד התקדמות ממשית בייצור תחזק את התזה, עלייה בעלויות, עיכוב בהשקה או היעדר ביקוש מוקדם יחלישו אותה.
סיכום
פורד הציגה רבעון שבו איכות הרווח השתפרה יותר מהיקף הפעילות.
פחות כלי רכב והכנסות, אך רווחיות מתואמת גבוהה יותר ותחזית שנתית חזקה יותר.
החברה יצאה מהרבעון במצב תפעולי טוב יותר, אך עדיין נדרשת להוכיח שהשיפור מתורגם לתזרים ושפעילות הרכב החשמלי יכולה להפוך ממוקד הפסד למנוע עתידי.
במסחר המאוחר שלאחר פרסום הדוח עלתה המניה ב5.41%, לאחר שהחברה עקפה את התחזיות והעלתה את תחזית הרווח השנתית.