סיכום דו״ח Q4 2026 חברת KLA Corporation (KLAC)
29.7.2026

בקצרה
- KLA Corporation (KLAC) מרוויחה מהמורכבות הגוברת של שבבי AI, כאשר הכנסותיה ממערכות לבקרת תהליכים באריזה מתקדמת צפויות להגיע ל-1.1 מיליארד דולר בשנת 2026, צמיחה של למעלה מ-70% לעומת השנה הקודמת, מה שמדגיש את חשיבותה בזיהוי פגמים בשלבים מוקדמים וחוסך עלויות משמעותיות ליצרנים.
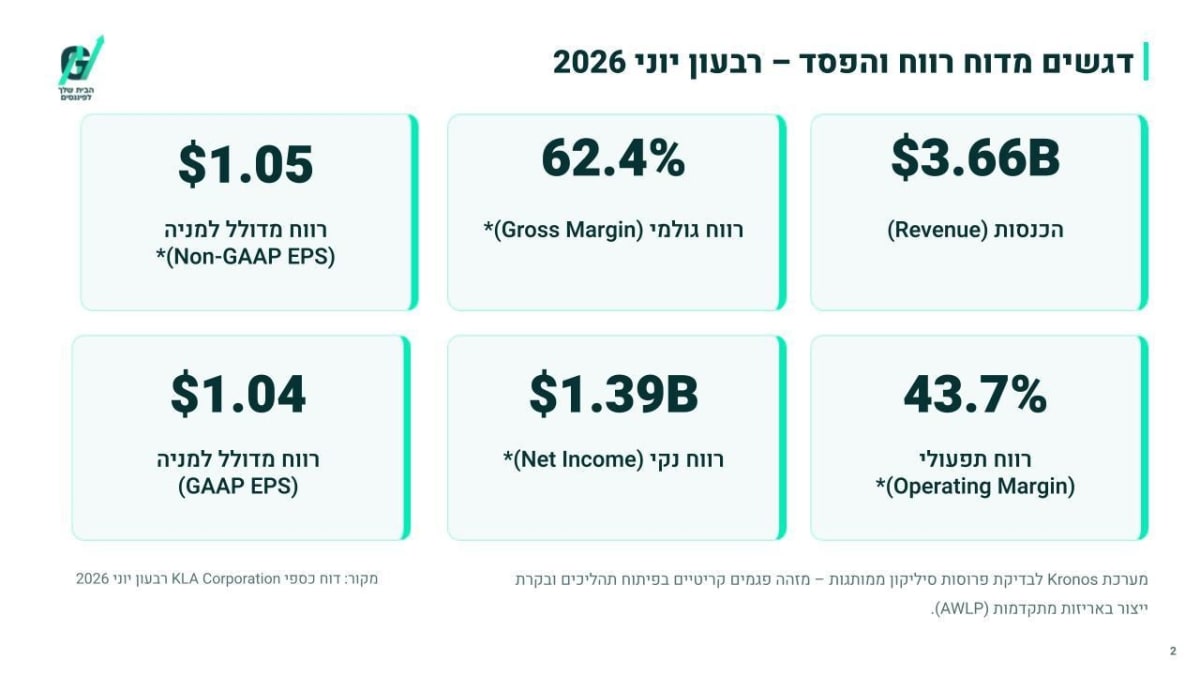
- הכנסות השירותים של KLA עלו ב-17% והגיעו ל-820 מיליון דולר, המהווים כ-22% מהכנסות הרבעון, דבר המעיד על מודל עסקי יציב שבו כל מערכת חדשה שנמכרת מייצרת הכנסות חוזרות לאורך שנים, ובמקביל שיעור הרווח התפעולי המתואם הגיע ל-43.7%, המשפר את הרווחיות הכוללת של החברה.
- הצמיחה של KLA נשענת במידה רבה על גל ההשקעות בתשתיות בינה מלאכותית ומרכזי נתונים, כאשר פעילויות הקשורות לאריזה מתקדמת ובדיקת רכיבים צמחו במהירות, אך בדיקת פרוסות סיליקון, הפעילות הגדולה ביותר, צמחה ב-1% בלבד, מה שחושף חוסר פיזור בצמיחה וסיכון להאטה אם השקעות ה-AI יתמתנו.
- KLA מגדילה מלאי, מזמינה רכיבים ומרחיבה את שטחי הייצור כדי לעמוד בביקוש, אך הוצאות התפעול המתואמות צפויות לעלות ב-15-20 מיליון דולר בכל רבעון, מה שיוצר איזון עדין בין הגדלת קיבולת לבין שמירה על רווחיות, ועלול להוביל לשיפור קטן מהצפוי ברווחיות למרות הכנסות גבוהות.
ככל שהשבבים הופכים קטנים, צפופים ומורכבים יותר, טעות מיקרוסקופית אחת עלולה להפוך רכיב יקר לפסולת.
בדיוק בנקודה הזאת פועלת KLA Corporation, סימבול: (KLACֿ), שמספקת ליצרני שבבים מערכות לבדיקת פרוסות סיליקון, למדידת תהליכי ייצור ולאיתור פגמים לפני שהם הופכים לנזק כספי משמעותי.
החברה דיווחה ב28 ביולי לאחר סיום המסחר, וברבעון שבו תעשיית השבבים ממשיכה להגדיל השקעות בתשתיות AI, בינה מלאכותית, היא הפכה לאחת החברות שמרוויחות מהמורכבות ההולכת וגוברת מאחורי המהפכה.
נתוני המפתח של KLA ברבעון יוני 2026, ובהם הכנסות, שיעורי רווח ורווח למניה
התרחיש השורי
המנוע הראשון של החברה מתחיל במקום שבו שבב אחד כבר לא מספיק.
מערכות בינה מלאכותית מחברות מעבדים, זיכרונות HBM ורכיבים נוספים בתוך מארז אחד צפוף, יקר ומורכב. ככל שמכניסים יותר רכיבים לאותו מארז, יש יותר נקודות חיבור שצריך לבדוק ויותר מקומות שבהם תקלה קטנה יכולה להפוך להפסד גדול.
כאן KLA נכנסת לתמונה, המערכות שלה עוזרות ליצרנים לזהות פגמים מוקדם, לפני שהרכיבים היקרים נכנסים לשלבים הבאים בתהליך.
החברה מעריכה שההכנסות ממערכות לבקרת תהליכים באריזה מתקדמת יגיעו לכ1.1 מיליארד דולר בשנת 2026. מדובר בצמיחה של יותר מ70% לעומת השנה הקודמת, מעל התחזית הקודמת שדיברה על צמיחה באזור הגבוה של 50%.
המשמעות פשוטה, ככל שהשבבים הופכים ליקרים ומורכבים יותר, גם הערך של הבדיקה עולה.
במארז שמכיל כמה מהשבבים היקרים בעולם, גילוי תקלה בזמן יכול לחסוך ללקוח הרבה יותר מעלות מערכת הבדיקה.
אם ההשקעות באריזה מתקדמת יימשכו, התחום הזה עשוי להפוך מפעילות משלימה לאחד ממנועי הצמיחה המרכזיים של KLA.המנוע השני פחות נוצץ, אבל הוא מספר הרבה על איכות העסק.
הכנסות השירותים עלו ב17% והגיעו ל820 מיליון דולר, כ22% מהכנסות הרבעון.
ברגע שמערכת של KLA נכנסת למפעל, היא הופכת לחלק מתהליך ייצור שאסור לו לעצור.
הלקוחות זקוקים לתחזוקה, לכיול, לשדרוגים ולתמיכה שוטפת. לכן כל מערכת חדשה שנמכרת היום יכולה לייצר הכנסות משירותים במשך שנים.
במקביל, שיעור הרווח התפעולי המתואם הגיע ל43.7%, וחלק גדול מההכנסה הנוספת הפך לרווח תפעולי.
השירותים נותנים לעסק יציבות, והמכירות של מערכות חדשות מגדילות את הרווח בקצב מהיר יותר.
זה מה שהופך את הרבעון לחזק יותר מצמיחה שמבוססת רק על גל זמני של הזמנות.
התרחיש הדובי
הסיכון המרכזי מתחיל בדיוק באותו מקום שממנו מגיעה הצמיחה, הבינה המלאכותית.
מפעלי שבבים מתקדמים, זיכרונות HBM ואריזה מתקדמת נראים כמו שלושה מנועי צמיחה שונים, אבל חלק גדול מהם נשען על אותו גל השקעות במרכזי נתונים ובתשתיות בינה מלאכותית.
בדיקת פרוסות סיליקון, הפעילות הגדולה ביותר של KLA, צמחה רק ב1% לעומת השנה שעברה. לעומתה, הפעילויות הקשורות לאריזה מתקדמת ולבדיקת רכיבים צמחו בקצב מהיר בהרבה.
הפער הזה מראה שהצמיחה עדיין לא רחבה בכל חלקי העסק. אם חברות הענן יאטו את הקמת מרכזי הנתונים, או אם יצרני הזיכרון ידחו השקעות במפעלים חדשים, כמה מנועי צמיחה עלולים להיחלש באותו זמן.
הבעיה היא שהציפיות כבר גבוהות. כשהשוק מחכה לשיא נוסף ברבעון הבא, גם האטה קטנה יכולה להתקבל כאכזבה גדולה.
הסיכון השני נמצא בתוך KLA עצמה, החברה מגדילה מלאי, מזמינה רכיבים שזמן האספקה שלהם ארוך ומרחיבה את שטחי הייצור כדי לעמוד בביקוש.
במקביל, הוצאות התפעול המתואמות צפויות לעלות ב15 עד 20 מיליון דולר בכל אחד מהרבעונים הקרובים.
KLA מתמודדת גם עם מכסים, עלייה בעלויות הרכיבים ותמהיל מכירות שכולל יותר לקוחות מתחום הזיכרון, שבו רמת הרווחיות יכולה להיות שונה.
כאן נוצר איזון עדין, אם החברה תגדיל את הקיבולת מוקדם מדי, העלויות יעלו לפני שההכנסות יגיעו. אם היא תפעל לאט מדי, היא עלולה לאבד הזמנות מפני שלא תצליח לספק את המערכות בזמן.
בשני המקרים, החברה יכולה להגיע לרבעון עם הכנסות של כ4 מיליארד דולר, אבל עם שיפור קטן יותר ברווחיות מכפי שהמשקיעים מצפים.
האם השתנה משהו בתזת החברה?
הדוח מחזק את תזת הצמיחה של KLA, מפני שהוא מחבר בין המגמה הטכנולוגית לבין ההכנסות, הרווח והשירותים.
המורכבות הגוברת של שבבים כבר אינה תחזית רחוקה, אלא מנגנון שמרחיב את הביקוש לבקרת תהליכים היום.
אך החברה עוברת כעת משלב ההוכחה לשלב הביצוע. עד הדוח הבא המספר החשוב לא יהיה רק4 מיליארד דולר בהכנסות, אלא הדרך שבה החברה מגיעה אליו.
שמירה על שיעור רווח גולמי מתואם של כ62.5% ועל תזרים חופשי חזק תראה שהצמיחה ניתנת להרחבה ולא נקנית במחיר גבוה מדי.
הנושאים המרכזיים
ארבעה מיליארד דולר הופכים מהבטחה למבחן
KLA צופה ברבעון ספטמבר הכנסות של 4 מיליארד דולר, בטווח של 200 מיליון דולר לכל כיוון.
נקודת האמצע משקפת צמיחה של כ9% לעומת הרבעון הנוכחי, אחרי צמיחה של 7% ברבעון יוני.
הרווח המתואם למניה צפוי להגיע ל1.16 דולר ושיעור הרווח הגולמי המתואם צפוי לעמוד על 62.5%.
התחזית מראה שההנהלה רואה האצה נוספת במחצית השנייה של 2026. המשמעות היא שעיכוב אספקה קטן או שינוי בתמהיל עלולים להשפיע יותר מבעבר על האמון בקצב הצמיחה.
האריזה המתקדמת עוברת מהשוליים למרכז
הכנסות מגזר בדיקת המעגלים המודפסים והרכיבים הגיעו ל241 מיליון דולר, עלייה של56% לעומת השנה שעברה ושל44% לעומת הרבעון הקודם.
הצמיחה מחזקת את ההיגיון מאחורי רכישת Orbotech בשנת 2019, שהרחיבה את KLA לתחומי בדיקת המארזים והרכיבים.
מה שנראה בעבר כפיזור עסקי מאפשר כיום לחברה להשתתף ישירות בשכבת הייצור שבה מעבדים וזיכרונות מחוברים למערכת אחת.
ככל שהערך של המארז עולה, גם הערך הכלכלי של איתור פגם לפני השלמתו גדל.
השירותים מייצבים את המודל ומרחיבים את ערך הלקוח
הכנסות השירותים הגיעו ל820 מיליון דולר וצמחו ב17% לעומת השנה שעברה.
כל מערכת חדשה שמותקנת מוסיפה ציוד שזקוק לתחזוקה, לכיול, לתוכנה ולתמיכה לאורך שנים.
הפעילות הזו אינה מבטלת את המחזוריות בענף ציוד השבבים, אך היא מספקת שכבת הכנסות יציבה יותר ומגדילה את הערך שמפיקה KLA מכל מערכת שנמכרה.
המשך צמיחה דו ספרתית בשירותים יהיה סימן לכך שהבסיס המותקן ממשיך להתרחב ולא רק שמספר פרויקטים גדולים הוקדם לרבעון הנוכחי.
התזרים מאשר את הרווח אך משקף השקעה גבוהה יותר
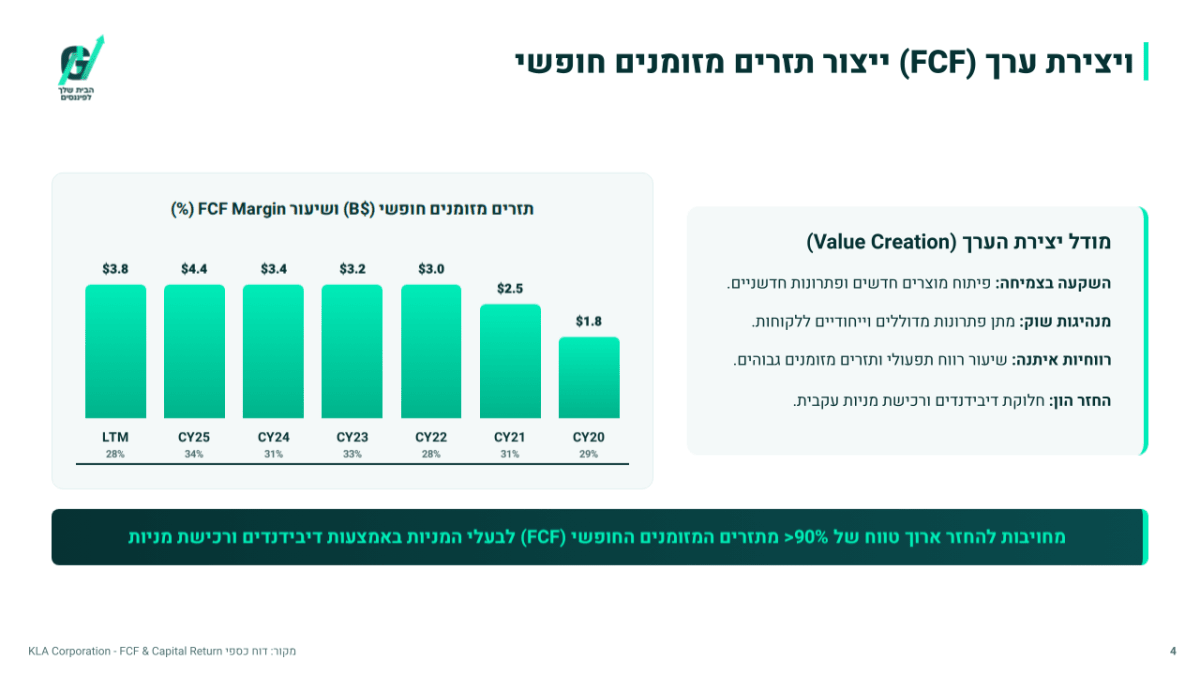
תזרים המזומנים מפעילות שוטפת הגיע ל906 מיליון דולר ולאחר השקעות הון נותר תזרים חופשי של817 מיליון דולר.
ב12 החודשים האחרונים ייצרה החברה תזרים חופשי של3.77 מיליארד דולר והחזירה לבעלי המניות3.35 מיליארד דולר באמצעות דיבידנדים ורכישה עצמית.
התזרים מאשר שהרווח החשבונאי הופך למזומן, אך שיעור התזרים החופשי מתוך ההכנסות ירד לעומת הרמה החריגה של השנה הקודמת.
ההשקעה במלאי, בהון חוזר ובמתקנים עשויה להכין את החברה לצמיחה, אך נדרש לראות שהיא אינה הופכת לעלות קבועה שמכבידה על החזר המזומן.
תזרים המזומנים החופשי ושיעורו מההכנסות לאורך זמן, לצד מודל יצירת הערך של KLA
שאלות מפתח
-
איזה חלק מהצמיחה הצפויה באריזה המתקדמת נובע מהתרחבות השוק, ואיזה חלק נובע מהגדלת נתח השוק של KLA?
-
אילו מגבלות אספקה עדיין מונעות מהחברה לענות על מלוא הביקוש, ומתי ההשקעות בקיבולת צפויות לתרום להכנסות בלי להמשיך להכביד על התזרים?
-
כיצד צפויה העלייה בחלקם של לקוחות הזיכרון להשפיע על שיעור הרווח הגולמי ועל כוח התמחור ברבעונים הקרובים?
למה לשים לב ברבעון הבא
עמידה בתחזית ההכנסות
תוצאה הקרובה לקצה העליון של טווח3.8 עד4.2 מיליארד דולר תחזק את טענת ההנהלה שהביקוש הופך להכנסות בפועל.
תוצאה הקרובה לקצה התחתון, במיוחד אם תיגרם מעיכובי אספקה, תעלה ספק לגבי קצב ההתרחבות במחצית השנייה.
זהו המדד הישיר ביותר ליכולת החברה להמיר את תנופת השוק לביצוע.
שיעור הרווח הגולמי
התחזית לשיעור רווח גולמי מתואם עומדת על62.5%, בטווח של נקודת אחוז לכל כיוון.
שמירה על הרמה הזאת בזמן שההכנסות ורכיב הזיכרונות גדלים תעיד על כוח תמחור ועל ניהול יעיל של התמהיל.
ירידה מתחת לטווח בגלל מכסים, עלויות רכיבים או הוצאות ייצור תחליש את איכות הצמיחה גם אם ההכנסות יעמדו בתחזית.
צמיחת האריזה המתקדמת והשירותים
המשך צמיחה מהירה באריזה המתקדמת לצד צמיחה דו ספרתית בשירותים יחזק את הטענה שמדובר במנועים מבניים.
האטה חדה באחד התחומים תצביע על כך שחלק מהביקוש היה מרוכז בפרויקטים מסוימים או הוקדם לרבעונים הנוכחיים.
השילוב בין שני המדדים חשוב מפני שהוא בוחן גם את מכירת המערכות החדשות וגם את העמקת ההכנסה מהבסיס המותקן.
סיכום
הדוח של החברה מציג חברה שנמצאת בנקודה אסטרטגית במיוחד בשרשרת ייצור השבבים.
ככל ששבבי הבינה המלאכותית, הזיכרונות והמארזים נעשים מורכבים ויקרים יותר, כך גדל הצורך במערכות שמסוגלות לזהות פגמים, לשפר את תפוקת הייצור ולמנוע אובדן של רכיבים יקרים.
הצמיחה באריזה המתקדמת, העלייה בהכנסות השירותים והתחזית להכנסות של 4 מיליארד דולר ברבעון הבא מחזקות את ההערכה שהביקוש אינו מוגבל לפרויקט אחד או ללקוח אחד.
עם זאת, הדוח גם מחדד שהאתגר המרכזי של KLA הוא כבר לא להוכיח שקיים ביקוש, אלא לעמוד בציפיות הגבוהות שנבנו סביבו.
החברה צריכה להרחיב את הקיבולת, להתמודד עם מגבלות אספקה ולשמור על שיעורי הרווחיות בזמן שהוצאותיה עולות, לכן הירידה במניה לאחר פרסום התוצאות היא לא בהכרח הצבעת אי אמון בפעילות העסקית, אלא תזכורת לכך שכאשר המשקיעים מצפים לביצועים כמעט מושלמים, גם דוח חזק עשוי שלא להספיק.
המסר המרכזי למשקיעים הוא שהחברה יוצאת מהרבעון חזקה יותר מבחינה עסקית, אך גם ניצבת מול רף ביצוע גבוה יותר, עד הדוח הבא, השאלה החשובה תהיה האם החברה תצליח להפוך את הביקוש האדיר סביב תשתיות הבינה המלאכותית להכנסות, לרווחים ולתזרים מזומנים חופשי, מבלי שהרחבת הפעילות תפגע באיכות הפיננסית שמאפיינת אותה.
המניה ירדה בכ8.44%, אף שהתוצאות והתחזית היו גבוהות ברובן מציפיות השוק.