סיכום דו״ח Q3 2026 חברת Visa (V)
29.7.2026

בקצרה
- חברת Visa הציגה צמיחה חזקה ברבעון הפיסקאלי השלישי של 2026, עם הכנסות נטו של 11.63 מיליארד דולר, עלייה שנתית של 14%, ורווח מתואם למניה של 3.32 דולר, עלייה של 11%, מה שמחזק את התזה שהחברה מצליחה לצמוח מעבר לפעילות הליבה.
- פעילות Value Added Services, הכוללת פתרונות אבטחה וייעוץ, מהווה מנוע צמיחה בולט עבור Visa, כאשר הכנסותיה זינקו ב-34% והגיעו ל-3.8 מיליארד דולר, כמעט שליש מהכנסות החברה, מה שמאפשר הגדלת הכנסות ללא תלות ישירה בגידול בצריכה.
- Visa מרחיבה את פעילותה בתחום התשלומים המסחריים והעברות הכספים, כאשר הכנסות Commercial and Money Movement Solutions צמחו ב-17% ונפח התשלומים המסחריים עלה ב-13%, מה שמרחיב את שוק היעד של החברה מעבר לכרטיס הצרכני המסורתי.
- קיים פער הולך וגדל בין נפח הפעילות הבינלאומית להכנסה ממנה, כאשר נפח העסקאות חוצות הגבולות צמח ב-12% אך ההכנסה עלתה ב-6% בלבד, מה שמעיד על ירידה בתשואה לעסקה ועלול להשפיע על קצב צמיחת ההכנסות העתידיות.
אתמול בלילה (28.7.26) לאחר שעות המסחר חברת Visa הענקית והמוכרת דיווחה על תוצאות הרבעון הפיסקאלי השלישי של 2026.
החברה מפעילה אחת מרשתות התשלומים הגדולות בעולם ומחברת בין צרכנים, בתי עסק, בנקים וחברות פיננסיות. בניגוד לבנק, Visa אינה מעניקה בדרך כלל את האשראי בעצמה, אלא גובה עמלות על עיבוד תשלומים, עסקאות בינלאומיות ושירותים טכנולוגיים ופיננסיים.
חשוב להבהיר כי אף שהתוצאות מתייחסות לחודשים אפריל עד יוני 2026, כלומר לרבעון השני בלוח השנה, Visa מגדירה אותן כרבעון הפיסקאלי השלישי שלה.
הסיבה לכך היא ששנת הכספים של החברה מתחילה באוקטובר ומסתיימת בספטמבר, ולכן התקופה אפריל עד יוני היא הרבעון השלישי בשנת הדיווח שלה.
בהתאם להגדרה הרשמית של החברה, הסיכום מתייחס לדוחות Q3 הפיסקאלי של 2026.
Visa הציגה רבעון חזק מהצפוי, עם הכנסות נטו של 11.63 מיליארד דולר, עלייה שנתית של 14%, ורווח מתואם למניה של 3.32 דולר, עלייה של 11%.
הרווח לפי GAAP, כללי החשבונאות המקובלים, עמד על 2.97 דולר למניה.
היקף התשלומים חצה לראשונה 4 טריליון דולר ברבעון, בעוד נפח התשלומים ומספר העסקאות שעובדו צמחו כל אחד ב10%.
התוצאה מחזקת את התזה שלפיה Visa מצליחה לצמוח מעבר לפעילות הליבה באמצעות שירותים נוספים, אך היא גם מציבה רף גבוה יותר להמשך, במיוחד לאחר שחלק מהצמיחה נתמך במונדיאל, בתמחור ובהוצאות שיווק של לקוחות.
התרחיש השורי
מנוע הצמיחה הבולט ביותר הוא פעילות Value Added Services, שירותים משלימים הכוללים פתרונות אבטחה, הנפקה, קבלת תשלומים, שיווק וייעוץ.
הכנסות הפעילות צמחו ב34% במונחי מטבע קבוע והגיעו ל3.8 מיליארד דולר, כמעט שליש מהכנסות החברה.
החשיבות אינה רק בקצב הצמיחה, אלא גם ברוחב שלה, שלושת התחומים של פתרונות הנפקה, קבלת תשלומים וניהול סיכונים צמחו יחד ביותר מ20% בכל אחד מארבעת הרבעונים האחרונים. אם Visa תמשיך למכור יותר שירותים על גבי הרשת הקיימת, היא תוכל להגדיל הכנסות מכל כרטיס ועסקה בלי להיות תלויה רק בקצב הגידול בצריכה.
בתרשים למטה ניתן לראות כי בסיס הפעילות של Visa נותר רחב, הצמיחה בארה״ב האיצה, בעוד הפעילות הבינלאומית המשיכה לצמוח בקצב יציב.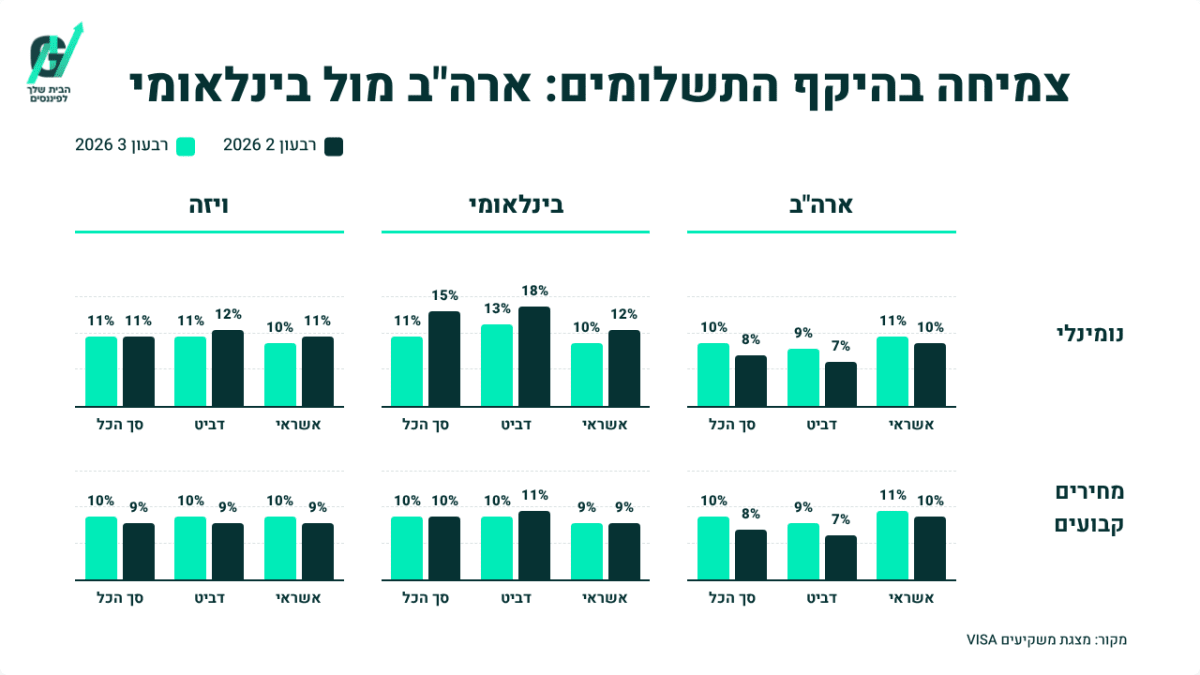
המנוע השני הוא הרחבת פעילות התשלומים המסחריים והעברות הכספים.
הכנסות Commercial and Money Movement Solutions, פתרונות לתשלומים עסקיים ולהעברת כסף, צמחו ב17%, נפח התשלומים המסחריים עלה ב13% ומספר העסקאות בVisa Direct גדל ב21%.
החברה גם ממשיכה לצבור לקוחות באירופה, באמריקה הלטינית ובתחום עיבוד התשלומים לבנקים באמצעות Pismo.
זהו מנוע מבני שיכול להרחיב את השוק של Visa מעבר לכרטיס הצרכני המסורתי, בתנאי שהזכיות החדשות יתורגמו להכנסות בקצב שאינו נשחק על ידי תמריצים גבוהים ללקוחות.
התרחיש הדובי
פער משמעותי נפתח בין נפח הפעילות הבינלאומית לבין ההכנסה ממנה.
נפח העסקאות חוצות הגבולות, ללא עסקאות בתוך אירופה, צמח ב12%, אך ההכנסה מעסקאות בינלאומיות עלתה ב6% בלבד.
ההנהלה ייחסה את הפער לתנודתיות נמוכה יותר במטבעות ולתמהיל פעילות הכולל מוצרים ואזורים בעלי תשואה נמוכה יותר.
לדוגמה, Visa Direct מניב בדרך כלל פחות הכנסה מעסקת כרטיס רגילה, אם הפער יימשך, צמיחה גבוהה בנפח העסקאות לא תתורגם באותו קצב לצמיחה בהכנסות.
הסיכון השני הוא איכות ההשוואה והעלות הנדרשת לשמירת הצמיחה.
המונדיאל, מבצעי קניות, החזרי מס גבוהים ומחירי דלק תרמו לפעילות בארה״ב, בעוד ההנהלה הודתה שרמות המסחר המקוון ביוני וביולי היו חריגות וצפויות להתמתן.
במקביל, תמריצי הלקוחות עלו ב18%, מהר יותר מההכנסות, והוצאות התפעול המתואמות גדלו ב17%. Visa גם רשמה הוצאות פיצויים של 563 מיליון דולר הקשורות לשינויים בכוח האדם.
בתרשים למטה ניתן לראות כי העלייה בהוצאות התפעול נבעה בעיקר מזינוק של 54% בהוצאות השיווק ומעלייה של 40% בהוצאות כוח האדם, בעוד הירידה בהפרשות לתביעות מיתנה חלק מההשפעה.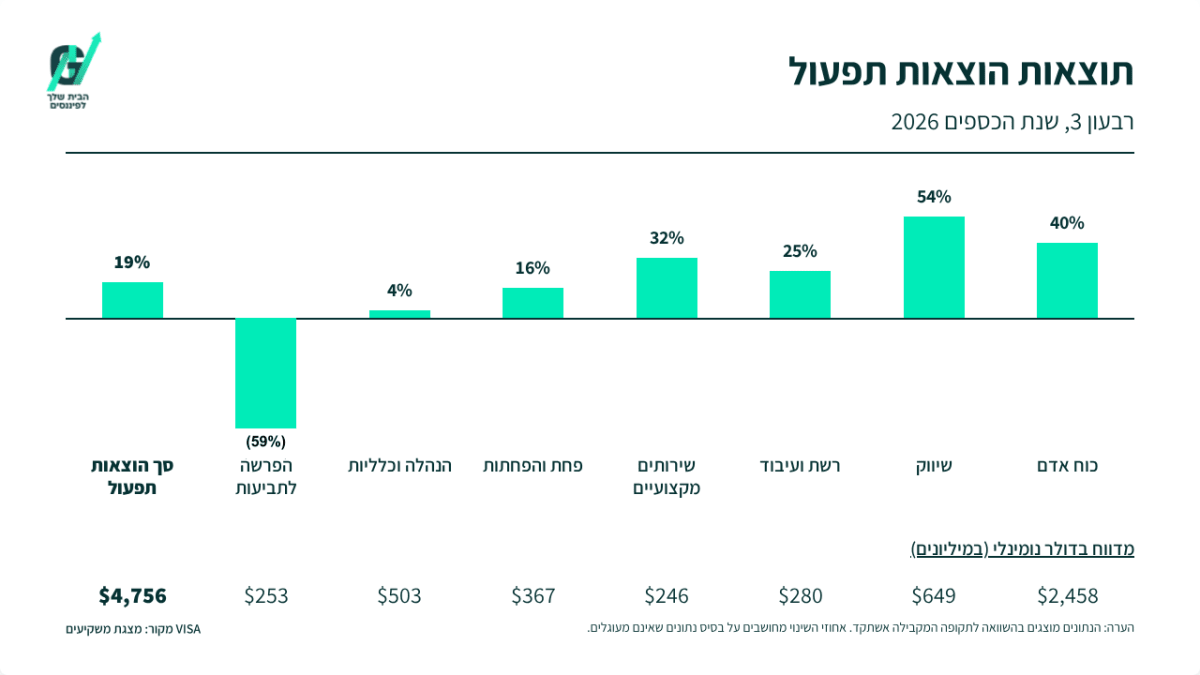
החברה מתכננת להשקיע מחדש את החיסכון בפיתוח ובצמיחה, ולכן לא ברור עדיין כמה ממנו יתבטא בשיפור ברווחיות.
האם משהו השתנה בתזת החברה?
תזת ההשקעה התחזקה, בעיקר משום שהצמיחה התרחבה מעבר לעיבוד תשלומים מסורתי אל שירותים משלימים, תשלומים מסחריים והעברות כספים.
עם זאת, תגובת המניה המתונה משקפת חשש שהאצה זמנית בפעילות, תמריצים גבוהים והשקעה מחודשת בחברה יגבילו את המינוף התפעולי.
עד הדוח הבא, המשתנה החשוב ביותר יהיה יכולתה של Visa לשמור על צמיחה דו ספרתית גם לאחר התמתנות השפעות המונדיאל ומבצעי הקניות.
הנושאים המרכזיים
לראשונה יותר מ4 טריליון דולר בתשלומים
נפח התשלומים הרבעוני צמח ב10% במטבע קבוע וחצה 4 טריליון דולר, בעוד מספר העסקאות שעובדו הגיע ל71.7 מיליארד.
בארה״ב צמח נפח התשלומים ב10%, הקצב הגבוה ביותר מאז 2019 אם מנטרלים את ההתאוששות מהקורונה.
החברה ציינה שיפור בכרטיסי אשראי וחיוב, ברכישות חיוניות ולא חיוניות ובכל רמות ההוצאה, ללא סימן ברור להיחלשות בקרב צרכנים בעלי היקף הוצאות נמוך.
בתרשים למטה ניתן לראות כי בנטרול השפעות המטבע, הצמיחה הכוללת בהיקף התשלומים האיצה מ9% ברבעון הקודם ל10% ברבעון הנוכחי, בהובלת שיפור בכרטיסי הדביט והאשראי.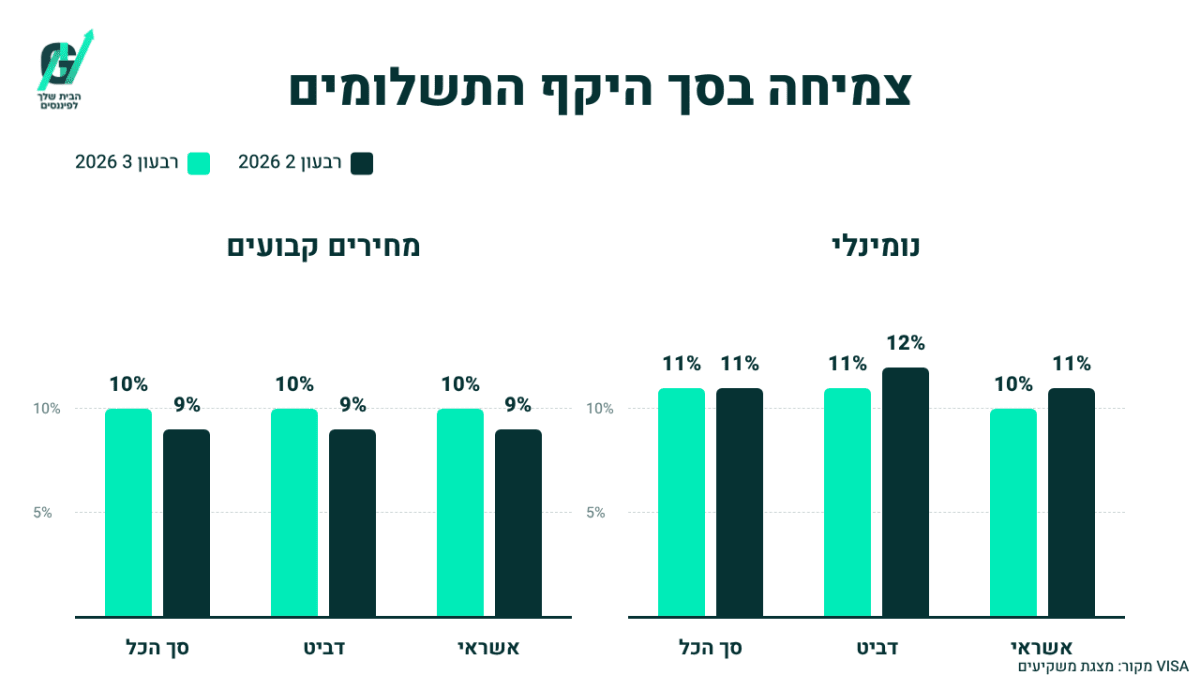
שירותים משלימים משנים את תמהיל החברה
הצמיחה של 34% בשירותים המשלימים מצביעה על כך שVisa הופכת בהדרגה מרשת עיבוד תשלומים לפלטפורמת שירותים רחבה יותר.
יותר מ4,500 בתי עסק וסולקים כבר הפעילו את Unified Checkout, פתרון שמרכז מספר אמצעי תשלום, והחברה מסרה כי היא משתמשת בבינה מלאכותית כדי להאיץ פרויקטי ייעוץ ופיתוח.
ברבעון האחרון היא סיפקה 1,200 פרויקטי ייעוץ ליותר מ700 לקוחות, יותר ממספר הפרויקטים שסיפקה בכל 2019.
התחזית משדרת המשך צמיחה חזקה
ברבעון הרביעי Visa צופה צמיחה בהכנסות בקצה העליון של טווח האחוזים הדו ספרתי הנמוך, צמיחה בהוצאות התפעול בטווח דו ספרתי נמוך וצמיחה ברווח למניה בקצה התחתון של טווח אמצע העשרה.
לשנת 2026 כולה החברה צופה צמיחה בהכנסות בקצה התחתון של טווח העשרה הנמוך וצמיחה ברווח למניה בקצה התחתון של אמצע העשרה.
התחזית מניחה המשך יציבות בהוצאות הצרכנים, אך גם תמריצי לקוחות גבוהים יותר ותנודתיות מטבע נמוכה יחסית.
תזרים גבוה והחזר הון משמעותי
Visa ייצרה ברבעון FCF, תזרים מזומנים חופשי לאחר הוצאות השקעה, של 6.14 מיליארד דולר. היא רכשה מניות בחזרה ב4.88 מיליארד דולר וחילקה דיבידנדים בסך 1.27 מיליארד דולר.
נכון לסוף יוני נותרה לחברה הרשאה לרכישות עצמיות בהיקף של 28.4 מיליארד דולר.
יכולת זו תומכת בצמיחת הרווח למניה, אך יש לבחון אם הרכישות נעשות במחירים שמייצרים ערך ארוך טווח.
שאלות מפתח
-
איזה חלק מהצמיחה בשירותים המשלימים נבע מהמונדיאל ומפעילות שיווקית שלא תחזור ב2027, ואיזה חלק מייצג קצב צמיחה בסיסי ובר קיימא?
-
כיצד צפוי להתפתח היחס בין צמיחת נפח העסקאות חוצות הגבולות לבין ההכנסה מעסקאות בינלאומיות, לאור העלייה במשקל של Visa Direct ומוצרים בעלי תשואה נמוכה יותר?
-
איזה חלק מהחיסכון שנוצר מהשינויים בכוח האדם יושקע מחדש, ומהו פרק הזמן הצפוי עד שההשקעות בבינה מלאכותית, Pismo ופתרונות מסחר חדשים יתרמו לרווחיות?
למה לשים לב ברבעון הבא
צמיחת השירותים המשלימים
המשך צמיחה של יותר מ20% בתחומי ההנפקה, קבלת התשלומים וניהול הסיכונים יעיד שהמומנטום רחב ואינו נשען רק על פעילות שיווק הקשורה למונדיאל.
האטה חדה לאחר סיום האירוע תצביע על כך שחלק גדול יותר מהצמיחה היה זמני ותמתן את התזה לגבי שינוי מבני בתמהיל ההכנסות.
תמריצי הלקוחות
החברה צופה שצמיחת התמריצים ברבעון הרביעי תהיה מעט גבוהה יותר מבשלישי, בעקבות חידוש חוזים המייצגים כ20% מנפח התשלומים וזכיות חדשות.
צמיחה בתמריצים שתמשיך לעלות מהר יותר מההכנסות עלולה ללחוץ על איכות הצמיחה.
התמתנות ביחס להכנסות תצביע על שיפור בכוח התמחור.
נרמול הפעילות חוצת הגבולות
יש לעקוב אחר נפח הנסיעות והמסחר המקוון לאחר ההשפעות החיוביות של המונדיאל ומבצעי הקניות. שמירה על צמיחה דו ספרתית לצד התאוששות בהכנסה מכל עסקה תחזק את התזה.
האטה בנפח יחד עם המשך לחץ על התשואה מכל עסקה תהפוך את פער הצמיחה לסיכון מהותי יותר.
סיכום
Visa יצאה מהרבעון חזקה יותר, עם צמיחה רחבה בפעילות הליבה והאצה משמעותית בשירותים המשלימים.
השאלה כבר אינה אם החברה מסוגלת לייצר צמיחה דו ספרתית, אלא כמה ממנה תישאר לאחר נרמול האירועים הזמניים וכמה תגיע לשורת הרווח לאחר תמריצים והשקעות.
המשקיעים צריכים להתמקד באיכות הצמיחה ולא רק בקצב שלה.
המניה ירדה לאחר שעות המסחר בכ1.15%, לאחר שהדוח פורסם בתום המסחר.