סיכום דו״ח Q2 2026 חברת PayPal Holdings (PYPL)
28.7.2026

בקצרה
- PayPal הציגה ברבעון השני של 2026 עלייה של 10% בהיקף התשלומים הכולל ל-486.4 מיליארד דולר, אך הרווח התפעולי המתואם ירד ב-8% והמרווח התפעולי נשחק, מה שמעיד על מעבר לעסקאות ברווחיות נמוכה יותר ומעלה שאלות לגבי איכות הצמיחה העתידית של החברה.
- Venmo, אפליקציית התשלומים של PayPal, מראה סימני התרחבות משמעותיים מעבר להעברות בין חברים, עם צמיחה של למעלה מ-50% במספר המשתמשים החודשיים הפעילים בכרטיס החיוב ו-30% ב-Pay with Venmo, מה שמצביע על פוטנציאל להגדלת הכנסות מכל משתמש קיים ולהפחתת התלות בגיוס חשבונות חדשים.
- החברה העלתה את תחזית הרווח המתואם לשנת 2026 לכ-5.38 דולר למניה, לעומת 5.31 דולר בשנת 2025, וצופה תזרים מזומנים חופשי מתואם של למעלה מ-6 מיליארד דולר, מה שמשקף את ביטחון ההנהלה ביכולת מנועי הצמיחה החדשים ותוכניות החיסכון להניב צמיחה ברווח למניה.
- הסיכון המרכזי עבור PayPal טמון בפער בין צמיחת נפח התשלומים לבין צמיחת הרווח, כאשר דולר מרווח העסקאות צמח ב-1% בלבד ל-3.9 מיליארד דולר, בעוד היקף התשלומים הכולל גדל ב-10%, מה שמצביע על ירידה בערך הכלכלי שהחברה מצליחה לשמור לעצמה מכל עסקה.
(PayPal (PYPL שכולנו מכירים פרסמה דוח שמספר סיפור גדול יותר מכפתור תשלום באינטרנט.
ברבעון השני של 2026 עברו בפלטפורמה 486.4 מיליארד דולר, עלייה של 10% לעומת השנה שעברה, אבל הרווח התפעולי המתואם ירד ב 8% והמרווח התפעולי נשחק.
זה נשמע כמו סתירה, אך זו בדיוק נקודת המבחן של החברה.
האם PayPal בונה מחדש מנוע צמיחה איכותי דרך Venmo, Braintree, כרטיסי חיוב ותשלומים בתשלומים, או שהיא רק מעבירה יותר כסף בעסקאות שמשאירות אצלה פחות רווח.
התרחיש השורי
Venmo, אפליקציית התשלומים והארנק הדיגיטלי של PayPal שפופולרית בעיקר בארצות הברית, וBraintree, מערכת שמאפשרת לעסקים ולאפליקציות לקבל ולעבד תשלומים מאחורי הקלעים, צמחו בקצב של אמצע העשרה.
במקביל, פעילות התשלומים בתשלומים צמחה ב26%, והיקף העסקאות בכרטיסי החיוב ובתשלום ללא מגע צמח ביותר מ60%, המשמעות היא ש PayPal פוגשת את הלקוח ביותר רגעים של קנייה, דרך העברות בין אנשים, תשלומים בחנויות, כרטיסי חיוב ותשתית תשלומים לעסקים, ולא נשענת רק על כפתור התשלום באתר.
Venmo מתחילה להפוך מאפליקציה להעברת כסף בין חברים לכלי מסחרי רחב יותר.
מספר המשתמשים החודשיים הפעילים בכרטיס החיוב של Venmo צמח ביותר מ 50%, ומספר המשתמשים החודשיים הפעילים ב Pay with Venmo עלה בכ 30%.
ככל שיותר לקוחות משתמשים ב Venmo בחנויות ובאתרים, PayPal יכולה להגדיל את ההכנסה מכל משתמש בלי להיות תלויה רק בגיוס חשבונות חדשים.
מנוע הצמיחה השני הוא השיפור בתחזית השנתית.
החברה צופה כעת רווח מתואם של כ 5.38 דולר למניה, לעומת 5.31 דולר בשנת 2025, לאחר שבתחזית הקודמת עדיין אפשרה ירידה קלה.
היא גם צופה תזרים מזומנים חופשי מתואם של יותר מ 6 מיליארד דולר ומתכננת לרכוש מניות בהיקף של 6 מיליארד דולר במהלך השנה.
העלאת התחזית מראה שההנהלה רואה מספיק כוח במנועים החדשים ובתוכנית החיסכון כדי לסיים את השנה עם צמיחה ברווח למניה.
הצמיחה החדשה מגיעה מהר יותר ממנוע הליבה
השקף מציג את קצב הצמיחה בנטרול מטבע של מנועי התשלום המרכזיים. Venmo ופעילות עיבוד התשלומים צומחות מהר יותר מן התשלום הממותג, אך הן גם משנות את תמהיל הרווח של החברה.
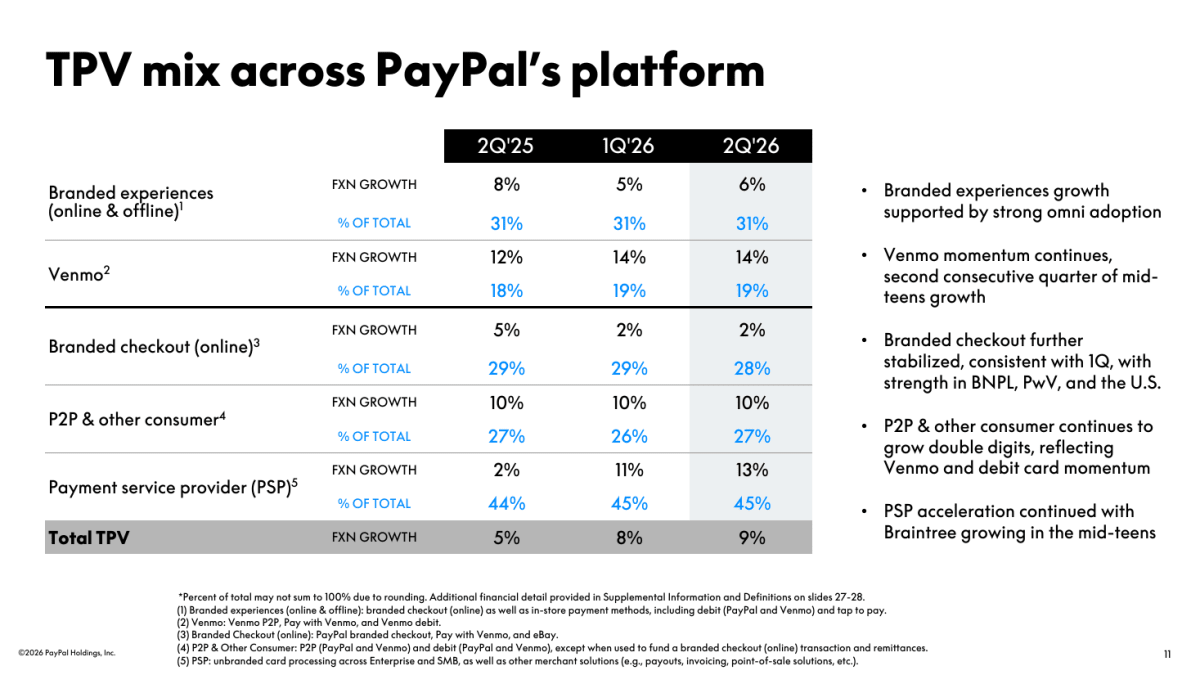
PayPal מקור: מצגת המשקיעים לרבעון השני של 2026
התרחיש הדובי
הסיכון המרכזי נמצא בפער בין קצב הצמיחה בנפח לבין קצב הצמיחה ברווח.
ההכנסות עלו ב 5% ל 8.7 מיליארד דולר והיקף התשלומים צמח ב 10%, אבל הרווח התפעולי המתואם ירד ב 8% והמרווח התפעולי המתואם ירד מ 19.8% ל 17.4%.
גם דולר מרווח העסקאות, המדד שמראה כמה ערך כלכלי נשאר לאחר עלויות העסקאות והפסדי האשראי, צמח רק ב 1% ל 3.9 מיליארד דולר.
כאשר מנטרלים את הריבית שהחברה מרוויחה על כספי לקוחות, הצמיחה במדד עמדה על 3%.
המשמעות היא שהפלטפורמה גדלה מהר יותר מן הערך שהיא מצליחה לשמור לעצמה.
הסיכון השני הוא שהמנוע הוותיק עדיין לא חזר לצמיחה משכנעת.
התשלום הממותג צמח ב 2% בלבד בנטרול מטבע.
זהו שיפור ביחס לחשש מהמשך האטה, והחברה העלתה את הצפי השנתי לצמיחה חד ספרתית נמוכה, אך זה עדיין קצב חלש לעומת Venmo ו Braintree.
Braintree יכולה להביא נפח גדול, אך עיבוד תשלומים לסוחרים גדולים הוא עסק תחרותי עם רווחיות נמוכה יותר.
אם התמהיל ימשיך לעבור למנועים מהירים אך דקים יותר, PayPal עלולה להציג עוד רבעונים של צמיחה יפה בנפח בלי שיפור דומה ברווח.
גם בסיס המשתמשים לא סיפק הוכחה ברורה להתאוששות.
מספר החשבונות הפעילים עמד על 439 מיליון, כמעט ללא שינוי לעומת השנה שעברה וירידה קלה לעומת הרבעון הקודם.
החברה מצליחה להפיק יותר פעילות מן המשתמשים הקיימים, אך עדיין לא הראתה שהיא חוזרת לצמיחה רחבה במספר הלקוחות.
הנפח גדל אבל פחות ערך נשאר מכל דולר
השקף מציג את דולר מרווח העסקאות ואת רכיביו. המדד צמח ב 1% בלבד והמרווח ירד ל 44.9%, בזמן שהיקף התשלומים הכולל צמח ב 10%.
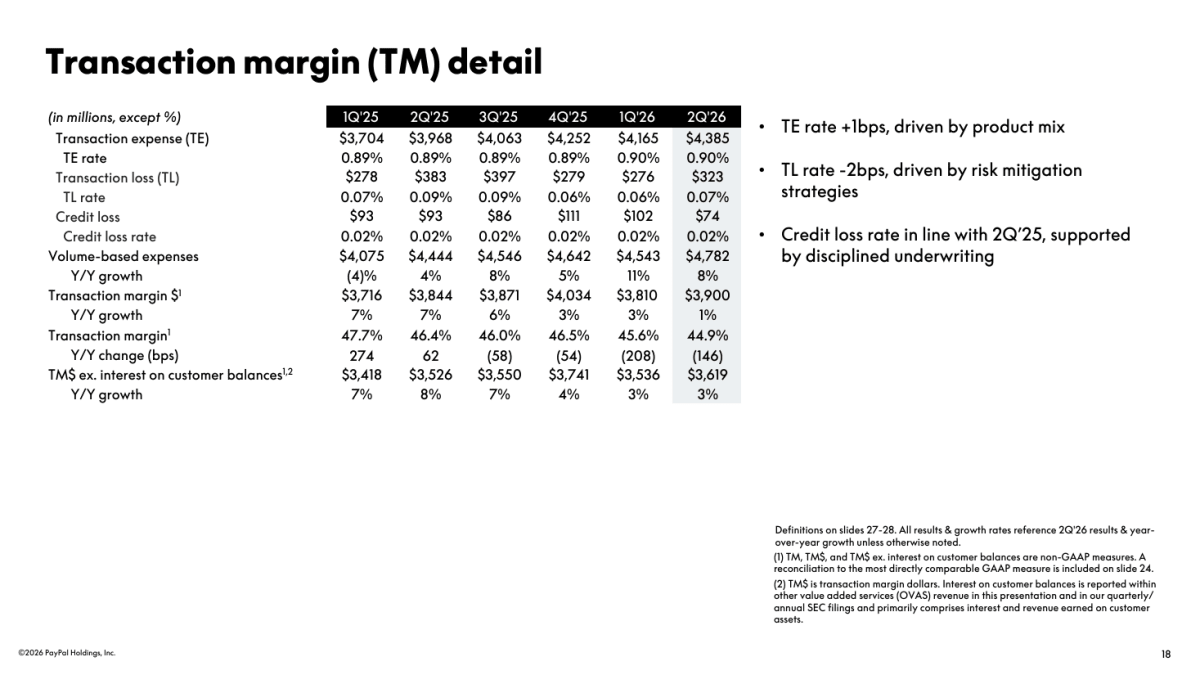
PayPal מקור: מצגת המשקיעים לרבעון השני של 2026
Venmo יוצאת מהארנק של החברים
הסיפור המעניין ביותר בדוח נמצא ב Venmo.
במשך שנים השירות היה פופולרי מאוד אך התקשה להפוך את המעורבות הגבוהה למנוע רווח משמעותי.
הרבעון הנוכחי מראה שהשימוש מתחיל להתרחב להעברות מסחריות, לכרטיס חיוב ולתשלום אצל בתי עסק.
היקף התשלומים ב Venmo צמח ב 14% בנטרול מטבע.
כרטיס החיוב ותשלום דרך Venmo גדלים מהר יותר מן הפלטפורמה כולה, והם מאפשרים לחברה להשתתף ברגע הקנייה עצמו.
זה שינוי חשוב כי תשלום מסחרי מייצר הזדמנות להכנסה מעמלה, משיתוף פעולה עם בית העסק וממוצרים פיננסיים נלווים.
המבחן הבא יהיה אם הצמיחה בשימוש המסחרי תמשיך גם כשהבסיס נעשה גדול יותר ואם היא תתרגם לעלייה ברווח ולא רק במחזור.
Branded Checkout הפסיקה להיחלש אבל עוד לא חזרה לרוץ
כפתור PayPal הממותג נשאר הליבה הכלכלית של החברה מפני שהוא משלב אמון צרכני, זיהוי משתמש ויכולת לגבות עמלה גבוהה יותר.
ברבעון השני הצמיחה הממותגת עמדה על 2% בנטרול מטבע ונשארה יציבה לעומת הרבעון הקודם.
היציבות חשובה אחרי תקופה שבה המשקיעים חששו שהמוצר מאבד קצב מול ארנקים דיגיטליים ותשלום ישיר בכרטיס.
PayPal משיקה חוויית תשלום חדשה ומרחיבה מוצרים כמו Fastlane כדי לקצר את הדרך מן העגלה לרכישה.
עדיין מוקדם לקבוע שהמהלך הצליח, שיפור אמיתי יופיע כאשר הצמיחה הממותגת תעלה לאורך כמה רבעונים ובמקביל שיעור ההמרה של בתי העסק ישתפר.
תוכנית החיסכון קונה זמן למפנה
ההנהלה הציגה יעד לחיסכון שנתי גולמי של לפחות 1.5 מיליארד דולר בתוך שנתיים עד שלוש.
כ 400 מיליון דולר מן החיסכון אמורים להופיע כבר עד סוף 2026, וכ 40% מן התוכנית מיוחסים לשימוש בבינה מלאכותית.
החיסכון יכול לממן השקעה במוצרים חדשים ולבלום את הלחץ על הרווחיות, אבל חיסכון אינו תחליף לצמיחה איכותית.
אם החברה תצמצם הוצאות בזמן שהמוצר הממותג נשאר חלש, השיפור יהיה מוגבל.אם החיסכון יגיע יחד עם האצה ב Venmo וחזרה לצמיחה בתשלום הממותג, הוא יוכל לייצר מינוף תפעולי ולחזק את הרווח.
מסקנה
תזת ההשקעה ב PayPal התחזקה במידה מוגבלת.
החברה הראתה שהיא עדיין מסוגלת להגדיל את היקף התשלומים, להאיץ את Venmo ואת Braintree, להרחיב שימוש בכרטיסים ובתשלומים בתשלומים ולהעלות את תחזית הרווח למניה.
מנגד, הרווח התפעולי והמרווח התפעולי ירדו, החשבונות הפעילים כמעט לא צמחו, והתשלום הממותג התקדם בקצב של 2% בלבד.
המחיר שבו PayPal קונה צמיחה עדיין גבוה מדי כדי לקרוא לרבעון הזה מפנה מלא.
מבחן המציאות לרבעונים הבאים ברור, דולר מרווח העסקאות צריך לצמוח מהר יותר, המרווח התפעולי צריך להתייצב, ו Venmo צריכה להוכיח שהצמיחה בשימוש המסחרי משאירה יותר רווח בחברה.
אם שלושת הדברים יקרו יחד, יהיה אפשר לראות במנועים החדשים גשר אמיתי לשלב הצמיחה הבא.
אם היקף התשלומים ימשיך לעלות אבל הרווחיות תישחק, יתברר ש PayPal מעבירה יותר כסף בעולם אך שומרת פחות ממנו לעצמה.
המסקנה היא ניטרלית עם נטייה חיובית, הכיוון השתפר, אבל השורה התחתונה עדיין צריכה להדביק את קצב התשלומים.