סיכום דו״ח Q2 2026 חברת Boeing (BA)
28.7.2026

בקצרה
- פעילות המטוסים המסחריים של בואינג הציגה התאוששות משמעותית ברבעון השני, עם עלייה של 14% במסירות ל-171 מטוסים וצמצום ההפסד התפעולי בחטיבה מ-557 מיליון דולר ל-322 מיליון דולר, מה שמחזק את התזה שהחברה מתקדמת בייצוב הייצור ושיפור הביצועים התפעוליים.
- בואינג חזרה לייצר תזרים מזומנים חופשי חיובי של 631 מיליון דולר ברבעון, לעומת תזרים שלילי ברבעון המקביל, ובמקביל צבר ההזמנות שלה הגיע לשיא של 715.3 מיליארד דולר, מה שמעיד על נראות עסקית ארוכת טווח ומאפשר לחברה להפחית חובות ולממן השקעות עתידיות בייצור.
- למרות הגידול בהכנסות ב-8% ל-24.6 מיליארד דולר, בואינג עדיין רשמה הפסד נקי של 428 מיליון דולר והרווחיות התפעולית המתואמת הייתה אפסית, מה שמדגיש כי העלייה במסירות ובהכנסות טרם מתורגמת לרווח כלכלי משמעותי ומצביע על חולשה באיכות הרווחים הנוכחיים.
- חטיבת הביטחון והחלל של בואינג עברה להפסד תפעולי של 15 מיליון דולר, שכלל הפסד נוסף של 280 מיליון דולר בתוכנית מטוסי הנשיא VC-25B, מה שממחיש כי תוכניות מורכבות במחיר קבוע ממשיכות לייצר חריגות בלתי צפויות ועלולות לקזז את השיפור בפעילות המסחרית של החברה.
Boeing היא אחת מחברות התעופה והביטחון הגדולות בעולם, הפועלת בשלושה תחומים מרכזיים, מטוסים מסחריים, מערכות ביטחוניות וחלל ושירותים ללקוחות תעופה.
המשקיעים עוקבים אחריה בעיקר כדי להבין האם היא מצליחה לייצב את מערך הייצור, לשפר את האיכות ולהפוך את צבר ההזמנות העצום שלה להכנסות ולמזומנים.
הדוח לרבעון השני מספק סימנים ברורים לכך שההתאוששות התפעולית מתקדמת, אך גם ממחיש שהדרך לרווחיות מלאה עדיין ארוכה.
ההכנסות עלו ב8% ל24.6 מיליארד דולר, מספר המסירות המסחריות גדל ל171 מטוסים והחברה חזרה לייצר תזרים מזומנים חופשי חיובי.
מנגד, Boeing נותרה בהפסד נקי, הרווחיות הבסיסית הייתה כמעט אפסית ותוכנית מטוסי הנשיא VC-25B גררה הפסד נוסף של 280 מיליון דולר.
תזת ההתאוששות התחזקה בזכות הייצור והתזרים, אך היא עדיין תלויה בהגדלת קצב המסירות ללא חזרה של בעיות איכות, עיכובים ועלויות חריגות.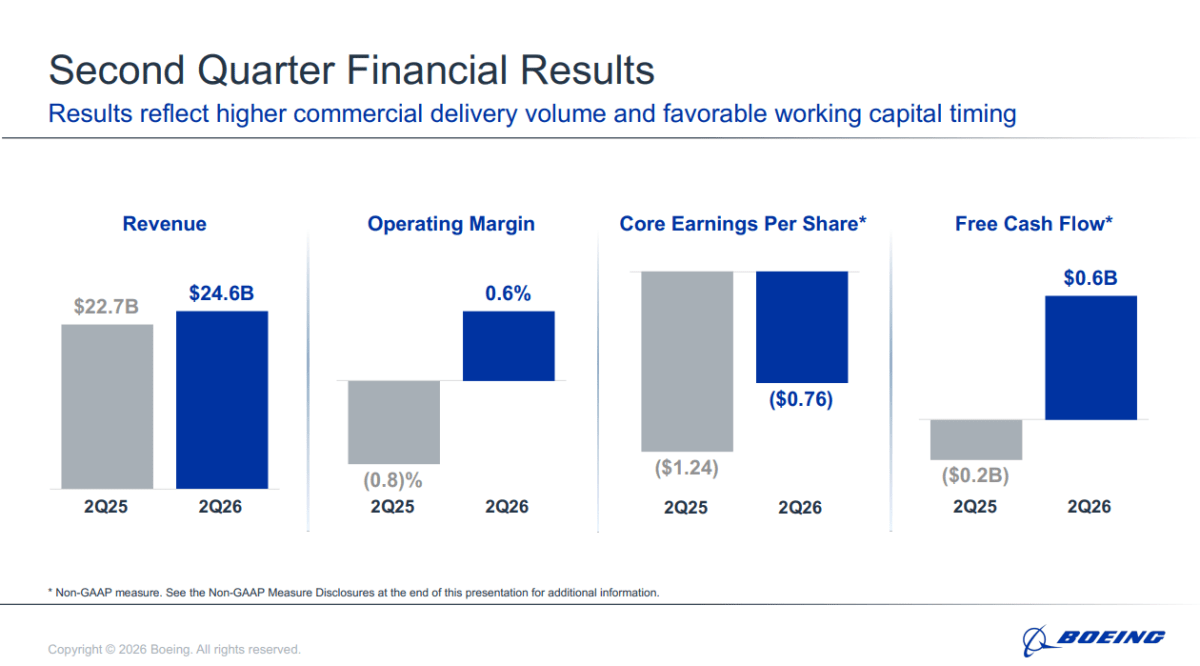
השוואה שנתית של ההכנסות, הרווחיות התפעולית, ההפסד המתואם למניה ותזרים המזומנים החופשי.
מקור: מצגת משקיעים Boeing
התרחיש השורי
הסימן החיובי המרכזי הוא המשך התאוששות פעילות המטוסים המסחריים.
המסירות עלו ב14% ל171 מטוסים, הכנסות החטיבה גדלו ב8% ל11.8 מיליארד דולר וההפסד התפעולי הצטמצם מ557 מיליון דולר ל322 מיליון דולר.
Boeing החלה לעבור לקצב ייצור של 47 מטוסי 737 בחודש והפעילה ביולי ייצור ראשוני בקצב נמוך בקו הצפוני.
השיפור משקף שילוב של מסירות גבוהות יותר, תמהיל מוצרים חיובי וביצוע תפעולי טוב יותר.
אם החברה תצליח לשמור על איכות ולקדם את קצב הייצור בצורה מבוקרת, הגידול בהיקף הפעילות עשוי להמשיך לצמצם את ההפסדים בחטיבה ולהפוך את הצבר להכנסות בקצב מהיר יותר.
מנוע התמיכה השני הוא השיפור בתזרים ובצבר ההזמנות.
FCF, תזרים המזומנים החופשי שנותר לאחר השקעות הון, הגיע ל631 מיליון דולר לעומת תזרים שלילי של 200 מיליון דולר ברבעון המקביל.
במקביל, backlog, שווי ההזמנות החוזיות שטרם הוכרו כהכנסה, עלה לשיא של 715.3 מיליארד דולר, מתוכם 596.7 מיליארד דולר במטוסים מסחריים.
הצבר מספק לחברה נראות עסקית ארוכת טווח, בעוד החזרה לתזרים חיובי מאפשרת לה להפחית חוב ולממן השקעות בייצור.
Boeing גם שמרה על תחזיתה לFCF שנתי של 1-3 מיליארד דולר, יעד שאם יושג יחזק את הטענה שההתאוששות הופכת בהדרגה משיפור תפעולי לשיפור פיננסי.
התרחיש הדובי
הסיכון הראשון הוא שאיכות הרווח עדיין חלשה.
למרות הצמיחה בהכנסות, Boeing רשמה הפסד נקי של 428 מיליון דולר והפסד GAAP, התוצאה החשבונאית לפי כללי הדיווח המקובלים בארה״ב, של 0.67 דולר למניה. ההפסד המתואם עמד על 0.76 דולר למניה והרווחיות התפעולית המתואמת הייתה אפסית.
במילים אחרות, העלייה במסירות ובהכנסות עדיין אינה מתורגמת לרווח כלכלי משמעותי.
בנוסף, התזרים החיובי ברבעון נתמך גם בעיתוי חיובי של הון חוזר ותשלומי לקוחות, ולכן נדרש לראות המשכיות לפני שניתן יהיה להתייחס לרבעון כנקודת מפנה מלאה.
הסיכון השני נמצא בתוכניות הביטחוניות ובחוזים במחיר קבוע.
חטיבת Defense, Space & Security הגדילה את הכנסותיה ב13% ל7.5 מיליארד דולר, אך עברה מרווח תפעולי של 110 מיליון דולר להפסד של 15 מיליון דולר.
התוצאה כללה הפסד של 280 מיליון דולר בתוכנית VC-25B בעקבות השקעה נוספת במשאבי ייצור והסמכה.
ללא ההפסד הזה, שיעור הרווחיות של החטיבה היה מגיע לכ3.5%, אך עצם הופעתה של חריגה נוספת מראה כי הסיכון אינו חשבונאי בלבד.
כל עוד תוכניות מורכבות במחיר קבוע ממשיכות לדרוש השקעות בלתי צפויות, הן עלולות לקזז את השיפור בפעילות המסחרית ולהקשות על הרחבת הרווחיות הכוללת.
האם השתנה משהו בתזת החברה?
הדוח מחזק את תזת ההתאוששות של Boeing, בעיקר בזכות העלייה במסירות, השיפור ברווחיות המטוסים המסחריים, התזרים החיובי והמשך הגידול בצבר.
עם זאת, זהו דוח חיובי של חברה שעדיין נמצאת באמצע תהליך הבראה ולא בסופו.
המשתנה המרכזי הוא יכולתה להגדיל את קצב ייצור ה737 תוך שמירה על איכות, ובמקביל למנוע חריגות נוספות בתוכניות הביטחוניות.
עד הדוח הבא המשקיעים יצטרכו לבחון האם השיפור בתזרים וברווחיות נשמר גם ללא תמיכה חריגה מעיתוי ההון החוזר.
הנושאים המרכזיים
התאוששות הייצור המסחרי
Boeing מסרה 171 מטוסים מסחריים לעומת 150 ברבעון המקביל, כולל 129 מטוסי 737 ו25 מטוסי 787. שיעור הרווחיות התפעולית של החטיבה השתפר ממינוס 5.1% למינוס 2.7%.
החברה עדיין מפסידה כסף על ייצור מטוסים מסחריים, אך הכיוון מצביע על שיפור ככל שהמסירות גדלות והביצוע מתייצב.
המעבר לקצב של 47 מטוסי 737 בחודש יהיה מבחן חשוב ליכולת להפוך את הגידול בהיקף הייצור לשיפור ברווחיות.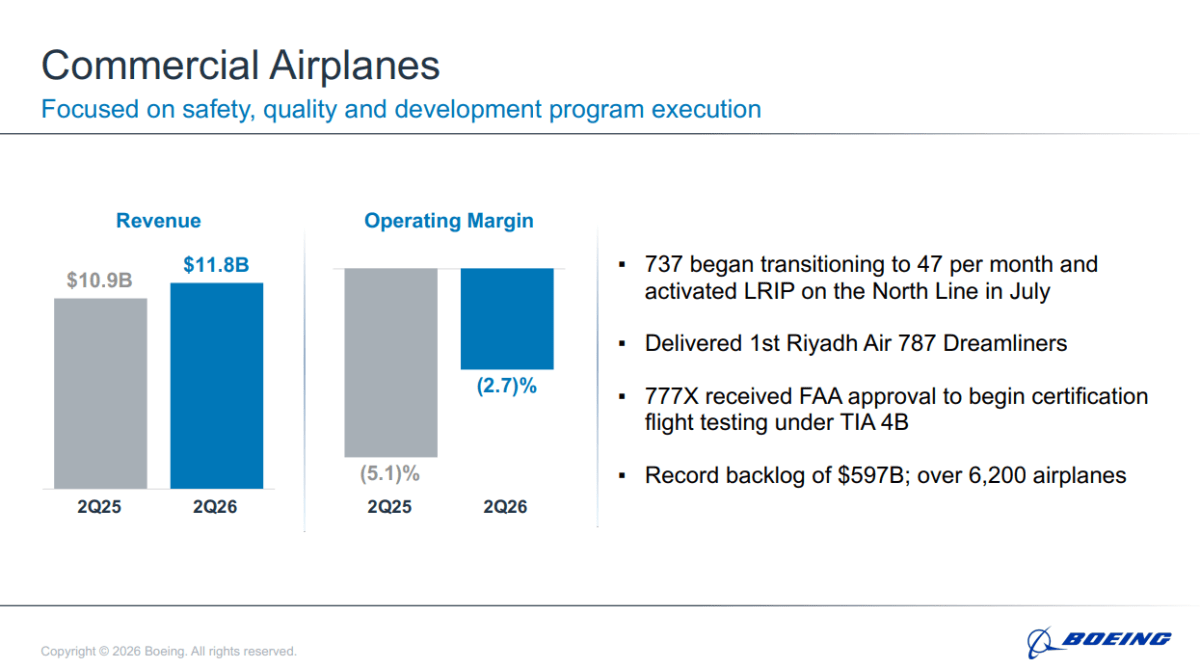
מקור: מצגת משקיעים Boeing
חזרה לתזרים חיובי והפחתת החוב
התזרים מפעילות שוטפת הגיע ל1.36 מיליארד דולר, ולאחר השקעות הון של 733 מיליון דולר נותר FCF של 631 מיליון דולר.
במקביל, החוב המאוחד ירד מ47.2 מיליארד דולר בסוף הרבעון הראשון ל45.9 מיליארד דולר.
השיפור מאפשר לBoeing להמשיך להשקיע בהרחבת הייצור ובמקביל לחזק את המאזן, אך רמת החוב עדיין גבוהה ביחס לרווחיות הנוכחית.
המשמעות היא שהחברה זקוקה למספר רבעונים נוספים של תזרים חיובי כדי שהשיפור במאזן יהפוך למגמה מבוססת.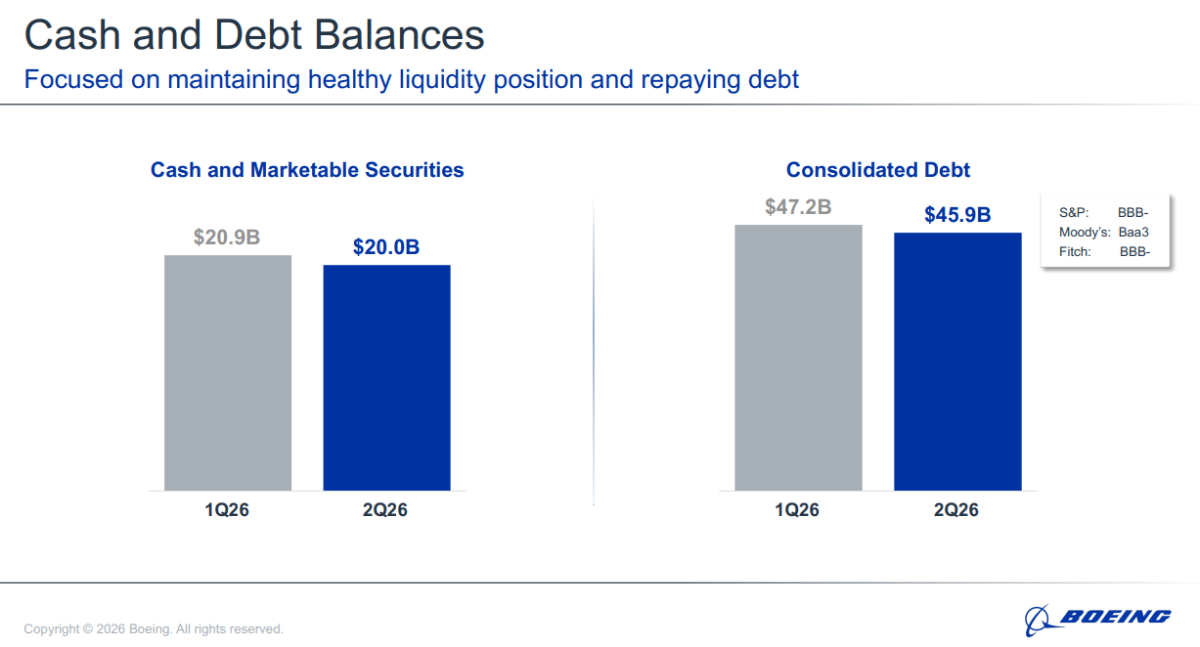
מקור: מצגת משקיעים Boeing
הצבר מספק ביקוש, הביצוע יקבע את הערך
הצבר הכולל הגיע לשיא של 715.3 מיליארד דולר, עלייה לעומת 682.2 מיליארד דולר בסוף 2025.
חטיבת המטוסים המסחריים קיבלה במהלך הרבעון 246 הזמנות נטו וסיימה עם יותר מ6,200 מטוסים בצבר. הביקוש למוצרי החברה אינו הבעיה המרכזית כרגע. האתגר הוא לקצר את הזמן שבין קבלת ההזמנה למסירה בפועל ולהכיר בהכנסה וברווח מבלי להתפשר על בטיחות ואיכות.
החטיבות הביטחונית והשירותים מגבילות את השיפור
ההכנסות בחטיבת הביטחון צמחו במהירות, אך החטיבה חזרה להפסד תפעולי בעקבות העלויות בתוכנית VC-25B.
במקביל, Global Services הציגה הכנסות יציבות של 5.3 מיליארד דולר, אך שיעור הרווחיות ירד מ19.9% ל18.1% בעקבות מכירת פעילות Digital Aviation Solutions, עלויות גבוהות יותר ותמהיל פחות חיובי. שתי החטיבות עדיין תורמות לגיוון העסקי של Boeing, אך ברבעון הנוכחי הן לא סיפקו את מינוף הרווחיות שניתן היה לצפות לו מהגידול בהיקף הקבוצה.
שאלות מפתח
-
איזה חלק מהתזרים החיובי ברבעון נבע משיפור תפעולי מתמשך, ואיזה חלק נבע מעיתוי זמני של תשלומי לקוחות והון חוזר?
-
אילו מדדי איכות ותפוקה חייבים להישמר כדי שקצב ייצור של 47 מטוסי 737 בחודש יוכל להפוך לקצב יציב ולא רק ליעד זמני?
-
לאחר ההפסד הנוסף בתוכנית VC-25B, מהו היקף הסיכון שנותר בתוכניות הביטחוניות במחיר קבוע והאם נדרשות השקעות נוספות עד למסירה המתוכננת ב2028?
למה לשים לב ברבעון הבא
קצב ייצור ומסירות של מטוסי 737
עלייה נוספת במסירות לצד התייצבות בקצב של 47 מטוסים בחודש תצביע על כך שההתאוששות התפעולית מתקדמת ללא פגיעה באיכות.
האטה, עצירת קווים או עיכוב מצד הרגולטור יעלו מחדש את החשש שהחברה מנסה להגדיל את התפוקה מהר מדי.
זהו המדד החשוב ביותר להפיכת הצבר להכנסות, לרווח ולמזומנים.
שיעור הרווחיות במטוסים המסחריים
שיפור נוסף מעבר למינוס 2.7% יצביע על מינוף תפעולי, כלומר על כך שהגידול בהכנסות מתורגם לשיפור מהיר יותר ברווח.
חזרה לשחיקה ברווחיות למרות עלייה במסירות עשויה להעיד על עלויות ייצור גבוהות, תמהיל חלש או בעיות ביצוע. התקדמות לעבר איזון בחטיבה תחזק משמעותית את תזת ההתאוששות.
תזרים המזומנים והתחזית השנתית
החברה ממשיכה לצפות לFCF של 1-3 מיליארד דולר ב2026. תזרים חיובי נוסף והיצמדות לתחזית יראו שהשיפור אינו מוגבל לעיתוי חד פעמי של תשלומים.
לעומת זאת, הורדת התחזית או חזרה לשריפת מזומנים עלולות להעלות מחדש את החשש לגבי החוב, צורכי המימון והיכולת להשקיע בהרחבת הייצור.
סיכום
Boeing הציגה רבעון שמחזק את סיפור ההתאוששות, עם יותר מסירות, צבר שיא, תזרים חיובי והפחתת חוב.
עם זאת, ההפסד הנקי, הרווחיות הבסיסית הנמוכה והחריגה הנוספת בתוכנית VC-25B מראים כי ההתאוששות עדיין רגישה לבעיות ביצוע.
המבחן המרכזי כעת הוא האם החברה יכולה להמשיך להגדיל את הייצור ולהפוך את השיפור התפעולי לרווחיות ולתזרים עקביים.