סיכום דו"ח Q2 2026 חברת The CocaCola Company (KO)
28.7.2026

בקצרה
- קוקה קולה הציגה ברבעון השני של 2026 עלייה משמעותית של 5% בנפח המכירות העולמי, שהובלה על ידי צמיחה של 16% בקוקה קולה זירו סוכר ו-5% במותג המקורי, מה שמעיד על יכולתה לייצר צמיחה איכותית ממגוון מוצרים ואזורים, ובכך לשמר את רלוונטיות המותגים ולהגיע לקהלי יעד חדשים.
- החברה שיפרה את הרווחיות התפעולית המתואמת מ-34.7% ל-35.6%, ובמקביל העלתה את תחזית הרווח המתואם למניה ל-9%-10% ואת תזרים המזומנים החופשי לכ-12.4 מיליארד דולר, מה שמשקף אופטימיות ניהולית לגבי המשך הצמיחה והיעילות התפעולית, ומאותת למשקיעים על יציבות פיננסית ופוטנציאל תשואה עתידי.
- למרות הצמיחה החזקה בנפח, איכות הצמיחה באזורים מסוימים, כמו אסיה פסיפיק, אינה אחידה, כאשר נפח המכירות עלה ב-8% אך המחיר והתמהיל ירדו ב-9%, מה שגרם לרווח תפעולי ללא שינוי ולאובדן נתח שוק, ומעלה חשש שהחברה מגדילה מכירות באמצעות תמהיל פחות רווחי, דבר שעלול לפגוע במינוף הרווחים בעתיד.
- התרחבות המרווחים נתמכה גם בירידה בהוצאות התפעוליות וברוח גבית מהמטבע, בעוד שהרווח התפעולי בר ההשוואה צמח ב-6% בלבד, פחות מהעלייה המדווחת של 9%, מה שמרמז כי אם השפעות המטבע ייחלשו או הוצאות השיווק יתייצבו ברמה גבוהה יותר, קצב התרחבות המרווחים עשוי להיות מתון מהצפוי, וישפיע על פוטנציאל הרווחיות העתידית.
קוקה קולה (KO) שכולנו מכירים פרסמה היום דוח שמספר סיפור גדול יותר מפחית אדומה על מדף.
ברבעון השני של 2026 החברה לא הסתפקה בעוד העלאת מחיר, אלא מכרה יותר משקאות, הרחיבה את הרווחיות והעלתה את התחזית לשנה כולה.
זה נשמע כמו רבעון פשוט וחזק, אבל בתוך המספרים מסתתר מבחן חשוב.
האם החברה מצליחה לייצר צמיחה איכותית שנשענת על ביקוש אמיתי, או שחלק מן השיפור הגיע מאירועי שיווק גדולים, ממטבע נוח ומתמהיל שלא תמיד מייצר עוד רווח.
התרחיש השורי
מנוע הצמיחה המרכזי ברבעון היה העלייה בכמות המשקאות שנמכרו.
נפח המכירות עלה ב 5%, המותג קוקה קולה צמח ב 5%, קוקה קולה זירו סוכר צמח ב 16%, וקטגוריית המים, משקאות הספורט, הקפה והתה צמחה ב 6%.
הצמיחה הגיעה ממספר אזורים וממספר סוגי משקאות, זה אומר שהיא לא נשענה רק על מוצר אחד או על שוק אחד.
הצמיחה החזקה של קוקה קולה זירו סוכר מראה שהחברה מצליחה להתאים את המותגים הוותיקים שלה לביקוש הגובר למשקאות ללא סוכר.
כך היא יכולה להגיע להזדמנויות צריכה חדשות ולשמור על הרלוונטיות של המותגים לאורך זמן.
מנוע הצמיחה השני היה השילוב בין שליטה טובה בהוצאות לבין העלאת התחזית השנתית.
המרווח התפעולי המתואם עלה מ 34.7% ל 35.6%, זהו נתון שמנקה סעיפים חד פעמיים ומראה כמה רווח נשאר לחברה מהפעילות השוטפת.
גם לאחר שמנטרלים את השפעת המטבע ואת השינויים במבנה החברה, המרווח התפעולי השתפר ב 24 נקודות בסיס, נקודת בסיס היא מאית האחוז, כך שמדובר בשיפור של 0.24 נקודת אחוז.
בעקבות התוצאות, החברה העלתה את תחזית הצמיחה ברווח המתואם למניה ל 9% עד 10%, לעומת תחזית קודמת של 8% עד 9%.
החברה גם העלתה את תחזית תזרים המזומנים החופשי לכ 12.4 מיליארד דולר.
תזרים מזומנים חופשי הוא הכסף שנשאר לחברה לאחר ההוצאות וההשקעות הדרושות להפעלת העסק.
העלאת התחזית מראה שההנהלה לא רואה בתוצאות הרבעון הפתעה חד פעמית.
היא מעריכה שהצמיחה בפעילות והשיפור ביעילות יימשכו גם בהמשך השנה.
התרחיש הדובי
למרות צמיחת הנפח החזקה, איכות הצמיחה אינה אחידה בין האזורים.
באסיה פסיפיק הנפח עלה ב8%, אך המחיר והתמהיל ירדו ב9%, הרווח התפעולי בר ההשוואה ובנטרול מטבע נותר ללא שינוי והחברה איבדה נתח שוק אזורי, לאחר שהשיפור ביפן ובסין לא פיצה על החולשה בהודו.
הנתונים מצביעים על כך שחלק מהצמיחה הושג באמצעות צעדי נגישות ותמהיל פחות רווחי. אם מגמה זו תימשך, CocaCola עשויה להגדיל את היקף המכירות בלי לקבל ממנו מינוף דומה ברווח.
הסיכון השני נמצא באיכות הרחבת המרווחים. הרווח התפעולי בר ההשוואה ובנטרול מטבע צמח ב6%, פחות מהעלייה המדווחת של 9%, ושיפור הרווחיות נתמך גם בירידה בהוצאות התפעוליות וברוח גבית מהמטבע, במקביל, החברה דיווחה על עלויות תשומות גבוהות והגדלת השקעות השיווק, כאשר חלק מההשקעה הושפע מעיתוי.
אם השפעת המטבע תיחלש או הוצאות השיווק יתייצבו ברמה גבוהה יותר, קצב התרחבות המרווחים עשוי להיות מתון מהמשתמע מהנתון המדווח.
הרבעון שבו הכמות חזרה למרכז
הנתון שמחזיק את הדוח הוא עלייה של 5% בכמות המשקאות שנמכרו בעולם.
החברה מודדת את הכמות באמצעות נפח יחידות, מדד שמתרגם בקבוקים, פחיות ואריזות שונות לכמות אחידה כדי להשוות בין שווקים ומוצרים.
הצמיחה הובלה בידי הודו, סין, ארצות הברית וברזיל, והיא הופיעה במספר קטגוריות ולא רק במוצר אחד.
ההכנסות עלו ב 7% ל 13.4 מיליארד דולר, וההכנסות האורגניות צמחו ב 6%.
הכנסות אורגניות הן ההכנסות לאחר שמנטרלים השפעות כמו שינויי מטבע, רכישות ומכירות של פעילויות.
כך מקבלים תמונה נקייה יותר של העסק עצמו ורואים שהרבעון נשען על שילוב בין יותר משקאות שנמכרו לבין תמחור חיובי.
הצמיחה הגיעה כמעט מכל המפה
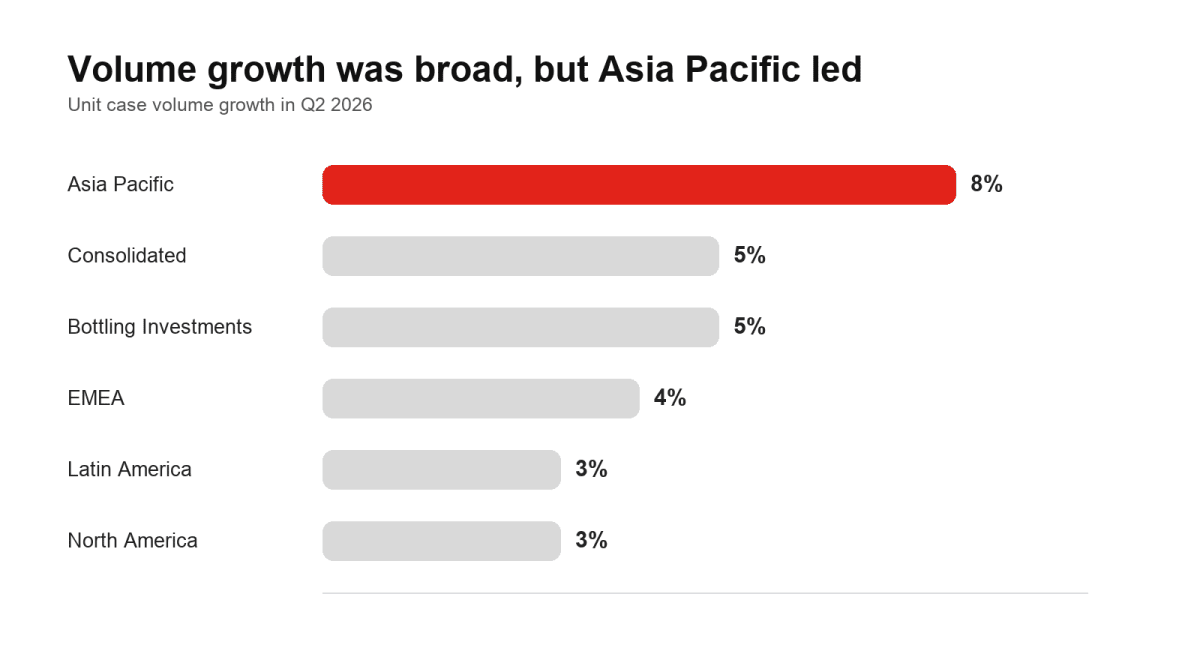
הגרף מציג את השינוי בנפח היחידות ברבעון השני של 2026, אסיה והאוקיינוס השקט הובילו עם 8%, בעוד שהקבוצה כולה צמחה ב 5%.
 מקור: קוקה קולה
אפס סוכר כבר לא יושב בשולי המדף
מאחורי הצמיחה הרחבה בלטה קוקה קולה זירו סוכר עם עלייה של 16% בנפח.
המותג המקורי של קוקה קולה צמח ב 5%, ומשקאות המים, הספורט, הקפה והתה צמחו ב 6%.
החברה מראה שהיא יכולה להאריך את חיי המותגים הוותיקים דרך מוצרים שמתאימים לצרכנים שמחפשים פחות סוכר ויותר שימושים לאורך היום.
החדשנות תרמה לצמיחה הכוללת, בין היתר דרך קוקה קולה זירו זירו, משקה ספרייט עם תה שהותאם לסין ומשקה הספורט באדי ארמור פיט.
גם גביע העולם נתן דחיפה.
הקמפיין פעל ביותר מ 180 שווקים, הגיע ליותר מ 20 מיליון נקודות מכירה ותרם לחלק מן הצמיחה של קוקה קולה ושל פאוארייד.
היתרון השיווקי ברור, אבל הוא גם יוצר השוואה שהחברה תצטרך לעבור אחרי שהאירוע יסתיים.
יותר בקבוקים לא תמיד מייצרים יותר רווח
הפער שמסבך את התמונה נמצא באסיה והאוקיינוס השקט.
הנפח באזור עלה ב 8%, הקצב המהיר ביותר בין האזורים, אבל המחיר והתמהיל ירדו ב 9%.
מחיר ותמהיל הוא מדד שבודק לא רק כמה החברה גבתה, אלא גם אילו מוצרים, אריזות וערוצי מכירה הרכיבו את ההכנסות.
כאשר המדד יורד, החברה יכולה למכור יותר יחידות ועדיין לקבל פחות הכנסה איכותית מכל יחידה.
הרווח התפעולי המתואם בנטרול מטבע באזור נשאר ללא שינוי, והחברה איבדה נתח שוק במונחי ערך לאחר שהשיפור ביפן ובסין לא פיצה על החולשה בהודו.
השאלה החשובה היא לא רק כמה בקבוקים יצאו מן המפעל, אלא כמה ערך נשאר לחברה מכל בקבוק.
הרווחיות השתפרה אבל המטבע עזר
המרווח התפעולי המדווח עלה מ 34.1% ל 34.9%, והמרווח המתואם עלה מ 34.7% ל 35.6%.
המרווח מתאר כמה נשאר מן ההכנסות לאחר הוצאות הפעילות ולפני הוצאות מימון ומסים.
התרחבות שלו מצביעה על עסק שמפיק יותר רווח מכל דולר של מכירות.
השיפור הגיע מצמיחה אורגנית, מירידה בהוצאות התפעוליות ומרוח גבית במטבע, בזמן שעלויות תשומות גבוהות והשקעות שיווק גדולות פעלו בכיוון ההפוך.
הרווח התפעולי המדווח צמח ב 9%, אבל הרווח התפעולי המתואם בנטרול מטבע צמח ב 6%.
הפער מראה שחלק מן הקפיצה קיבל עזרה מתנאי מטבע ומסעיפים שלא בהכרח יחזרו באותה עוצמה.
ההנהלה העלתה את הרף
תחזית הצמיחה בהכנסות האורגניות עלתה לכ 5%, לעומת טווח קודם של 4% עד 5%.
תחזית הצמיחה ברווח למניה המתואם עלתה ל 9% עד 10%, לעומת 8% עד 9% בתחזית הקודמת.
רווח למניה מתואם מנקה סעיפים חד פעמיים כדי להציג את קצב הרווח של הפעילות השוטפת.
גם תחזית תזרים המזומנים החופשי עלתה מ 12.2 מיליארד דולר לכ 12.4 מיליארד דולר.
תזרים מזומנים חופשי הוא הכסף שנשאר לאחר ההשקעות הדרושות להפעלת העסק.
כאשר שלושה מדדים שונים עולים יחד, ההנהלה מאותתת שהרבעון לא נתפס אצלה כהפתעה רגעית בלבד.
התחזית החדשה מציבה רף גבוה יותר
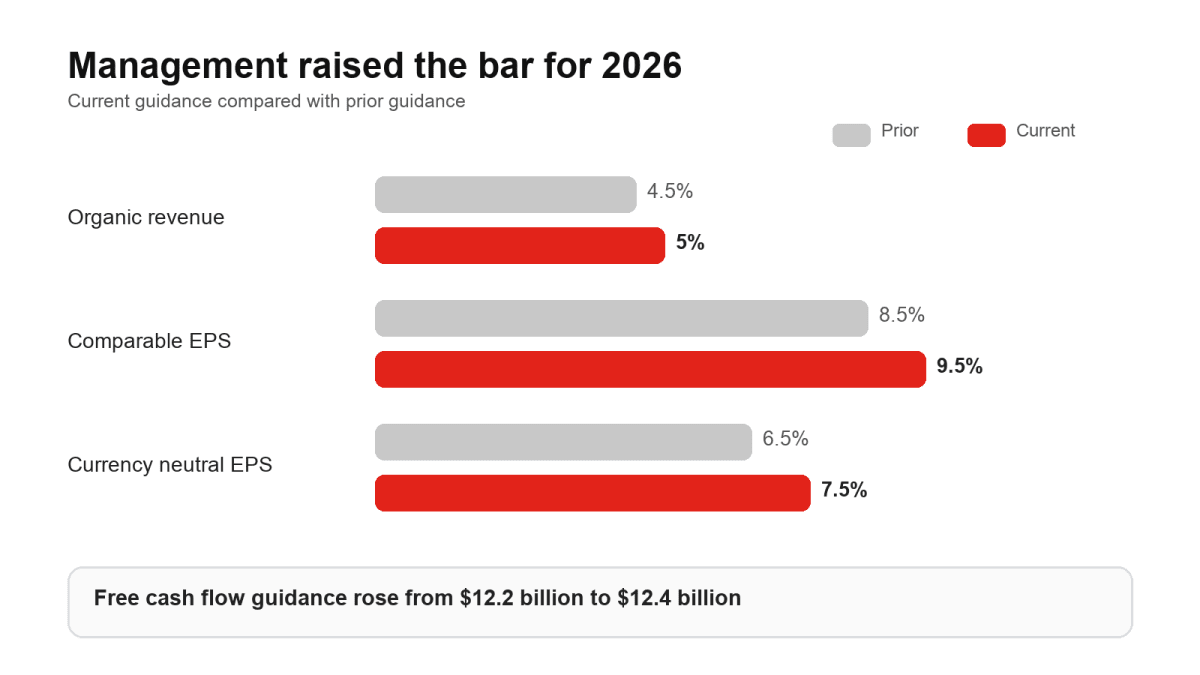
התרשים משווה בין התחזית הקודמת לתחזית החדשה. ההנהלה העלתה את צפי ההכנסות האורגניות, את צפי הרווח למניה ואת תזרים המזומנים החופשי.
מקור: קוקה קולה
מבחן המציאות מתחיל אחרי החגיגה
תזת ההשקעה התחזקה כי קוקה קולה חיברה בין יותר נפח, יותר הכנסות, מרווח רחב יותר ותחזית גבוהה יותר.
החברה גם הגדילה את נתח השוק העולמי שלה במונחי ערך במשקאות מוכנים לשתייה ללא אלכוהול.
אבל מבחן המציאות נמצא בפער בין הכמות לבין איכות הרווח.
ברבעון הבא יהיה חשוב לבדוק אם זירו סוכר ממשיכה לצמוח, אם הנפח נשאר חזק אחרי דעיכת תרומת גביע העולם ואם אסיה מצליחה לשפר את המחיר והתמהיל בלי לאבד צרכנים רגישים למחיר.
אם הדברים יקרו יחד, הרבעון הזה ייראה כמו נקודת פתיחה למנוע צמיחה רחב יותר.
אם הנפח יישאר גבוה אבל הרווחיות הבסיסית תיחלש, יתברר שחלק מן הקסם נשאר על המדף ולא הגיע לשורה התחתונה.