סיכום דו"ח Q2 2026 חברת Royal Caribbean Group (RCL)
28.7.2026

בקצרה
- הכנסות חברת Royal Caribbean Group (RCL) צמחו ב-6% והגיעו ל-4.8 מיליארד דולר ברבעון השני של 2026, כאשר גידול של 6% במספר האורחים ל-2.4 מיליון ותפוסה של 110% מעידים על ביקוש חזק ועמיד, מה שמחזק את כוח התמחור של החברה גם בתקופה של אי-יציבות גיאופוליטית.
- Royal Caribbean מרחיבה באופן אגרסיבי את פלטפורמת הנופש שלה, עם מסירת אוניות חדשות כמו Legend of the Seas, הזמנת אוניות נוספות והגדלת מספר היעדים הפרטיים לשמונה עד 2028, מה שצפוי להגדיל את הקיבולת ואת ההכנסות מפעילויות נלוות שעלו ל-1.488 מיליארד דולר, ובכך לתמוך בצמיחה עתידית.
- למרות צמיחה בהכנסות, הרווח הנקי של Royal Caribbean ירד ל-1.128 מיליארד דולר והרווח המתואם למניה ירד ל-4.21 דולר, בעוד ששיעור ה-Adjusted EBITDA נשחק מ-40.8% ל-37.9%, מה שמעלה חששות לגבי איכות הרווחיות ומחייב את המשקיעים לבחון ירידה עקבית בעלות ליחידת קיבולת.
- החברה מתמודדת עם הוצאות הון משמעותיות של כ-4.7 מיליארד דולר לשנת 2026 עבור אוניות חדשות ויעדים יבשתיים, מה שהוביל לעלייה בחוב לטווח ארוך ל-21.263 מיליארד דולר, ומגדיל את הרגישות שלה לעיכובים, עלויות מימון ומחירי דלק, למרות תזרים מזומנים חיובי מפעילות שוטפת.
Royal Caribbean Group היא אחת מקבוצות הנופש הימי הגדולות בעולם והיא דיווחה ממש לפני מספר רגעים את דוח הרבעון השני שלה לשנת 2026.
החברה מפעילה את Royal Caribbean International Celebrity Cruises ובנוסף את Silversea ומחזיקה ב50% מTUI Cruises.
מעבר להפעלת אוניות, היא מרחיבה את פעילותה ליעדים פרטיים, מועדוני חוף, מערכות נאמנות וב2027 גם להפלגת נהרות.
המודל העסקי נשען על מכירת כרטיסי הפלגה, הוצאות האורחים באונייה וביעדים, והגדלת הקיבולת באמצעות אוניות וחוויות חדשות.
ההכנסות צמחו ב6% ל4.8 מיליארד דולר, הקיבולת גדלה ב5% ומספר האורחים עלה ב6% ל2.4 מיליון, כאשר ביקושים חזקים להזמנות סמוכות למועד ההפלגה סייעו לחברה לעקוף את התחזית שלה.
במקביל, הרווח הנקי והרווח המתואם למניה ירדו לעומת הרבעון המקביל, עלויות השייט ללא דלק עלו ושיעור הAdjusted EBITDA (רווח תפעולי מתואם לפני הוצאות חשבונאיות) נשחק.
למרות הלחצים, ההנהלה העלתה את תחזית הרווח השנתית וממשיכה לראות מחירי הזמנות ברמות שיא, נפחי הזמנות הגבוהים מהשנה הקודמת וקצב מעודד ל2027.
תזת ההשקעה התחזקה במידה מתונה, בעיקר משום שהחברה הוכיחה שהביקוש נשאר עמיד גם בתקופה של פעילות גיאופוליטית ממושכת, אך המשקיעים יצטרכו לבחון אם הצמיחה בקיבולת ובהכנסות תתורגם מחדש להתרחבות ברווחיות.
התרחיש השורי
המנוע החיובי הראשון הוא עמידות הביקוש.
התשואה נטו עלתה ב1.9% בדיווח וב1.2% במטבע קבוע, מעבר לתחזית החברה, כאשר שיעור התפוסה הגיע ל110%.
Royal Caribbean נותרה מוזמנת במחירי שיא, נפח ההזמנות גבוה מהתקופה המקבילה ושיעורי התפוסה נשארו חזקים בכל תיק הנופש.
העובדה שהביקוש החזיק מעמד למרות השפעה גיאופוליטית על מסלולים מסוימים מחזקת את הטענה שמוצרי החברה נהנים מבידול ומכוח תמחור, ולא רק מהתאוששות זמנית של ענף התיירות.
המנוע השני הוא הרחבת פלטפורמת הנופש.
מסירת Legend of the Seas, האונייה השלישית מסדרת Icon, הזמנות האוניות Icon VI וIcon VII והרחבת מספר היעדים הפרטיים משלושה לשמונה עד 2028 מגדילות את היצע החוויות שהחברה יכולה למכור.
במקביל, הפעילות מול האורחים לפני ההפלגה ומערכות הנאמנות והטכנולוגיה תומכות בהגדלת ההוצאה מעבר למחיר הכרטיס.
הדבר כבר ניכר בהכנסות מפעילות על האונייה ומפעילויות נוספות, שעלו ל1.488 מיליארד דולר לעומת 1.339 מיליארד דולר ברבעון המקביל.
אם המגמה תימשך, החברה עשויה לצמוח גם באמצעות קיבולת חדשה וגם באמצעות הכנסה גבוהה יותר מכל אורח.
התרחיש הדובי
הסיכון הראשון הוא איכות הרווחיות. הרווח הנקי המיוחס לבעלי המניות ירד ל1.128 מיליארד דולר לעומת 1.210 מיליארד דולר, והרווח המתואם למניה ירד ל4.21 דולר לעומת 4.38 דולר.
שיעור הAdjusted EBITDA ירד מ40.8% ל37.9%, בעוד עלויות השייט ללא דלק ל APCD (ימי הפלגה זמינים לכל הנוסעים) עלו ב4.4% בדיווח וב3.9% במטבע קבוע.
החברה הסבירה שהביצועים היו טובים מהצפוי בשל עיתוי הוצאות, ולכן חלק מהשיפור מול התחזית אינו בהכרח שיפור מבני.
כדי שהסיכון ייחלש, יהיה צורך לראות ירידה עקבית בעלות ליחידת קיבולת ולא רק מעבר של הוצאות בין רבעונים.
הסיכון השני הוא היקף ההשקעות והמינוף הנדרש להרחבת הצי.
הוצאות ההון לשנת 2026 צפויות להגיע לכ4.7 מיליארד דולר, בעיקר עבור אוניות חדשות ויעדים יבשתיים. במחצית הראשונה ייצרה החברה תזרים מפעילות שוטפת של 3.694 מיליארד דולר, אך השקיעה 3.237 מיליארד דולר ברכוש וציוד.
במקביל, החוב לטווח ארוך הגיע ל21.263 מיליארד דולר, לעומת 18.165 מיליארד דולר בסוף 2025. הצמיחה בקיבולת עשויה לייצר תשואה גבוהה בעתיד, אך היא גם מגדילה את הרגישות לעיכובים, עלויות מימון, מחירי דלק והיחלשות אפשרית בביקוש.
האם השתנה משהו בתזת החברה?
תזת ההשקעה התחזקה משום שהחברה הציגה ביקוש עמיד, מחירי הזמנות ברמות שיא והעלתה את תחזית הרווח השנתית למרות הפרעות גיאופוליטיות.
עם זאת, הירידה ברווחיות וההשקעות הכבדות מונעות מהדוח להיות חיובי באופן חד משמעי.
המשתנה המרכזי עד הדוח הבא יהיה היכולת לשלב את הגידול בקיבולת עם ירידה בעלות ליחידת קיבולת, בלי לפגוע בתמחור ובתפוסה.
הנושאים המרכזיים
התחזית השנתית עולה מחדש
הנהלת Royal Caribbean העלתה את תחזית הרווח המתואם למניה לשנת 2026 לטווח של 17.73 עד 17.87 דולר, המשקף צמיחה שנתית של 14%.
התחזית משקפת הן את הביצועים הטובים מהצפוי ברבעון והן שיפור בתחזית להמשך השנה, למרות השפעה מתונה על הזמנות במסלולים מסוימים.
העלאת התחזית מחזקת את אמון ההנהלה ביכולת לפצות על הלחצים באמצעות ביקוש, תמחור ובקרת עלויות.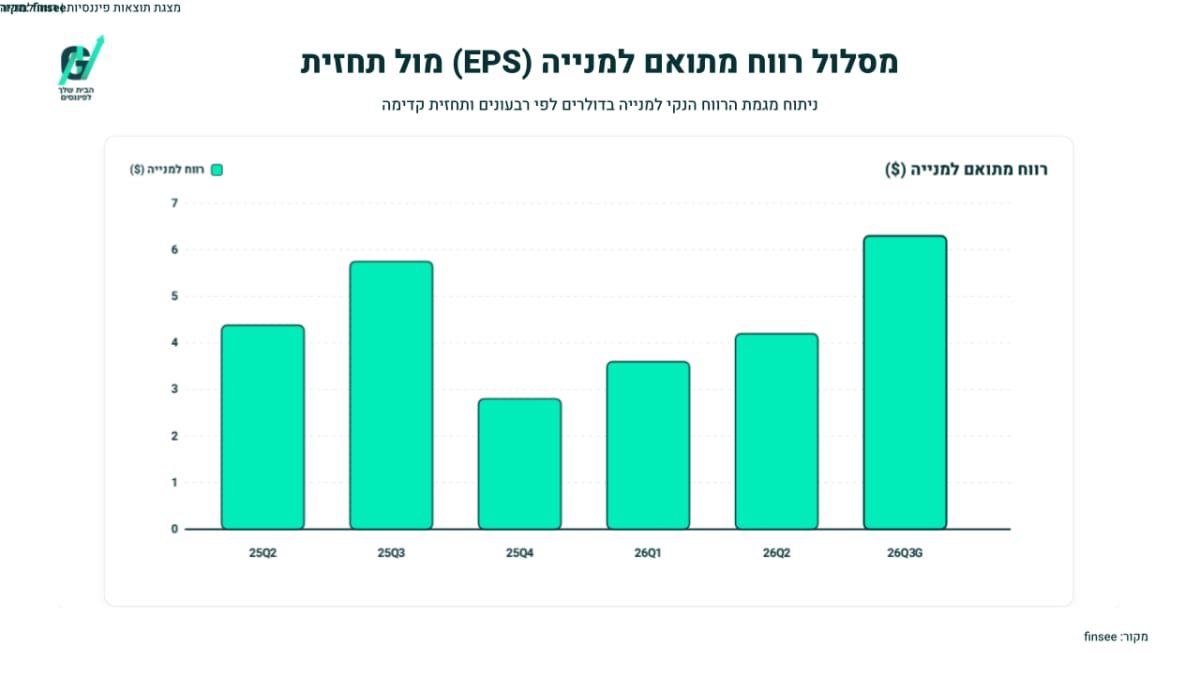
הביקוש חזק, אך התשואה מאטה ברבעון השלישי
ברבעון השני הצליחה החברה להשיג צמיחה בתשואה נטו מעבר לתחזית, אך ברבעון השלישי היא צופה תשואה נטו שטוחה לעומת 2025, לצד צמיחה של 8% בהכנסות.
המשמעות היא שחלק משמעותי מהצמיחה הקרובה צפוי להגיע מהגדלת הקיבולת, ולא משיפור נוסף במחיר או בהכנסה ליחידת קיבולת, זהו מבחן חשוב לאיכות הצמיחה.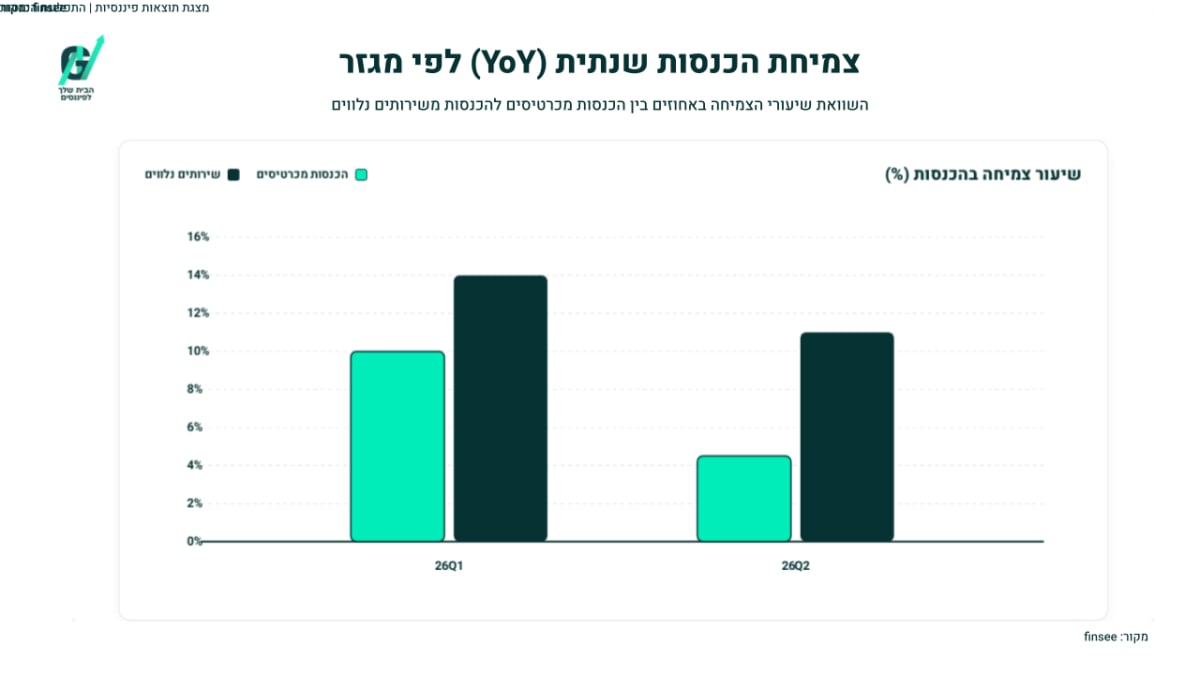
הפחתת העלויות הופכת למבחן מרכזי
לאחר עלייה של 4.4% בעלויות השייט ללא דלק לAPCD ברבעון השני, החברה צופה ירידה של 1.7% עד 1.2% ברבעון השלישי.
אם התחזית תתממש, היא עשויה להחזיר חלק מהמינוף התפעולי שאבד ברבעון. אם העלויות יישארו גבוהות, צמיחת ההכנסות לבדה לא תספיק כדי לשפר את שיעורי הרווחיות.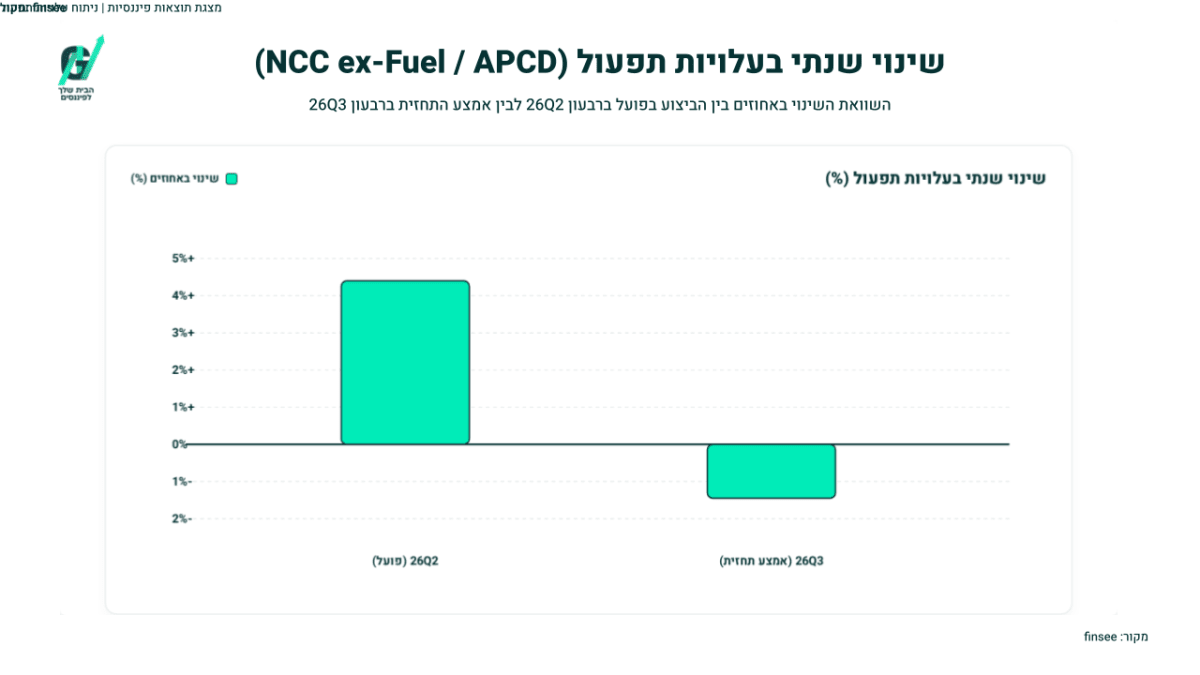
המאזן מתחזק בנזילות, אך החוב נשאר משמעותי
הנזילות עמדה בסוף יוני על 6.9 מיליארד דולר, וביולי הוגדלה מסגרת האשראי המתחדשת ב250 מיליון דולר ל6.6 מיליארד דולר.
החברה גם החזירה יותר מ600 מיליון דולר לבעלי המניות במהלך הרבעון.
מנגד, תוכנית האוניות והיעדים החדשים מחייבת השקעות הון גבוהות, ולחברה פירעונות חוב של 2.7 מיליארד דולר ב2027 ושל 3.4 מיליארד דולר ב2028. לכן, משמעת ההון חשובה לא פחות מקצב הצמיחה.
שאלות מפתח
-
איזה חלק מהשיפור בתחזית השנתית נובע מביקוש ותמחור חזקים יותר, ואיזה חלק נובע מעיתוי הוצאות או מביצועי החברות המוחזקות?
-
כיצד צפויה ההנהלה להגן על שיעור הAdjusted EBITDA בתקופה שבה הקיבולת מתרחבת במהירות והוצאות הפחת, הריבית וההשקה של אוניות חדשות עולות?
-
האם החולשה הגיאופוליטית במסלולים מסוימים משנה את תוכניות פריסת האוניות, התמחור או השקעות ההון לשנים 2027 ו2028?
למה לשים לב ברבעון הבא
תשואה נטו מול צמיחת הקיבולת
החברה צופה תשואה נטו שטוחה ברבעון השלישי לצד גידול של 8.5% בקיבולת.
שיפור מעבר לתחזית יעיד שכוח התמחור נשמר גם בזמן הוספת היצע משמעותית.
ירידה בתשואה עלולה להצביע על כך שהחברה נדרשת להישען על נפח ולא על מחיר כדי למלא את האוניות החדשות.
עלויות שייט ללא דלק לAPCD
התחזית היא לירידה של 1.7% עד 1.2% בדיווח.
עמידה בטווח תספק הוכחה שהעלייה ברבעון השני אכן נבעה במידה רבה מעיתוי הוצאות.
החמצה תעלה חשש שהלחץ בעלויות מבני יותר ועלול להמשיך לפגוע בשולי הרווח.
קצב ההזמנות ל2027
ההנהלה מסרה שההזמנות ל2027 מקדימות את הקצב ההיסטורי, לרבות במסלולים שנפגעו מהמצב הגיאופוליטי.
המשך צמיחה בנפח תוך שמירה על מחירי שיא יחזק את הנראות קדימה.
האטה או צורך בהנחות עשויים להעיד שהרחבת הקיבולת מתחילה להקדים את הביקוש.
סיכום
המסר המרכזי הוא שRoyal Caribbean ממשיכה ליהנות מביקוש חזק ומצליחה להעלות את התחזית, אך הצמיחה אינה מתורגמת עדיין לשיפור מלא ברווחיות.
החברה יצאה מהרבעון חזקה יותר מבחינת נראות הביקוש, אך גם עם צורך להוכיח שההשקעות והקיבולת החדשה מייצרות מינוף תפעולי.
עד הדוח הבא, העלויות לAPCD וההזמנות ל2027 יהיו שני המבחנים החשובים ביותר.