סיכום דו"ח Q2 2026 חברת United Parcel Service (UPS)
28.7.2026

בקצרה
- UPS הציגה צמיחה בהכנסות וברווח התפעולי המתואם ברבעון השני של 2026, עם הכנסות של 22.8 מיליארד דולר ורווח תפעולי מתואם של 2.1 מיליארד דולר, מה שמחזק את תזת ההשקעה שהפחתת משלוחים פחות רווחיים לאמזון והתייעלות רשתית משפרות את איכות הפעילות.
- המגזר המקומי בארה"ב הציג שיפור משמעותי, כאשר ההכנסות עלו ב-6.0% והרווח התפעולי המתואם זינק ב-21.0% ל-1.188 מיליארד דולר, למרות ירידה במספר החבילות, דבר המעיד על יכולת החברה לייצר יותר הכנסה ורווח מכל חבילה באמצעות תמהיל לקוחות ושירותים איכותי יותר.
- החברה העלתה את תחזיתה השנתית ל-2026, עם יעד הכנסות של 91.2 מיליארד דולר ורווח תפעולי מתואם של 8.65 מיליארד דולר, וכן הציגה תזרים מזומנים חופשי חזק של 1.573 מיליארד דולר במחצית הראשונה, מה שמצביע על שיפור רחב ומתמשך מעבר לקיצוץ הוצאות נקודתי.
- הרווח התפעולי לפי GAAP ירד ל-930 מיליון דולר, עם מרווח רווח תפעולי שצנח מ-8.6% ל-4.1%, בעיקר עקב עלויות שינוי של 891 מיליון דולר, מה שמדגיש את הצורך של המשקיעים להיזהר מהסתמכות בלעדית על נתוני Non-GAAP כל עוד הוצאות אלו ממשיכות לפגוע ברווח המדווח.
לפני מספר דקות חברת United Parcel Service הנחשבת אחת מחברות השילוח והלוגיסטיקה הגדולות בעולם הוציאה את הדו״ח הרבעוני השני שלה לשנת 2026.
החברה מפעילה רשת רחבה של מטוסים, משאיות, מרכזי מיון ומחסנים, שבאמצעותה היא מספקת משלוחי חבילות ופתרונות שרשרת אספקה ביותר מ200 מדינות וטריטוריות.
לצד פעילות המשלוחים בארה"ב ובעולם, UPS מספקת שירותי שילוח בינלאומי, לוגיסטיקה, הפצה ופתרונות ייעודיים לתחומים כמו בריאות.
אז לאחר תקופה שבה החברה התמודדה עם ירידה מתוכננת בפעילות מול Amazon ועם התאמה מחדש של רשת ההפצה, ההכנסות והרווח התפעולי המתואם חזרו לצמוח וההנהלה העלתה את התחזית השנתית. ההכנסות הסתכמו ב22.8 מיליארד דולר, הרווח התפעולי המתואם הגיע ל2.1 מיליארד דולר והרווח המתואם למניה עמד על 1.76 דולר.
במקביל, מרווח הרווח התפעולי המתואם השתפר מ8.8% ל9.2%. מבחינת תזת ההשקעה, הדוח מחזק את האפשרות שהפחתת המשלוחים הפחות רווחיים לAmazon וההתייעלות ברשת מתחילות לשפר את איכות הפעילות.
עם זאת, הפער החריג בין תוצאות GAAP (כללי החשבונאות המקובלים בארה״ב) לתוצאות המתואמות, העלייה בעלות לחבילה ושחיקת הרווחיות הבינלאומית מונעים עדיין הכרזה על התאוששות מלאה.
עד הדוח הבא, המשקיעים יתמקדו ביכולת להפוך את ההתייעלות לשיפור עקבי ברווחיות, ולא רק לצמיחה שמבוססת על העלאת המחיר לחבילה.
התרחיש השורי
המנוע החיובי המרכזי הוא השיפור בתמהיל הפעילות בארה"ב.
הכנסות המגזר המקומי עלו ב6.0%, אף שמספר החבילות היומי הממוצע ירד מ16.553 מיליון ל16.002 מיליון.
הצמיחה נבעה מעלייה של 9.3% בהכנסה לחבילה, בעוד שהרווח התפעולי המתואם עלה ב21.0% ל1.188 מיליארד דולר ומרווח הרווח המתואם השתפר מ7.0% ל8.0%.
המשמעות היא שUPS מצליחה לייצר יותר הכנסה ורווח מכל חבילה גם כאשר היקף המשלוחים קטן.
אם השיפור נובע מתמהיל לקוחות ושירותים איכותי יותר ולא רק מהתייקרויות זמניות, מדובר בשינוי מבני שיכול לאפשר לחברה לצמוח ברווח גם בלי לחזור לנפחי המשלוחים הישנים.
המנוע השני הוא השילוב בין התייעלות תפעולית, תזרים חזק והעלאת התחזית.
UPS השיגה במחצית הראשונה כ1.2 מיליארד דולר של תועלות מתוכניות השינוי ומצפה להגיע לכ3 מיליארד דולר בשנת 2026 כולה.
במקביל, תזרים המזומנים החופשי במחצית הראשונה גדל מ742 מיליון דולר ל1.573 מיליארד דולר.
על בסיס המומנטום הזה העלתה החברה את תחזית ההכנסות השנתית לכ91.2 מיליארד דולר, את יעד הרווח התפעולי המתואם לכ8.65 מיליארד דולר ואת תחזית הרווח המתואם למניה לכ7.22 דולר.
העלאת שלושת היעדים יחד מצביעה על שיפור רחב יותר מאשר קיצוץ הוצאות נקודתי ומחזקת את האפשרות שהשלב הקשה ביותר בהתאמת הרשת כבר מאחוריה.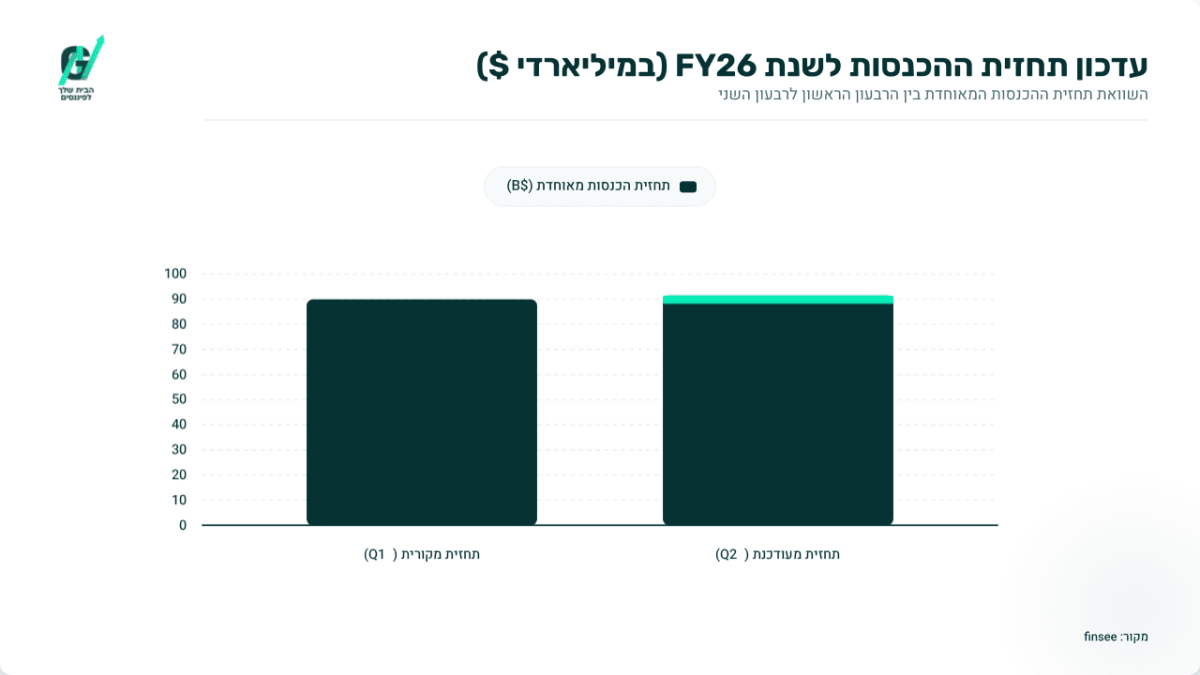
התרחיש הדובי
הסיכון המרכזי הוא שאיכות הרווח המדווח עדיין תלויה בהתאמות גדולות.
הרווח התפעולי לפי GAAP ירד ל930 מיליון דולר ומרווח הרווח התפעולי צנח מ8.6% ל4.1%, בעוד שהרווח הנקי לפי GAAP ירד מ1.283 מיליארד דולר ל604 מיליון דולר.
הפער נבע בעיקר מעלויות שינוי לאחר מס בסך 891 מיליון דולר, הקשורות בעיקר לפרישת עובדים במסגרת Driver Choice Program.
החברה מגדירה את ההוצאות כחריגות, אך תוכניות השינוי נמשכות מספר שנים וצפויות להסתיים רק ב2027.
כל עוד ההוצאות הללו ממשיכות לצרוך מזומנים ולפגוע ברווח המדווח, המשקיעים צריכים להיזהר מהסתמכות בלעדית על נתוני NonGAAP.
הסיכון השני נמצא במבנה העלויות ובפעילות הבינלאומית.
העלות המתואמת לחבילה בארה"ב עלתה ב8.0%, כמעט בקצב העלייה בהכנסה לחבילה, ולכן חלק משמעותי מהשיפור תלוי ביכולת להמשיך להעלות מחירים או לשפר את התמהיל.
במקביל, ההכנסות הבינלאומיות עלו ב12.5%, אך הרווח התפעולי המתואם ירד ב8.7% ומרווח הרווח המתואם נשחק מ15.2% ל12.4%.
מדובר באזהרה לכך שצמיחה בהכנסות אינה מתורגמת אוטומטית לצמיחה ברווח.
כדי שהסיכון ייחלש, UPS תצטרך להציג התמתנות בעלות לחבילה והתייצבות ברווחיות הבינלאומית.
האם השתנה משהו בתזת החברה?
תזת ההשקעה בUPS התחזקה בעקבות הרבעון, בעיקר משום שהחברה הראתה שהירידה המתוכננת בפעילות מול Amazon אינה מונעת ממנה לחזור לצמיחה בהכנסות וברווח התפעולי המתואם.
השינוי המרכזי הוא המעבר ממיקוד בנפח משלוחים למיקוד באיכות ההכנסה וברווחיות של כל חבילה.
עם זאת, המשך השיפור תלוי בהוכחה שעלויות השינוי אכן זמניות ושהתייעלות הרשת מסוגלת לקזז את העלייה בעלויות התפעול.
עד הדוח הבא, המדד החשוב ביותר יהיה השיפור במרווח הרווח המקומי ללא הסתמכות על התאמות נוספות בהיקף חריג.
הנושאים המרכזיים
חזרה לצמיחה לאחר צמצום הפעילות מול Amazon
UPS הודיעה כי השלימה את הירידה המתוכננת בפעילות מול Amazon ואת ההתאמות הנלוות ברשת. למרות הירידה בנפח החבילות בארה"ב, החברה הציגה צמיחה בהכנסות וברווח התפעולי המתואם.
הדבר מצביע על כך שהוויתור על נפח בעל רווחיות נמוכה עשוי לשפר את איכות הפעילות ולהקטין את התלות בלקוח מרכזי.
השיפור בתמחור מפצה על הירידה בנפח
ההכנסה לחבילה בארה"ב עלתה ב9.3%, לעומת ירידה של כ3.3% במספר החבילות היומי הממוצע.
זהו מנגנון ההתאוששות המרכזי של UPS ברבעון.
המשך העלייה בהכנסה לחבילה עשוי לתמוך ברווחיות, אך תלות מוגזמת בתמחור עלולה להפוך לסיכון אם הביקוש למשלוחים ייחלש או אם לקוחות יעברו למתחרים.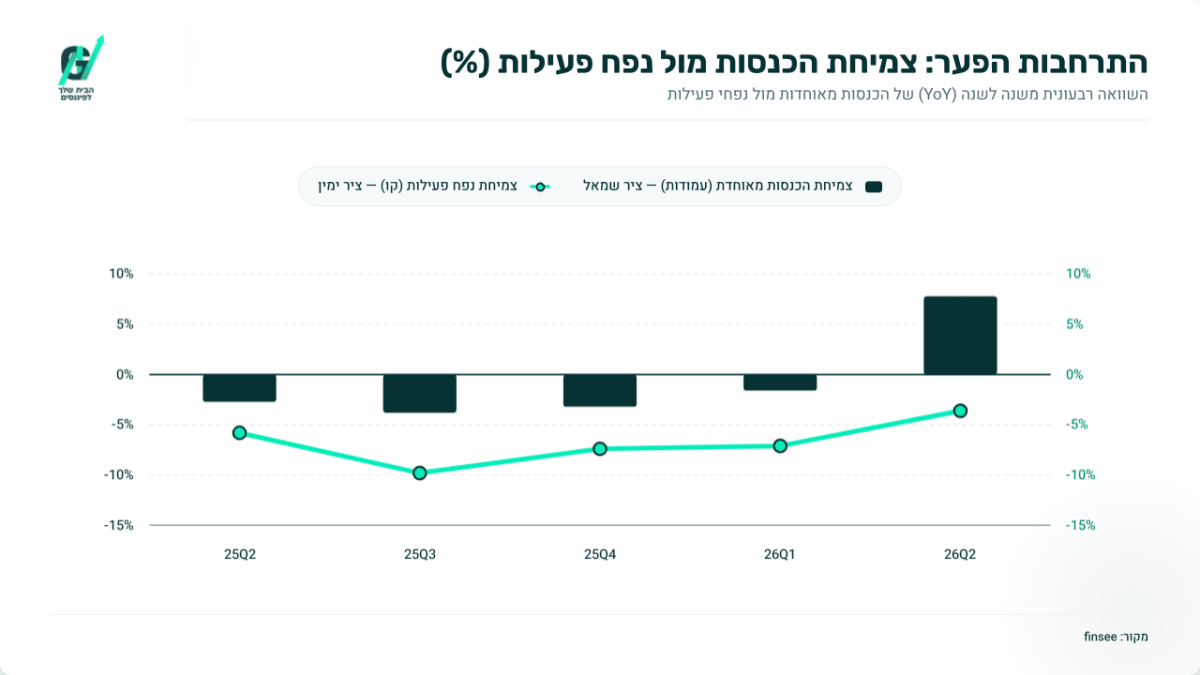
שרשרת האספקה הופכת למנוע רווח משמעותי יותר
הכנסות Supply Chain Solutions עלו ב7.8%, בעיקר בזכות צמיחה בשילוח ובלוגיסטיקה, לרבות פעילות בתחום הבריאות.
הרווח התפעולי עלה ב24.4% ל291 מיליון דולר ומרווח הרווח השתפר מ8.8% ל10.2%.
בניגוד לפעילות המשלוחים המסורתית, מגזר זה הציג צמיחה המלווה בהתרחבות מרווחים ולכן עשוי להפוך לרכיב איכותי יותר בתמהיל הרווחים.
הפער בין GAAP לNonGAAP נותר מהותי
עלויות השינוי הפחיתו משמעותית את הרווח לפי GAAP והותירו את הפעילות המקומית עם מרווח מדווח של 0.1% בלבד.
אמנם חלק גדול מהעלות קשור לתהליך ארגון מחדש, אך היקף ההתאמות מחייב את המשקיעים לבחון אם התועלות העתידיות אכן יעלו על עלות יישומן.
ירידה הדרגתית בפער בין הרווח המדווח למתואם תהיה הוכחה חשובה לאיכות ההתאוששות.
שאלות מפתח
-
כמה מהעלייה של 9.3% בהכנסה לחבילה בארה"ב נבע מתמחור, היטלי דלק ושינויים במטבע, וכמה נבע משיפור מבני בתמהיל הלקוחות והשירותים?
-
לאחר השלמת הירידה בפעילות מול Amazon, מהו קצב השיפור הצפוי בניצולת רשת המיון ומה נדרש כדי שמרווח הרווח המקומי יחזור לרמות גבוהות יותר?
-
מדוע הצמיחה החדה בהכנסות הבינלאומיות לא תורגמה לצמיחה ברווח, ומהם הצעדים הנדרשים לבלימת השחיקה במרווח המגזר?
למה לשים לב ברבעון הבא
מרווח הרווח המתואם בארה"ב
מרווח המגזר המקומי הוא המדד החשוב ביותר להצלחת התאמת הרשת.
המשך עלייה מעבר ל8.0% יחזק את הטענה שצמצום הפעילות מול Amazon משפר את איכות העסק. נסיגה במרווח, במיוחד אם ההכנסה לחבילה ממשיכה לעלות, תאותת שעלויות הרשת עדיין אינן מותאמות לנפח החדש.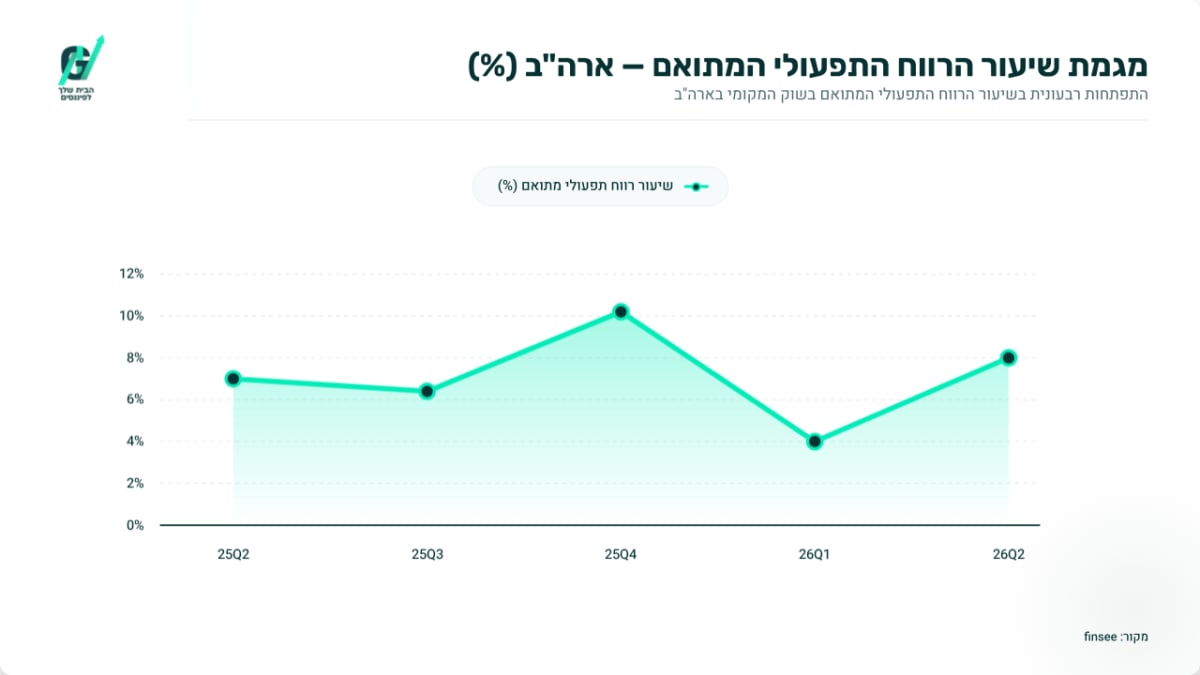
העלות המתואמת לחבילה
העלות המתואמת לחבילה בארה"ב עלתה ב8.0%.
האטה בקצב העלייה תאפשר לחברה לשמור חלק גדול יותר מהשיפור בתמחור ולהרחיב את המרווחים. המשך עלייה חדה עלול למחוק את היתרון שמייצרת ההכנסה הגבוהה יותר לחבילה ולערער את תזת ההתייעלות.
מימוש תועלות תוכנית השינוי
UPS מצפה לכ3 מיליארד דולר של תועלות בשנת 2026, לאחר שהשיגה כ1.2 מיליארד דולר במחצית הראשונה.
התקדמות לעבר היעד במקביל לירידה בעלויות השינוי תחזק את איכות הרווח.
אם ההוצאות החריגות יישארו גבוהות בלי שיפור מקביל במרווחים ובתזרים, יהיה קשה להתייחס אליהן כזמניות בלבד.
סיכום
הרבעון מספק הוכחה ראשונה לכך שUPS יכולה לצמוח גם לאחר צמצום הפעילות מול Amazon, באמצעות תמחור, תמהיל משלוחים איכותי יותר והתאמת רשת ההפצה.
החברה יצאה מהרבעון חזקה יותר מבחינה תפעולית, אך עדיין נדרשת להוכיח שהשיפור המתואם יחלחל גם לתוצאות GAAP.
המשתנה המרכזי עד הדוח הבא יהיה היכולת להרחיב את המרווח המקומי תוך האטת העלייה בעלות לחבילה.