מצר הורמוז מגיע לשאנז אליזה, מלחמת איראן מאטה את מנוע האופנה של לואי ויטון
28.7.2026

בקצרה
- לואי ויטון דיווחה על צמיחה אורגנית של 3% בהכנסות הרבעון השני ל-19.52 מיליארד אירו, אך מלחמת איראן גרעה נקודת אחוז מהצמיחה, מה שמעיד על פגיעה ישירה של עימותים גיאופוליטיים בביצועים הפיננסיים של חברות יוקרה גלובליות.
- חטיבת האופנה ומוצרי העור של לואי ויטון צמחה ב-1% בלבד ברבעון השני והחמיצה את התחזיות, כאשר במחצית הראשונה הכנסותיה ירדו ב-5% והרווח התפעולי נשחק ב-7%, מה שמדגיש את הרגישות של מנוע הרווח המרכזי של הקבוצה לתנודות בביקוש העולמי ובתיירות.
- הביקוש למוצרי יוקרה בארה"ב צמח ב-6% ברבעון השני, מונע על ידי עושר שנוצר בענפי הטכנולוגיה והבינה המלאכותית, בעוד אירופה רשמה צמיחה אפסית, מה שמצביע על פיצול בביצועי השוק הגלובלי ועל חשיבות השווקים האמריקאיים כעוגן צמיחה.
- חטיבת השעונים והתכשיטים של לואי ויטון הציגה צמיחה אורגנית חזקה של 11% ברבעון, בהובלת טיפאני ובולגארי, מה שמלמד כי צרכנים אמידים ממשיכים להשקיע במוצרים נצחיים ובעלי ערך ארוך טווח, בניגוד לזהירות רבה יותר ברכישת מוצרי אופנה.
בזמן שהעושר שנוצר סביב מניות הטכנולוגיה והבינה המלאכותית ממשיך לתמוך בביקוש למוצרי יוקרה בארה"ב, הדוחות של לואי ויטון (החברה ) לרבעון השני מציגים תמונה מורכבת בהרבה של שוק היוקרה העולמי.
ענקית המותרות הצרפתית דיווחה על צמיחה אורגנית של 3% בהכנסות הרבעון, שהגיעו ל-19.52 מיליארד אירו, אך חטיבת האופנה ומוצרי העור מנוע הרווח המרכזי של הקבוצה צמחה ב-1% בלבד והחמיצה את תחזית האנליסטים לצמיחה של כ-1.7%.
למרות ההחמצה, המניה פתחה את המסחר בפריז ביום שלישי, 28 ביולי 2026, בעלייה של כ-2%, לאחר שהמשקיעים התמקדו בשיפור לעומת הרבעונים הקודמים, ביציבות המרווחים ובחזרה הראשונה של חטיבת האופנה לצמיחה זה כשנתיים.
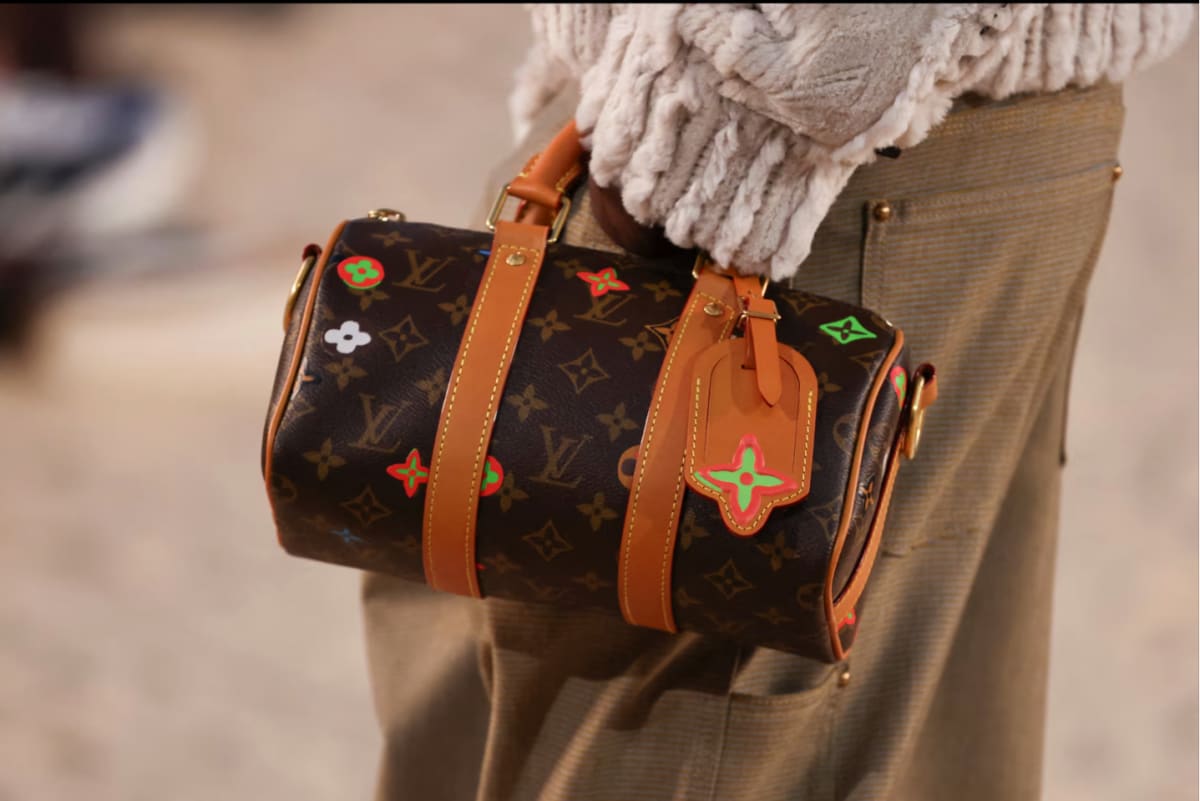
מקור: Reuters
הנתון המרכזי בדוחות אינו רק קצב הצמיחה, אלא הסיבה לכך שהוא נותר מתון.
החברה העריכה כי ללא השפעת העימות במזרח התיכון, הצמיחה האורגנית של הקבוצה הייתה מגיעה לכ-4% במקום 3%, כלומר המלחמה גרעה כנקודת אחוז מהצמיחה הרבעונית.
העימות, שהחל בתקיפות אמריקאיות וישראליות באיראן ב-28 בפברואר 2026, פגע בתנועת הספנות במצר הורמוז, בתיירות למדינות המפרץ ובתנועת תיירים מהמזרח התיכון לאירופה.
חטיבת האופנה חוזרת לצמיחה ברבעון, אך המחצית עדיין חלשה
השקופית ממחישה בצורה הטובה ביותר את הטענה המרכזית שלפיה הביקוש בארה״ב וביפן קיזז את החולשה באירופה.
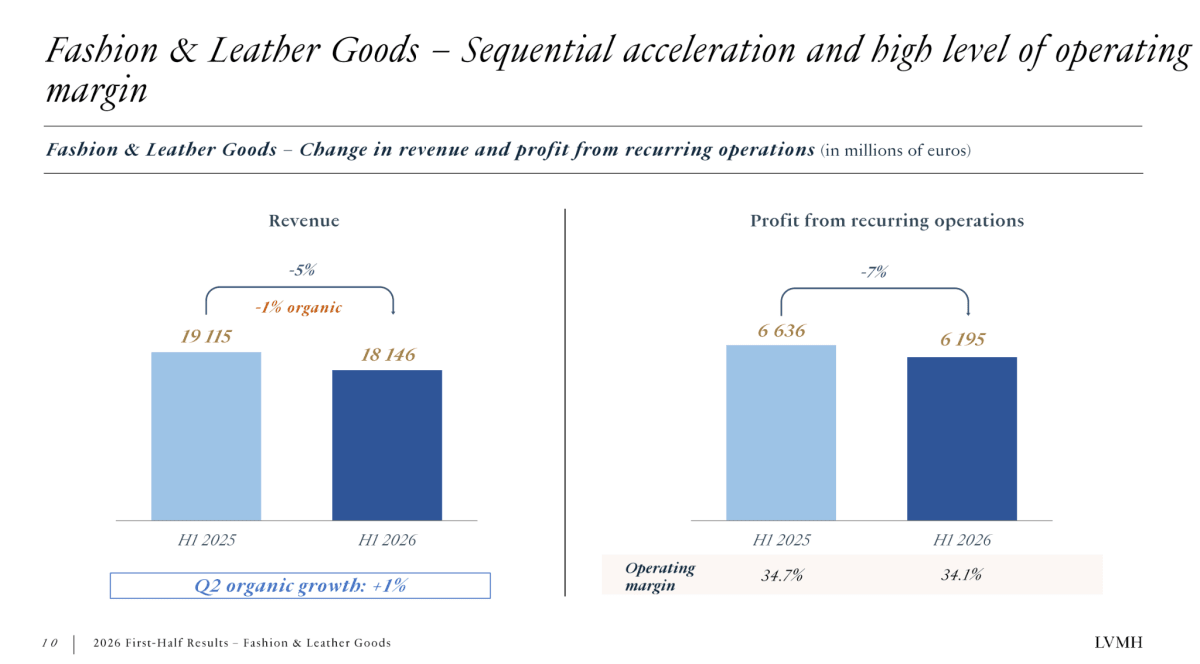
מקור: מצגת המשקיעים של החברה למחצית הראשונה של 2026
למרות צמיחה אורגנית של 1% ברבעון השני, הכנסות חטיבת האופנה ומוצרי העור ירדו ב-5% במחצית הראשונה והרווח התפעולי נשחק ב-7%.
עבור תעשיית היוקרה, הנשענת במידה רבה על רכישות המתבצעות במהלך נסיעות, ביקורים במרכזי קניות ותיירות בינלאומית, מדובר בפגיעה ישירה במנוע מכירות משמעותי. אירופה רשמה ברבעון צמיחה אפסית, לאחר ירידה ברבעון הראשון, בעוד שהנהלת החברה הצביעה במפורש על הפגיעה בתיירות בעקבות המלחמה כאחד הגורמים המרכזיים לחולשה.
מנגד, הדוחות ממחישים עד כמה הביקוש למוצרי יוקרה אינו מתנהג באופן אחיד. המכירות בארה"ב צמחו ב-6%, לעומת 3% ברבעון הראשון, כאשר החברה מייחסת את ההאצה בין היתר לעושר שנוצר בקרב משקיעים ועובדים בענפי הטכנולוגיה והבינה המלאכותית. חטיבת השעונים והתכשיטים הייתה מנוע הצמיחה החזק ביותר של הקבוצה, עם עלייה אורגנית של 11%, בהובלת טיפאני ובולגארי. לעומתה, חטיבת האופנה ומוצרי העור הסתפקה בצמיחה של 1% ובהכנסות של כ-8.9 מיליארד אירו.
ארה״ב ויפן מובילות את הצמיחה, אירופה נותרת מאחור
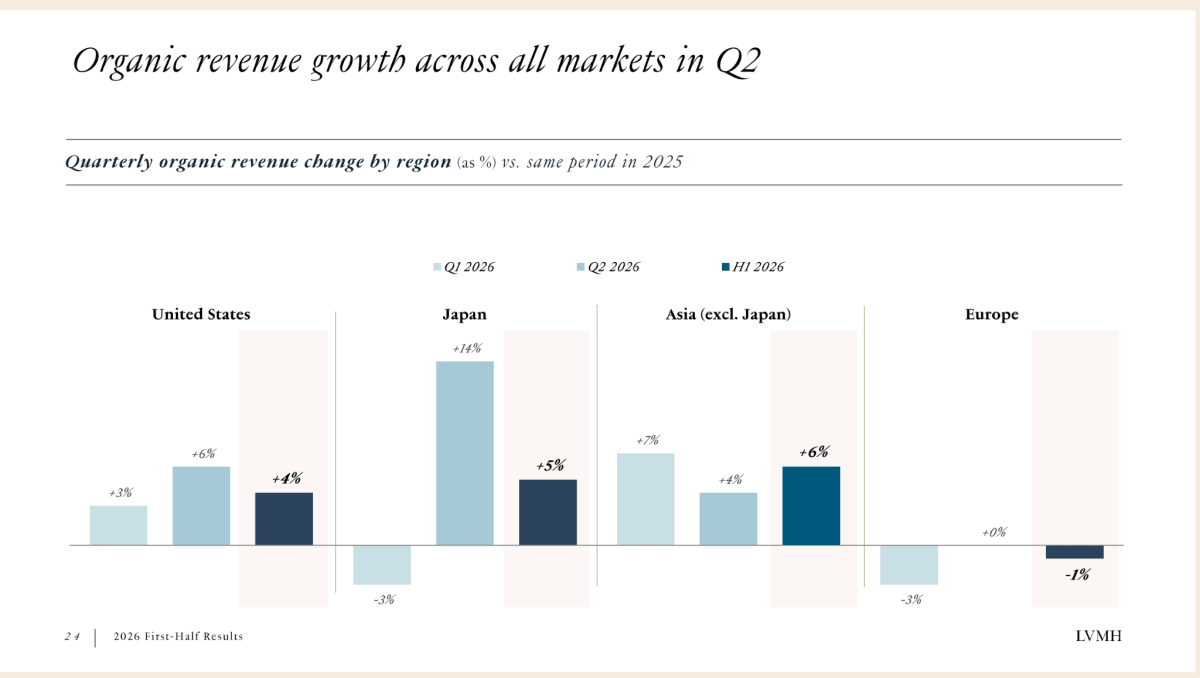
מקור: מצגת המשקיעים של החברה למחצית הראשונה של 2026
הפער הזה חשוב מפני שהוא מלמד שהצרכנים האמידים ממשיכים להוציא כסף על תכשיטים ומוצרים שנתפסים כנצחיים או כבעלי ערך ארוך טווח, אך מפגינים זהירות רבה יותר ברכישת תיקים, ביגוד ומוצרי אופנה.
החזרה של חטיבת האופנה לצמיחה היא אמנם סימן חיובי, אך היא עדיין אינה מספיקה כדי להכריז על התאוששות מלאה. במחצית הראשונה כולה ירדו הכנסות החטיבה ב-5% בדיווח החשבונאי וב-1% במונחים אורגניים, והרווח התפעולי שלה ירד ב-7% ל-6.20 מיליארד אירו. מדובר בחטיבה שאחראית למרבית הרווח התפעולי של הקבוצה, ולכן שינוי קטן בקצב המכירות של לואי ויטון, דיור ושאר מותגי האופנה משפיע באופן משמעותי על התוצאה הכוללת. הנהלת החברה הצביעה על האצה בפעילות דיור בעקבות הקולקציות הראשונות של המעצב ג'ונתן אנדרסון, לצד ביצועים חזקים של חנויות חדשות של לואי ויטון בבייג'ינג ובסיאול, אך ברבעונים הקרובים יהיה צורך לראות האם ההתלהבות הראשונית מתורגמת לצמיחה רחבה ומתמשכת.
ברמה הפיננסית, התמונה יציבה יותר מכפי שניתן להבין מנתון ההכנסות בלבד.
במחצית הראשונה של 2026 הסתכמו הכנסות החברה ב-38.64 מיליארד אירו, ירידה מדווחת של 3% אך צמיחה אורגנית של 2%. הרווח מפעילות שוטפת ירד ב-4% ל-8.69 מיליארד אירו, בעיקר בשל השפעה שלילית של שערי המטבע, אך שיעור הרווח התפעולי נותר גבוה ועמד על 22.5%. הרווח הנקי נשאר כמעט ללא שינוי, ברמה של 5.70 מיליארד אירו.
בניגוד לחשש שלפיו ההאטה כבר פוגעת באיכות התזרים, תזרים המזומנים החופשי התפעולי דווקא עלה ב-2% ל-4.1 מיליארד אירו, והחוב הפיננסי נטו ירד ב-19% ל-8.25 מיליארד אירו. לכן, בשלב זה אין בדוחות עדות להידרדרות בתזרים; הסיכון הוא שהמשך חולשה בחטיבת האופנה או הצטברות מלאים יתחילו להשפיע עליו בהמשך השנה.
עבור המשקיע הישראלי, דוחות החברה ממחישים כיצד אירוע ביטחוני שמתחיל במזרח התיכון יכול לחלחל במהירות לתוצאות של תאגיד אירופי.
ההשפעה אינה נובעת רק ממחירי האנרגיה או מעלויות ההובלה, אלא גם משינוי בדפוסי תיירות, ירידה בתנועת לקוחות במפרץ ופחות רכישות של תיירים בחנויות הדגל באירופה.
החברה נכללת במדדים מרכזיים כמו CAC 40 ו-Euro Stoxx 50, ולכן מי שמחזיק קרנות סל או מסלולי השקעה העוקבים אחר המדדים הללו עשוי להיות חשוף לביצועי החברה גם מבלי לרכוש את המניה באופן ישיר, לפני פרסום הדוחות איבדה המניה כ-28% מתחילת 2026, אך העלייה לאחר התוצאות מראה שהשוק ציפה כנראה לדוח חלש יותר והסתפק בסימנים ראשוניים של התייצבות.
התזה השורית נשענת על כך שהביקוש בארה"ב נשאר חזק, דיור חוזרת לצמיחה וחטיבת התכשיטים ממשיכה להציג ביצועים דו-ספרתיים.
אם התיירות באירופה ובמפרץ תתאושש, גם חטיבת האופנה עשויה להציג האצה משמעותית יותר.
התזה הדובית היא שהצמיחה הנוכחית עדיין חלשה מדי ביחס לשווי החברה ולציפיות להתאוששות בענף, במיוחד כאשר ההשוואות ברבעון השלישי יהפכו מאתגרות יותר, בנוסף, השפעת המטבע הורידה את ההכנסות המדווחות ואת הרווח התפעולי, גם כאשר הפעילות האורגנית השתפרה.
ברבעון הבא, השאלה המרכזית לא תהיה רק האם האמריקאים ממשיכים לקנות תכשיטים ותיקים, אלא האם מנוע האופנה של החברה מסוגל לחזור לצמיחה של ממש. המשקיעים יצטרכו לעקוב אחר מכירות דיור ולואי ויטון, התאוששות התיירות באירופה, הפעילות במדינות המפרץ והמשך השמירה על תזרים מזומנים ומרווח תפעולי גבוה. הדוחות מסמנים שיפור, אך עדיין לא מספקים הוכחה לכך ששוק היוקרה יצא לחלוטין מההאטה של השנתיים האחרונות. השאלה שתכריע את כיוון המניה היא האם הצמיחה של 1% בחטיבת האופנה הייתה תחילתה של התאוששות או רק הפוגה זמנית בתוך תקופה חלשה יותר.