טבע משנה את התמהיל: האם התרופות החדשניות כבר הופכות למנוע הצמיחה המרכזי?
28.7.2026

בקצרה
- טבע השלימה את רכישת Actavis Generics תמורת 40.5 מיליארד דולר בשנת 2015, עסקה שהגדילה משמעותית את החוב והובילה לקריסת המניה ממחיר של מעל 60 דולר למחירים חד-ספרתיים, מה שמדגיש את הסיכונים הכרוכים ברכישות ענק בתקופות של שחיקת מחירים ותחרות גוברת.
- אסטרטגיית 'Pivot to Growth' של טבע, שהושקה על ידי המנכ"ל ריצ'רד פרנסיס ב-2023, החזירה את אמון המשקיעים והקפיצה את המניה מ-10.44 דולר בסוף 2023 ל-31.21 דולר בסוף 2025, מה שמעיד על פוטנציאל השינוי העסקי אך גם על ציפייה להוכחות נוספות לצמיחה אורגנית מתמשכת.
- הכנסות טבע מתרופות חדשניות עברו את רף 3 מיליארד הדולר בשנת 2025 וצמחו ב-35% במטבע מקומי, כאשר ברבעון הרביעי הן ייצרו לראשונה מיליארד דולר, נתון המצביע על כך שהתרופות החדשניות הופכות למנוע צמיחה משמעותי ומפחיתות את התלות בפעילות הגנריקה.
- ברבעון הראשון של 2026, הכנסות טבע הסתכמו ב-3.982 מיליארד דולר, עלייה של 2% בדולרים, אך ירדו ב-3% במטבע מקומי, כאשר תנועות מטבע וגידורים הוסיפו 219 מיליון דולר להכנסות, מה שמדגיש את הצורך לבחון את הצמיחה האורגנית האמיתית מעבר להשפעות חשבונאיות ומטבעיות.
טבע הייתה במשך שנים אחת מספינות הדגל של התעשייה הישראלית ומיצרניות התרופות הגנריות הגדולות בעולם, אך העשור האחרון שלה כלל עליות חדות, קריסה ממושכת וניסיון לבנות את החברה מחדש.
לאחר שהמניה נסחרה ביותר מ-60 דולר בשיאה ב-2015, טבע השלימה את רכישת Actavis Generics תמורת 40.5 מיליארד דולר, עסקה שהגדילה משמעותית את החוב בדיוק כאשר שוק הגנריקה החל לסבול משחיקת מחירים וכאשר התחרות בקופקסון, תרופת המקור המרכזית שלה, התגברה.
השילוב בין החוב, היחלשות הפעילות, אובדן הבלעדיות על מוצרים מרכזיים והסתבכויות משפטיות הפיל את המניה למחירים חד ספרתיים והוביל לשנים של קיצוצים, מכירת נכסים והפחתת חוב.
המפנה החל להתגבש לאחר כניסתו של ריצ'רד פרנסיס לתפקיד המנכ"ל ב-2023 והשקת אסטרטגיית Pivot to Growth (מעבר לצמיחה), שהחזירה בהדרגה את אמון המשקיעים.
המניה סיימה את 2023 במחיר של 10.44 דולר, יותר מהכפילה את עצמה ל-22.04 דולר בסוף 2024 ועלתה ל-31.21 דולר בסוף 2025, לפני שטיפסה ליותר מ-37 דולר במהלך 2026 וירדה בחזרה לאזור 30 דולר לקראת הדוח הקרוב.
המהלך הזה מראה שהשוק כבר העניק לטבע קרדיט משמעותי על השינוי, אך הירידה מהשיא ממחישה שהמשקיעים עדיין מצפים להוכחות נוספות לכך שהצמיחה יכולה להימשך.
טבע תפרסם את תוצאות הרבעון השני ביום רביעי, 29 ביולי 2026, בשעה 14:00 לפי שעון ישראל ושיחת המשקיעים תתקיים שעה לאחר מכן.
הדוח הקרוב יהיה מבחן נוסף לשינוי העמוק שהחברה מנסה לבצע במודל העסקי שלה, אך גם לשאלה האם העלייה החדה במניה בשנים האחרונות נתמכה בשיפור עסקי שמסוגל להימשך.
במשך שנים נתפסה טבע בעיקר כענקית גנריקה (גרסאות זולות יותר של תרופות מקור שאיבדו את הגנת הפטנט), פעילות שמעניקה לה היקף מכירות גדול ונוכחות עולמית, אך מתמודדת עם תחרות גבוהה, שחיקת מחירים ושיעורי רווחיות נמוכים יחסית.
אסטרטגיית Pivot to Growth נועדה להפוך את טבע לחברה המשלבת בסיס גנרי רחב עם תרופות מקור וביו-סימילרים (תרופות ביולוגיות הדומות מאוד לתרופות מקור שפג עליהן הפטנט), שאמורים לספק צמיחה מהירה יותר ולשפר את תמהיל הרווח.
תוצאות הרבעון הראשון הראו שהכיוון החדש מתחיל להשפיע על ביצועי החברה, אך גם חשפו כי חלק מהשיפור המדווח נבע משערי החליפין ומסעיפים חשבונאיים.
לכן השאלה המרכזית בדוח הקרוב אינה רק אם טבע תציג עלייה בהכנסות וברווח, אלא האם התרופות החדשניות ומנועי הצמיחה החדשים שלה כבר מצליחים לייצר שיפור עסקי אמיתי, אורגני ועקבי.
מגנריקה לחברה ביופרמצבטית משולבת
טבע אינה מתכוונת לנטוש את פעילות הגנריקה, אלא לשנות את התפקיד שלה בתוך הקבוצה.
הגנריקה אמורה להמשיך לספק לחברה היקף פעילות עולמי, תשתיות ייצור ויכולת הפצה רחבה, בעוד הצמיחה העתידית אמורה להגיע יותר מתרופות חדשניות ומביו-סימילרים.
השינוי הזה כבר החל להופיע בתוצאות 2025, שבה טבע רשמה שנה שלישית ברציפות של צמיחה והכנסותיה הגיעו ל-17.3 מיליארד דולר, עלייה של 4% בדולרים ושל 3% במונחי מטבע מקומי.
במקביל, ההכנסות מהתרופות החדשניות המרכזיות עברו את רף 3 מיליארד הדולר וצמחו ב-35% במטבע מקומי, כאשר ברבעון הרביעי הן ייצרו יחד לראשונה הכנסות של מיליארד דולר.
הנתונים האלה מראים שהתרופות החדשניות כבר אינן פעילות שולית בתוך טבע, אך הן עדיין פועלות לצד עסק גנרי גדול שהביצועים שלו יכולים להשפיע משמעותית על התוצאות הכוללות.
הרבעון הראשון נראה חזק יותר בדולרים מאשר בפעילות עצמה
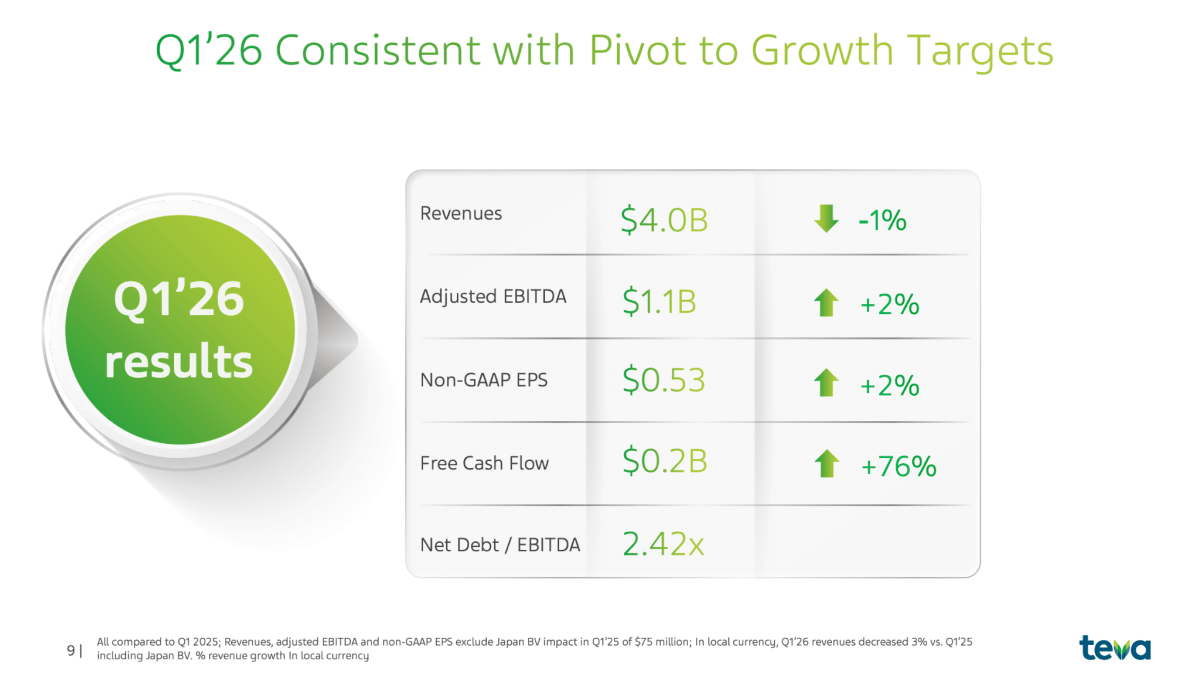
ברבעון הראשון של 2026 הסתכמו הכנסות טבע ב-3.982 מיליארד דולר, עלייה של 2% לעומת התקופה המקבילה, אך במונחי מטבע מקומי הן דווקא ירדו ב-3%.
בנטרול מכירת הפעילות ביפן, הירידה במטבע מקומי הייתה מתונה יותר ועמדה על 1%, אך גם נתון זה אינו מצביע על צמיחה אורגנית.
תנועות המטבע והגידורים הוסיפו 219 מיליון דולר להכנסות ו-71 מיליון דולר לרווח התפעולי, ולכן חלק משמעותי מהשיפור שנראה בתוצאות המדווחות לא נבע מהתרחבות בפעילות.
הגורם המרכזי שהכביד על ההכנסות היה עסק הגנריקה, שבו נרשמה ירידה עולמית של 16% במטבע מקומי.
הירידה נבעה בעיקר מהתגברות התחרות ומהשפעת מכירת הפעילות ביפן.
מנגד, הצמיחה בתרופות החדשניות פיצתה על חלק מהחולשה והמחישה את חשיבותו של שינוי התמהיל.
הדוח הקרוב יצטרך להראות האם הפער הזה מצטמצם והאם התרופות החדשניות יכולות להעביר את החברה לצמיחה גם כאשר מנטרלים את השפעת המטבע.
 מקור: מצגת משקיעים של חברת טבע
התרופות החדשניות מתחילות לשנות את פרופיל הרווח
שלושת המוצרים המרכזיים של טבע, הם התרופות AUSTEDO, AJOVY ו-UZEDY, ואלה רשמו ברבעון הראשון הכנסות משותפות של 838 מיליון דולר וצמיחה של 41% במטבע מקומי.
הכנסות AUSTEDO הגיעו ל-578 מיליון דולר וצמחו ב-41%, הכנסות AJOVY הסתכמו ב-196 מיליון דולר ועלו ב-35%, ואילו UZEDY ייצרה 63 מיליון דולר וצמחה ב-62%.
הקצב הגבוה חשוב לא רק להכנסות, משום שגידול במשקלן של תרופות המקור אמור להעלות את הרווחיות של טבע ולצמצם בהדרגה את התלות במוצרים גנריים שנשחקים במהירות.
השפעת התמהיל כבר ניכרה בשיעור הרווח הגולמי, שעלה מ-48.2% ל-49.5%, בעיקר בזכות הצמיחה של AUSTEDO.
הרווח התפעולי המדווח עלה מ-519 מיליון דולר ל-652 מיליון דולר ושיעורו מההכנסות השתפר מ-13.3% ל-16.4%.
הרווח הנקי עלה מ-214 מיליון דולר ל-369 מיליון דולר, והרווח המדולל למניה טיפס מ-0.18 דולר ל-0.31 דולר.
עם זאת, התמונה המתואמת הייתה פחות חד-משמעית.
הרווח התפעולי Non-GAAP עלה במיליון דולר בלבד לכל עשרה מיליון דולר של שיפור מדווח, מ-946 מיליון דולר ל-956 מיליון דולר, ושיעור הרווח התפעולי המתואם ירד מ-24.3% ל-24.0%.
הסיבה המרכזית הייתה עלייה של 12% בהוצאות המכירה והשיווק, בין היתר בשל ההשקעה בקידום התרופות החדשניות.
ההוצאה עשויה לתמוך בצמיחה עתידית, אך הדוח הקרוב צריך להראות שההשקעה מתורגמת להמשך גידול במכירות ולא רק לעלויות גבוהות יותר.
הביו-סימילרים אמורים לגשר בין שני העולמות
עסק הגנריקה של טבע נותר בסיס חשוב, אך הירידה החדה ברבעון הראשון מדגישה עד כמה הוא חשוף לתחרות ולשחיקה לאחר שמוצרים מצליחים מאבדים את היתרון שלהם.
הביו-סימילרים (תרופות ביולוגיות הדומות מאוד לתרופות מקור שפג עליהן הפטנט, ללא הבדל משמעותי ביעילות ובבטיחות) אמורים לספק לטבע דרך לשמר את יתרונות הייצור והשיווק הגלובליים שלה, תוך כניסה לשוק מורכב יותר שבו חסמי הפיתוח והייצור גבוהים יותר מגנריקה רגילה.
החברה מכוונת להכנסות של כ-800 מיליון דולר מפעילות זו עד 2027, ומקדמת סל מוצרים הכולל תרופות שכבר הושקו לצד מועמדים שקיבלו אישורים או נכנסו לבחינה רגולטורית.
הצלחת התחום חשובה גם משום שהיא יכולה להפחית את התלות במספר מצומצם של תרופות מקור.
אם הצמיחה של הביו-סימילרים לא תפצה על הירידה במוצרים גנריים ותיקים, טבע תישאר תלויה במידה רבה ב-AUSTEDO, AJOVY ו-UZEDY.
לכן בדוח הקרוב יהיה חשוב לבחון לא רק את סך הכנסות הגנריקה, אלא את השינוי הפנימי בין גנריקה מסורתית, מוצרים חדשים וביו-סימילרים.
ההתייעלות משפרת את הבסיס, אבל אינה יכולה להחליף צמיחה
התוכנית Teva Transformation אמורה להניב חיסכון נטו של כ-700 מיליון דולר עד 2027, כאשר טבע צופה לממש במהלך 2026 כשני שלישים מהחיסכון המתוכנן.
בשילוב הצמיחה של התרופות החדשניות, החברה שואפת להגיע לשיעור רווח תפעולי Non-GAAP של 30% עד 2027.
היעד משקף פוטנציאל לשיפור מהותי, אך גם מציב רף גבוה לאחר ששיעור הרווח המתואם ירד מעט ברבעון הראשון.
קיצוץ עלויות, סגירת פעילויות והתייעלות במערך הייצור יכולים להגדיל את הרווח גם כאשר ההכנסות אינן צומחות, אך השפעתם מוגבלת לאורך זמן.
כדי שהשיפור יהיה משמעותי, טבע צריכה להציג שילוב בין חיסכון בהוצאות, עלייה במכירות ושיפור בתמהיל המוצרים.
הדוח השני יצטרך להראות שהחברה אינה רק נעשית רזה יותר, אלא גם בונה עסק שמסוגל לצמוח מהר יותר.
 מקור: מצגת משקיעים של חברת טבע
החוב והתזרים עדיין מגבילים את מרחב הפעולה
החוב של טבע הסתכם בסוף הרבעון הראשון ב-16.627 מיליארד דולר, לעומת 16.807 מיליארד דולר בסוף 2025.
אך מרבית הירידה נבעה מתנודות מטבע בהיקף של 174 מיליון דולר, ולכן היא אינה משקפת הפחתת חוב מהותית באמצעות מזומנים.
הוצאות הריבית נטו נותרו גבוהות והסתכמו ב-201 מיליון דולר, לעומת 212 מיליון דולר בתקופה המקבילה.
התזרים החופשי השתפר מ-107 מיליון דולר ל-188 מיליון דולר, אך התזרים מפעילות שוטפת היה שלילי בהיקף של 40 מיליון דולר.
הרבעון הראשון מושפע מעיתוי גבייה ותשלומים, ולכן אין להסיק ממנו לבדו על יכולת ייצור המזומנים השנתית, אך הוא מזכיר שהרווח החשבונאי אינו המדד היחיד שצריך לבחון.
המשך הפחתת החוב תלוי ביכולת של טבע לתרגם את הצמיחה במוצרים החדשניים למזומנים, במקביל להשקעות הנדרשות בשיווק, במחקר וברכישות.
צנרת המוצרים תקבע אם השינוי יכול להימשך
AUSTEDO, AJOVY ו-UZEDY מובילות כיום את השינוי, אך טבע אינה יכולה לבסס אסטרטגיה ארוכת טווח על שלושה מוצרים בלבד.
צנרת הפיתוח כוללת את תרופת duvakitug בתחום המחלות הדלקתיות ואת תרופת olanzapine LAI לטיפול בסכיזופרניה, שהשקתו מתוכננת לרבעון הרביעי בכפוף לקבלת אישור רגולטורי.
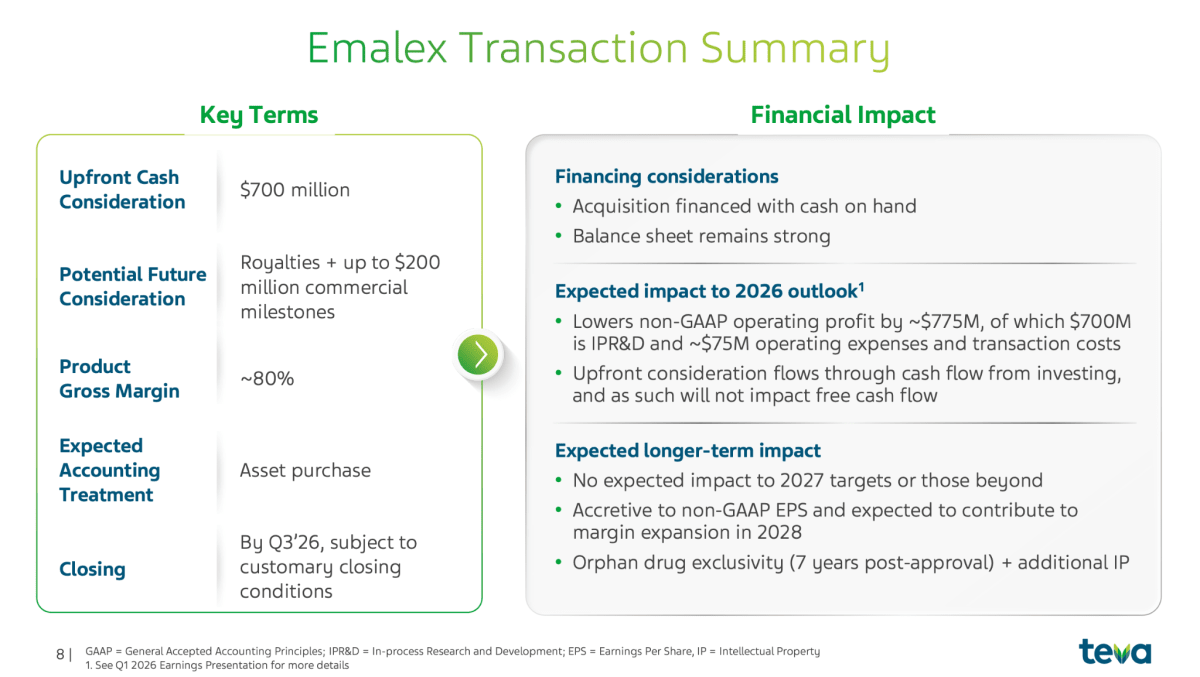
החברה גם התקשרה לרכישת Emalex, שהנכס המרכזי שלה הוא ecopipam, טיפול ניסיוני לילדים ולבני נוער עם תסמונת טורט שהשלים פיתוח שלב 3.
הרכישה עשויה להרחיב את פעילות טבע בתחום הנוירולוגיה, אך היא כרוכה בהוצאות ובהשלמת הליכים רגולטוריים.
לכן יהיה חשוב לבחון בדוח הקרוב את עדכון החברה לגבי השלמת העסקה, לוח הזמנים של התרופה וההשפעה הצפויה על ההוצאות.
התקדמות בצנרת יכולה לבנות את מנועי הצמיחה הבאים, בעוד שעיכובים בפיתוח או באישורים יעמיקו את התלות במוצרים שכבר נמצאים בשוק.
השורה התחתונה: הדוח צריך להוכיח שהשינוי מגיע גם לשורת ההכנסות
טבע כבר אינה אותה חברת גנריקה שהייתה לפני מספר שנים, והצמיחה של התרופות החדשניות מתחילה לשנות את תמהיל ההכנסות ואת שיעור הרווח הגולמי.
עם זאת, תוצאות הרבעון הראשון הראו כי השיפור ברווח המדווח היה חזק יותר מהצמיחה בפעילות הבסיסית, כאשר שערי החליפין תרמו להכנסות ובמונחי מטבע מקומי נרשמה ירידה.
הדוח הקרוב יצטרך להראות המשך צמיחה ב-AUSTEDO, AJOVY ו-UZEDY, התקדמות בביו-סימילרים ושיפור ברווחיות המתואמת מבלי שהוצאות השיווק יעלימו את יתרונות התמהיל.
במקביל, המשקיעים יצטרכו לבחון את התזרים, הפחתת החוב, החיסכון מההתייעלות והתקדמות רכישת Emalex וצנרת הפיתוח.
אם טבע תציג צמיחה אורגנית לצד שיפור ברווחיות ובמזומנים, יהיה ניתן לומר שהמעבר מגנריקה לחברה ביופרמצבטית משולבת צובר עומק.
אם השיפור ימשיך להגיע בעיקר ממטבע, קיצוץ עלויות וסעיפים חשבונאיים, תהליך השינוי יישאר מבטיח אך עדיין לא מוכח.