סיכום דו"ח Q2 2026 חברת Celestica (CLS)
28.7.2026

בקצרה
- חברת Celestica הציגה רבעון חזק במיוחד, עם זינוק של 62% בהכנסות ל-4.7 מיליארד דולר ועלייה של 83% ברווח המתואם למניה ל-2.54 דולר, מה שמעיד על ביקוש מואץ לתשתיות AI וציוד תקשורת למרכזי נתונים ומחזק את מעמדה כנהנית מרכזית מהשקעות ענקיות הענן.
- מגזר Connectivity & Cloud Solutions הוביל את הצמיחה עם זינוק של 84% בהכנסות ל-3.81 מיליארד דולר, כאשר תחום התקשורת עלה ב-62% ותחום Enterprise זינק ל-1.16 מיליארד דולר, מה שמדגיש את תלות החברה בביקוש לציוד רשת, שרתים ואחסון עבור לקוחות Hyperscale ומצביע על פוטנציאל צמיחה נוסף בתחומים אלו.
- החברה העלתה את תחזית ההכנסות השנתית ל-20.5 מיליארד דולר ואת הרווח המתואם למניה ל-11.30 דולר, וצופה האצה בקצב הצמיחה מעבר ל-65% ב-2026, מה שמשקף שיפור בנראות קדימה, זמינות רכיבים ותוכניות חדשות, ומחזק את תזת ההשקעה לטווח הארוך.
- קיים סיכון מוגבר עקב ריכוזיות גבוהה בלקוחות, כאשר עשרת הלקוחות הגדולים אחראים ל-83% מההכנסות, והשקעה כבדה בהון חוזר ובכושר ייצור הביאה למלאי של 3.4 מיליארד דולר, מה שעלול להוביל ללחץ על התזרים ולחוסר ניצול קיבולת במקרה של האטה בביקוש או דחיית תוכניות לקוחות.
Celestica מתכננת, מייצרת ומספקת תשתיות חומרה מתקדמות למרכזי נתונים, לרבות שרתים, מערכות אחסון וציוד תקשורת, לצד פתרונות לתעשיות הביטחון, התעופה והרפואה.
החברה הציגה רבעון חזק במיוחד, שבו הביקוש לתשתיות AI ולציוד תקשורת למרכזי נתונים המשיך להאיץ בקצב גבוה מהתחזיות.
ההכנסות זינקו ב-62% ל-4.7 מיליארד דולר ועקפו את הקצה העליון של תחזית החברה, שעמד על 4.45 מיליארד דולר. במקביל, הרווח המתואם למניה עלה ב-83% ל-2.54 דולר ושיעור הרווח התפעולי המתואם הגיע לשיא של 8.2%.
הצמיחה לא נשענה רק על היקף הייצור, אלא לוותה בשיפור במינוף התפעולי ובשני מגזרי הפעילות.
בעקבות התחזקות תחזיות הלקוחות ושיפור בזמינות הרכיבים, החברה העלתה את תחזית ההכנסות השנתית מ-19 מיליארד דולר ל-20.5 מיליארד דולר ואת תחזית הרווח המתואם למניה מ-10.15 דולר ל-11.30 דולר.
חשוב מכך, ההנהלה צופה שקצב הצמיחה יואץ ב-2027 מעבר ל-65% הצפויים ב-2026.
הדוח מחזק משמעותית את תזת ההשקעה ומראה ש-Celestica הפכה לאחת הנהנות הישירות והמשמעותיות ביותר מההשקעות בתשתיות המחשוב והתקשורת של ענקיות הענן.
מפעל ייצור של חברת Celestica
מקור: Celestica
התרחיש השורי
מנוע הצמיחה המרכזי הוא מגזר Connectivity & Cloud Solutions, שהכנסותיו זינקו ב-84% ל-3.81 מיליארד דולר והיוו 81% מהכנסות החברה. בתוך המגזר, הכנסות תחום התקשורת עלו ב-62% ל-2.65 מיליארד דולר, בעיקר בזכות הביקוש לציוד רשת ולתוכניות מתגים עבור לקוחות Hyperscale.
הכנסות תחום Enterprise, הכולל שרתים ואחסון, זינקו ל-1.16 מיליארד דולר לעומת 433 מיליון דולר אשתקד. פעילות Hardware Platform Solutions לבדה ייצרה כ-1.9 מיליארד דולר, עלייה של 58%. התוצאות ממחישות ש-Celestica אינה נהנית רק מהקמת מרכזי נתונים, אלא גם מהצורך להגדיל את מהירות התקשורת, כוח המחשוב והיקף האחסון בתוכם.
מנוע הצמיחה השני הוא השיפור המתמשך ברווחיות ובנראות לשנים הבאות.
שיעור הרווח התפעולי המתואם עלה מ-7.4% ל-8.2%, בעוד הרווח המתואם למניה צמח מהר יותר מההכנסות.
החברה צופה שיעור רווח תפעולי מתואם של 8.4% ב-2026 ורווח מתואם של 11.30 דולר למניה, המשקף צמיחה של 87% לעומת השנה הקודמת.
ל-2027 החברה צופה האצה נוספת בהכנסות וצמיחה מהירה עוד יותר ברווח למניה, על בסיס תוכניות חדשות, ביקוש חזק ושיפור נוסף בשולי הרווח.
המשמעות היא שהצמיחה אינה מגיעה רק מהגדלת נפח הייצור, אלא גם משיפור בתמהיל וביעילות.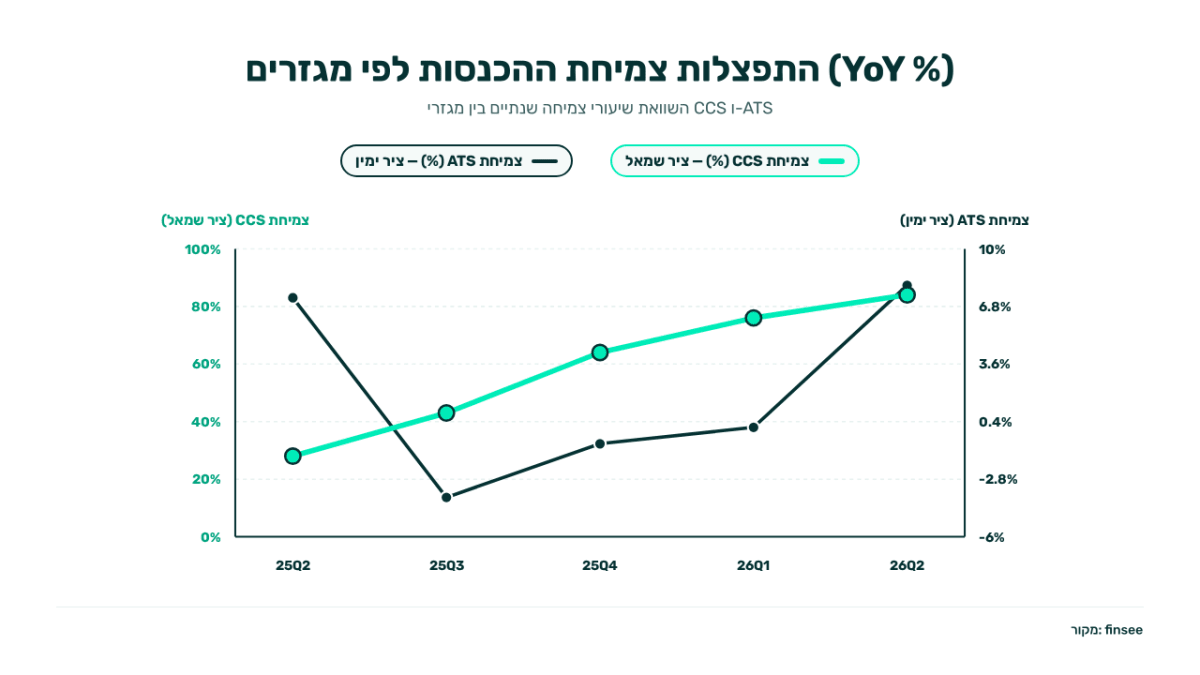
התרחיש הדובי
הסיכון המרכזי הוא ריכוזיות גבוהה מאוד בלקוחות ובתחום מרכזי הנתונים.
עשרת הלקוחות הגדולים היו אחראים ל-83% מהכנסות הרבעון, ושלושה לקוחות ממגזר CCS ייצרו לבדם 32%, 17% ו-14% מההכנסות.
שינוי בתוכניות ההשקעה, בלוחות הזמנים או בהחלטות הרכש של אחד מהלקוחות הגדולים עלול להשפיע במהירות על ההכנסות, המלאי וניצול כושר הייצור.
ככל שהחברה גדלה לצד מספר מצומצם של Hyperscalers, היא הופכת תלויה יותר בהמשך הוצאות ההון שלהם ובהצלחת תוכניות המתגים, השרתים והאחסון שבהן היא משתתפת.
הסיכון השני הוא ההשקעה המוקדמת והכבדה בהון חוזר ובכושר ייצור.
המלאי הגיע ל-3.4 מיליארד דולר, לעומת 2.19 מיליארד דולר בסוף 2025, והוצאות ההון במחצית הראשונה זינקו ל-493.3 מיליון דולר לעומת 69.2 מיליון דולר בתקופה המקבילה.
החשבונות לקבל עלו ל-3.34 מיליארד דולר והחברה מחזיקה בכ-740 מיליון דולר של הלוואות לטווח ארוך. ההשקעות נחוצות כדי לעמוד בביקוש החזוי, אך אם קצב הצמיחה ייחלש או תוכניות יידחו, Celestica עלולה להישאר עם עודף מלאי, קיבולת שאינה מנוצלת ולחץ על התזרים.
האם השתנה משהו בתזת החברה?
הרבעון מחזק משמעותית את תזת ההשקעה.
Celestica לא רק עקפה את התחזית, אלא העלתה את התחזית השנתית ומסרה צפי להאצה נוספת ב-2027, תוך שיפור בשיעורי הרווח.
השינוי המרכזי הוא העלייה בנראות קדימה: הביקוש הקיים, התוכניות החדשות ושיפור אספקת הרכיבים מאפשרים לחברה להגדיל את הקיבולת בביטחון גבוה יותר.
המשתנה החשוב ביותר עד הדוח הבא יהיה המשך הצמיחה בתשתיות מרכזי הנתונים לצד שמירה על שולי הרווח וניהול ההון החוזר.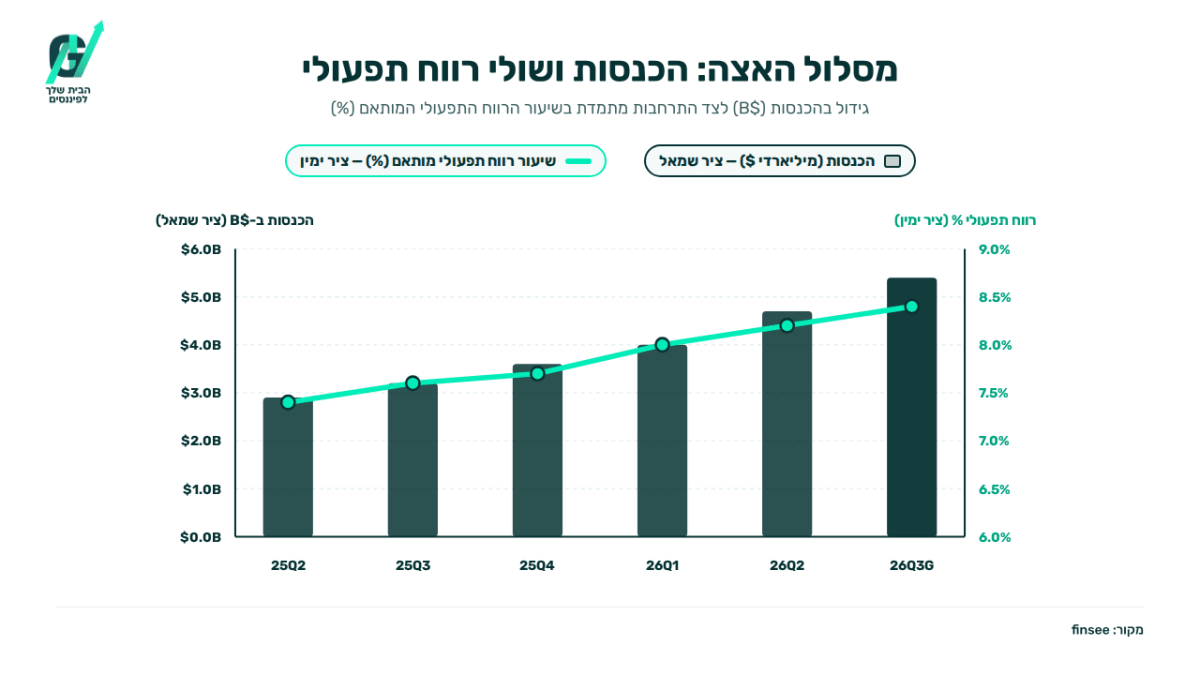
הנושאים המרכזיים
הביקוש לתשתיות AI ממשיך להאיץ
הכנסות מגזר CCS עלו ב-84% והגיעו ל-3.81 מיליארד דולר, כאשר תחומי התקשורת, השרתים והאחסון הציגו צמיחה רחבה.
החברה נהנית מהצורך של ענקיות הענן להרחיב את תשתיות הרשת והמחשוב במקביל לרכישת המעבדים. המשך הרחבת מרכזי הנתונים ותוכניות המעבר לציוד תקשורת מהיר יותר עשויים לתמוך בצמיחה גם לאורך 2027.
התחזית השנתית עולה פעם נוספת
תחזית ההכנסות ל-2026 הועלתה מ-19 מיליארד דולר ל-20.5 מיליארד דולר, תחזית הרווח המתואם למניה עלתה מ-10.15 דולר ל-11.30 דולר ותחזית התזרים החופשי הועלתה מ-500 מיליון דולר ל-600 מיליון דולר. העלאת התחזית נובעת מביקוש חזק יותר ברבעון השלישי ומשיפור בנראות להמשך השנה, ולא רק מהביצועים שכבר נרשמו במחצית הראשונה.
גם פעילות ATS משתפרת
הכנסות מגזר Advanced Technology Solutions עלו ב-8% ל-888.3 מיליון דולר, עם צמיחה בתעופה וביטחון, בתעשייה, ב-HealthTech ובציוד הוני. שיעור הרווח של המגזר השתפר מ-5.3% ל-6.3%.
אף שהמגזר קטן משמעותית מפעילות מרכזי הנתונים, הוא מספק גיוון ומפחית חלק מהתלות במחזור ההשקעות של ענקיות הענן.
הצמיחה דורשת השקעה משמעותית
Celestica הרחיבה במהירות את המלאי, הנכסים וההון החוזר כדי לתמוך בתוכניות החדשות. במחצית הראשונה החברה ייצרה תזרים מפעילות שוטפת של 767.2 מיליון דולר ותזרים חופשי מתואם של 285 מיליון דולר, אך במקביל השקיעה כמעט חצי מיליארד דולר בציוד ובכושר ייצור.
האתגר יהיה להמשיך להרחיב קיבולת מבלי לפגוע באיכות התזרים או ליצור עודפי מלאי.
שאלות מפתח
-
איזה חלק מהצמיחה הצפויה ב-2027 כבר מגובה בתוכניות ייצור מאושרות ובהתחייבויות לקוחות, ואיזה חלק עדיין מבוסס על תחזיות ביקוש?
-
כיצד צפוי להשתנות תמהיל ההכנסות בין Hardware Platform Solutions, ציוד תקשורת, שרתים ואחסון, ומה תהיה ההשפעה על שיעור הרווח התפעולי?
-
מהו היקף ההשקעות הנוסף שיידרש כדי לתמוך בצמיחה של 2027, וכיצד מתכננת החברה לנהל את העלייה במלאי ובחשבונות לקבל?
למה לשים לב ברבעון הבא
הכנסות הרבעון השלישי
החברה צופה הכנסות של 5.25-5.55 מיליארד דולר, המשקפות צמיחה נוספת לעומת הרבעון השני.
תוצאה בחלק העליון של הטווח תחזק את התחזית להאצה ב-2027.
תוצאה בחלק התחתון עשויה להצביע על מגבלות אספקה, עיכובים בתוכניות או התמתנות בביקוש.
שיעור הרווח התפעולי
שיעור הרווח התפעולי המתואם צפוי לעמוד על כ-8.4% בנקודת האמצע של התחזית.
המשך שיפור מעל 8.2% יוכיח שהחברה מצליחה לייצר מינוף תפעולי למרות ההתרחבות המהירה.
נסיגה בשוליים עלולה להצביע על עלויות הקמה, תמהיל פחות רווחי או לחץ מצד לקוחות גדולים.
מלאי ותזרים חופשי
המלאי וההון החוזר גדלו משמעותית לקראת תוכניות חדשות.
המשקיעים צריכים לבדוק אם העלייה בהכנסות מלווה בהמרת המלאי למכירות ובשיפור בתזרים.
המשך הצטברות מלאי ללא צמיחה מקבילה עלול לפגוע באיכות הדוח ולהגדיל את הסיכון התפעולי.
סיכום
Celestica יצאה מהרבעון חזקה יותר, עם צמיחה רחבה, רווחיות שיא ותחזית משופרת ל-2026 ול-2027. המסר המרכזי הוא שהחברה ממשיכה להרחיב את חלקה בשרשרת הערך של תשתיות AI, בעוד הרווח צומח מהר יותר מההכנסות.
השאלה החשובה מעתה אינה אם קיים ביקוש, אלא האם החברה תצליח להרחיב את הקיבולת תוך שמירה על שולי הרווח, התזרים והשליטה בהון החוזר.
המניה עלתה לאחר שעות המסחר בכ-8.09%.